Occhio al Conto
Debiti
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Prestiti, mutui e strategie per uscirne prima.
Percorsi principali
 Uscire dai debiti
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.
Inizia da qui → Sovraindebitamento ed esdebitazione
Quando i debiti non sono più sostenibili esistono procedure diverse, non una soluzione unica. Capisci requisiti, differenze e ruolo dell’OCC.
Inizia da qui → Prestiti e costo del credito
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
Inizia da qui →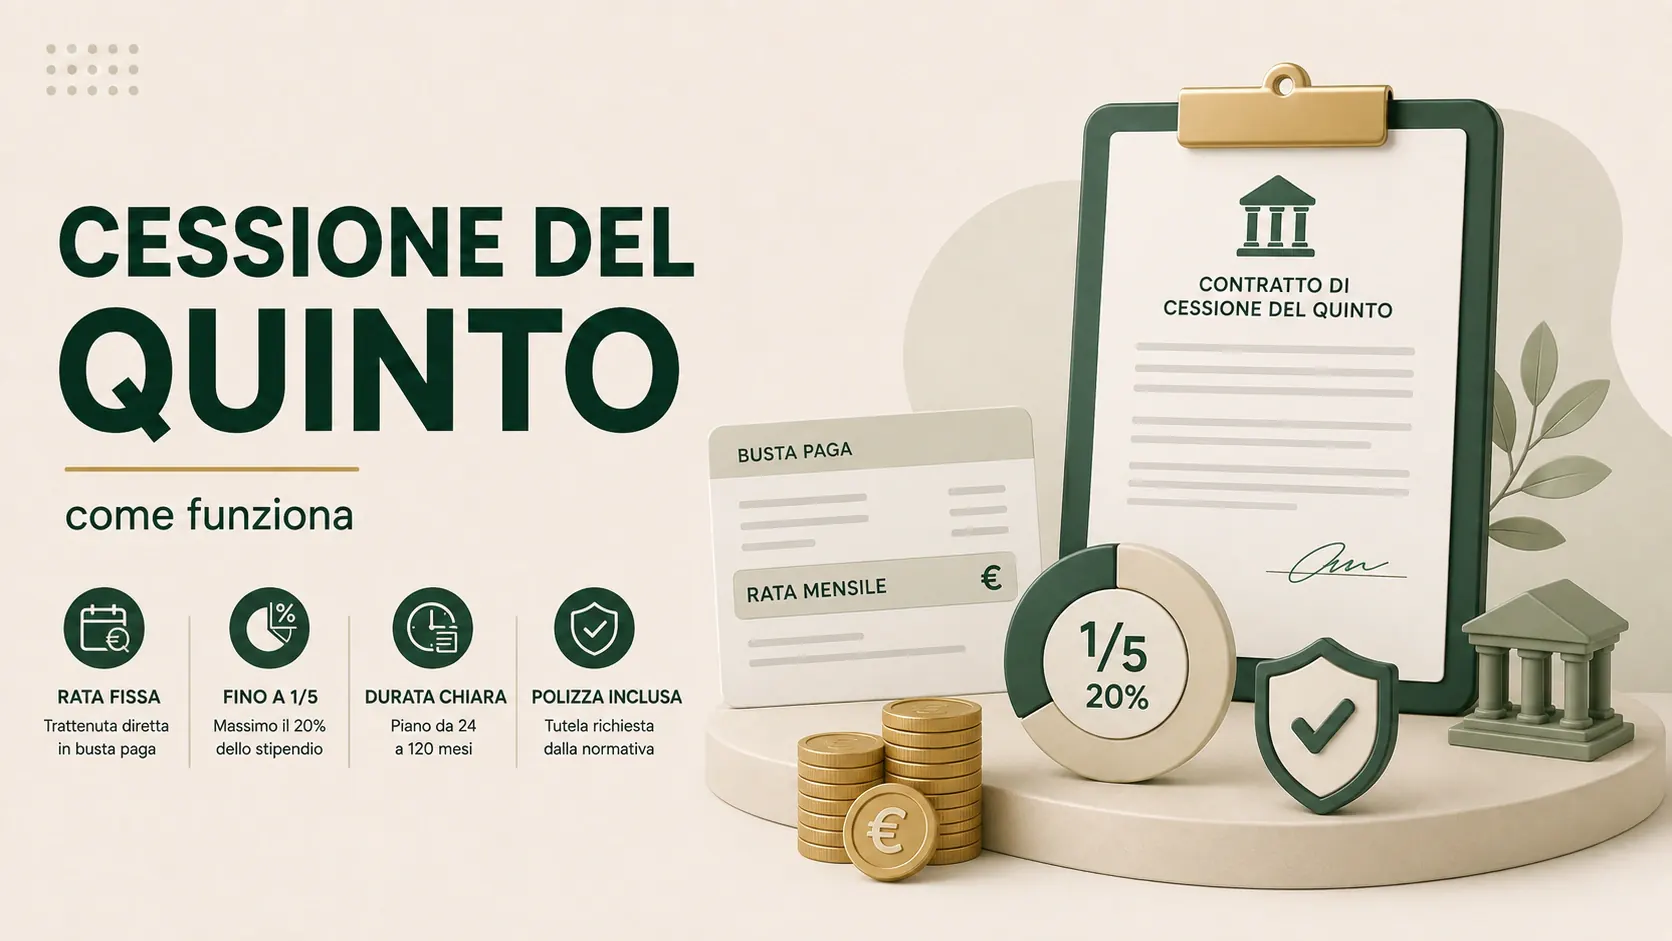 Cessione del quinto
La rata è solo una parte del costo. Capisci come funziona la cessione del quinto e cosa confrontare tra TAEG, durata, assicurazione e importo ricevuto.
Inizia da qui → Pignoramenti
Un pignoramento non significa che ogni somma segua le stesse regole. Vedi cosa accade al conto, i limiti applicabili e cosa cambia per stipendio e pensione.
Inizia da qui → CRIF e protesti
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Inizia da qui → Debiti con il Fisco
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.
Inizia da qui → Bollette e difficoltà di pagamento
Se hai rate o debiti, il prezzo della luce non basta. Confronta costi, condizioni contrattuali e sostenibilità della spesa prima di cambiare offerta.
Inizia da qui →Priorità, piano di rientro e possibili soluzioni quando i debiti diventano difficili da gestire.
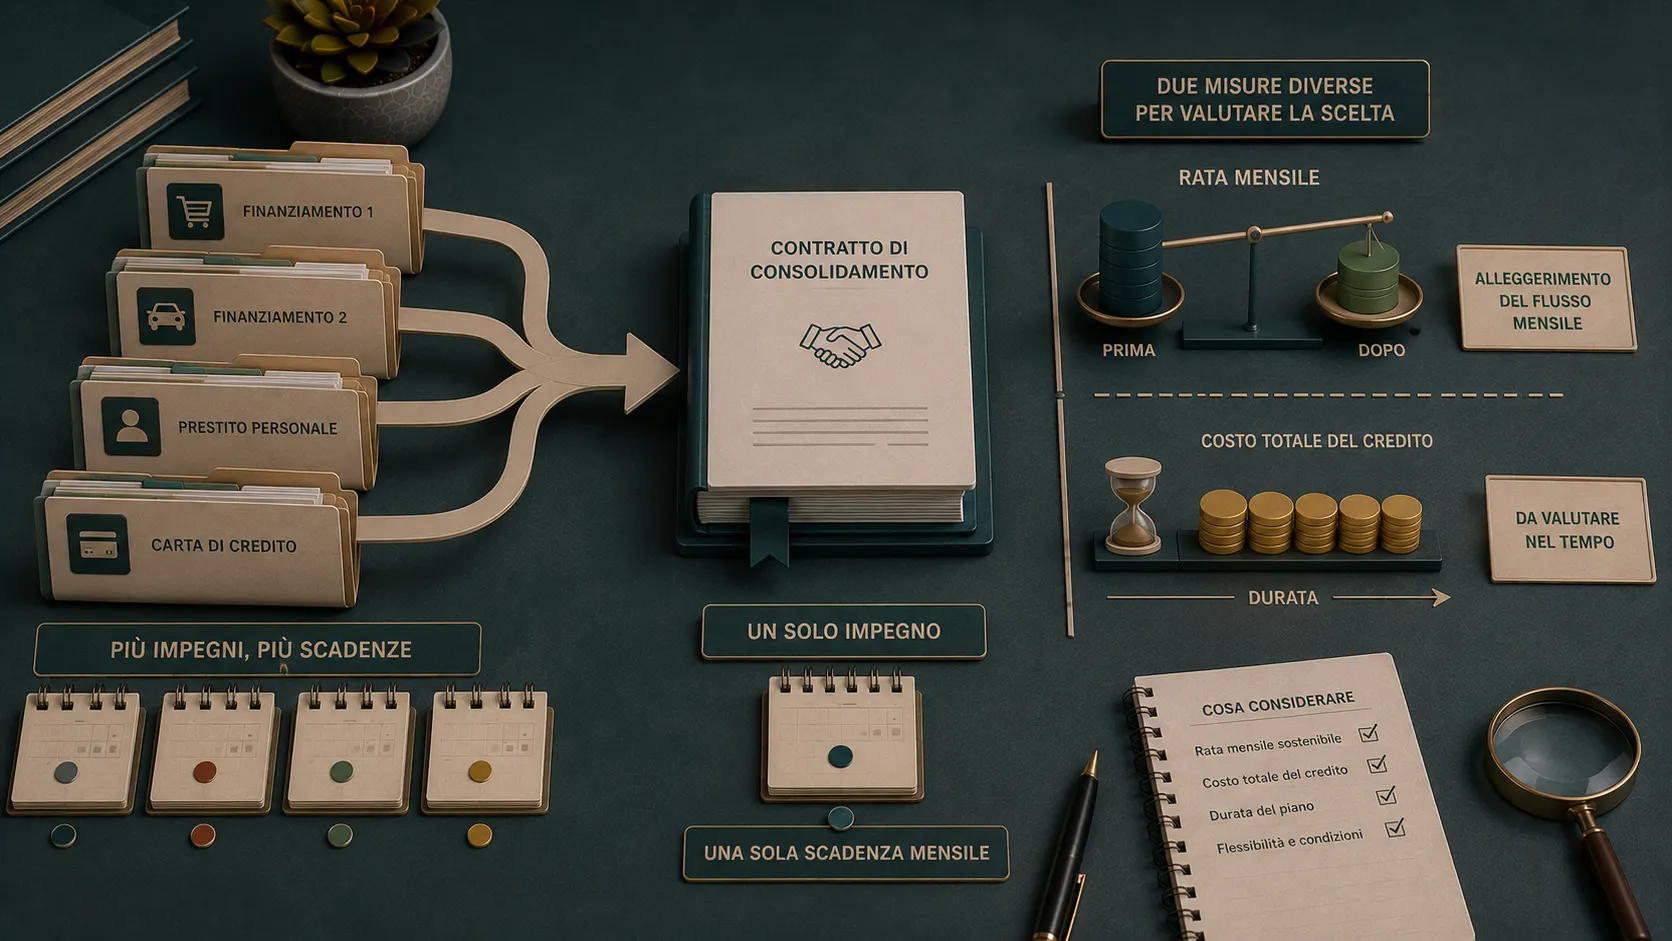
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Pagare meno del debito è possibile solo in determinate condizioni. Capisci come funziona il saldo e stralcio, cosa negoziare e quali rischi evitare.
Procedure per situazioni di debito non più sostenibili, requisiti, OCC ed esdebitazione.
Concordato minore: destinatari, proposta, creditori, OCC, tribunale, continuità, documenti, costi e limiti da verificare.
Esdebitazione del debitore incapiente: requisiti, meritevolezza, OCC, debiti esclusi, nuove utilità e verifiche da fare prima della domanda.
Liquidazione controllata: chi può valutarla, cosa accade a beni e debiti, ruolo del liquidatore, durata ed esdebitazione da verificare.
OCC sovraindebitamento: cosa fa l'Organismo di Composizione della Crisi, registro ufficiale, gestore della crisi, documenti e costi da verificare.
Ristrutturazione dei debiti del consumatore: chi può valutarla, cosa contiene il piano, OCC, tribunale, documenti, costi e limiti.
L’esdebitazione può liberare da alcuni debiti, ma non è una cancellazione automatica. Scopri requisiti, procedura, limiti e debiti che richiedono attenzione.
Prestiti personali, TAEG e accesso al credito.
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Consolidamento debiti con segnalazione CRIF: cosa valuta la banca, quando una richiesta può essere rifiutata e quali controlli fare prima.
Come estinguere prima un prestito: diritto alla riduzione dei costi, indennizzo, richiesta del conteggio e simulatore del capitale residuo.
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.
Guida al prestito cambializzato: rate in cambiali, requisiti variabili, costi, conseguenze del mancato pagamento e controlli prima di firmare.
Prestito con garante: quando può essere richiesto, come viene valutato il garante, cosa firma e quali controlli fare prima di assumere l’obbligo.
Come chiedere un prestito con contratto a tempo determinato: valutazione, durata, documenti, garante, rischi e controlli sul preventivo.
Prestito rifiutato: cause possibili, controlli su SIC e documenti, regola dei 90 giorni, liberatoria e passi utili prima di una nuova domanda.
Senza busta paga non significa senza requisiti. Scopri quali garanzie possono essere richieste, cosa valuta il finanziatore e quali costi confrontare.
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.
Funzionamento, rinnovo, costi e cause di rifiuto.
Come funziona la cessione del quinto della pensione: quota cedibile, pensioni escluse, documenti e controlli da fare prima del preventivo.
Delega di pagamento: meccanismo, ruolo del datore di lavoro, limiti della rata, documenti e controlli da fare prima di accettare un prestito.
Doppio quinto: cosa significa affiancare una delega alla cessione del quinto, quali limiti verificare e perché non basta sommare le due rate.
La cessione del quinto non viene approvata automaticamente. Scopri i motivi di un possibile rifiuto e cosa verificare prima di presentare una nuova richiesta.
Rinnovare può ridurre la rata o dare nuova liquidità, ma può allungare il debito. Controlla tempi, costi, estinzione e nuovo TAEG prima di decidere.
Conto corrente, pignoramento presso terzi e procedure di riscossione.
Come si svolge il pignoramento immobiliare: notifica, trascrizione, custode, perizia, vendita, conversione e possibili esiti.
La prima casa può essere pignorata? Differenze tra banche, creditori privati e Agenzia Entrate-Riscossione, requisiti ed eccezioni.
Il minimo vitale nel 2026 è 1.092,48 €. Scopri la quota pignorabile, il calcolo sull’eccedenza e cosa cambia dopo l’accredito sul conto.
Quanto può essere pignorato dallo stipendio? Vedi i limiti, come cambia il calcolo in base al creditore e cosa succede quando ci sono più pignoramenti.
Conto, stipendio e pensione non seguono sempre le stesse regole. Capisci come funziona il pignoramento presso terzi e quali limiti verificare nel tuo caso.
Se Agenzia Entrate-Riscossione ha pignorato il conto, tempi e soluzioni dipendono dal caso. Vedi cosa verificare e quali passaggi possono incidere sul blocco.
Segnalazioni creditizie e accesso ai servizi bancari.
Come chiedere la cancellazione di un protesto: differenze tra cambiale e assegno, pagamento entro 12 mesi, riabilitazione e documenti.
Essere protestati non esclude automaticamente ogni conto. Scopri soluzioni possibili, requisiti, limiti e verifiche da fare prima della richiesta.
Agenzia Entrate-Riscossione, fermo amministrativo e gestione delle cartelle.
Non esiste un unico termine per ogni cartella. Capisci da cosa dipendono 3, 5 o 10 anni, quali atti possono incidere sui termini e cosa controllare.
Quante rate puoi chiedere nel 2026? Vedi quando si arriva a 84 o 120 rate, quali requisiti contano e cosa succede durante e dopo la rateizzazione.
La scadenza della domanda cambia le opzioni disponibili. Vedi cosa prevede la Rottamazione-quinquies, pagamenti, decadenza e alternative da valutare.
Hai un fermo sull’auto? Capisci quando può essere sospeso o cancellato, cosa cambia con la rateizzazione e quali verifiche fare prima di usare il veicolo.
Un’auto sottoposta a fermo non segue la normale procedura di demolizione. Scopri quali verifiche fare e quando la rottamazione può essere possibile.
Cartelle e rate diventate difficili da sostenere? Metti a confronto rateizzazione, definizioni agevolate e altre strade senza confondere strumenti diversi.
Come ridurre i costi essenziali quando il bilancio è già sotto pressione.
Guide e approfondimenti collegati al tema.
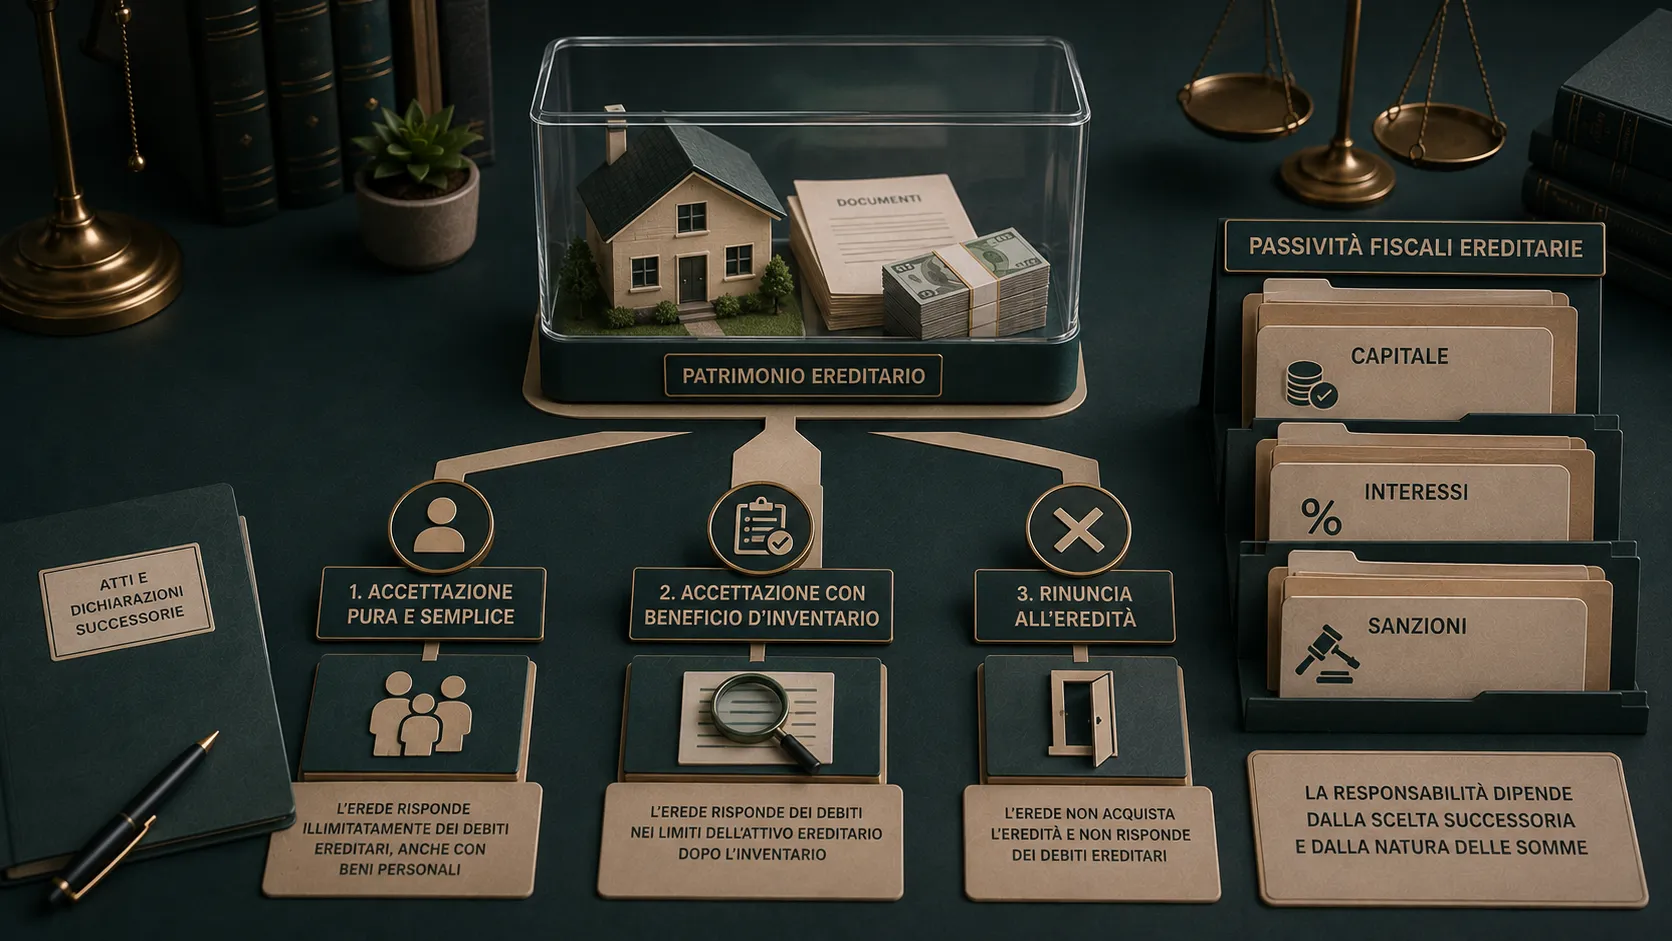
Debiti con Agenzia Entrate-Riscossione ed eredi: somme trasmissibili, sanzioni, rinuncia e accettazione con beneficio d’inventario.
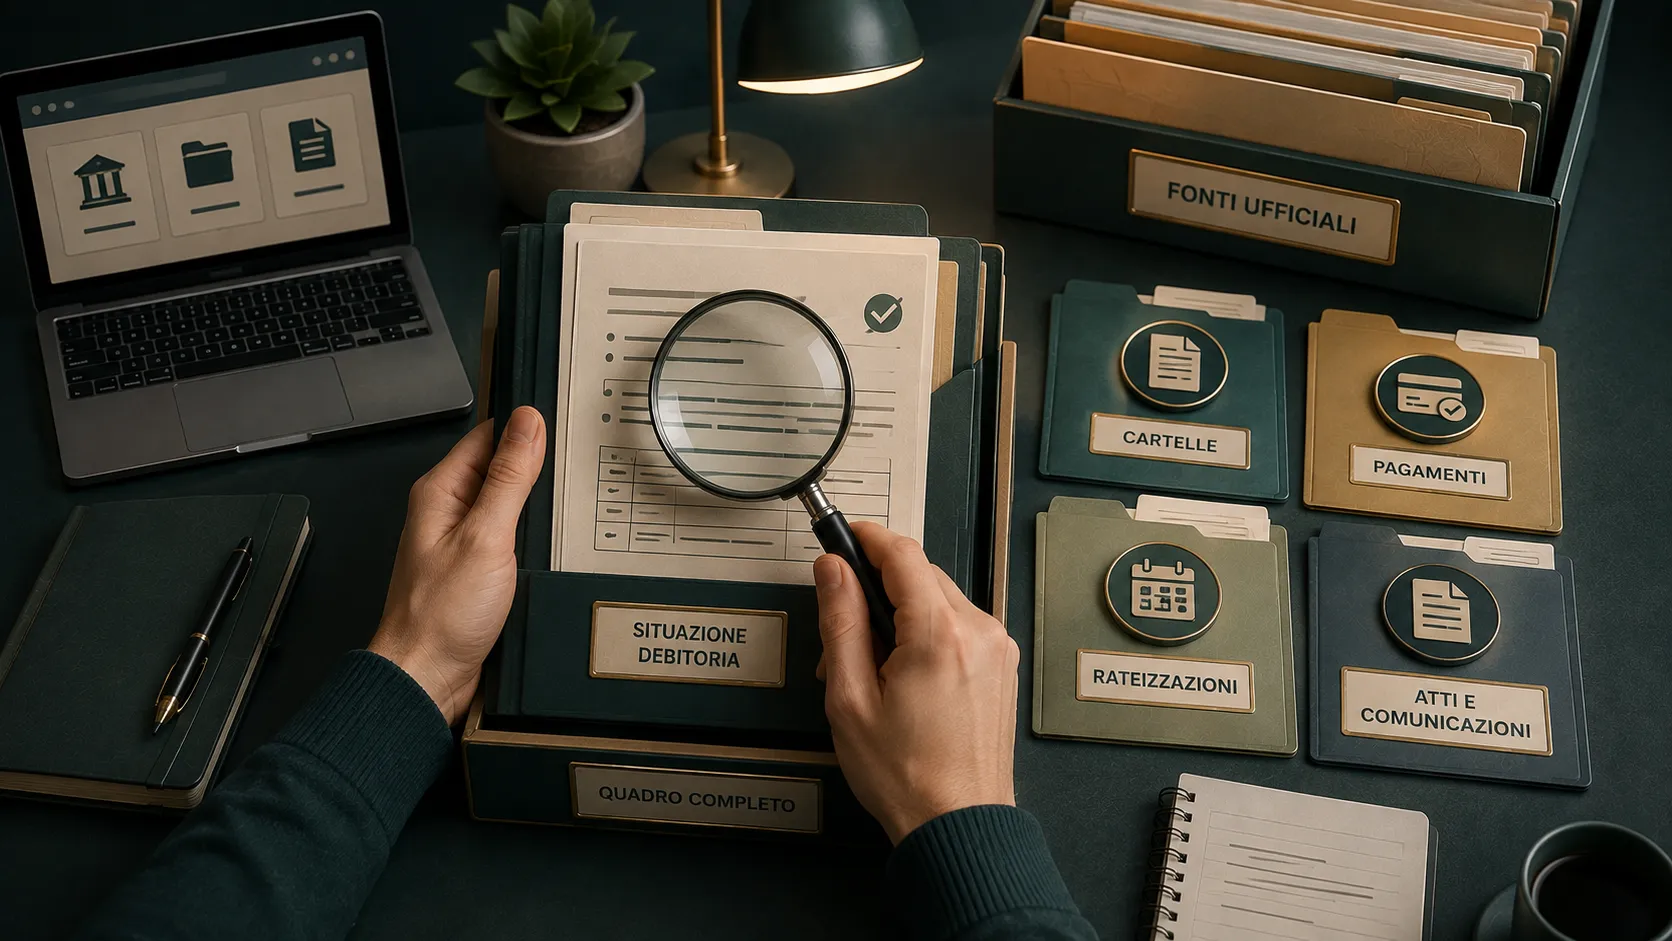
Come controllare cartelle, residui, pagamenti, rate e procedure nell’area riservata di Agenzia Entrate-Riscossione, senza confonderla col cassetto fiscale.
Guide e approfondimenti collegati al tema.
Consolidamento debiti Findomestic: requisiti, importi, durata, cambio rata, salto rata, estinzione anticipata e come valutare il costo totale.
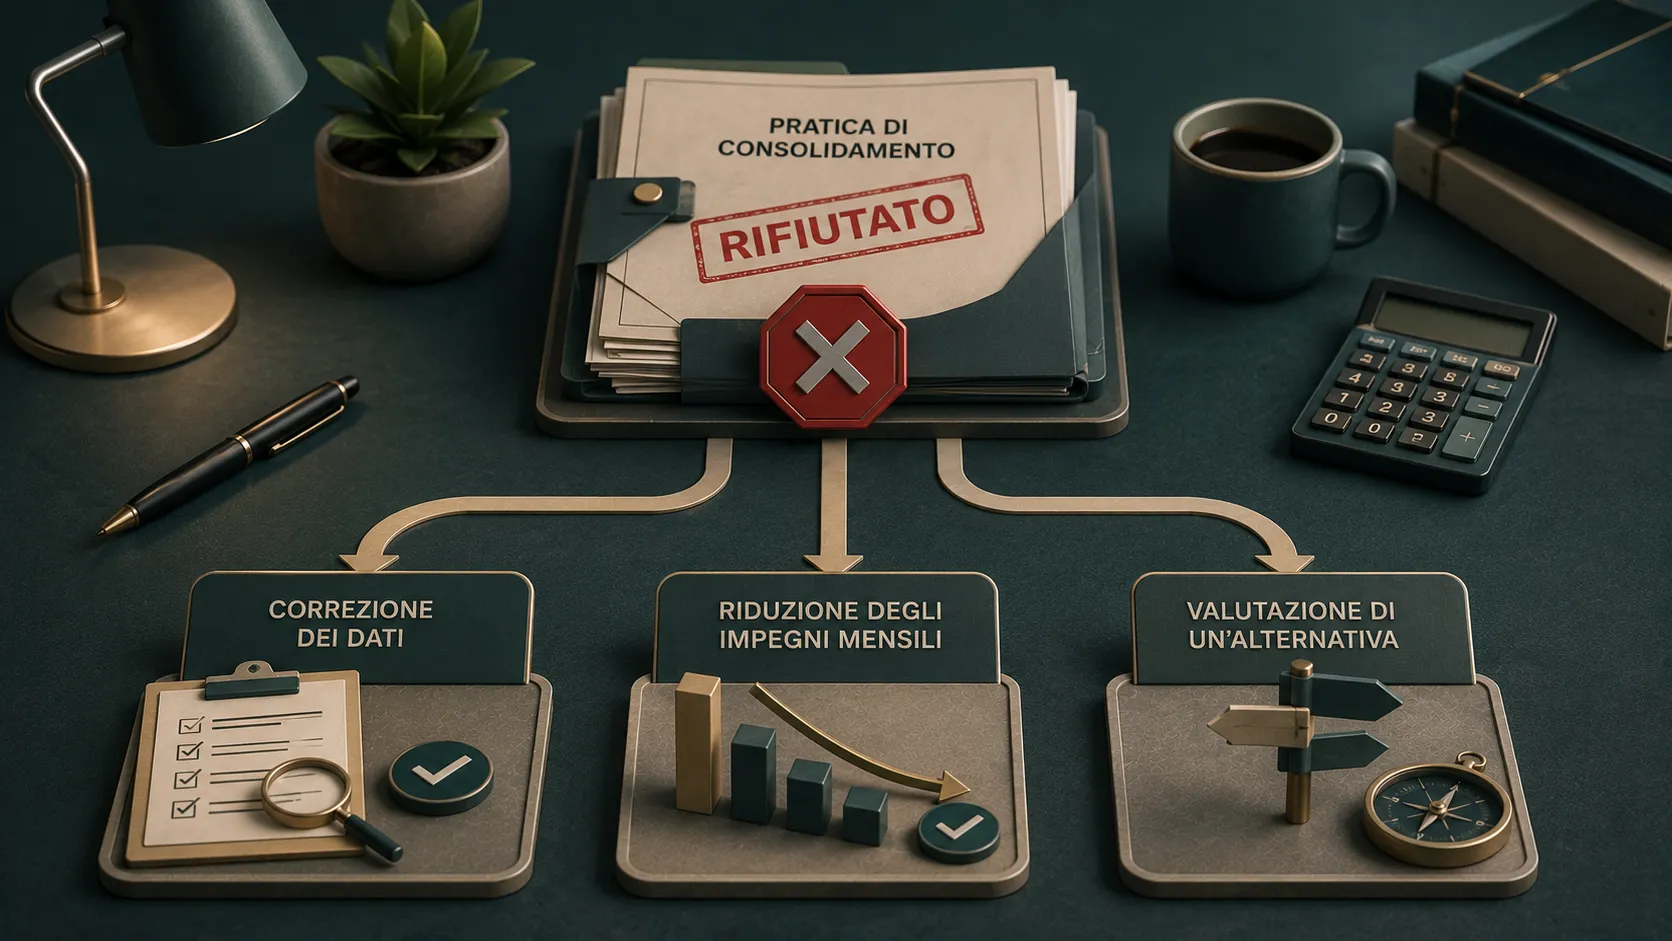
Consolidamento debiti rifiutato: cosa controllare nelle banche dati, quali errori evitare e quali alternative valutare senza peggiorare i debiti.
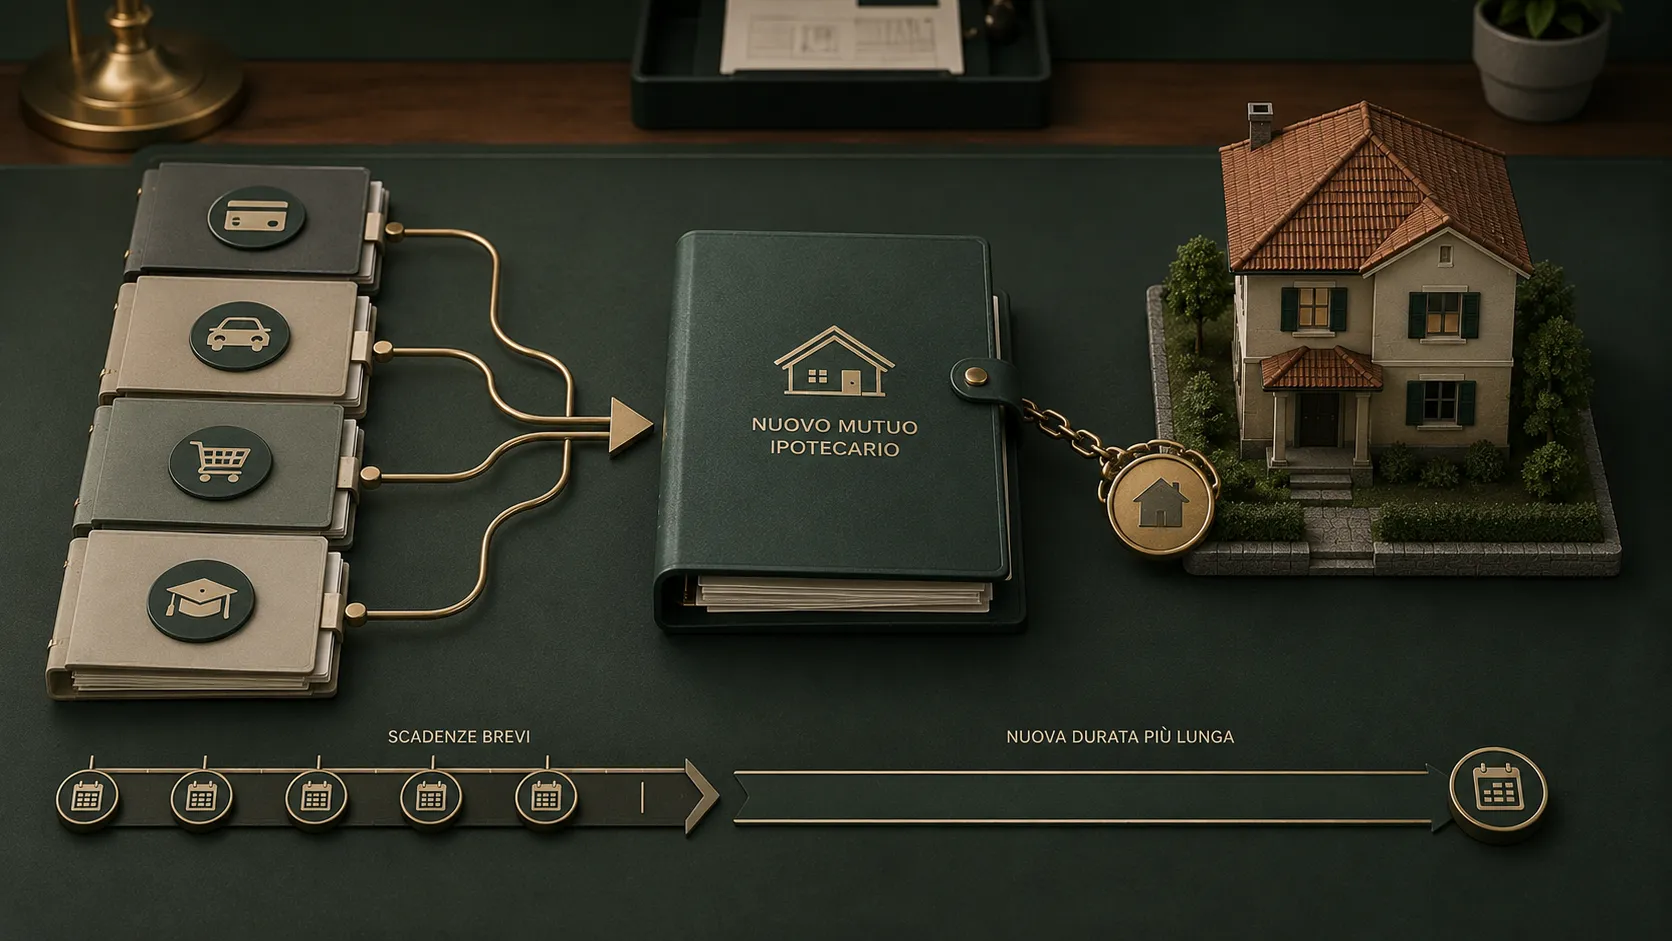
Mutuo per consolidamento debiti: come funziona, quando richiede un’ipoteca, quali costi controllare e perché una rata più bassa può costare di più.
Guide e approfondimenti collegati al tema.
Come funziona il discarico delle cartelle, quali carichi riguarda e perché non comporta automaticamente la cancellazione del debito.
Cos'è l'estratto di ruolo AdER, come richiedere documenti online o con il modello RD1 e quali verifiche non puoi fare dal solo prospetto.
Cosa comporta il preavviso di fermo, se puoi ancora circolare e quali verifiche fare prima che il fermo venga iscritto al PRA.
Quando puoi chiedere la sospensione della riscossione, quali prove servono, come usare il modello SL1 e cosa accade dopo la domanda.
Guide e approfondimenti collegati al tema.
Hai ricevuto un precetto? Scopri quando puoi contestarlo, la differenza tra artt. 615 e 617 c.p.c., i termini e la possibile sospensione.
Cos'è l'ipoteca giudiziale, quali titoli consentono l'iscrizione, come verificarla e perché pagare il debito non basta sempre a cancellarla.
Come funziona l'opposizione al decreto ingiuntivo, termine indicato nell'atto, sospensione, possibili esiti e documenti da controllare.
Cosa può fare una società di recupero crediti, quali documenti chiedere, come verificare il debito e quali condotte possono violare la privacy.
Guide e approfondimenti collegati al tema.
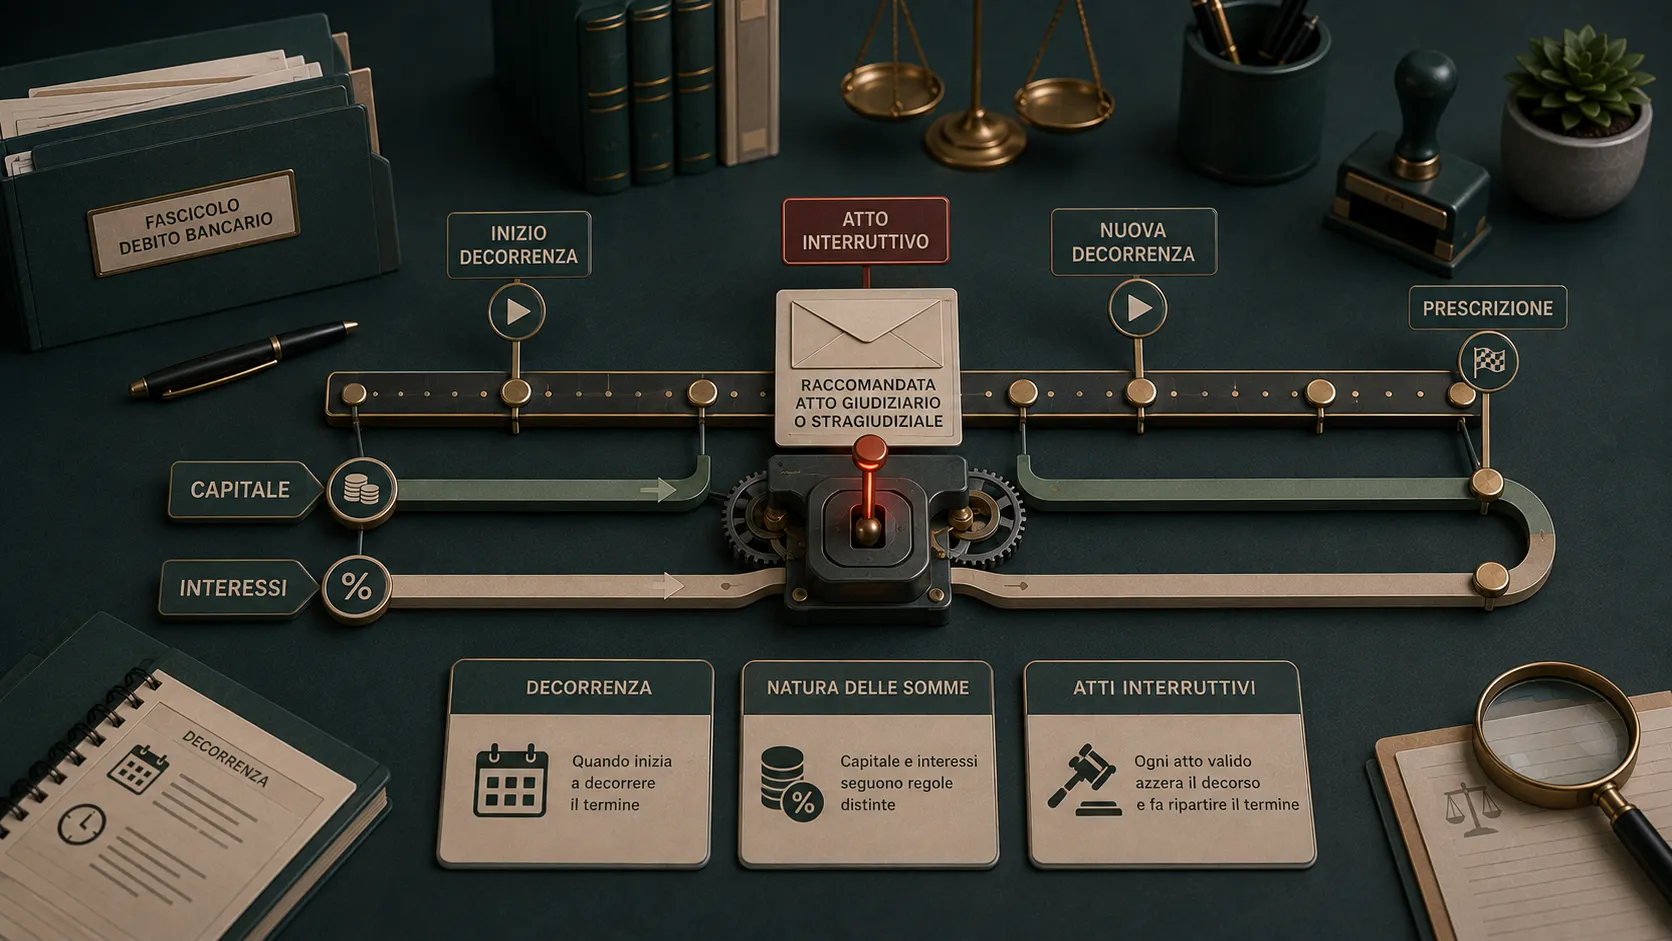
Prescrizione dei debiti bancari: quando si applicano dieci o cinque anni, quali atti interrompono il termine e quali documenti controllare.
Guide e approfondimenti collegati al tema.
Come richiedere gratuitamente i dati CRIF, quali documenti servono, quanto attendere e perché CRIF non è la Centrale dei Rischi.