 Occhio al Conto
La sospensione della cartella esattoriale può essere richiesta ad Agenzia Entrate-Riscossione quando ricorre uno dei motivi previsti e puoi documentarlo. La dichiarazione va presentata entro 60 giorni dalla notifica della cartella o del primo atto di riscossione utile e non comporta automaticamente l’annullamento del debito.
Risposta breve: identifica prima perché la somma non dovrebbe essere riscossa, raccogli la prova e usa il servizio ufficiale o il modello SL1. Una contestazione generica, priva di documento, non equivale a una sospensione accolta.
Sospensione, annullamento e rateizzazione
La sospensione ferma temporaneamente l’attività di riscossione interessata mentre viene verificata la situazione o in esecuzione di un provvedimento. Non elimina da sola il credito.
L’annullamento o sgravio modifica invece la pretesa, in tutto o in parte. La rateizzazione riconosce un debito da pagare secondo un piano e produce gli effetti previsti dalla relativa disciplina.
| Procedura | Obiettivo | Debito cancellato? | Presupposto tipico |
|---|---|---|---|
| Sospensione | Fermare temporaneamente la riscossione | No | Prova di una causa prevista |
| Annullamento/sgravio | Eliminare una pretesa non dovuta | Se disposto dall’ente | Errore o illegittimità riconosciuta |
| Rateizzazione | Pagare nel tempo | No | Debito rateizzabile e domanda accolta |
| Ricorso con cautelare | Chiedere tutela al giudice | Non con la sola sospensione | Atto impugnabile e requisiti processuali |
Confondere questi percorsi può farti presentare la richiesta corretta al destinatario sbagliato oppure perdere un termine.
Quando si può chiedere la sospensione ad AdER
La procedura prevista dalla legge 228/2012 riguarda ipotesi specifiche. Il contribuente dichiara che gli atti emessi dall’ente creditore prima della formazione del ruolo o la cartella sono interessati da una causa che rende la riscossione non dovuta.
Non è uno strumento per chiedere genericamente più tempo o per contestare la propria difficoltà economica. Se la somma è dovuta ma non sostenibile, valuta separatamente la rateizzazione delle cartelle.
Motivi e documenti da preparare
Pagamento già effettuato
Se hai pagato prima della formazione del ruolo, allega una prova che colleghi chiaramente versamento, tributo, periodo ed ente. Una ricevuta con un codice diverso o un pagamento successivo non dimostra necessariamente il motivo selezionato.
Controlla che la somma non sia stata rimborsata, stornata o imputata a un’altra posizione. Evita di inviare soltanto un estratto conto privo della causale completa.
Sgravio o sospensione dell’ente creditore
Se l’ente ha già disposto uno sgravio o una sospensione, allega il relativo provvedimento. Una semplice richiesta ancora senza esito non equivale al documento favorevole.
Identifica l’ufficio che ha emesso l’atto e verifica che numero, anno e importo coincidano con il carico per cui chiedi la sospensione.
Prescrizione o decadenza anteriore al ruolo
La procedura richiama prescrizione o decadenza intervenute prima che il ruolo fosse reso esecutivo. Non ogni prescrizione che ritieni maturata dopo la cartella rientra automaticamente in questa causale.
Per ricostruire termini e atti successivi usa la guida sulla prescrizione della cartella esattoriale. Se la cronologia non è chiara, non scegliere la casella soltanto perché la cartella è vecchia.
Sentenza favorevole
Una sentenza che annulla la pretesa può sostenere la richiesta se riguarda il medesimo debito e non è stata emessa in un giudizio al quale AdER abbia partecipato secondo le condizioni indicate dalla disciplina.
Allega il provvedimento completo e gli elementi che consentono di collegarlo alla cartella. Un dispositivo parziale o riferito a un altro anno può non essere sufficiente.
Altre cause di inesigibilità
La normativa contempla ulteriori cause che rendono il credito non esigibile. Questa voce non è un contenitore per qualsiasi reclamo: descrivi il fatto, indica la fonte e allega la prova.
Il termine di 60 giorni
AdER indica che la domanda deve essere presentata, a pena di decadenza, entro 60 giorni dalla notifica della cartella o di un altro atto della riscossione individuato dalla procedura. La domanda non è ripetibile.
Conta il termine dalla notifica, non dalla data in cui hai scoperto casualmente il debito nell’area riservata. Se la cartella non ti è stata notificata e il primo atto conosciuto è successivo, occorre identificare quale sia il primo atto utile e quale tutela si applichi.
La domanda amministrativa non sospende automaticamente i termini per proporre ricorso. Se esiste una scadenza processuale, trattala come un controllo distinto.
Come presentare la domanda
AdER consente di utilizzare il servizio online dedicato nell’area riservata oppure il modello SL1 attraverso i canali indicati, compresi PEC e sportello secondo le istruzioni aggiornate.
Procedura pratica:
- identifica cartella o atto;
- seleziona il motivo corretto;
- prepara una relazione breve e concreta;
- allega la prova leggibile;
- verifica identità e recapiti;
- invia attraverso il canale ufficiale;
- conserva ricevuta, protocollo e copia integrale.
Cosa succede dopo l’invio
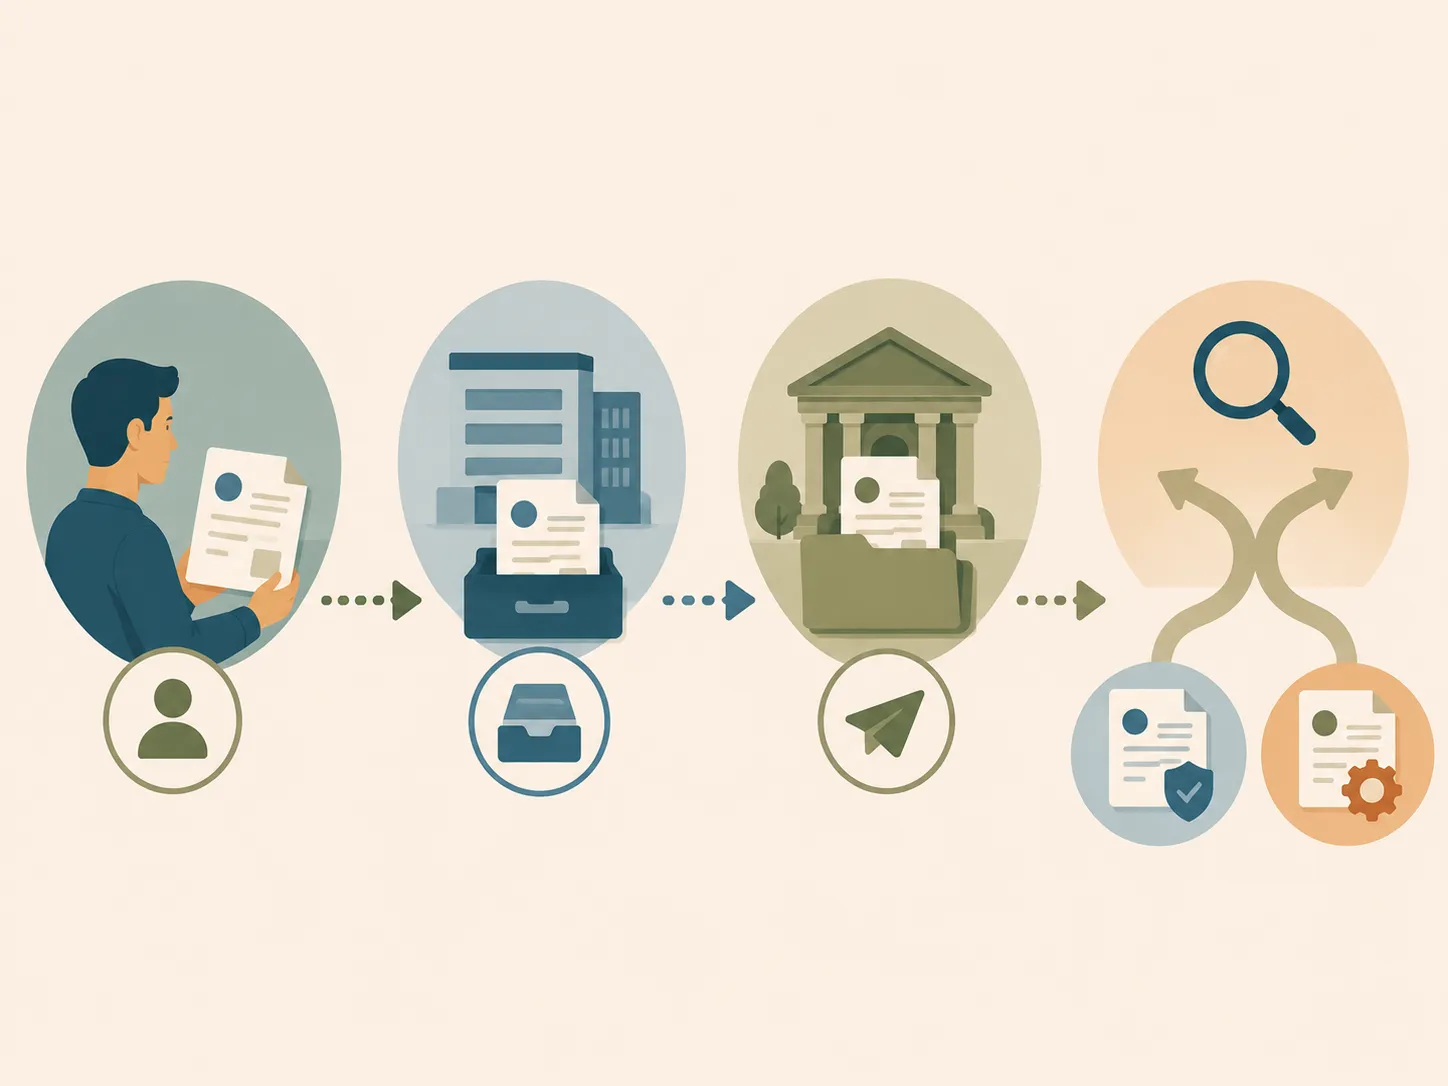
Ricevuta la dichiarazione completa, AdER sospende le iniziative di riscossione relative alle partite interessate e trasmette la documentazione all’ente creditore. L’ente verifica quanto dichiarato e comunica l’esito.
La sospensione iniziale non anticipa la decisione finale. Se la causa è riconosciuta, l’ente adotta i provvedimenti conseguenti; se non è riconosciuta, la riscossione può riprendere.
Controlla che la richiesta sia associata a tutti e soli i carichi indicati. Una domanda riferita a una cartella non sospende automaticamente altre posizioni dello stesso contribuente.
Il silenzio dell’ente
La disciplina prevede effetti specifici quando l’ente non comunica l’esito entro il termine stabilito, ma tali effetti non vanno applicati meccanicamente a ogni domanda o a ogni tipologia di somma. Contano completezza, tempestività e riconducibilità a una delle cause ammesse.
Prima di considerare annullato un carico per decorso del tempo, verifica protocollo, documenti allegati, data di trasmissione all’ente ed eventuali comunicazioni ricevute.
Sospensione amministrativa e giudiziale
La sospensione legale richiesta ad AdER non è l’unica tutela possibile. L’ente creditore può sospendere un proprio atto e il giudice competente può adottare una misura cautelare quando ricorrono i presupposti previsti dal relativo processo.
Giudice, termine e requisiti dipendono dalla natura del credito. Tributi, contributi previdenziali e sanzioni stradali non seguono sempre lo stesso percorso.
La richiesta in autotutela o ad AdER non garantisce che il termine per il ricorso si fermi. Se vuoi contestare l’atto, verifica parallelamente la tutela giurisdizionale pertinente.
Cosa significa “presenza sospensione”
Nella situazione debitoria una posizione può risultare sospesa per cause differenti: domanda del contribuente, provvedimento dell’ente, decisione giudiziale, definizione o altra procedura. La dicitura da sola non chiarisce durata ed effetto finale.
Apri il dettaglio e recupera il provvedimento che ha generato lo stato. Per riconciliare documenti e carichi consulta l’estratto di ruolo AdER.
Quando la domanda non basta
La procedura non risolve automaticamente:
- contestazioni prive di documenti;
- difficoltà economica senza un motivo di inesigibilità;
- vizi che richiedono un ricorso;
- prescrizione maturata secondo una cronologia diversa da quella prevista per l’istanza;
- richieste presentate fuori termine;
- carichi diversi da quelli indicati.
In questi casi può essere necessario rivolgersi all’ente creditore, utilizzare una diversa procedura amministrativa o valutare la tutela giudiziale.
Come monitorare la pratica
Crea una cartella con domanda firmata, allegati, ricevuta di invio, protocollo e comunicazioni successive. Nell’area riservata controlla che lo stato riguardi la cartella corretta e non soltanto una delle partite contenute nell’atto.
Se ricevi un nuovo sollecito mentre la pratica risulta sospesa, confronta numeri e importi prima di concludere che AdER abbia ignorato la domanda. Potrebbe trattarsi di un carico diverso oppure di un esito già comunicato dall’ente creditore.
Errori frequenti
- scegliere “prescrizione” perché la cartella sembra vecchia;
- inviare il modello senza prova;
- presentare la stessa domanda più volte;
- pensare che la domanda annulli il debito;
- ignorare i termini del ricorso;
- allegare una ricevuta riferita a un altro carico;
- confondere AdER con l’ente che ha formato la pretesa;
- non conservare la ricevuta di consegna della PEC.
Domande frequenti
La domanda blocca subito la riscossione?
La procedura prevede la sospensione delle partite interessate dopo la ricezione della dichiarazione completa. Verifica acquisizione, protocollo e carichi associati.
Entro quando devo presentarla?
Entro 60 giorni dalla notifica della cartella o del primo atto utile previsto dalla disciplina. Il calcolo va riferito alla notifica concreta.
Posso usarla per qualsiasi prescrizione?
No. La causale prevista riguarda prescrizione o decadenza intervenute prima che il ruolo fosse reso esecutivo. Altre eccezioni possono richiedere una tutela diversa.
L’istanza sostituisce il ricorso?
No. Non dare per sospesi i termini processuali per il solo fatto di avere presentato la dichiarazione.
Cosa accade se l’ente respinge la richiesta?
La riscossione può riprendere. Valuta l’atto ricevuto, i termini ancora disponibili e la tutela pertinente alla natura del credito.
Il punto
Una buona istanza non parte dal modulo, ma dalla prova. Identifica l’atto, scegli una causa ammessa, documentala e conserva la tracciabilità dell’invio. In parallelo, verifica sempre se esistano termini di ricorso che la domanda amministrativa non ferma.
Ultimo controllo delle fonti: 30 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle entrate-RiscossioneFonte istituzionaleSospensione della riscossione Verificata il 30/08/2026
- Agenzia delle EntrateFonte istituzionaleRichiedere la sospensione della riscossione Verificata il 30/08/2026
- NormattivaNormativaLegge 24 dicembre 2012, n. 228 Verificata il 30/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Cartella esattoriale: cosa controllare prima di pagare
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.
Estratto di ruolo Agenzia Entrate-Riscossione: richiesta e lettura
Cos'è l'estratto di ruolo AdER, come richiedere documenti online o con il modello RD1 e quali verifiche non puoi fare dal solo prospetto.
Prescrizione cartella esattoriale: 3, 5 o 10 anni?
Non esiste un unico termine per ogni cartella. Capisci da cosa dipendono 3, 5 o 10 anni, quali atti possono incidere sui termini e cosa controllare.