 Occhio al Conto
Il pignoramento dello stipendio non significa automaticamente perdere “un quinto” in ogni situazione. La quota cambia in base al tipo di creditore e alla natura del credito. Per Agenzia delle entrate-Riscossione, nel 2026, si applicano fasce specifiche: 1/10 fino a 2.500 euro, 1/7 oltre 2.500 e fino a 5.000 euro, 1/5 oltre 5.000 euro.
Per i creditori ordinari, invece, la regola generale prevista dall’articolo 545 del codice di procedura civile è il limite di un quinto dello stipendio, salvo eccezioni. I crediti alimentari seguono una disciplina diversa e la misura può essere stabilita dal giudice.
Informazioni verificate il 17 agosto 2026. Questa guida spiega le regole generali e non stabilisce quale quota debba essere applicata a un singolo atto già notificato.
Pignoramento stipendio: come funziona in parole semplici
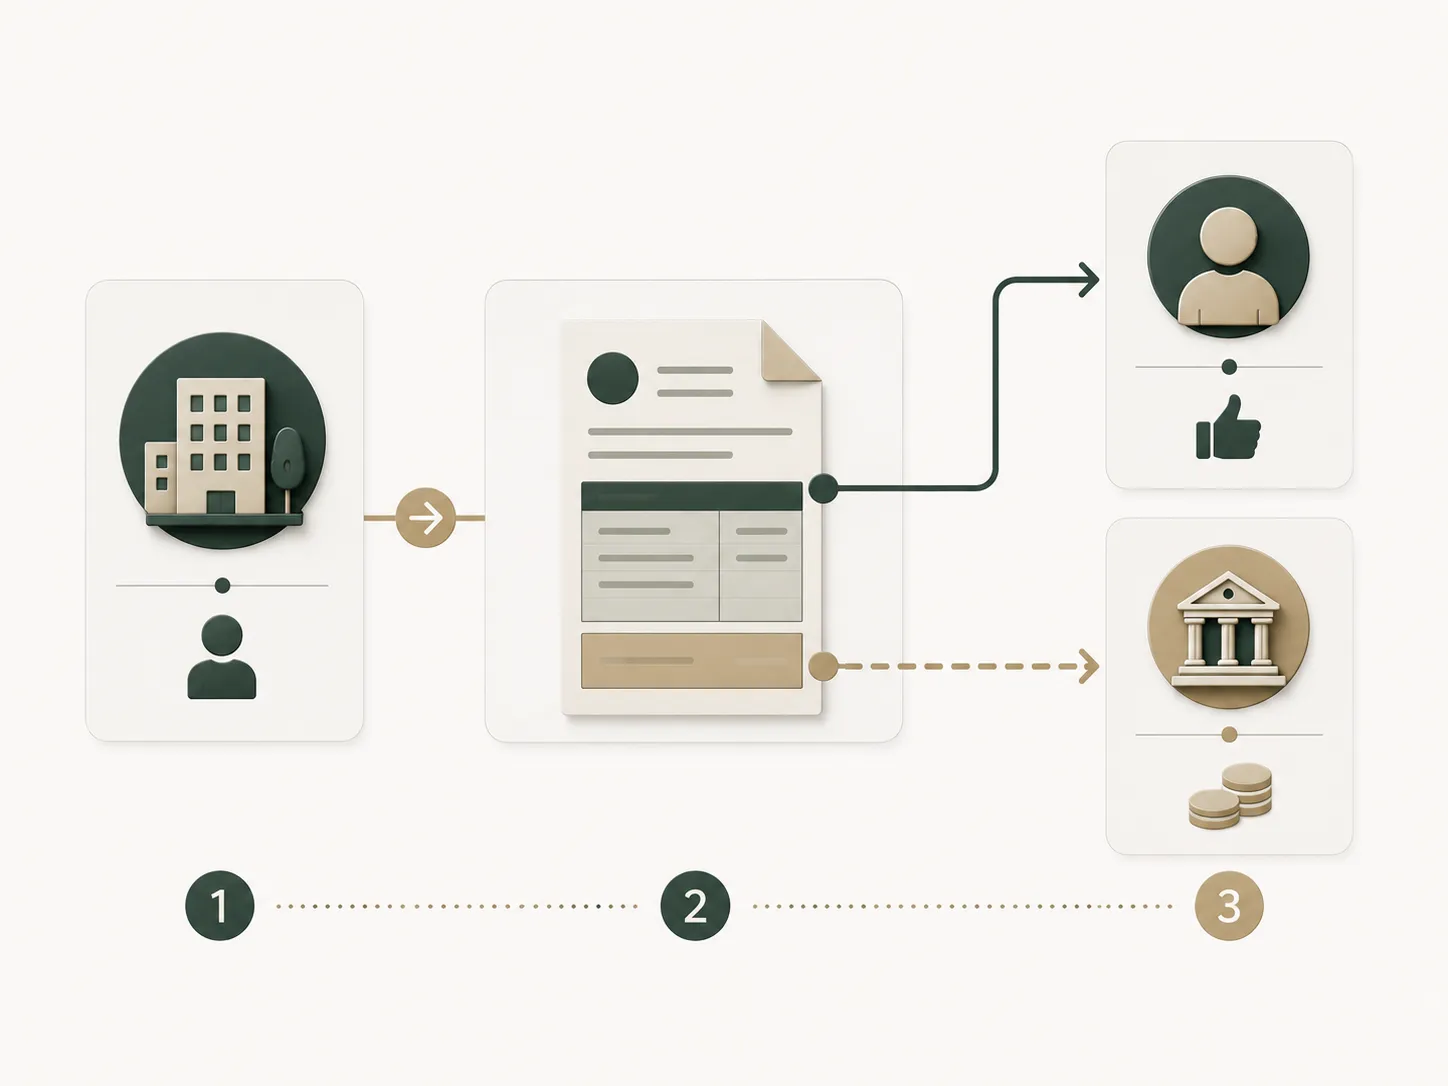
Il pignoramento dello stipendio è una forma di pignoramento presso terzi. Il creditore non prende materialmente il denaro dalla busta paga: il terzo è normalmente il datore di lavoro, che riceve l’atto e deve comportarsi secondo la procedura applicabile.
Da quel momento una parte della retribuzione può essere vincolata e, quando previsto, versata al creditore nei limiti stabiliti dalla legge. La parte restante continua a essere corrisposta al lavoratore.
Se vuoi capire la struttura generale della procedura, puoi leggere anche la guida sul pignoramento presso terzi. Qui ci concentriamo esclusivamente sullo stipendio.
Quanto possono pignorare dallo stipendio
La risposta dipende soprattutto da chi è il creditore e dal tipo di credito azionato.
| Tipo di credito/procedura | Limite generale da conoscere |
|---|---|
| Credito ordinario | Normalmente fino a 1/5 dello stipendio |
| Tributi nella procedura ordinaria ex art. 545 c.p.c. | Fino a 1/5 |
| Credito alimentare | Misura autorizzata dal giudice |
| Agenzia delle entrate-Riscossione fino a 2.500 € | 1/10 |
| AdeR oltre 2.500 € e fino a 5.000 € | 1/7 |
| AdeR oltre 5.000 € | 1/5 |
La tabella è una sintesi. Presenza di più pignoramenti, cessioni, assegni di mantenimento o altre trattenute può modificare il risultato concreto.
Perché “pignorano sempre un quinto” è sbagliato
Il quinto è una regola molto importante, ma non è universale. Nel pignoramento promosso da un creditore ordinario rappresenta normalmente il limite applicabile alla retribuzione.
Quando procede Agenzia delle entrate-Riscossione, il Testo unico della riscossione prevede invece fasce più articolate. Per i crediti alimentari, inoltre, non si applica automaticamente il quinto: la misura è quella autorizzata dal giudice.
Pignoramento dello stipendio da parte di Agenzia delle entrate-Riscossione
Dal 2026 il riferimento normativo della riscossione è il D.Lgs. 33/2025, Testo unico in materia di versamenti e riscossione. L’articolo 171 disciplina i limiti di pignorabilità che corrispondono alle fasce già note nella riscossione esattoriale.
Le quote sono:
- fino a 2.500 euro: un decimo;
- oltre 2.500 euro e fino a 5.000 euro: un settimo;
- oltre 5.000 euro: un quinto.
Agenzia delle entrate-Riscossione riporta le stesse fasce nella propria pagina ufficiale sulle procedure esecutive.
Esempio con stipendio di 1.800 euro
Se, a titolo puramente illustrativo, l’importo netto di riferimento è 1.800 euro, una quota di un decimo equivale a:
1.800 × 1/10 = 180 euro
Lo stesso stipendio, in un pignoramento ordinario soggetto al limite di un quinto, avrebbe come quota teorica massima:
1.800 × 1/5 = 360 euro
L’esempio serve solo a mostrare la differenza tra le due regole. Non stabilisce quale sia la trattenuta corretta in presenza di altri vincoli, componenti retributive particolari o più creditori.
Le soglie AdeR si riferiscono all’importo netto?
La circolare INPS n. 130/2025, nel descrivere i pignoramenti eseguiti dall’Agente della riscossione sulle prestazioni sostitutive della retribuzione, precisa che le soglie devono essere riferite all’importo netto in pagamento, cioè dopo l’imposizione fiscale applicata alla prestazione.
Per una normale busta paga il conteggio concreto va comunque verificato sulla retribuzione effettivamente assoggettata alla trattenuta. Non è prudente ricavare la quota da una voce lorda presa isolatamente dal cedolino.
Creditore ordinario: quando si applica il quinto
L’articolo 545 del codice di procedura civile prevede che stipendi, salari e altre indennità relative al rapporto di lavoro siano pignorabili, per tributi e per ogni altro credito ordinario, nella misura di un quinto.
“In misura di un quinto” non significa che il datore possa trattenere qualunque somma fino a raggiungere rapidamente il debito. Significa che il prelievo periodico deve rispettare il limite previsto sulla retribuzione interessata dalla procedura.
Esempio semplice
Con un importo netto di riferimento di 2.000 euro, un quinto corrisponde a:
2.000 × 20% = 400 euro
Se il credito residuo fosse inferiore alla quota teorica, il prelievo non avrebbe ragione di eccedere quanto ancora dovuto. Spese, interessi e importo complessivo della procedura vanno però letti nell’atto e nei provvedimenti applicabili.
Crediti alimentari: il quinto non è una regola automatica
Per i crediti alimentari la disciplina è diversa. L’articolo 545 c.p.c. prevede che la misura pignorabile sia autorizzata dal presidente del tribunale o da un giudice delegato.
È quindi scorretto applicare automaticamente una percentuale trovata online a un pignoramento per alimenti o mantenimento. In questi casi il provvedimento giudiziario ha un ruolo decisivo.
Cosa succede quando il pignoramento arriva al datore di lavoro
Il datore di lavoro diventa il terzo pignorato. Nella procedura ordinaria deve rendere la dichiarazione prevista dalla legge sulle somme dovute al lavoratore e rispettare il vincolo derivante dall’atto e dai successivi provvedimenti.
Nella riscossione tramite AdeR la procedura può seguire le regole speciali del Testo unico della riscossione, che consente all’Agente della riscossione di rivolgere direttamente al terzo l’ordine di pagamento nei limiti previsti.
Per il lavoratore, l’effetto pratico è che una parte della retribuzione può essere trattenuta prima che lo stipendio venga accreditato sul conto.
Stipendio pignorato dal datore e stipendio già sul conto non sono la stessa cosa
Questa distinzione evita molti errori.
Se il pignoramento colpisce lo stipendio presso il datore di lavoro, si applicano i limiti previsti per il credito retributivo e per il tipo di procedura.
Se invece lo stipendio è già stato accreditato su un conto corrente, entrano in gioco anche le regole sul pignoramento del conto e sul momento dell’accredito. Non è corretto trasferire automaticamente la quota del quinto al saldo bancario.
Per questo caso abbiamo una guida separata sul pignoramento del conto corrente.
Caso AdeR: ultimo stipendio accreditato sul conto
L’articolo 171 del D.Lgs. 33/2025 stabilisce che, quando le somme da stipendio sono accreditate sul conto corrente intestato al debitore, gli obblighi del terzo pignorato non si estendono all’ultimo emolumento accreditato allo stesso titolo.
È una regola specifica della riscossione e non va confusa con la disciplina generale delle somme già presenti sul conto prima del pignoramento.
Esiste un minimo vitale per lo stipendio?
Non va usata per lo stipendio alla fonte la stessa formula monetaria prevista per le pensioni. Nel pignoramento della retribuzione la protezione opera principalmente attraverso limiti percentuali e regole diverse in base alla natura del credito.
Parlare genericamente di “minimo vitale dello stipendio” come se esistesse una soglia fissa in euro valida per tutti può quindi essere fuorviante.
La situazione cambia ancora quando lo stipendio è già accreditato su un conto, perché l’articolo 545 c.p.c. prevede tutele specifiche per determinate somme presenti prima del pignoramento.
Cosa succede se ci sono più pignoramenti
Più creditori possono concorrere sulla stessa retribuzione, ma questo non significa che ciascuno possa semplicemente prendere un quinto senza limiti.
L’articolo 545 c.p.c. prevede che, in caso di simultaneo concorso tra diverse cause di credito contemplate dalla norma, la quota pignorabile possa arrivare fino alla metà della retribuzione. La gestione concreta dipende però dalla natura dei crediti e dall’ordine delle procedure.
La circolare INPS n. 130/2025 richiama espressamente questo limite nel quadro dei gravami concorrenti sulle prestazioni assimilate alla retribuzione.
Due pignoramenti dello stesso tipo significano due quinti?
Non è corretto rispondere automaticamente sì. Crediti della stessa natura e crediti di natura diversa possono seguire regole differenti di concorso e assegnazione.
Se sullo stipendio sono già presenti trattenute e arriva un nuovo pignoramento, il dato decisivo non è il numero dei creditori ma la natura dei crediti e i provvedimenti già in corso.
Cessione del quinto e pignoramento possono convivere?
La presenza di una cessione del quinto non impedisce in assoluto che venga notificato un pignoramento. Tuttavia la coesistenza di cessioni, delegazioni, pignoramenti e altri gravami richiede di verificare i limiti applicabili alla retribuzione residua e il tipo di credito.
Non è quindi corretto sottrarre semplicemente la rata della cessione dallo stipendio e calcolare un nuovo quinto sulla cifra rimasta senza verificare la disciplina specifica.
Se hai entrambi i vincoli, il cedolino e gli atti devono essere letti insieme.
Cosa succede prima del pignoramento AdeR
Nella riscossione esattoriale, il pignoramento non va confuso con la semplice esistenza di una cartella.
AdeR precisa che, quando la cartella di pagamento è stata notificata da più di un anno, l’espropriazione forzata deve essere preceduta dall’avviso di intimazione. Dalla notifica dell’intimazione sono indicati 5 giorni per effettuare il pagamento, restando possibili gli strumenti previsti dalla legge, come rateizzazione o sospensione nei relativi casi e termini.
Per i debiti fino a 1.000 euro, AdeR indica inoltre che non si procede alle azioni esecutive prima che siano trascorsi 120 giorni dall’invio della comunicazione con il dettaglio del debito.
Se devi ricostruire la fase precedente, parti dalla guida alla cartella esattoriale.
Rateizzazione: ferma sempre il pignoramento dello stipendio?
No. Non è corretto dire che la semplice presentazione di una domanda di rateizzazione faccia scomparire automaticamente qualsiasi pignoramento già iniziato.
AdeR indica che prima dell’avvio delle procedure esecutive restano disponibili, se ne ricorrono le condizioni, strumenti come rateizzazione e sospensione. Gli effetti di una dilazione su una procedura già notificata o già perfezionata dipendono però dalla fase raggiunta e dalle regole applicabili.
Per questo, se esiste già un atto di pignoramento, bisogna verificare la posizione concreta invece di affidarsi alla formula “rateizzo e si blocca tutto”.
Cosa controllare se hai ricevuto un atto di pignoramento dello stipendio
Una verifica ordinata parte dai documenti, non dalla percentuale vista in un motore di ricerca.
- identifica chi è il creditore;
- verifica se si tratta di procedura ordinaria o Agenzia delle entrate-Riscossione;
- controlla l’importo complessivo per cui si procede;
- verifica la data delle notifiche;
- controlla la quota che il datore sta effettivamente trattenendo;
- individua eventuali cessioni o altri pignoramenti già presenti;
- se il debito deriva da una cartella, ricostruisci anche gli atti precedenti;
- se ritieni che il limite applicato sia errato, fai verificare gli atti e il cedolino attraverso il canale competente o un professionista qualificato.
Il punto non è cercare di sottrarre la retribuzione al vincolo. È verificare che la procedura e la quota applicata rispettino i limiti previsti per quel tipo di credito.
Domande frequenti
Quanto possono pignorare da uno stipendio di 1.500 euro?
Dipende dal creditore. In una procedura ordinaria soggetta al limite del quinto, la quota teorica è 300 euro. Se procede AdeR e l’importo di riferimento rientra nella fascia fino a 2.500 euro, la quota prevista è un decimo, quindi 150 euro. Eventuali altri gravami possono cambiare il risultato concreto.
Quanto possono pignorare da uno stipendio di 2.000 euro?
Con la regola ordinaria del quinto, l’esempio teorico è 400 euro. Con AdeR, nella fascia fino a 2.500 euro, l’esempio è 200 euro. Il calcolo effettivo va verificato sull’importo rilevante e sulle trattenute già presenti.
Il datore di lavoro può licenziarmi perché ho un pignoramento?
Il pignoramento è una procedura che impone al datore obblighi come terzo pignorato. Questa guida non individua nel pignoramento, di per sé, una regola che autorizzi automaticamente un licenziamento. Eventuali questioni lavoristiche ulteriori dipendono dal rapporto e dai fatti concreti.
Il pignoramento viene calcolato sul lordo o sul netto?
Le fonti amministrative richiamano, per le prestazioni sostitutive della retribuzione e per le fasce AdeR, l’importo netto in pagamento dopo le ritenute fiscali. Per una busta paga concreta bisogna verificare quali voci formano la base interessata dalla trattenuta: non basta prendere il lordo mensile senza ulteriori controlli.
Se cambio datore di lavoro il pignoramento sparisce?
Non è prudente considerare il cambio di lavoro come un modo per cancellare il debito o la procedura. Gli effetti del pignoramento e gli eventuali nuovi atti dipendono dalla situazione processuale e dal nuovo rapporto di lavoro.
Con una cessione del quinto possono pignorarmi anche lo stipendio?
La cessione non rende automaticamente lo stipendio immune da pignoramento. La coesistenza dei vincoli deve però rispettare i limiti applicabili e va calcolata considerando la natura dei crediti e le trattenute già presenti.
Se rateizzo una cartella il pignoramento si ferma?
Non sempre. La rateizzazione può avere effetti diversi a seconda che la procedura esecutiva non sia ancora iniziata oppure sia già stata notificata o abbia raggiunto una fase successiva. Un atto già ricevuto va verificato nella sua sequenza concreta.
Il punto
La domanda “quanto possono pignorarmi?” non ha una sola percentuale valida per tutti. Devi distinguere creditore ordinario, credito alimentare e Agenzia delle entrate-Riscossione, oltre a verificare se la trattenuta avviene presso il datore o se le somme sono già sul conto.
Nel 2026, per AdeR, il riferimento aggiornato è il D.Lgs. 33/2025, con le fasce 1/10, 1/7 e 1/5. Per il quadro generale dei crediti retributivi resta centrale l’articolo 545 del codice di procedura civile.
Le regole possono cambiare e una procedura concreta può avere elementi che una guida generale non vede. Per questo percentuale, atti precedenti e trattenute già presenti vanno sempre letti insieme.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle entrate-RiscossioneAutoritàProcedure esecutive Verificata il 17/08/2026
- NormattivaNormativaD.Lgs. 24 marzo 2025, n. 33 - Testo unico in materia di versamenti e riscossione Verificata il 17/08/2026
- INPSAutoritàCircolare n. 130 del 30 settembre 2025 - Pignorabilità e trattenute Verificata il 17/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Pignoramento presso terzi: cosa possono bloccare davvero?
Conto, stipendio e pensione non seguono sempre le stesse regole. Capisci come funziona il pignoramento presso terzi e quali limiti verificare nel tuo caso.
Conto corrente pignorato: quali soldi puoi ancora usare?
Un pignoramento non significa che ogni somma segua le stesse regole. Vedi cosa accade al conto, i limiti applicabili e cosa cambia per stipendio e pensione.
Cartella esattoriale: cosa controllare prima di pagare
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.