 Occhio al Conto
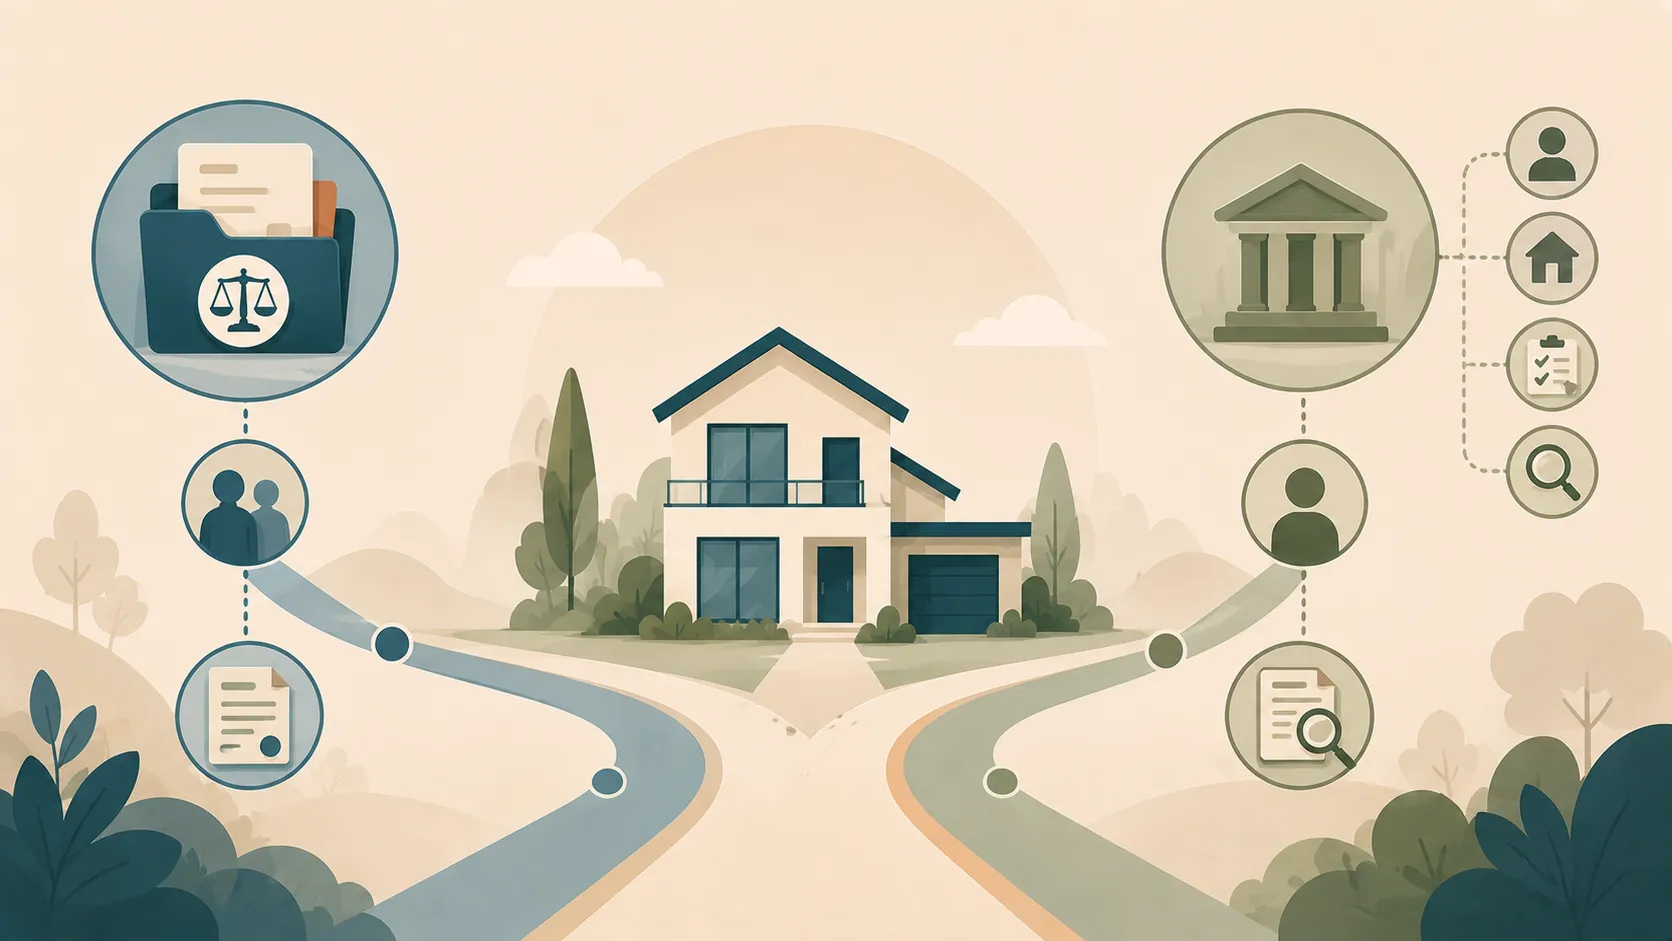
La prima casa può essere pignorata da una banca o da un altro creditore privato. La protezione speciale di cui si parla più spesso riguarda invece Agenzia Entrate-Riscossione e opera soltanto quando ricorrono tutte le condizioni stabilite dall’articolo 76 del DPR 602/1973.
In breve: prima di cercare una soglia, identifica chi è il creditore. Le regole della riscossione fiscale non creano un divieto generale valido per mutui, condominio, fornitori o altri creditori privati.
“Prima casa” e “unico immobile” non sono sinonimi
Nel linguaggio comune “prima casa” può indicare l’abitazione acquistata con agevolazioni fiscali. La disciplina dell’espropriazione da parte di Agenzia Entrate-Riscossione usa invece condizioni riferite all’unico immobile di proprietà, adibito a uso abitativo e nel quale il debitore risiede anagraficamente, con esclusione delle abitazioni appartenenti alle categorie catastali indicate dalla legge.
Possedere un solo immobile non basta quindi a risolvere ogni verifica. Vanno controllati uso, residenza, categoria catastale, proprietà di altri beni immobili e soggetto che procede.
| Espressione | Cosa indica |
|---|---|
| Prima casa | concetto usato anche per agevolazioni fiscali all’acquisto |
| Abitazione principale | immobile in cui la persona dimora e risiede secondo il contesto normativo |
| Unico immobile | assenza di altri immobili di proprietà, da verificare sul patrimonio |
| Casa non di lusso | requisito collegato alle categorie catastali richiamate dalla norma |
Banche e creditori privati
Il Codice di procedura civile non prevede una generale impignorabilità dell’abitazione solo perché è la prima o l’unica casa del debitore. Una banca con mutuo ipotecario o un altro creditore munito di titolo può avviare l’esecuzione secondo le regole applicabili.
Questo non significa che una lettera di recupero crediti consenta immediatamente di vendere l’immobile. Servono titolo esecutivo, precetto e procedura di pignoramento immobiliare. Se hai ricevuto il precetto ma il pignoramento non è ancora iniziato, verifica separatamente l’opposizione al precetto.
Mutuo non pagato
Nel mutuo ipotecario la casa garantisce il finanziamento. In caso di inadempimento, la banca può utilizzare la garanzia e avviare l’esecuzione nel rispetto del contratto e della legge.
Il fatto che il debitore viva nell’immobile non elimina l’ipoteca volontaria concessa al momento del mutuo.
Altri debiti privati
Anche un creditore non ipotecario può agire sull’immobile dopo aver ottenuto il titolo necessario. La presenza di ipoteche anteriori e il valore del bene possono influenzare la convenienza dell’azione, ma non creano da soli un divieto legale.
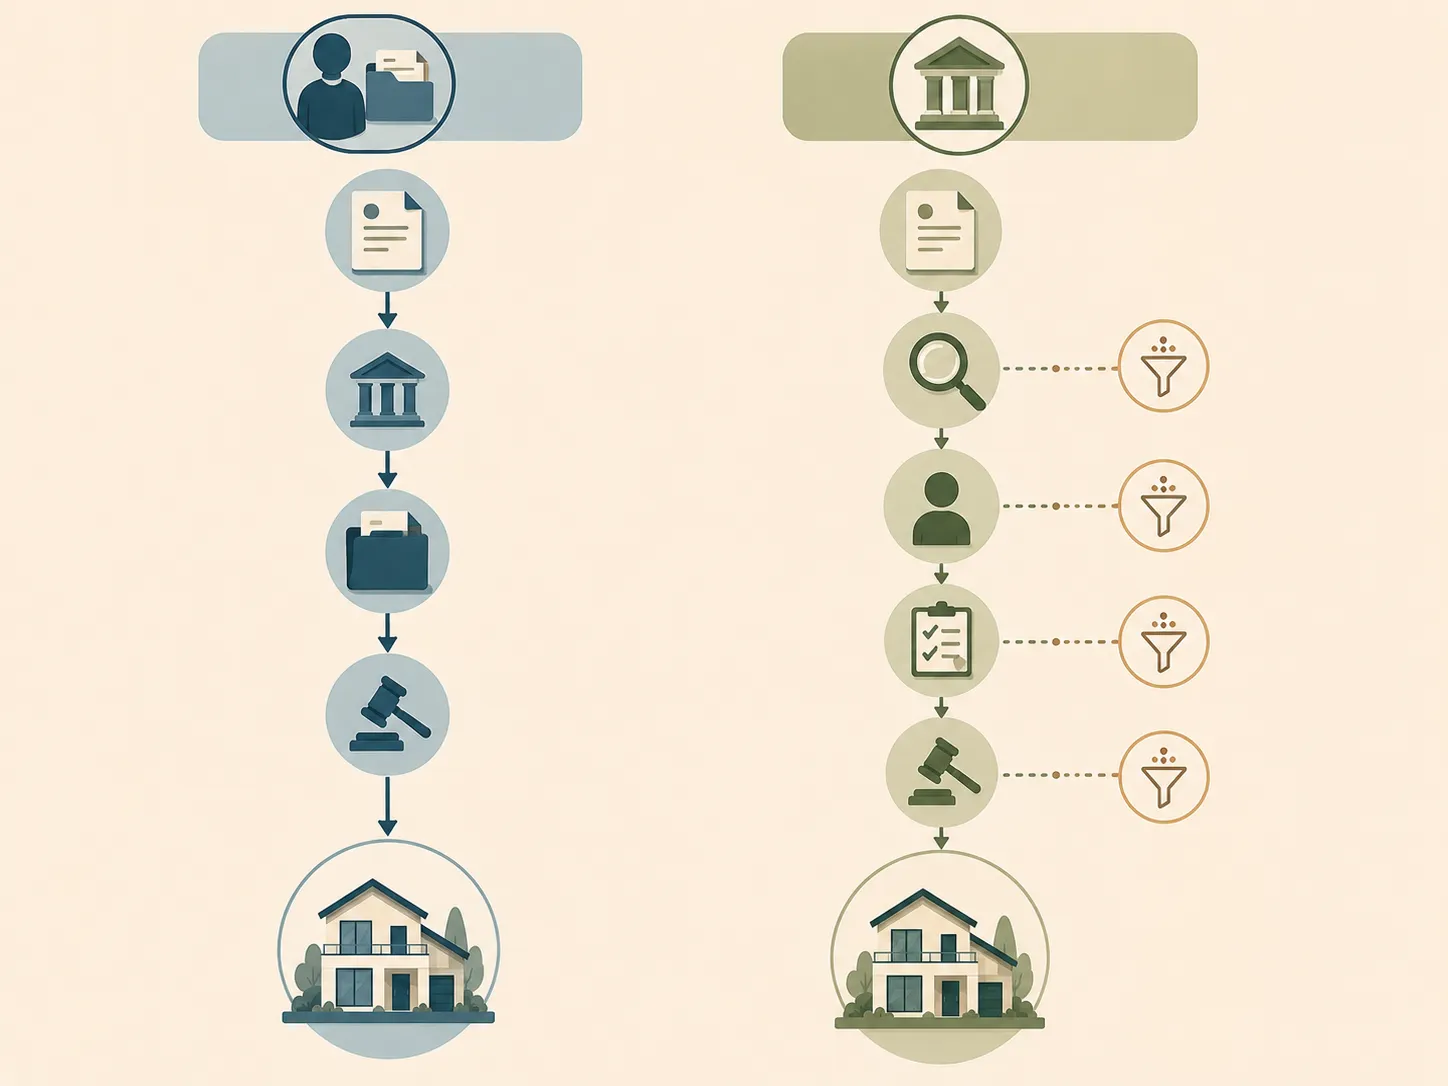
Quando Agenzia Entrate-Riscossione non può espropriare l’abitazione
L’articolo 76 del DPR 602/1973 impedisce all’agente della riscossione di procedere all’espropriazione dell’unico immobile del debitore quando ricorrono congiuntamente le condizioni previste.
In sintesi, occorre verificare che:
- sia l’unico immobile di proprietà;
- sia adibito a uso abitativo;
- il debitore vi risieda anagraficamente;
- non appartenga alle categorie catastali A/8 o A/9 e non abbia le caratteristiche di lusso richiamate dalla norma.
Non trasformare l’elenco in un’autocertificazione informale. Visure, categoria catastale e residenza devono rappresentare la situazione effettiva.
Quando la riscossione fiscale può procedere
Se il debitore possiede altri immobili, la protezione dell’unico immobile non si applica. L’espropriazione fiscale resta comunque subordinata alle condizioni e alle soglie previste dall’articolo 76.
La disciplina prevede, tra l’altro, che il credito superi 120.000 euro, che sia stata iscritta ipoteca e che siano trascorsi almeno sei mesi dall’iscrizione senza che il debito sia stato estinto. Deve inoltre essere verificato il valore degli immobili secondo le regole indicate dalla norma.
La soglia non va isolata dagli altri requisiti. Un debito superiore a 120.000 euro non rende automaticamente espropriabile l’unico immobile protetto, mentre un debito privato non beneficia di quella soglia.
Ipoteca e pignoramento non coincidono
Agenzia Entrate-Riscossione può trovarsi nelle condizioni per iscrivere ipoteca senza poter procedere all’espropriazione dell’unico immobile protetto. L’ipoteca è una misura cautelare; il pignoramento avvia la vendita forzata.
Per comprendere titolo, iscrizione ed eventuale cancellazione, leggi la guida all’ipoteca giudiziale, ricordando che l’ipoteca fiscale segue una disciplina distinta.
Se possiedi una quota o un altro immobile
La verifica dell’“unico immobile” non può ignorare quote, nuda proprietà o altri diritti reali. Anche un bene che il debitore non considera una vera seconda casa può essere rilevante.
Occorre quindi ricostruire il patrimonio immobiliare con visure aggiornate, non con la sola dichiarazione “abito soltanto qui”.
Esiste una nuova legge che salva la prima casa?
Le ricerche online mostrano spesso la formula “nuova legge pignoramento prima casa”. Alla data di verifica non è stata individuata una nuova regola generale che renda impignorabile la prima casa verso ogni creditore.
Molti contenuti ripropongono o semplificano i limiti già previsti per Agenzia Entrate-Riscossione. Prima di fidarti di un titolo, controlla numero e data della norma citata e verifica se riguarda creditori privati o riscossione fiscale.
Cosa controllare negli atti
- identità del creditore procedente;
- natura privata o fiscale del debito;
- titolo esecutivo e precetto;
- elenco completo degli immobili e delle quote possedute;
- destinazione abitativa e residenza;
- categoria catastale;
- eventuale ipoteca, data e importo;
- fase della procedura.
Se si tratta di debiti fiscali, confronta la posizione con le guide su come vedere i debiti con Agenzia Entrate-Riscossione e rateizzazione delle cartelle.
Strade da valutare
Le possibilità dipendono dalla fase: verifica degli atti, pagamento, accordo, rateizzazione quando applicabile, conversione del pignoramento o strumenti per il sovraindebitamento. Nessuna di queste soluzioni blocca sempre e automaticamente ogni procedura.
Se l’esposizione riguarda più creditori e non è sostenibile, può essere utile comprendere le procedure di sovraindebitamento, senza usarle come promessa di salvataggio dell’immobile.
Errori frequenti
- applicare alla banca i limiti previsti per Agenzia Entrate-Riscossione;
- considerare “prima casa” e “unico immobile” sinonimi;
- ignorare quote o altri diritti immobiliari;
- confondere ipoteca e pignoramento;
- credere a una “nuova legge” senza fonte primaria;
- aspettare l’asta prima di controllare gli atti.
Domande frequenti
La banca può pignorare la prima casa?
Sì, se possiede il titolo e segue la procedura prevista. La protezione speciale della riscossione fiscale non si applica automaticamente alle banche.
Agenzia Entrate-Riscossione può iscrivere ipoteca sull’unica casa?
Il divieto di espropriazione non coincide con un divieto generale di ipoteca. Occorre verificare le condizioni delle procedure cautelari e l’importo del debito.
Basta trasferire la residenza?
No. Residenza, uso abitativo, proprietà e categoria catastale sono elementi distinti; modifiche strumentali possono inoltre avere conseguenze e non eliminano atti già compiuti.
La soglia di 120.000 euro vale per tutti i creditori?
No. È collegata alla disciplina speciale dell’espropriazione immobiliare da parte dell’agente della riscossione.
Il punto
La frase “la prima casa non si può pignorare” è incompleta. Per sapere quale regola si applica bisogna identificare il creditore e verificare tutti i requisiti dell’immobile e della procedura.
Ultimo controllo delle fonti: 29 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaDPR 602/1973, articolo 76 Verificata il 29/08/2026
- NormattivaNormativaCodice di procedura civile Verificata il 29/08/2026
- Agenzia delle entrate-RiscossioneFonte istituzionaleProcedure cautelari Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Opposizione all’atto di precetto: motivi, termini e procedura
Hai ricevuto un precetto? Scopri quando puoi contestarlo, la differenza tra artt. 615 e 617 c.p.c., i termini e la possibile sospensione.
Pignoramento immobiliare: come funziona e cosa succede all'immobile
Come si svolge il pignoramento immobiliare: notifica, trascrizione, custode, perizia, vendita, conversione e possibili esiti.
Ipoteca giudiziale: come nasce, cosa comporta e come si cancella
Cos'è l'ipoteca giudiziale, quali titoli consentono l'iscrizione, come verificarla e perché pagare il debito non basta sempre a cancellarla.
Troppi debiti con Agenzia Entrate: cosa puoi fare ora?
Cartelle e rate diventate difficili da sostenere? Metti a confronto rateizzazione, definizioni agevolate e altre strade senza confondere strumenti diversi.