 Occhio al Conto
Il discarico delle cartelle esattoriali non cancella automaticamente il debito del contribuente. Nel nuovo sistema della riscossione, il discarico libera Agenzia Entrate-Riscossione dalla gestione della quota non riscossa e la restituisce all’ente creditore, che può adottare le iniziative consentite dalla legge.
Risposta breve: “discarico dopo cinque anni” non significa “cartella annullata dopo cinque anni”. Il termine riguarda la gestione del carico affidato ad AdER; prescrizione, annullamento, stralcio e rottamazione sono istituti diversi.
Cos’è il discarico delle quote
Un ente creditore affida somme ad Agenzia Entrate-Riscossione perché ne curi il recupero. Se la quota non viene riscossa, la riforma disciplina quando debba uscire dal carico dell’agente e tornare nella disponibilità dell’ente.
Il discarico è quindi, prima di tutto, un passaggio nel rapporto tra ente creditore e agente della riscossione. Il contribuente non riceve per questo una liberazione automatica da ogni obbligazione.
Come funziona il termine del quinto anno
Il D.Lgs. 110/2024 stabilisce, come regola generale, il discarico automatico al 31 dicembre del quinto anno successivo a quello dell’affidamento. La data da individuare è quindi l’anno in cui il carico è stato affidato ad AdER, non semplicemente l’anno d’imposta o quello stampato sulla cartella.
Esempio per un carico affidato nel 2025
Se il carico è affidato nel 2025, il quinto anno successivo è il 2030. Il termine ordinario cade quindi il 31 dicembre 2030, salvo esclusioni, sospensioni o altre regole applicabili.
Questo esempio smentisce l’idea che nel 2026 vengano automaticamente cancellate tutte le cartelle con più di cinque anni. La nuova disciplina si applica ai carichi secondo il proprio ambito temporale e non trasforma l’età anagrafica di una cartella in un condono.
Quando il discarico non avviene nel termine ordinario
La norma esclude temporaneamente dal discarico automatico alcune quote interessate da procedure o rapporti ancora in corso. Tra le situazioni da verificare rientrano:
- procedure esecutive;
- procedure concorsuali;
- accordi di ristrutturazione;
- transazioni fiscali o previdenziali;
- dilazioni di pagamento.
Non basta quindi aggiungere cinque anni alla data di affidamento. Occorre controllare se il carico si trovi in una situazione che ne impedisce temporaneamente il discarico.
Discarico anticipato
La riforma contempla anche casi di discarico anticipato, collegati all’assenza di cespiti utilmente aggredibili o di azioni fruttuosamente esperibili e ad altre situazioni previste. Non è una domanda con cui il contribuente ottiene a scelta la cancellazione della cartella.
Si tratta di una valutazione interna alla gestione della riscossione. La mancanza attuale di beni non estingue di per sé il credito né impedisce ogni futura iniziativa dell’ente.
Cosa può fare l’ente dopo il discarico
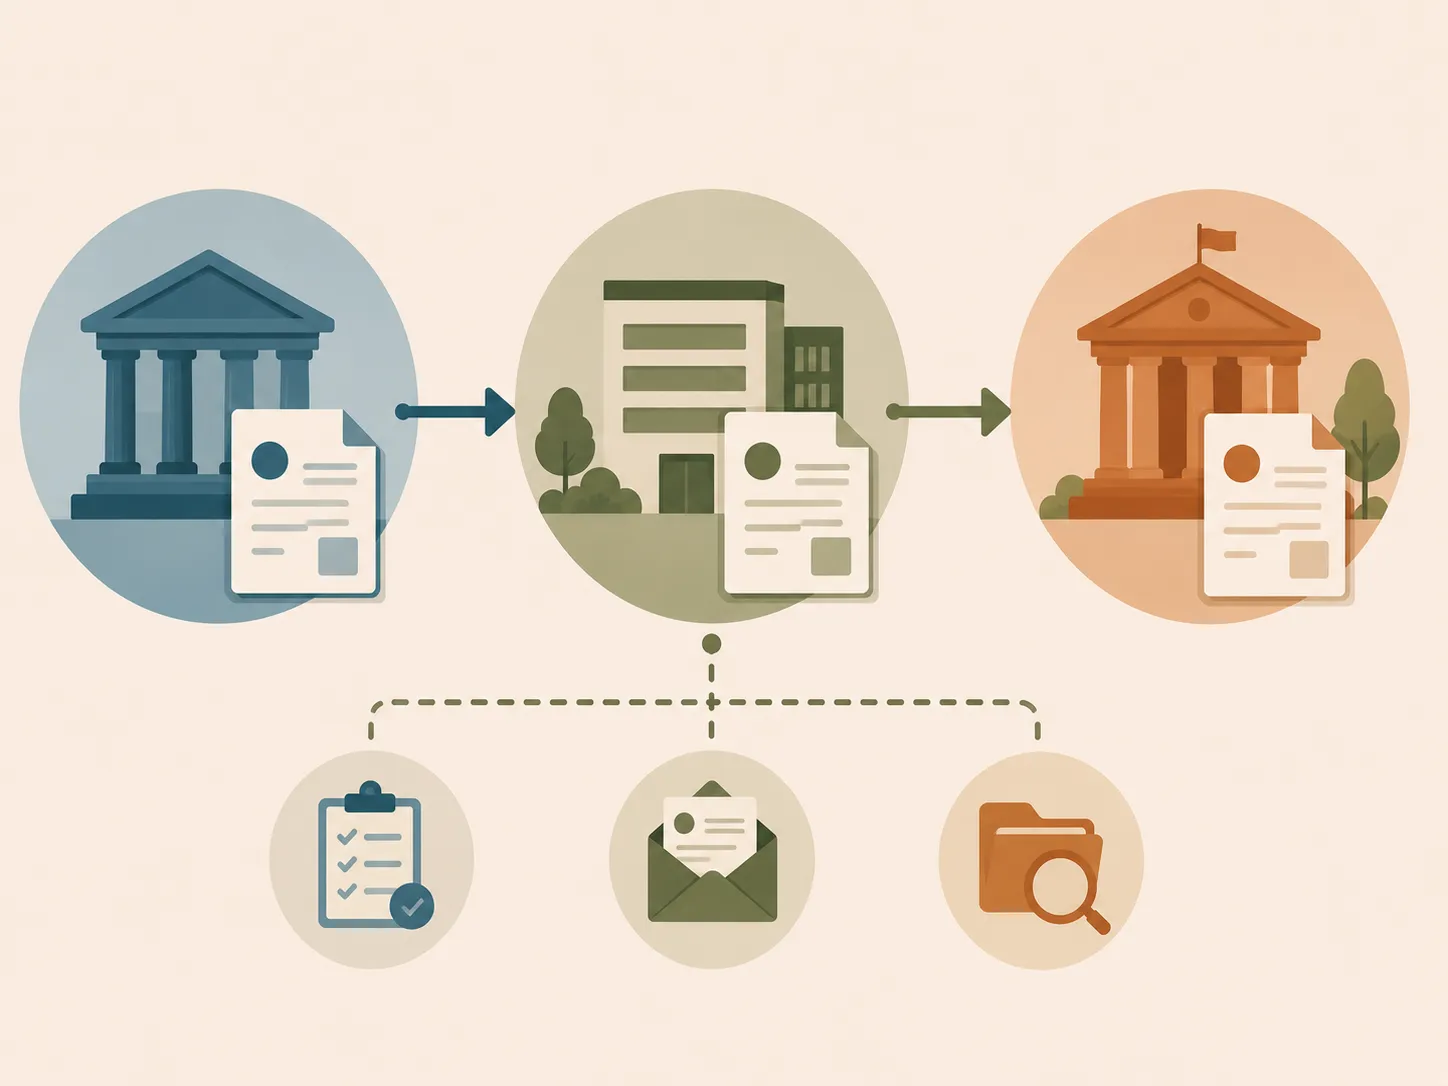
Il ritorno del carico consente all’ente creditore di valutare le possibilità previste dalla disciplina. Può gestire il recupero secondo le modalità consentite oppure riaffidare le somme quando emergono nuovi e significativi elementi reddituali o patrimoniali, nei limiti applicabili.
Per il contribuente la conseguenza pratica è importante: una quota non più gestita da AdER non è necessariamente una quota inesistente. Prima di interrompere un pagamento o considerare chiusa la posizione, serve un documento che descriva l’effettivo esito del credito.
Discarico, annullamento, stralcio e prescrizione
Questi termini vengono spesso usati come sinonimi, ma producono effetti differenti.
| Istituto | Cosa riguarda | Il debito si estingue automaticamente? |
|---|---|---|
| Discarico | Gestione della quota tra AdER ed ente | No |
| Annullamento o sgravio | Eliminazione totale o parziale della pretesa da parte dell’ente | Dipende dal provvedimento |
| Stralcio di legge | Cancellazione prevista da una norma per carichi definiti | Sì, nei limiti stabiliti |
| Prescrizione | Estinzione del diritto per decorso del termine, secondo le regole applicabili | Va verificata e fatta valere quando necessario |
| Rottamazione | Definizione agevolata dei carichi ammessi | Solo con adesione e pagamenti corretti |
La tabella evita due errori opposti: credere che ogni vecchia cartella sia cancellata oppure pensare che il debito non possa mai estinguersi. L’effetto dipende dall’istituto concretamente applicato.
Per la disciplina dei termini leggi la guida sulla prescrizione delle cartelle. Per la definizione agevolata vigente consulta la Rottamazione cartelle 2026.
Cosa accade alle vecchie cartelle
I carichi affidati prima dell’entrata nel nuovo meccanismo seguono la disciplina transitoria e i programmi di gestione previsti. Non puoi applicare retroattivamente l’esempio del carico 2025 a una cartella molto più vecchia.
Le vecchie quote possono inoltre essere state interessate da stralci legislativi, precedenti definizioni, rateizzazioni, procedure esecutive o atti interruttivi. Serve quindi una verifica per singolo carico.
Cosa puoi vedere nell’area AdER
La situazione debitoria consente di consultare documenti e stato delle posizioni secondo i dati disponibili. Una voce che non compare più, però, non dimostra da sola la ragione giuridica della variazione.
Salva i prospetti in date successive e confronta numero del carico, ente creditore, residuo e stato. Se una quota risulta trasferita o non più gestita, chiedi conferma documentale prima di considerarla estinta.
Per ottenere e leggere il quadro dei carichi usa anche la guida sull’estratto di ruolo Agenzia Entrate-Riscossione.
Il discarico interrompe le azioni sul debito?
Non esiste una risposta unica basata sulla parola “discarico”. Contano lo stato del carico, gli atti già compiuti, l’eventuale procedura in corso e le iniziative successive dell’ente.
Il contribuente non dovrebbe smettere di rispettare una rateizzazione pensando che il quinto anno abbia cancellato tutto. Le quote in dilazione rientrano, tra l’altro, nelle situazioni da considerare separatamente rispetto al termine ordinario.
Come controllare l’anno di affidamento
L’anno d’imposta indica il periodo al quale si riferisce il tributo; la data del ruolo riguarda la formazione dell’elenco; l’affidamento segna il passaggio del carico all’agente; la notifica porta la cartella a conoscenza del destinatario. Queste date possono essere diverse.
Consulta la situazione debitoria e, se il dato non è chiaro, richiedi il dettaglio del carico. Per applicare il termine del quinto anno serve proprio l’affidamento: usare l’anno d’imposta può anticipare il calcolo di molto e produrre una conclusione errata.
Discarico e prescrizione continuano su piani distinti
Il discarico non sostituisce gli atti che possono interrompere la prescrizione e non stabilisce un termine uniforme per ogni credito. Anche dopo il ritorno della quota all’ente, occorre ricostruire la disciplina sostanziale del debito e gli atti validamente intervenuti.
Questo significa che due carichi affidati nello stesso anno possono avere situazioni diverse: uno può essere ancora oggetto di una procedura, l’altro discaricato, un terzo interessato da una questione di prescrizione. Il confronto va svolto per singola partita.
Cosa non fare aspettando cinque anni
- ignorare cartelle e intimazioni;
- considerare la mancata riscossione una rinuncia al credito;
- confondere affidamento, notifica e anno d’imposta;
- interrompere un piano senza verificarne le conseguenze;
- rinunciare a una tutela confidando nel futuro discarico;
- assumere che il debito sia prescritto;
- affidarsi a notizie che parlano genericamente di “addio cartelle”.
Se il debito è dovuto e vuoi una dilazione, la procedura pertinente resta la rateizzazione delle cartelle, non l’attesa passiva del discarico.
Domande frequenti
Dopo cinque anni la cartella viene cancellata?
No. Il discarico al quinto anno riguarda la gestione della quota affidata ad AdER e non comporta automaticamente l’estinzione del debito.
Il discarico è un condono?
No. Un condono o uno stralcio richiede una norma che definisca debiti, periodi e condizioni. Il discarico ha una funzione diversa.
Il termine parte dalla data della cartella?
La regola del D.Lgs. 110/2024 fa riferimento all’anno di affidamento del carico. Anno d’imposta, ruolo, affidamento e notifica possono non coincidere.
L’ente può tentare ancora il recupero?
La disciplina consente iniziative successive dell’ente, compreso il riaffidamento in presenza dei presupposti previsti. Il discarico non equivale a rinuncia definitiva.
Nel 2026 vengono discaricate tutte le cartelle vecchie?
No. La riforma non crea una cancellazione generalizzata nel 2026. Occorre distinguere nuovi carichi, disciplina transitoria e altri eventuali istituti.
Il punto
Per capire gli effetti del discarico servono tre dati: anno di affidamento, stato della riscossione e provvedimento che riguarda il credito. Se manca uno di questi elementi, la frase “dopo cinque anni sparisce” non è una conclusione affidabile.
Ultimo controllo delle fonti: 30 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Gazzetta UfficialeNormativaDecreto legislativo 29 luglio 2024, n. 110 Verificata il 30/08/2026
- NormattivaNormativaD.Lgs. 110/2024 vigente Verificata il 30/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Cartella esattoriale: cosa controllare prima di pagare
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.
Prescrizione cartella esattoriale: 3, 5 o 10 anni?
Non esiste un unico termine per ogni cartella. Capisci da cosa dipendono 3, 5 o 10 anni, quali atti possono incidere sui termini e cosa controllare.
Rottamazione cartelle 2026: domanda scaduta, e adesso?
La scadenza della domanda cambia le opzioni disponibili. Vedi cosa prevede la Rottamazione-quinquies, pagamenti, decadenza e alternative da valutare.