 Occhio al Conto
L’ipoteca giudiziale è un vincolo iscritto nei registri immobiliari sulla base di un provvedimento che la legge riconosce come titolo. Non trasferisce la proprietà al creditore e non coincide con il pignoramento, ma può rendere più difficile vendere o finanziare l’immobile e garantisce al creditore una posizione sul ricavato.
Punto chiave: pagare il debito può estinguere l’obbligazione, ma non prova che l’iscrizione sia già scomparsa dai registri. Estinzione e cancellazione formale vanno controllate separatamente.
Cos’è un’ipoteca giudiziale
L’ipoteca attribuisce al creditore una garanzia su uno o più immobili. Se il bene viene sottoposto a esecuzione, il creditore ipotecario può soddisfarsi sul ricavato secondo grado e regole applicabili.
Si parla di ipoteca giudiziale quando il titolo deriva da un provvedimento giudiziario previsto dal Codice civile. È diversa dall’ipoteca volontaria, tipica del mutuo, e dall’ipoteca iscritta nell’ambito della riscossione fiscale.
| Tipo | Origine generale | Esempio |
|---|---|---|
| Volontaria | consenso del proprietario | garanzia di un mutuo |
| Giudiziale | provvedimento riconosciuto dalla legge | sentenza di condanna o decreto esecutivo |
| Legale | nasce nei casi previsti dalla legge | garanzie collegate a specifici atti |
| Fiscale | procedura di riscossione | ipoteca di Agenzia Entrate-Riscossione |
La tabella orienta, ma il titolo indicato nella nota di iscrizione deve essere verificato.
Da quale provvedimento può derivare
L’articolo 2818 del Codice civile disciplina la sentenza che condanna al pagamento di una somma, all’adempimento di un’altra obbligazione o al risarcimento dei danni da liquidare successivamente. Altri articoli estendono la possibilità ai provvedimenti e titoli espressamente previsti.
Un decreto ingiuntivo non va considerato sufficiente in qualunque momento della sua esistenza. Occorre verificare che possieda l’efficacia richiesta per l’iscrizione e controllare il titolo concretamente utilizzato dal creditore.
Come viene iscritta
Il creditore presenta il titolo e la nota agli uffici dei registri immobiliari secondo le formalità previste. L’iscrizione identifica, tra l’altro, creditore, debitore, titolo, immobili e somma per cui viene presa l’ipoteca.
L’importo dell’iscrizione può essere superiore al capitale originariamente richiesto perché può comprendere componenti accessorie nei limiti indicati. Non significa però che ogni somma iscritta sia automaticamente e definitivamente dovuta.
Cosa comporta per il proprietario
L’immobile resta di proprietà del debitore. L’ipoteca, però, segue il bene e rende visibile a chi effettua le verifiche immobiliari la garanzia iscritta.
Questo può incidere su:
- vendita dell’immobile;
- richiesta di un nuovo mutuo;
- ordine di soddisfazione dei creditori;
- trattativa con chi ha iscritto la garanzia;
- futura procedura esecutiva.
L’ipoteca non autorizza il creditore a prendere possesso della casa. Per arrivare alla vendita forzata occorre la distinta procedura di pignoramento immobiliare.
Si può vendere una casa ipotecata?
La presenza dell’ipoteca non rende materialmente impossibile stipulare ogni vendita, ma richiede una gestione trasparente del vincolo. Acquirente, banca e notaio devono poter verificare come il creditore sarà soddisfatto e come verrà ottenuta la cancellazione.
Non accettare accordi basati sulla sola promessa verbale che “l’ipoteca verrà tolta dopo”. Tempi, somme e documenti devono essere definiti in modo coerente con l’operazione.
Come verificare l’iscrizione
Lo strumento centrale è l’ispezione o visura ipotecaria presso i servizi competenti. La verifica deve identificare la formalità, non soltanto confermare genericamente che “c’è un’ipoteca”.
Controlla:
- data e numero dell’iscrizione;
- creditore a favore del quale è stata presa;
- debitore e immobili interessati;
- titolo su cui si fonda;
- importo del capitale e somma iscritta;
- grado e formalità anteriori;
- eventuali annotazioni successive.
Estinzione e cancellazione non sono la stessa cosa
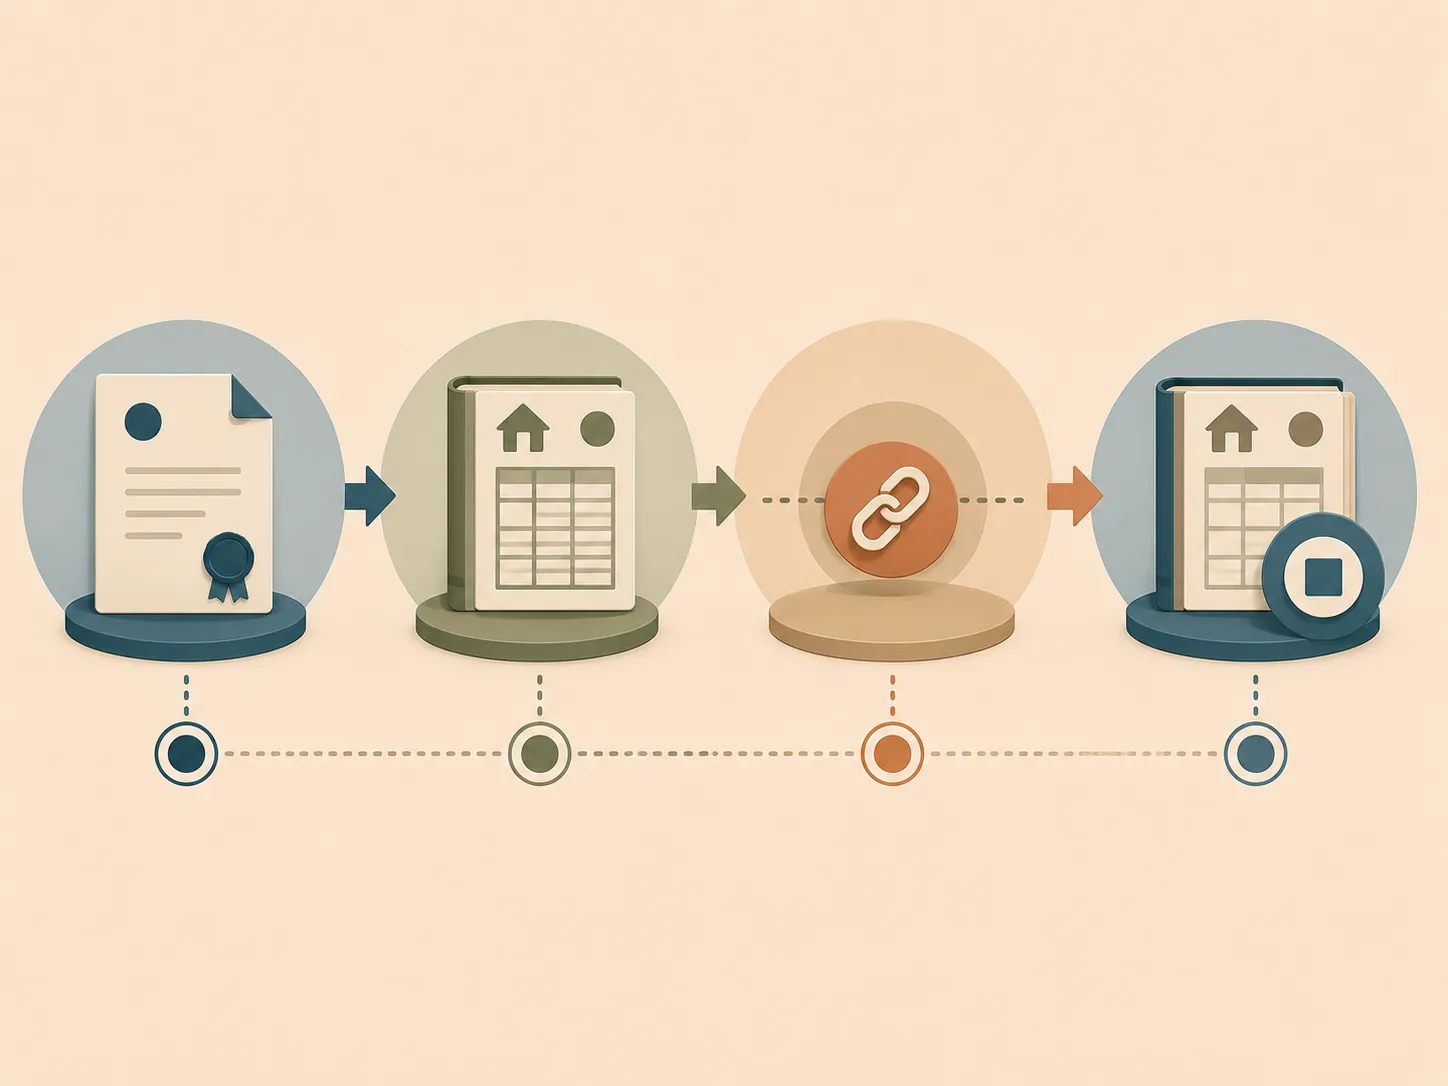
Il Codice civile disciplina cause di estinzione dell’ipoteca e modalità di cancellazione. La cessazione dell’obbligazione garantita può far venir meno la ragione sostanziale della garanzia, ma l’iscrizione deve essere cancellata o annotata secondo la procedura prevista affinché il registro rappresenti la nuova situazione.
Questa distinzione è importante durante una compravendita: una quietanza prova il pagamento, mentre la visura aggiornata documenta ciò che risulta nei registri.
Come si cancella l’ipoteca giudiziale
La cancellazione può richiedere il consenso del creditore nelle forme necessarie oppure un provvedimento giudiziale definitivo che la ordini, secondo il caso. Non basta inviare autonomamente all’ufficio una ricevuta generica di pagamento.
Il percorso pratico può comprendere:
- ricostruzione del debito e del titolo;
- pagamento o altra causa di estinzione;
- consenso del creditore o provvedimento pertinente;
- presentazione della formalità;
- nuova visura per verificare l’annotazione.
La cancellazione semplificata descritta dall’Agenzia delle Entrate ha un perimetro normativo specifico. Non va estesa automaticamente a ogni ipoteca giudiziale.
Costi da considerare per la cancellazione
Non esiste un preventivo unico valido per ogni formalità. Possono incidere imposte e tasse ipotecarie, bollo, attività notarile, assistenza legale, copie e caratteristiche del titolo.
Chiedi che il preventivo distingua:
- tributi e diritti;
- compenso professionale;
- eventuale procedimento giudiziale;
- costi per visure e copie;
- attività necessarie in caso di mancato consenso.
I valori pubblicati da portali commerciali possono non rappresentare il costo finale del caso concreto.
Quanto dura
L’iscrizione ipotecaria ha la durata prevista dalla legge e può essere rinnovata prima della scadenza. Non conviene però aspettare il decorso del tempo se il debito è stato definito e l’immobile deve essere venduto o finanziato.
Anche quando la causa sostanziale è cessata, verifica sempre lo stato formale con una nuova ispezione.
Ipoteca e pignoramento
L’ipoteca è una garanzia; il pignoramento avvia l’espropriazione forzata del bene. Possono essere collegati, ma non sono sinonimi.
Per capire se l’abitazione beneficia delle specifiche limitazioni previste nella riscossione fiscale, leggi la guida sul pignoramento della prima casa. Quelle limitazioni non costituiscono un’immunità generale rispetto ai creditori privati.
Errori da evitare
- confondere ipoteca volontaria e giudiziale;
- pensare che il creditore sia diventato proprietario;
- ritenere cancellata l’iscrizione solo perché il debito è stato pagato;
- firmare una vendita senza definire la cancellazione;
- applicare automaticamente la cancellazione semplificata;
- fidarsi di un costo standard senza conoscere titolo e procedura.
Domande frequenti
L’ipoteca giudiziale porta sempre al pignoramento?
No. È una garanzia e non coincide con l’avvio automatico della vendita forzata.
Pagare il debito cancella subito l’ipoteca?
Non necessariamente dal punto di vista registrale. Serve verificare e completare la formalità di cancellazione applicabile.
Posso controllarla online?
I servizi di ispezione ipotecaria consentono di verificare le formalità secondo modalità e accessi disponibili. Occorre leggere la nota, non soltanto il numero dei risultati.
Chi sostiene il costo della cancellazione?
Dipende dal titolo, dagli accordi e dalla procedura. Il costo va definito prima della formalità o della compravendita.
Il punto
Per gestire un’ipoteca giudiziale servono tre verifiche separate: titolo che l’ha generata, debito ancora dovuto e situazione aggiornata nei registri. Solo così si può stabilire quale percorso di cancellazione sia realmente necessario.
Ultimo controllo delle fonti: 29 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile, articoli 2818 e seguenti, 2878 e 2882 Verificata il 29/08/2026
- Agenzia delle EntrateFonte istituzionaleCancellazione semplificata d'ipoteca Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Opposizione al decreto ingiuntivo: termini, procedura e cosa controllare
Come funziona l'opposizione al decreto ingiuntivo, termine indicato nell'atto, sospensione, possibili esiti e documenti da controllare.
Pignoramento immobiliare: come funziona e cosa succede all'immobile
Come si svolge il pignoramento immobiliare: notifica, trascrizione, custode, perizia, vendita, conversione e possibili esiti.
Pignoramento della prima casa: quando è possibile e quando è protetta
La prima casa può essere pignorata? Differenze tra banche, creditori privati e Agenzia Entrate-Riscossione, requisiti ed eccezioni.