 Occhio al Conto
La cessione del quinto per pensionati è un finanziamento la cui rata viene trattenuta direttamente dall’ente pensionistico. Il nome può far pensare a una regola semplice — “il 20% della pensione” — ma il calcolo reale passa dalla quota cedibile comunicata da INPS e dalla tutela del minimo di pensione.
In breve: non basta percepire una pensione e dividere il cedolino per cinque. Prima serve capire se quella prestazione è cedibile, quale rata massima autorizza l’ente e quale costo totale indica il preventivo.
Se cerchi le regole generali e il confronto dei costi, leggi prima come funziona la cessione del quinto. Qui ci concentriamo sui controlli specifici per chi riceve la pensione.
Come funziona la trattenuta sulla pensione
Dopo l’istruttoria del finanziatore, la rata non viene pagata con un bonifico dal pensionato: viene trattenuta mensilmente dalla pensione e versata al soggetto finanziatore. La durata può arrivare a 120 mesi; per questa forma di finanziamento è prevista una copertura assicurativa per il rischio vita.
La trattenuta ha un vantaggio pratico — la scadenza è automatica — ma riduce il reddito disponibile ogni mese. Per questo l’operazione non è “garantita” solo perché esiste una pensione: il finanziatore valuta comunque il merito creditizio e la sostenibilità complessiva dell’impegno.
Quota cedibile: che cos’è e perché conta più del calcolo a mente
La quota cedibile è l’importo massimo della rata che può essere trattenuto dalla pensione. INPS la comunica tenendo conto degli obblighi fiscali e contributivi e delle tutele previste per il trattamento minimo.
In pratica, la formula “un quinto del netto” è solo il punto di partenza. La pensione integrata al minimo, le quote non cedibili e altre caratteristiche del trattamento possono abbassare la rata effettivamente disponibile. Una pensione di importo simile a un’altra non produce necessariamente la stessa quota cedibile.
Come si ottiene
La comunicazione di cedibilità può essere richiesta dal pensionato sul portale INPS oppure dall’intermediario convenzionato, nell’ambito della pratica. Il dato utile è quello aggiornato: non usare un vecchio cedolino o una simulazione generica per assumere che una rata sia ammissibile.
Cosa non significa
La quota cedibile non è un importo che INPS “concede” né una promessa di prestito. Indica il limite della trattenuta; il finanziatore decide poi se approvare la richiesta, con quale durata e a quali condizioni.
Quali pensioni sono escluse
INPS indica che alcune prestazioni non possono essere oggetto di cessione, fra cui le pensioni e gli assegni sociali, le invalidità civili, le prestazioni di sostegno al reddito e l’APE sociale. Esistono inoltre regole specifiche per componenti del trattamento che devono restare protette.
Se nel cedolino compaiono più prestazioni, non dare per scontato che siano tutte considerate allo stesso modo. Chiedi che il preventivo riporti la base di calcolo e verifica la comunicazione di cedibilità.
Requisiti e documenti: la checklist utile
La documentazione richiesta può variare, ma di solito servono documento d’identità, codice fiscale, cedolino pensione e la comunicazione della quota cedibile. Possono essere necessari ulteriori dati per l’istruttoria e per l’assicurazione.
Prima di condividere i documenti, controlla questi cinque punti:
- Pensione e quota: quale prestazione è considerata e qual è la rata massima indicata da INPS?
- Età alla fine del piano: non guardare solo l’età di oggi; incide anche la scadenza del finanziamento e la copertura assicurativa.
- Durata: una rata più bassa ottenuta allungando il piano può far crescere il costo totale.
- TAEG e totale dovuto: confronta questi valori, non il solo TAN né la sola rata.
- Liquidità netta: chiedi quanto arriva effettivamente sul conto dopo tutti i costi previsti.
Pensionati segnalati in CRIF: è automaticamente possibile?
No. Una segnalazione in un sistema di informazioni creditizie non equivale a un divieto automatico, ma non dà neppure diritto all’erogazione. Anche nella cessione del quinto il finanziatore deve valutare il merito creditizio; assicurazione, età, pensione disponibile e istruttoria possono incidere sull’esito.
Diffida di chi promette “approvazione sicura” o “nessun controllo”. Se hai dubbi sui dati creditizi, verifica prima la tua posizione: la guida segnalato in CRIF: quando te ne liberi spiega come distinguere dati corretti, aggiornamenti e richieste di rettifica.
Tre errori da evitare prima di firmare
Fermarsi alla rata
Una rata sostenibile è importante, ma non risponde alla domanda sul costo. Due preventivi con la stessa rata possono avere durata, importo netto e TAEG molto diversi.
Confondere il rinnovo con nuova liquidità
Se hai già una cessione, un rinnovo normalmente richiede l’estinzione del piano precedente: una parte del nuovo importo può quindi non arrivare a te. Leggi rinnovo della cessione del quinto prima di accettare una proposta telefonica.
Non conservare il SECCI
Il SECCI (Informazioni Europee di Base sul Credito ai Consumatori) serve a confrontare le condizioni prima del contratto. Conservalo insieme al preventivo e chiedi chiarimenti sulle voci che non capisci.
Domande frequenti
La rata è sempre esattamente il 20% della pensione?
No. La rata non può superare il limite previsto, ma la quota cedibile viene calcolata dall’ente tenendo conto delle tutele applicabili alla pensione.
Posso richiederla con una pensione minima?
Dipende dalla prestazione e dalla quota cedibile effettiva. Alcune prestazioni sono escluse e, per altre, la protezione del minimo può ridurre o azzerare lo spazio disponibile.
La trattenuta continua se cambia l’importo della pensione?
La gestione concreta dipende dalle comunicazioni dell’ente e dal contratto. Se la pensione cambia in modo rilevante, chiedi chiarimenti al finanziatore e conserva le comunicazioni ricevute.
Il punto
La cessione del quinto della pensione può semplificare il pagamento, ma non rende il credito neutro o automatico. Parti dalla quota cedibile ufficiale, confronta TAEG e totale dovuto, e verifica quanto reddito resta davvero disponibile dopo la rata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- INPSAutoritàLa cessione del quinto della pensione Verificata il 29/08/2026
- Banca d'ItaliaAutoritàOrientamenti di vigilanza sulle operazioni contro cessione del quinto Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
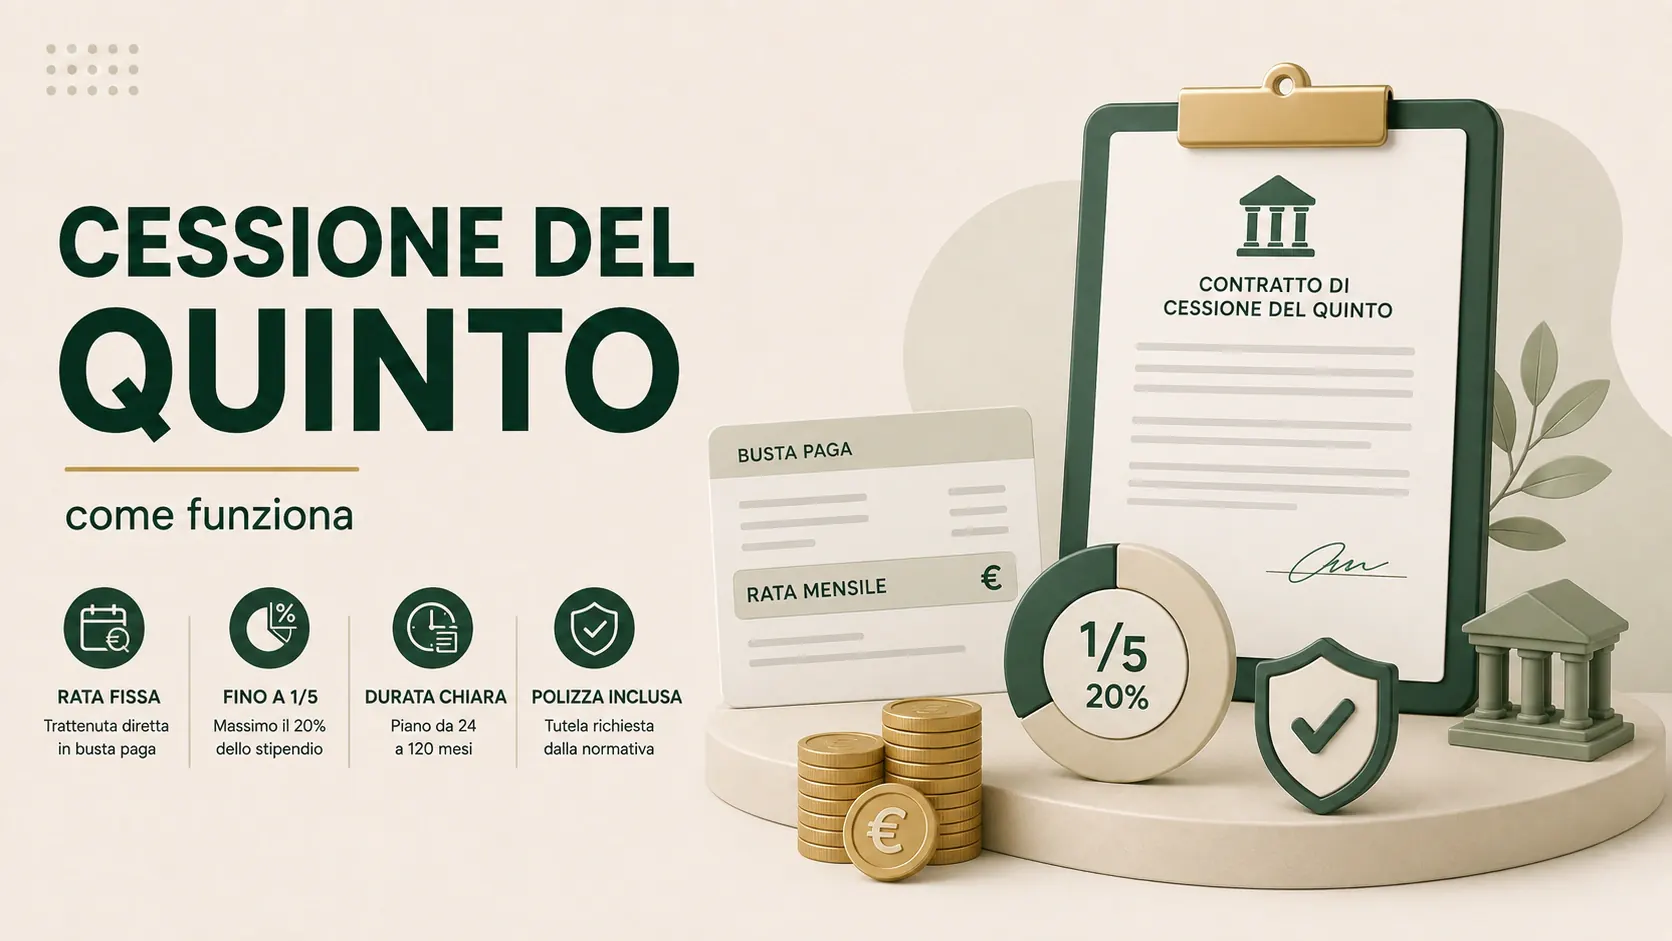
Cessione del quinto: quanto costa davvero la rata?
La rata è solo una parte del costo. Capisci come funziona la cessione del quinto e cosa confrontare tra TAEG, durata, assicurazione e importo ricevuto.
Rinnovo cessione del quinto: quando conviene davvero?
Rinnovare può ridurre la rata o dare nuova liquidità, ma può allungare il debito. Controlla tempi, costi, estinzione e nuovo TAEG prima di decidere.
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.