 Occhio al Conto
Risposta numerica: a titolo indicativo, 10.000 € per 60 mesi al TAN dell’8% producono una rata di circa 203 € e oltre 2.160 € di interessi, prima delle altre spese. Il preventivo va giudicato sul TAEG e sul totale dovuto, non soltanto sulla rata.
Un prestito personale ti permette di ricevere una somma non legata all’acquisto di uno specifico bene e restituirla a rate. Per sceglierlo non basta chiedere “quanto posso ottenere?”: devi confrontare rata, TAEG, totale dovuto, durata e margine che resta nel bilancio.
In breve: calcola uno scenario con il TAN, poi confronta preventivi reali attraverso il SECCI. Il calcolatore non include automaticamente commissioni e polizze e non stima la probabilità di approvazione.
Prima di scegliere la rata, inseriscila nel bilancio mensile: una regola come la 50/30/20 può essere un punto di partenza, da adattare alle spese realmente incomprimibili.
Calcola rata e interessi del prestito
Inserisci capitale, durata e TAN del preventivo. Prova più durate senza cambiare importo per vedere il compromesso tra rata e interessi. Per confrontare il costo completo usa poi il TAEG e il totale dovuto riportati nel SECCI.
Cos’è un prestito personale
È un finanziamento non finalizzato: la somma viene erogata al cliente e il contratto stabilisce rate, durata, tasso, costi e diritti. Si distingue dal credito finalizzato, che nasce per acquistare un bene o servizio presso un venditore.
La guida 2026 di Banca d’Italia colloca normalmente il credito ai consumatori tra 200 e 75.000 euro, fatte salve esclusioni e disciplina applicabile. Non significa che ogni prestito personale copra tutto l’intervallo né che un cliente abbia diritto a un determinato importo.
Come funziona l’istruttoria
Il finanziatore identifica il cliente, raccoglie documenti e valuta il merito creditizio. Può esaminare:
- reddito, stabilità e continuità;
- spese e composizione familiare;
- mutui, prestiti, carte e garanzie;
- informazioni in archivi pubblici e SIC privati;
- importo, durata e finalità dichiarata;
- eventuale garante o coobbligato;
- coerenza e completezza dei documenti.
Non esiste una formula pubblica unica. Un preventivo online o una pre-valutazione non equivale sempre alla delibera definitiva. Non sostenere spese contando su denaro non ancora erogato.
TAN, TAEG e totale dovuto
Sono tre numeri diversi:
| Numero | Che cosa indica | Limite |
|---|---|---|
| TAN | Tasso nominale applicato al capitale | Non riassume tutte le spese |
| TAEG | Costo complessivo annuo secondo le regole applicabili | Va confrontato su offerte omogenee |
| Totale dovuto | Somma complessiva da restituire nel piano | Dipende anche da durata e importo |
Il TAN serve per la matematica della rata. Il TAEG include interessi e molti costi obbligatori ed è il riferimento principale per confrontare due crediti della stessa natura. Il totale dovuto rende visibile l’esborso nominale complessivo.
Un TAN zero non implica sempre TAEG zero; potrebbero esserci costi obbligatori. Un TAEG più basso su importo e durata diversi non basta da solo per scegliere.
Che cos’è il SECCI
Il SECCI, Informazioni europee di base sul credito ai consumatori, deve essere fornito gratuitamente prima della firma. È costruito per aiutarti a confrontare le offerte e contiene gli elementi essenziali: tipo di credito, importo, durata, rate, TAN, TAEG, costi, garanzie e diritti.
Usalo così:
- chiedi preventivi per lo stesso importo e la stessa durata;
- confronta TAEG e totale dovuto;
- evidenzia polizze e servizi;
- controlla rimborso anticipato e ritardi;
- verifica che la rata corrisponda alla simulazione;
- conserva il documento.
Non firmare se l’offerta reale è diversa dallo scenario pubblicitario e non sai perché.
Come si calcola la rata
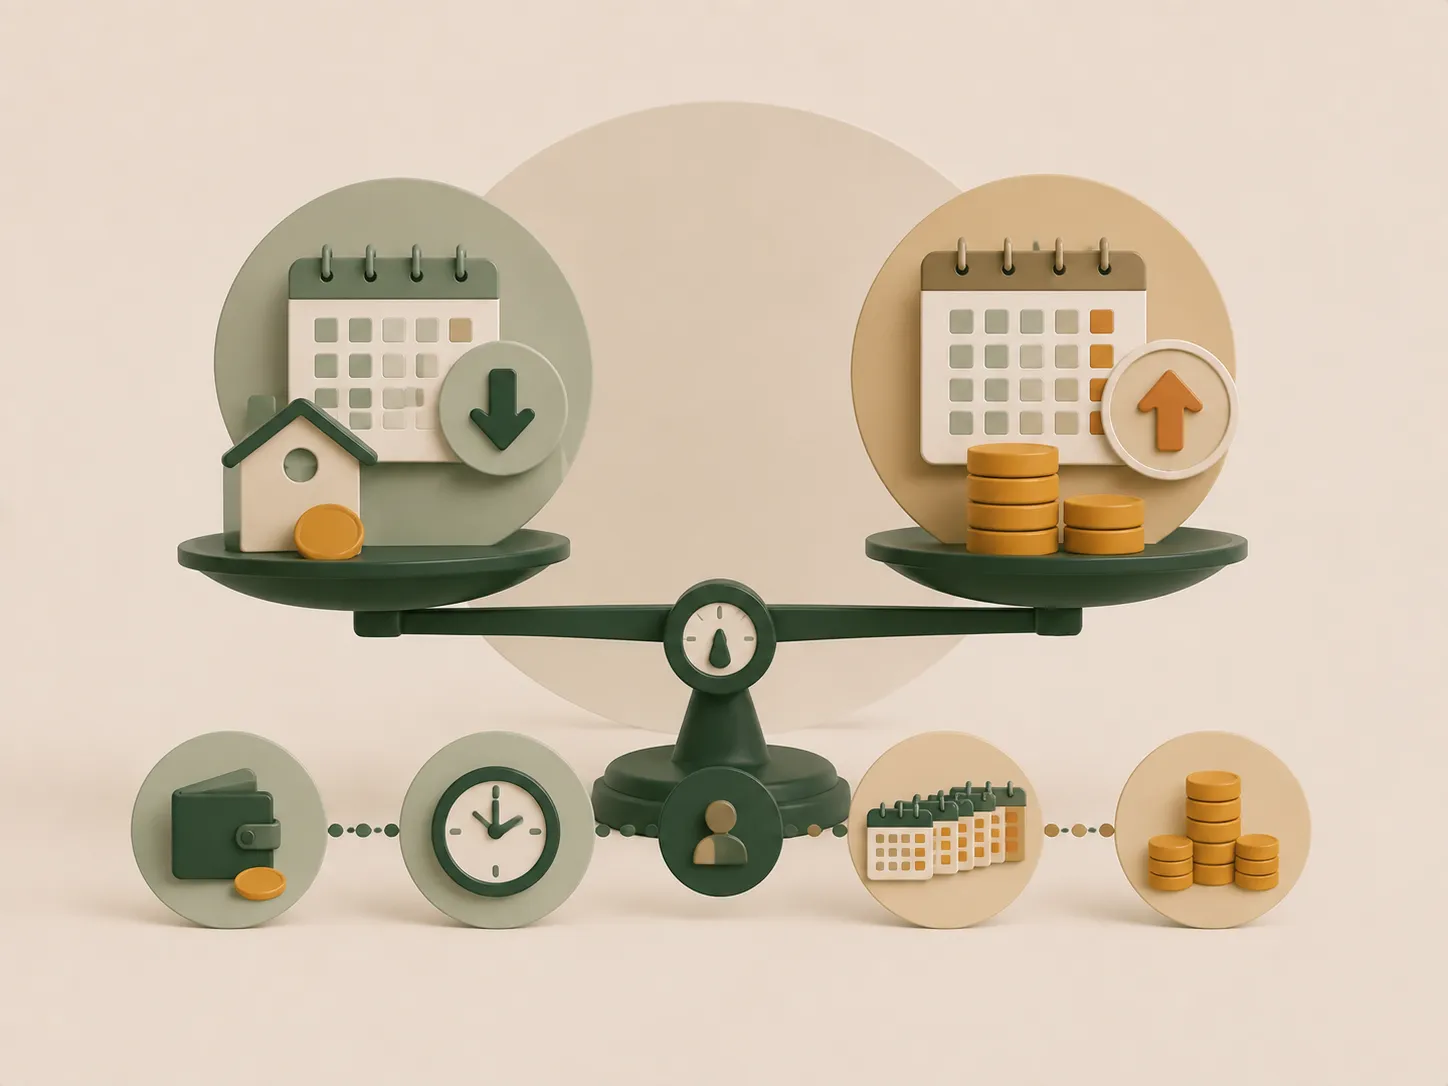
In un piano standard a rata costante, la rata dipende da capitale, tasso periodale e numero di pagamenti. A TAN e capitale invariati:
- più mesi significano rata più bassa;
- più mesi significano normalmente più interessi totali;
- un TAN più alto aumenta rata e costo;
- costi esterni non entrano nella sola formula del TAN.
Il nostro calcolatore applica questa formula. Non gestisce preammortamento, maxi-rata, tassi variabili, spese finanziate o calendari irregolari.
Quanto costa un prestito da 1.000, 5.000 o 30.000 euro
Non esiste una rata unica per importo: servono durata e tasso. Le query “prestito 5.000 euro” o “prestito 30.000 euro” nascondono decisioni differenti.
Prestito da 1.000 o 2.000 euro
Su importi piccoli, costi fissi possono incidere molto in percentuale. Verifica se la spesa è rinviabile e confronta il costo con una dilazione diretta. Evita revolving per un acquisto puntuale senza confrontarne il TAEG.
Prestito da 5.000 o 10.000 euro
La durata modifica sensibilmente rata e totale. Prova almeno 24, 36 e 48 mesi con il TAN del preventivo, poi confronta il SECCI. Non allungare il piano solo per rientrare nel massimo mensile.
Prestito da 20.000 o 30.000 euro
L’impegno pluriennale richiede uno scenario sfavorevole: perdita temporanea di reddito, spesa familiare imprevista e aumento di altri costi. Controlla se la finalità può essere finanziata con uno strumento diverso e se sono richieste garanzie.
Prestito da 50.000 euro
Un importo elevato può rientrare nel credito ai consumatori se sussistono le condizioni, ma l’offerta concreta dipende dal finanziatore. La differenza di pochi punti di TAEG, su durata lunga, può valere migliaia di euro. Non scegliere prima di avere più SECCI omogenei.
Le cifre nel dataset keyword descrivono domanda di ricerca, non offerte disponibili né importi prudenti per il tuo reddito.
Quanto può pesare la rata sul reddito
Banca d’Italia richiama circa il 30% delle entrate familiari come riferimento generale di sostenibilità, non come soglia automatica. La tua capacità reale può essere più bassa.
Esempio: famiglia con 2.400 euro netti, 900 di casa e utenze, 750 di spese essenziali, 250 di altre rate e 250 di fondo mensile. Restano 250 euro. Una nuova rata da 400 euro sarebbe incompatibile con il bilancio, pur essendo inferiore al 30% del reddito.
Costruisci tre scenari:
- normale: entrate e spese medie;
- prudente: nessuno straordinario e costi più alti;
- stress: uno o due mesi con reddito ridotto.
La rata è sostenibile solo se non elimina il margine in quello prudente.
Durata breve o lunga
La durata breve riduce normalmente gli interessi ma alza la rata. Quella lunga migliora il flusso mensile ma può mantenerti indebitato oltre la vita utile della spesa.
Evita di finanziare per molti anni consumi che si esauriscono subito. Per auto, lavori o spese mediche, confronta durata del debito, utilità della spesa e stabilità del reddito.
Polizze assicurative
Una polizza può coprire eventi definiti, ma non è automaticamente obbligatoria né inutile. Chiedi:
- è necessaria per ottenere il credito alle condizioni offerte?
- qual è il premio e viene finanziato?
- quali eventi, carenze ed esclusioni prevede?
- chi riceve la prestazione?
- cosa accade in caso di estinzione anticipata?
Se il premio è finanziato, potresti pagare interessi anche su quel costo. Confronta un preventivo senza servizi facoltativi.
Prestito con garante
Il finanziatore può richiedere una garanzia personale. Il garante viene valutato e assume un’obbligazione, non presta soltanto una firma. Deve conoscere esposizione massima, durata e condizioni in cui può essere chiamato a pagare.
Non usare il garante per rendere accettabile una rata che il debitore non può sostenere. Consulta prestito con garante.
Contratto a tempo determinato
Un lavoratore a termine può essere valutato; durata residua del lavoro, continuità, importo e garanzie incidono sull’istruttoria. La frequente richiesta di far terminare il prestito entro il contratto è una politica commerciale, non una legge universale.
Leggi prestito con contratto a tempo determinato per documenti e scenari.
Se sei segnalato o il prestito viene rifiutato
Una segnalazione non rende ogni prestito impossibile, ma nessuno può promettere credito senza controlli. Accedi ai dati, correggi errori e valuta la sostenibilità prima di coinvolgere garanti o titoli. Vedi prestiti a segnalati CRIF.
Se hai ricevuto un no, non inviare richieste seriali. Il Codice SIC prevede tempi specifici per le domande rifiutate; la guida prestito rifiutato spiega i passi.
Rimborso anticipato
Nel credito ai consumatori puoi rimborsare in anticipo, totalmente o parzialmente, e hai diritto alla riduzione del costo totale per la durata residua secondo la disciplina applicabile. Può essere previsto un indennizzo entro limiti di legge.
Chiedi il conteggio estintivo: non sommare le rate mancanti. Usa la guida e il simulatore per l’estinzione anticipata del prestito.
Recesso nei primi 14 giorni
La guida Banca d’Italia indica per il credito ai consumatori il diritto di recedere entro 14 giorni dalla conclusione del contratto, senza dover fornire motivazione, secondo modalità e obblighi applicabili. Se il denaro è già stato erogato, vanno restituiti capitale e interessi maturati entro i termini previsti.
Non confondere recesso ed estinzione anticipata: il primo opera nella finestra iniziale; la seconda durante il rapporto.
Ritardi e difficoltà di pagamento
Se la rata è diventata difficile da sostenere, contatta tempestivamente l’intermediario e valuta se rinegoziare il prestito. Una rata più bassa può richiedere una durata maggiore e non garantisce un costo totale inferiore.
Un ritardo può generare mora, spese e informazioni negative secondo contratto e regole applicabili. Se prevedi di non pagare:
- contatta il finanziatore prima della scadenza;
- chiedi opzioni scritte e relativo costo;
- non coprire la rata con revolving o prestiti improvvisati;
- conserva ogni comunicazione;
- aggiorna il bilancio e affronta l’intero debito.
Il silenzio tende a ridurre le opzioni. Se hai più rate, consulta come uscire dai debiti.
Consolidamento: quando migliora davvero
Un nuovo prestito può accorpare debiti, ma una rata inferiore non equivale a risparmio. Confronta capitale residuo, costi di estinzione, nuovo TAEG, durata e totale dovuto. Un piano più lungo può aumentare molto il costo.
Il consolidamento debiti è utile solo se rende il bilancio sostenibile senza nascondere un debito più caro.
Truffe e segnali d’allarme
Fermati davanti a:
- approvazione garantita o credito senza controlli;
- anticipo su carta, criptovaluta o conto personale;
- richiesta di OTP o accesso remoto;
- assenza di identità e documenti;
- SECCI negato o consegnato solo dopo la firma;
- polizza definita obbligatoria senza evidenza;
- attenzione esclusiva alla rata;
- pressione a falsificare reddito o finalità.
Verifica il soggetto e gli elenchi pertinenti. Un intermediario autorizzato può comunque proporre un’offerta non conveniente: autorizzazione e convenienza sono controlli distinti.
Checklist prima di firmare
- La somma è necessaria e proporzionata?
- La rata regge nello scenario prudente?
- Ho almeno due SECCI con stesso importo e durata?
- Conosco TAN, TAEG e totale dovuto?
- So quali servizi sono facoltativi?
- Ho letto garanzie, mora ed estinzione?
- Mantengo un fondo di emergenza?
- Ho verificato identità del soggetto?
- Posso spiegare il piano a un’altra persona con numeri chiari?
- Ho preso almeno una notte per decidere?
Metodo OAC per confrontare tre preventivi
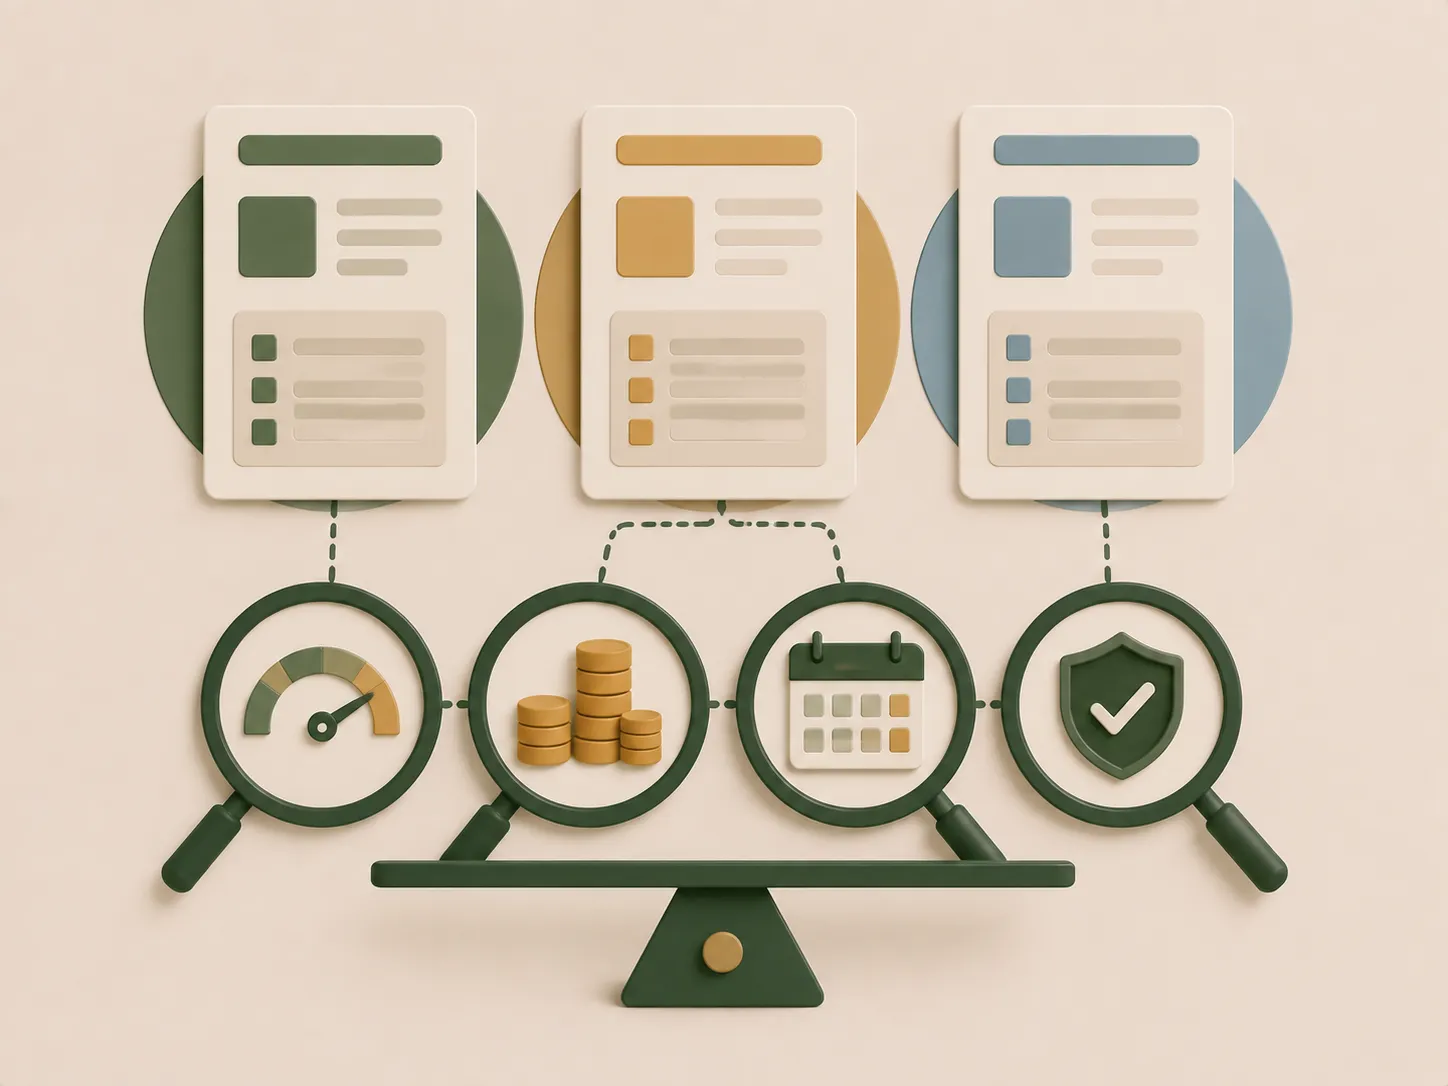
Apri un foglio e crea una riga per ogni proposta. Usa lo stesso capitale e la stessa durata; se l’operatore non li offre, segna la differenza. Copia dal SECCI, non dalla pagina pubblicitaria, TAN, TAEG, rata, numero di rate, totale dovuto, costi iniziali, polizze, garanzie e modalità di estinzione.
Ordina prima per sostenibilità: elimina la rata che non regge lo scenario prudente. Tra quelle rimaste confronta costo totale e condizioni. Infine valuta il servizio solo come terzo livello: velocità e comodità non compensano migliaia di euro o una garanzia sproporzionata.
Se una proposta è modificata, richiedi un nuovo SECCI. Non mescolare il tasso della prima simulazione con la rata della seconda.
Esempio completo di durata
Supponiamo 15.000 euro al TAN del 7%, senza costi aggiuntivi. Con la formula a rata costante, 36 mesi producono una rata più alta e meno interessi; 84 mesi una rata più bassa e più interessi. Il calcolatore mostra i valori esatti per i dati inseriti.
Ora aggiungi 500 euro di costi obbligatori. La formula della rata basata sul solo TAN non cambia se quei costi sono pagati fuori dal finanziamento, ma il costo complessivo sì; il TAEG serve proprio a rappresentare i flussi secondo le regole. Se invece i costi vengono finanziati, aumenta anche il capitale su cui si calcola la rata.
Questo esempio spiega perché non puoi dedurre il preventivo dal solo TAN e perché due offerte con la stessa rata possono avere totali differenti.
FAQ
Qual è un buon TAEG?
Non esiste un valore universale. Dipende da data, importo, durata e profilo. Confronta preventivi contemporanei omogenei e verifica i tassi-soglia applicabili.
Posso avere un prestito se ho già un mutuo?
Puoi fare domanda, ma il mutuo rientra negli impegni valutati. La nuova rata deve lasciare margine dopo casa e spese essenziali.
Quanto tempo serve per l’erogazione?
Non esiste un tempo standard per tutti. Canale, documenti e istruttoria incidono. Diffida da promesse che escludono ogni verifica.
Il calcolatore mostra il TAEG?
No. Calcola rata e interessi dal TAN. Il TAEG richiede costi e flussi completi del preventivo; usa quello dichiarato nel SECCI.
Meglio prestito o carta revolving?
Il prestito ha normalmente un piano definito; la revolving consente di riutilizzare il credito e può prolungare il debito. Confronta TAEG, uso previsto e costo totale.
Posso pagare più rate insieme?
Chiedi se il pagamento viene trattato come semplice anticipo di rate o rimborso parziale del capitale. Per ridurre il debito serve la procedura prevista dal contratto.
Il punto
Il miglior prestito personale non è quello con il “sì” più rapido, ma quello che finanzia una spesa sensata con costo leggibile e rata sostenibile. Usa il calcolatore per scartare scenari fragili; usa SECCI, TAEG e totale dovuto per scegliere; conserva margine per gli imprevisti.
Affermazioni da ricontrollare umanamente
Prima della firma verifica sul documento reale: TAEG, totale, polizze, garanzie, modalità di recesso, rimborso anticipato e ritardi. Importi ammessi, tempi, documenti e criteri di approvazione sono politiche variabili del finanziatore.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCredito ai consumatori Verificata il 23/08/2026
- Banca d’ItaliaAutoritàCalcolatore del prestito personale Verificata il 23/08/2026
- Banca d’ItaliaAutoritàIl credito ai consumatori in parole semplici Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Prestiti senza busta paga: si possono ottenere davvero?
Senza busta paga non significa senza requisiti. Scopri quali garanzie possono essere richieste, cosa valuta il finanziatore e quali costi confrontare.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.
Estinzione anticipata del prestito: calcolo, costi e conteggio estintivo
Come estinguere prima un prestito: diritto alla riduzione dei costi, indennizzo, richiesta del conteggio e simulatore del capitale residuo.
Come rinegoziare un prestito e capire se conviene
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Prestito rifiutato: cosa fare, quanto aspettare e quali dati controllare
Prestito rifiutato: cause possibili, controlli su SIC e documenti, regola dei 90 giorni, liberatoria e passi utili prima di una nuova domanda.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.