 Occhio al Conto
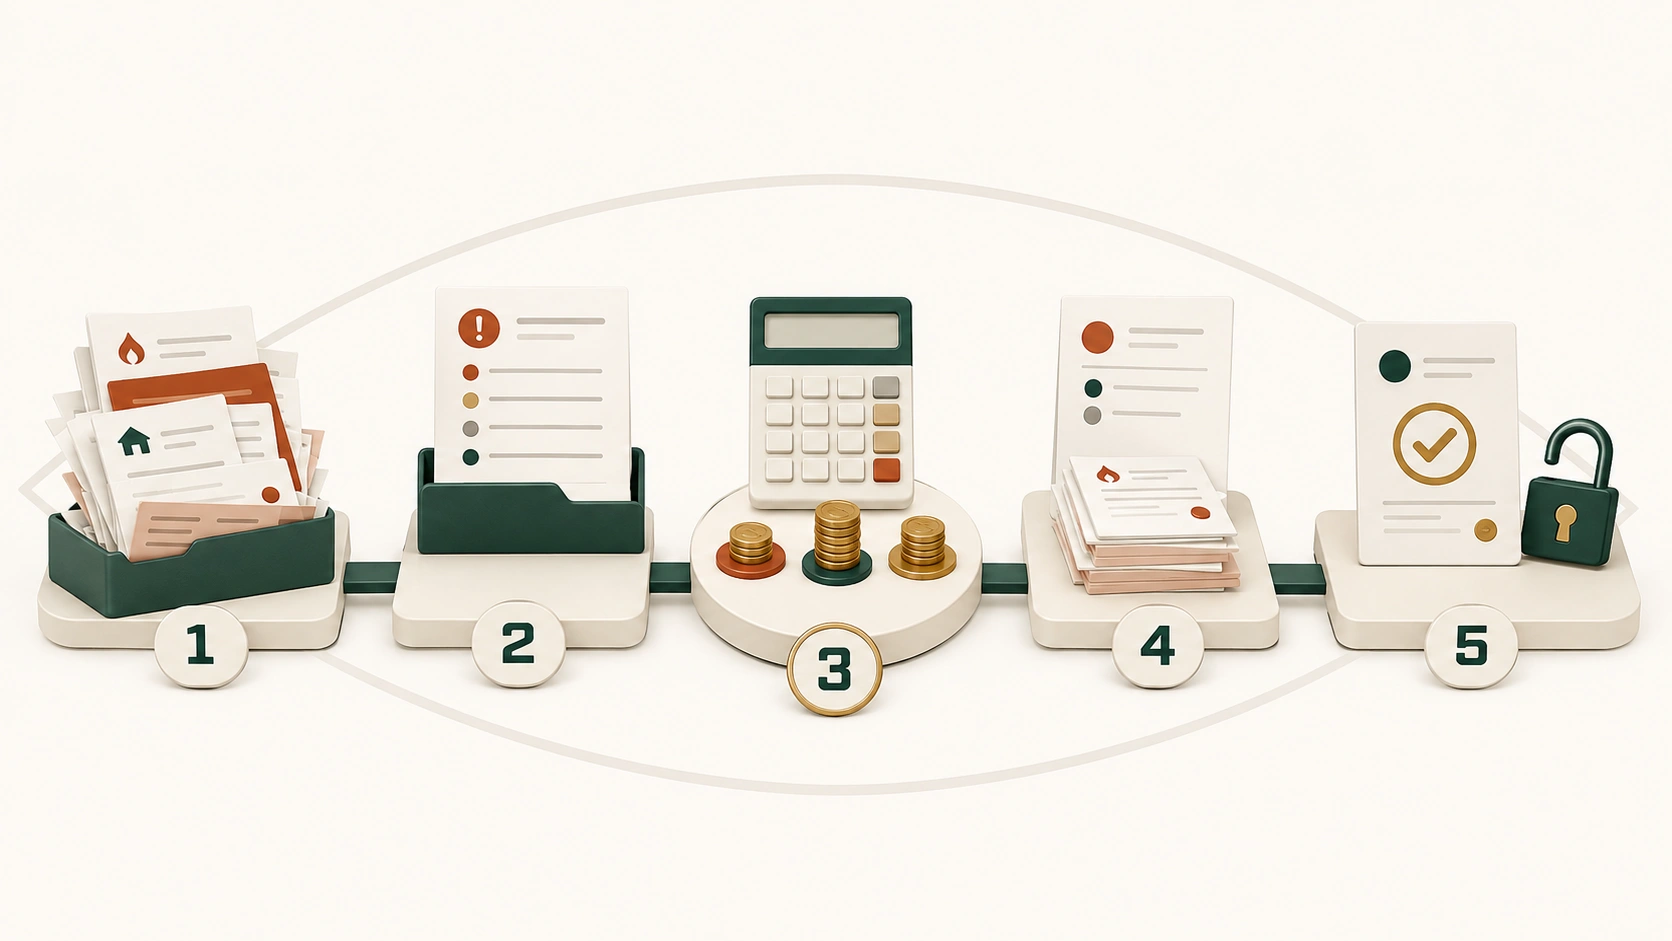
Risposta numerica: nel caso guida, con 1.450 € di entrate e 930 € di spese essenziali restano 520 € prima delle rate. È questo margine — non il debito totale preso da solo — a indicare se serve riorganizzare i pagamenti o valutare un aiuto professionale.
Quando pensi «sono pieno di debiti, da dove inizio? », la tentazione è cercare subito una soluzione: un altro prestito, una rata più bassa, un saldo e stralcio, qualcuno che promette di cancellare tutto.
Quando il bilancio è già sotto pressione, anche le utenze vanno scelte con criteri diversi: abbiamo una guida su come scegliere la tariffa luce se hai debiti. Se tra le pendenze c’è un provvedimento sul veicolo, approfondisci cosa comporta un’auto con fermo amministrativo. Chi ha avuto protesti può incontrare ostacoli anche nei servizi bancari: qui spieghiamo come valutare un conto corrente per protestati.
Prima viene un passaggio meno spettacolare ma molto più utile: capire quanto devi, a chi, quali scadenze sono davvero urgenti e quanto puoi pagare senza smettere di vivere.
Questa guida serve a costruire quella mappa. Non promette di cancellare i debiti e non sostituisce un avvocato, un commercialista o un Organismo di composizione della crisi quando la situazione richiede assistenza professionale.
L’obiettivo è arrivare alla domanda giusta: **il mio problema si risolve con organizzazione e rinegoziazione, oppure i numeri sono ormai strutturalmente insostenibili? **
Risposta in breve: da dove iniziare
Se oggi hai più debiti e non sai quale affrontare per primo, procedi in questo ordine:
- blocca la creazione di nuovo debito per coprire spese correnti, salvo una scelta consapevole e sostenibile;
- fai l’inventario completo di prestiti, carte, arretrati, cartelle e procedure già avviate;
- proteggi le spese essenziali: casa, alimentazione, utenze e necessità familiari vengono prima di un piano irrealistico;
- calcola il margine mensile reale, non quello che speri di avere;
- classifica i debiti per urgenza, costo e conseguenze, invece di pagare semplicemente chi telefona di più;
- scegli tra rinegoziazione, piano di rientro, rifinanziamento/consolidamento solo se sostenibile, accordi su singole posizioni o, nei casi più seri, assistenza specializzata e procedure previste per il sovraindebitamento.
La Banca d’Italia descrive il sovraindebitamento come la situazione in cui non si riescono a rimborsare regolarmente i debiti anche considerando le disponibilità economiche dei successivi dodici mesi.
È una distinzione importante: avere molti debiti non significa automaticamente essere sovraindebitati; non riuscire realisticamente a servirli può esserlo.
Prima distinzione: debiti pesanti o debiti ormai insostenibili?
Un mutuo, un finanziamento auto e una carta non sono necessariamente un’emergenza se le rate vengono pagate regolarmente e rimane abbastanza reddito per le spese essenziali e gli imprevisti.
Il campanello d’allarme arriva quando inizi a riconoscerti in più situazioni come queste:
- usi una carta o un nuovo finanziamento per pagare una rata precedente;
- salti bollette o spese essenziali per rispettare le rate;
- paghi solo importi minimi e il debito scende pochissimo;
- non sai più con precisione quanto devi complessivamente;
- hai arretrati con più creditori contemporaneamente;
- sono arrivati atti, decreti, intimazioni, pignoramenti o fermi;
- ogni imprevisto di poche centinaia di euro richiede altro credito;
- il totale delle rate assorbe una parte del reddito che non lascia un margine realistico per vivere.
Banca d’Italia indica come regola pratica generale di prudenza cercare di evitare che le rate superino il 30% delle entrate nette stabili. Non è una soglia magica né una regola legale valida per tutti: affitto, figli, salute e costo della vita possono rendere insostenibile anche una percentuale inferiore.
Serve come segnale, non come sentenza.
Facciamo i conti: un caso da 1.450 euro al mese
Immagina questa situazione:
- stipendio netto stabile: 1.450 €;
- prestito auto: 230 €;
- prestito personale: 280 €;
- carta revolving: 120 € di pagamento mensile;
- arretrati di bollette/condominio: 100 € al mese;
- cartelle: 8.000 € ancora da gestire.
Le uscite mensili già impegnate sono 730 €, prima ancora di affitto o mutuo, alimentazione, trasporti, utenze correnti e famiglia. Dire «devo essere più disciplinato» non risolve un disavanzo strutturale.
Il primo numero da trovare non è quindi quanto vorrei pagare, ma:
entrate stabili − spese essenziali realistiche = margine massimo disponibile per i debiti.
Se il margine è 400 € e gli impegni mensili sono 730 €, il piano attuale non regge. Serve modificare qualcosa: condizioni, durata, priorità, spese comprimibili o, nei casi più seri, il modo stesso in cui i debiti vengono trattati.
Passo 1: fai l’inventario completo dei debiti
Apri lettere, PEC, e-mail ed estratti conto. Per ogni posizione crea una riga con almeno:
| Voce | Cosa annotare |
|---|---|
| Creditore | banca, finanziaria, condominio, fornitore, AdeR, privato |
| Debito residuo | cifra aggiornata, se disponibile |
| Rata/scadenza | quanto e quando paghi |
| Tasso/TAEG | soprattutto per prestiti e revolving |
| Ritardo | regolare, una rata, più rate, decaduto |
| Garanzie | ipoteca, cessione, garante, altre garanzie |
| Stato | ordinario, recupero crediti, legale, esecutivo |
| Documento | contratto, estratto, cartella, atto ricevuto |
Non stimare a memoria quando puoi recuperare il dato esatto. Per i finanziamenti chiedi il debito residuo e recupera il contratto; per le cartelle consulta la posizione presso Agenzia delle entrate-Riscossione; per eventuali segnalazioni verifica i dati negli archivi competenti.
Occhio al dettaglio: il creditore più insistente non è automaticamente quello da pagare per primo. Una telefonata frequente crea pressione emotiva; un atto con una scadenza precisa può avere conseguenze giuridiche molto più importanti.
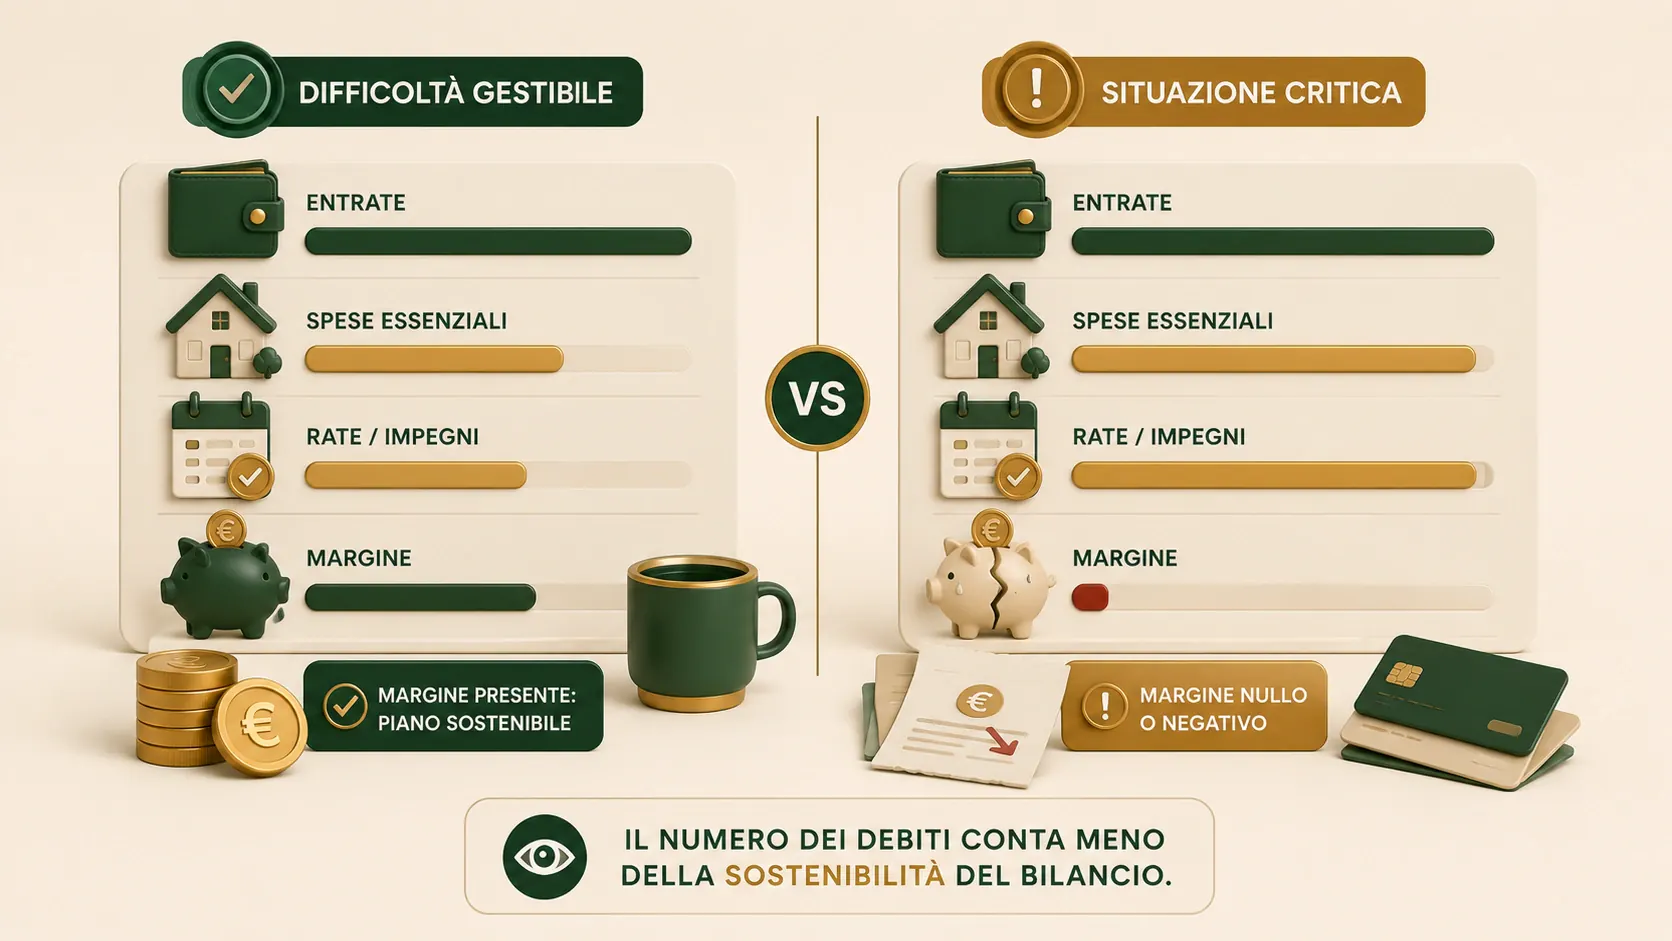
Non conta soltanto quanto devi: conta soprattutto quanto margine rimane dopo spese essenziali e rate.
Passo 2: separa spese essenziali e margine per i debiti
Prima di promettere 600 € al mese a un creditore devi sapere se quei 600 € esistono davvero.
Metti da parte le spese che non puoi realisticamente azzerare:
- casa;
- alimentazione;
- utenze correnti;
- farmaci e salute;
- trasporto necessario per lavorare;
- spese indispensabili per figli o familiari;
- assicurazioni e obblighi essenziali.
Poi considera le spese comprimibili, ma senza costruire un budget finto. Se per rispettare il piano devi vivere per due anni senza prevedere neppure una riparazione dell’auto o una bolletta più alta, il piano è fragile già sulla carta.
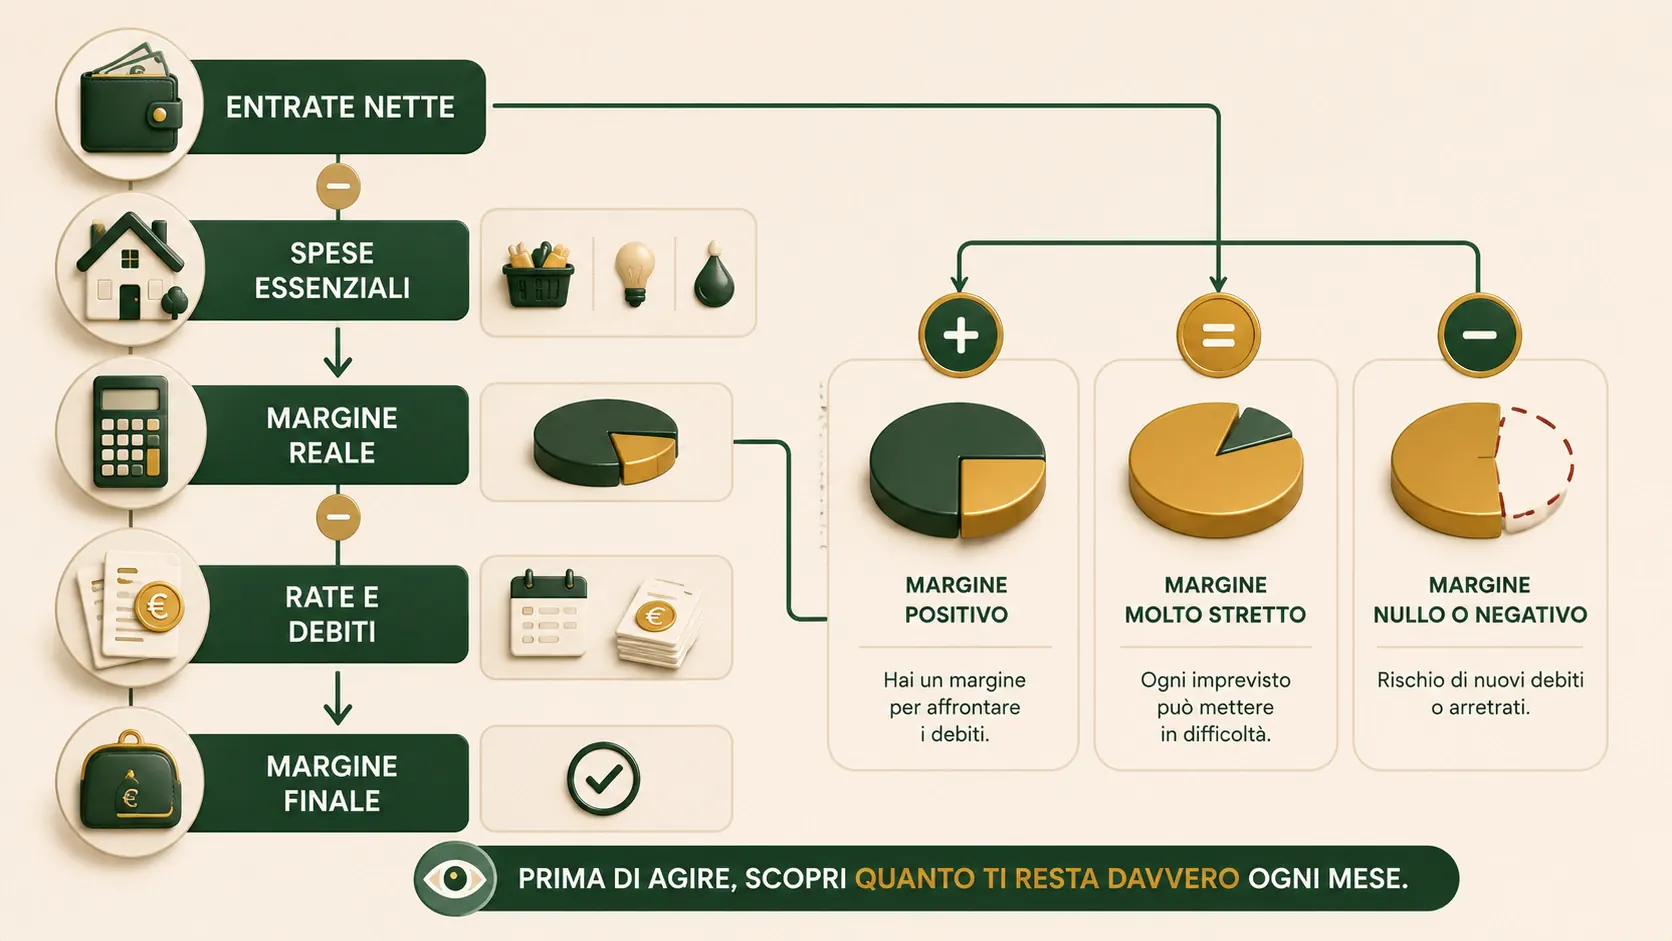
Il margine reale viene prima delle strategie: misura quanto rimane ogni mese dopo le spese necessarie e quanto ne assorbono le rate.
Calcola il tuo margine reale
Usa il calcolatore qui sotto per stimare quanto rimane dopo le spese essenziali. Il risultato non decide automaticamente quale debito pagare: serve a capire quale rata complessiva puoi sostenere senza creare ogni mese un nuovo buco.
Passo 3: assegna una priorità, non pagare a caso
Non esiste una classifica universale valida per ogni debitore. Però puoi classificare ogni posizione usando tre domande.
1. Cosa succede se non pago?
Una bolletta corrente, l’affitto, un finanziamento garantito e un debito già arrivato a una procedura esecutiva non hanno le stesse conseguenze.
Se hai ricevuto un atto giudiziario o della riscossione con termini in corso, non usare una guida online per calcolare da solo le scadenze: fai verificare il documento rapidamente da un professionista competente.
2. Quanto mi costa continuare così?
Esempio: su 5.000 € di debito, un costo annuo del 10% vale circa 500 € l’anno prima di considerare ammortamento e nuove spese; al 20% l’ordine di grandezza raddoppia a 1.000 €. Usa il TAEG e il piano reale per il tuo calcolo.
Per il credito al consumo confronta il TAEG, non soltanto la rata. Una carta revolving può trascinare interessi elevati mentre una posizione a costo inferiore può essere meno urgente dal punto di vista finanziario.
La guida sul TAEG spiega come leggerlo.
3. Posso realmente modificare questo debito?
Un prestito ancora regolare può consentire un dialogo con l’intermediario. Un credito già deteriorato può seguire un percorso diverso.
Le cartelle hanno regole proprie. Non mettere nello stesso contenitore banca, recupero crediti e Agenzia delle entrate-Riscossione.
Passo 4: scegli la strada in base ai numeri
Una volta completati inventario e margine, la situazione tende a rientrare in uno di questi scenari.
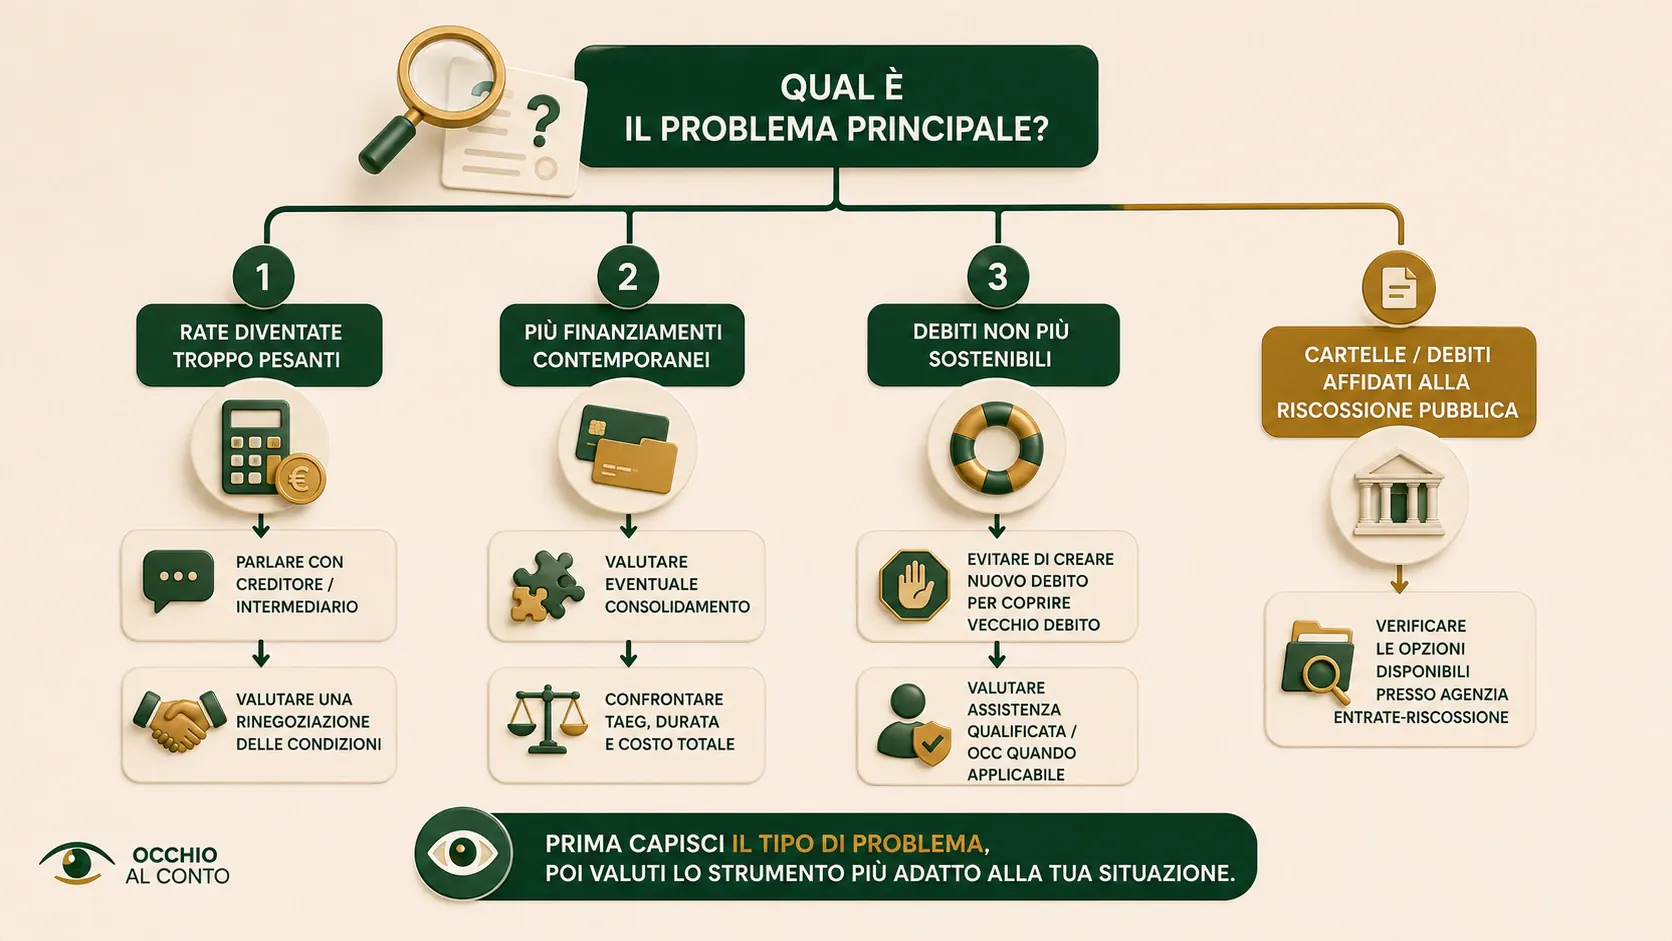
La strada da valutare dipende dal tipo di debitofrom pathlib imibilità del bilancio: rinegoziazione, consolidamento, OCC e strumenti AdeR rispondono a problemi diversi.
Scenario A — riesci ancora a pagare, ma sei troppo stretto
Qui l’obiettivo è evitare che una difficoltà gestibile diventi insolvenza.
Banca d’Italia invita a contattare l’intermediario il prima possibile quando iniziano le difficoltà e indica tra le possibilità la rinegoziazione del prestito, la sospensione quando applicabile e il rifinanziamento. Allungare la durata può abbassare la rata, ma spesso aumenta il tempo di rimborso e può aumentare il costo complessivo.
Prima di accettare una nuova proposta confronta:
- rata nuova e vecchia;
- durata residua;
- TAEG;
- costo totale ancora da pagare;
- costi di estinzione o apertura;
- eventuali polizze;
- cosa succede agli altri debiti.
Una rata più bassa non è automaticamente un affare.
Scenario B — il margine non copre tutte le rate
Qui continuare a promettere pagamenti incompatibili con il reddito può soltanto spostare il problema.
Serve capire quali posizioni possono essere rinegoziate e quali richiedono una trattativa specifica.
Un saldo e stralcio può essere valutato su determinate posizioni, ma non è un diritto a ottenere uno sconto e non va confuso con le misure previste per i debiti affidati alla riscossione.
Se una parte rilevante del problema è composta da cartelle, usa la guida dedicata ai debiti con Agenzia delle entrate-Riscossione.
Nel 2026, per somme fino a 120.000 € per singola istanza, AdeR prevede in determinate condizioni la rateizzazione su semplice richiesta fino a 84 rate; per casi diversi esistono regole e documentazione specifiche. Le condizioni vanno controllate al momento della domanda sul sito ufficiale.
Scenario C — anche rinegoziando, i debiti restano strutturalmente insostenibili
Questo è il punto in cui cercare un altro prestito può peggiorare il problema.
Banca d’Italia ricorda che, al ricorrere delle condizioni previste dalla legge, esistono procedure per affrontare il sovraindebitamento con l’assistenza di un esperto indipendente.
Il riferimento operativo indicato è l’Organismo di composizione della crisi da sovraindebitamento (OCC); il Ministero della Giustizia mantiene il registro degli organismi.
Non significa che chiunque abbia molte rate debba iniziare una procedura. Significa che, quando il bilancio dimostra che non puoi realisticamente rimborsare i debiti con gli strumenti ordinari, serve una valutazione professionale del quadro complessivo, non un nuovo finanziamento preso per guadagnare qualche mese.
Consolidamento: quando aiuta e quando sposta soltanto il problema
Il consolidamento può avere senso se sostituisce più debiti con un finanziamento realmente sostenibile e con condizioni complessive comprensibili.
Esempio semplificato: passi da tre rate per 620 € a una rata da 410 €. Il sollievo mensile è evidente.
Ma devi ancora chiederti:
- per quanti anni pagherò 410 €?
- qual è il TAEG del nuovo prestito?
- quanto pagherò complessivamente da oggi alla fine?
- sto estinguendo davvero i vecchi debiti?
- dopo il consolidamento tornerò a usare carte e credito creando un secondo strato di debito?
Se il nuovo prestito libera 210 € al mese ma prolunga enormemente il rimborso e non cambia le abitudini che hanno creato il disavanzo, hai comprato tempo, non necessariamente risolto il problema.
Per capire struttura, costo totale e rischi dell’operazione, leggi la guida al consolidamento debiti. Se ci sono segnalazioni creditizie, approfondisci separatamente il consolidamento con CRIF.
Metodo valanga o palla di neve: servono solo quando il bilancio regge
Quando tutte le rate minime sono sostenibili e hai una quota extra mensile, puoi scegliere un criterio per accelerare l’estinzione.
Metodo valanga: concentri l’extra sul debito con costo più alto, mantenendo gli altri pagamenti previsti. In linea teorica minimizza gli interessi se le altre condizioni restano uguali.
Metodo palla di neve: concentri l’extra sul debito più piccolo, così chiudi prima una posizione e liberi una rata. Può essere psicologicamente più semplice da mantenere.
Ma questi metodi non risolvono un bilancio già negativo. Se non riesci a coprire le rate minime e le spese essenziali, discutere se attaccare prima il debito da 2.000 o quello al TAEG più alto viene dopo la ristrutturazione del problema.
Agenzia delle entrate-Riscossione: trattala come un percorso separato
I debiti affidati ad AdeR non vanno gestiti come un prestito bancario.
Prima controlla:
- quali carichi risultano effettivamente presenti;
- quali sono già oggetto di rateizzazione;
- se esistono procedure cautelari o esecutive;
- quali strumenti sono disponibili oggi per quelle specifiche somme.
Le regole cambiano nel tempo. Nel 2026 AdeR indica che per richieste fino a 120.000 € può essere ottenuto, su semplice richiesta e dichiarando una temporanea difficoltà economico-finanziaria, un piano fino a 84 rate; la rata minima indicata è 50 €.
Per importi e durate diverse esistono procedure documentate.
Se hai già ricevuto un pignoramento o il conto è stato bloccato, passa alle guide specifiche sul pignoramento del conto e sullo sblocco del conto con AdeR: lì il problema non è più soltanto di budgeting.
Quando serve chiedere aiuto subito
Una guida generale è utile per mettere ordine. Non è sufficiente quando devi interpretare un atto o scegliere una procedura legale.
Fatti assistere rapidamente se, per esempio:
- hai ricevuto un atto giudiziario o di riscossione e non comprendi termini e conseguenze;
- esiste già un pignoramento di conto, stipendio o pensione;
- rischi la perdita di un bene essenziale o ci sono garanzie importanti;
- hai più creditori e il margine resta negativo anche dopo una ristrutturazione realistica;
- stai valutando una procedura di sovraindebitamento;
- qualcuno ti propone operazioni che non riesci a comprendere o ti chiede anticipi elevati promettendo risultati garantiti.
Per le situazioni di sovraindebitamento Banca d’Italia indica gli OCC come punto di riferimento per le procedure previste dalla legge; l’elenco degli organismi è disponibile attraverso il Ministero della Giustizia.
In pratica: il piano dei prossimi sette giorni
Se oggi il problema sembra troppo grande, non devi risolverlo tutto entro stasera. Devi arrivare a una fotografia affidabile.
Giorno 1: raccogli contratti, estratti, cartelle, lettere e PEC.
Giorno 2: crea l’elenco di tutti i creditori e del residuo.
Giorno 3: calcola entrate stabili, spese essenziali e margine.
Giorno 4: segna le posizioni con ritardi, atti o scadenze formali.
Giorno 5: ordina i finanziamenti per TAEG/costo e verifica quali sono ancora regolari.
Giorno 6: separa debiti bancari, cartelle AdeR e altre posizioni: non richiedono necessariamente la stessa soluzione.
Giorno 7: scegli il prossimo passo concreto: contatto con l’intermediario, verifica AdeR, proposta sostenibile su una posizione oppure appuntamento con un professionista/OCC se il bilancio dimostra che le soluzioni ordinarie non bastano.
La sequenza è questa:
fotografia → margine → urgenze → costo → trattativa/strumento → monitoraggio.
Non è una formula magica. È il modo per smettere di decidere sotto pressione e iniziare a decidere sui numeri.
Quando il problema richiede una verifica sul sovraindebitamento
Ridurre le spese, negoziare una rata o rivedere un finanziamento può essere utile, ma non basta quando debiti, entrate e azioni di recupero non sono più gestibili nel loro insieme. In quel caso, prima di accettare nuove soluzioni commerciali, consulta OCC e sovraindebitamento per capire il ruolo dell’organismo e i documenti da raccogliere.
Per un consumatore con un piano realmente sostenibile esiste una guida distinta sulla ristrutturazione dei debiti del consumatore: non è una scorciatoia, ma un percorso da valutare con documentazione completa.
Fonti principali e verifica
Contenuto verificato il 7 agosto 2026. Le regole su riscossione e procedure possono cambiare: prima di prendere decisioni su una posizione concreta controlla sempre la fonte istituzionale aggiornata e, quando necessario, fatti assistere.
- Banca d’Italia — Sovraindebitamento
- Agenzia delle entrate-Riscossione — Rateizzazione
- Agenzia delle entrate-Riscossione — Rateizzazione su semplice richiesta
- Ministero della Giustizia — Organismi di composizione della crisi da sovraindebitamento
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCredito ai consumatori Verificata il 12/08/2026
- Agenzia delle entrate-RiscossioneAutoritàLa rateizzazione dal 1° gennaio 2025 Verificata il 12/08/2026
Calcola il tuo caso
Occhio al Conto · strumenti
Quanto margine hai davvero per i debiti
Inserisci il tuo stipendio e le spese essenziali. Il calcolatore ti mostra quanto puoi davvero dedicare ogni mese ai debiti, e in quale scenario ti trovi.
Scenario B
Margine insufficiente ma trattabile
Hai poco margine, alcuni debiti potrebbero essere vecchi. Il saldo e stralcio su certe posizioni è realistico.
Con questo margine puoi:
Pagare le rate essenziali e negoziare con i creditori più vecchi per ridurre gli importi.
Questo calcolatore è indicativo. Adatta i valori alla tua situazione reale. Se il margine è negativo, contatta un professionista. Non include spese impreviste, emergenze o variabilità del reddito.
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Come rinegoziare un prestito e capire se conviene
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Saldo e stralcio: quanto puoi davvero negoziare?
Pagare meno del debito è possibile solo in determinate condizioni. Capisci come funziona il saldo e stralcio, cosa negoziare e quali rischi evitare.
Troppi debiti con Agenzia Entrate: cosa puoi fare ora?
Cartelle e rate diventate difficili da sostenere? Metti a confronto rateizzazione, definizioni agevolate e altre strade senza confondere strumenti diversi.
Conto corrente pignorato: quali soldi puoi ancora usare?
Un pignoramento non significa che ogni somma segua le stesse regole. Vedi cosa accade al conto, i limiti applicabili e cosa cambia per stipendio e pensione.
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Fondo di emergenza: quanti mesi di spese mettere da parte?
Tre o sei mesi non sono una regola valida per tutti. Calcola una riserva coerente con spese essenziali, stabilità del reddito e imprevisti possibili.