 Occhio al Conto
Una società di recupero crediti può chiedere il pagamento, inviare comunicazioni e proporre un confronto stragiudiziale. Non può però bloccare direttamente il conto, pignorare lo stipendio o presentarsi come autorità pubblica: per l’esecuzione servono titolo e procedura previsti dalla legge.
Prima di pagare: chiedi una richiesta scritta e verifica identità del soggetto, creditore originario, origine del debito, importo, eventuale cessione e coordinate di pagamento. Non ignorare la comunicazione, ma non decidere sotto pressione.
Chi ti sta chiedendo il pagamento
“Recupero crediti” può descrivere situazioni diverse. La società può agire per conto del creditore originario, operare per chi ha acquistato il credito oppure svolgere attività rientranti nella disciplina dei gestori di crediti in sofferenza.
| Situazione | Domanda da fare |
|---|---|
| Incarico per conto del creditore | chi è il titolare del credito e qual è il mandato? |
| Credito ceduto | chi è il nuovo creditore e quale posizione è stata ceduta? |
| Gestione di credito in sofferenza | chi è il gestore e per conto di chi opera? |
| Studio legale | quale attività sta svolgendo e quale atto è stato inviato? |
Non usare il logo sulla lettera come unica prova. I dati devono essere coerenti con contratto, posizione e comunicazioni precedenti.
Cosa verificare nella richiesta
Una comunicazione comprensibile dovrebbe consentire di ricostruire almeno:
- identità e recapiti del soggetto che scrive;
- creditore originario e, se diverso, creditore attuale;
- contratto, fattura o rapporto da cui nasce il debito;
- capitale, interessi, spese e pagamenti già registrati;
- titolo dell’eventuale cessione o incarico;
- modalità per contestare errori e inviare documenti;
- coordinate di pagamento intestate a un soggetto coerente.
Se l’importo è composto da più voci, chiedi un conteggio analitico. Una cifra scritta in grassetto non dimostra da sola capitale, interessi e spese.
Cosa può fare una società di recupero crediti
Può contattare il debitore nel rispetto delle regole applicabili, chiedere il pagamento, trasmettere documenti e raccogliere una proposta da sottoporre al creditore. Può inoltre comunicare che, in assenza di definizione, il creditore valuterà iniziative giudiziarie reali e non simulate.
Un accordo è efficace nei termini sottoscritti. Prima di pagare una somma a saldo, verifica che il testo indichi posizione interessata, importo, scadenze ed effetto del pagamento sul debito residuo.
Cosa non può fare direttamente
| Azione | Può farla autonomamente nella fase stragiudiziale? |
|---|---|
| Chiedere e sollecitare il pagamento | Sì, nel rispetto di correttezza e privacy |
| Proporre un piano o raccogliere una proposta | Sì, ma l’approvazione dipende dal titolare del credito |
| Entrare in casa contro la volontà dell’occupante | No |
| Prendere beni o denaro dal conto | No |
| Pignorare stipendio, pensione o immobile | No, serve la procedura esecutiva |
| Fingere di essere tribunale o ufficiale giudiziario | No |
| Rivelare il debito a familiari o colleghi senza giustificazione | Non è lecito |
Il limite della società non cancella un debito valido. Il creditore può rivolgersi al giudice e, se ottiene un titolo, avviare gli atti successivi.
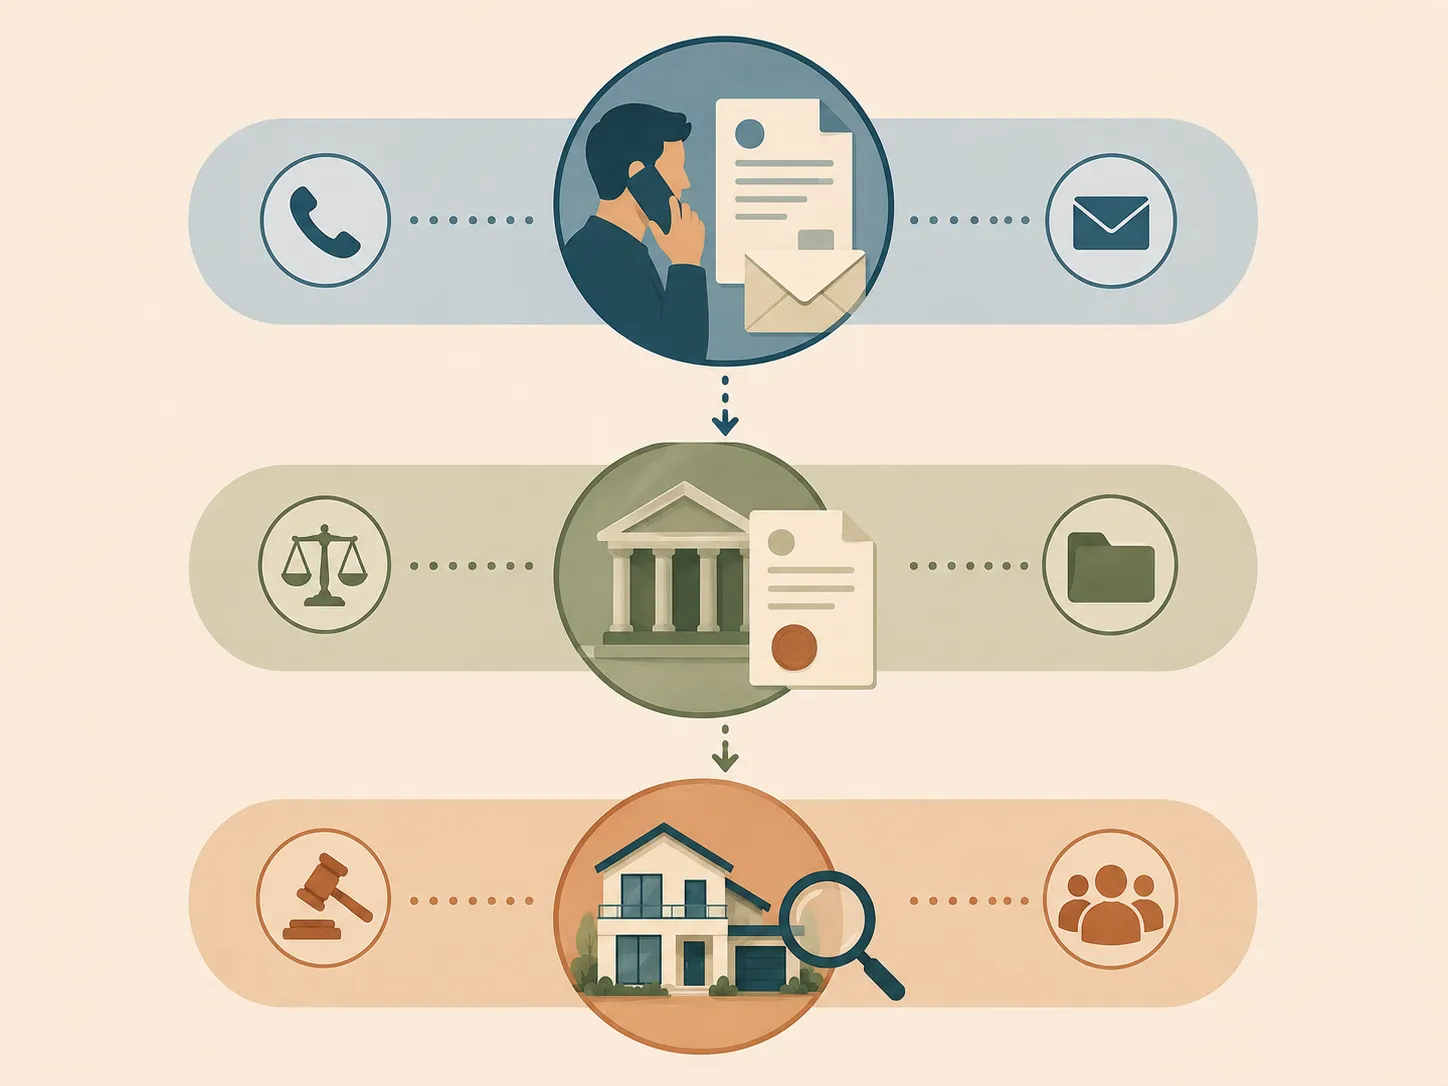
Telefonate, lettere ed email
Il Garante Privacy richiede modalità rispettose di riservatezza e dignità. Il contatto deve evitare che persone estranee vengano informate ingiustificatamente della situazione debitoria.
Puoi chiedere che gli elementi essenziali siano trasmessi per iscritto. Questo non impedisce ogni contatto telefonico, ma consente di verificare identità, posizione e importi senza basarsi sulla sola conversazione.
Familiari, colleghi e datore di lavoro
Informare familiari, vicini, colleghi o datore di lavoro dell’esistenza del debito può costituire un trattamento illecito dei dati. Anche messaggi lasciati a terzi e solleciti preregistrati possono esporre indebitamente la condizione del debitore.
Se risponde un’altra persona, chi chiama non dovrebbe rivelare la ragione debitoria del contatto.
Visite a casa o sul luogo di lavoro
Un incaricato non è un ufficiale giudiziario. Non può imporre l’accesso all’abitazione né sequestrare beni.
La visita non deve diventare uno strumento per rendere noto il debito a terzi o esercitare pressioni indebite. Annota data, identità dichiarata e condotta se ritieni che siano stati superati i limiti.
Possono bloccare il conto o lo stipendio?
Non direttamente. Per il pignoramento serve un titolo esecutivo e devono essere notificati gli atti previsti.
Un possibile percorso è:
- richiesta stragiudiziale;
- ricorso al giudice da parte del creditore;
- eventuale decreto ingiuntivo;
- titolo e atto di precetto;
- pignoramento secondo la procedura applicabile.
Approfondisci separatamente il pignoramento del conto corrente e quello dello stipendio. Non tutte le richieste arrivano all’esecuzione e nessun esito può essere promesso in anticipo.
Cosa cambia se il credito è stato ceduto
La cessione può cambiare il soggetto titolare del credito, non creare un debito inesistente. Il debitore deve poter comprendere a chi pagare e a quale posizione viene imputato il versamento.
Chiedi documentazione e riferimenti sufficienti a collegare la tua posizione al portafoglio ceduto. La pubblicazione di un avviso generale può avere effetti previsti dalla disciplina applicabile, ma in caso di contestazione la specifica posizione deve essere ricostruita.
Debito vecchio e prescrizione
La frase “dopo dieci o venti anni non devi più nulla” è inaffidabile. Il termine dipende dalla natura del credito e può essere interrotto da atti idonei.
Per i debiti bancari consulta la guida sulla prescrizione dei debiti bancari. Per altri crediti occorre identificare origine, scadenze e comunicazioni ricevute.
Non riconoscere per iscritto un importo o firmare un piano senza aver capito gli effetti. Allo stesso tempo, non dichiarare unilateralmente la prescrizione basandoti sulla sola età apparente della fattura.
Proposte di saldo e stralcio
Una società può raccogliere o formulare una proposta, ma occorre capire chi può accettarla per il creditore. Il documento dovrebbe stabilire se il pagamento chiude integralmente la posizione e quali conseguenze produce un eventuale ritardo.
La guida al saldo e stralcio spiega perché una rata bassa o uno sconto verbale non bastano. Conserva accordo, ricevute e liberatoria prevista.
Come documentare una condotta scorretta
Conserva lettere, email, numeri chiamanti, date e orari. Scrivi un resoconto contemporaneo ai fatti e non modificare i documenti originali.
Puoi chiedere alla società di usare un canale scritto e rettificare dati errati. Se il problema riguarda privacy o pratiche commerciali aggressive, valuta i canali del Garante Privacy e dell’Autorità Garante della Concorrenza e del Mercato; per minacce o condotte potenzialmente illecite può servire assistenza professionale o dell’autorità competente.
Errori da evitare
- pagare su coordinate ricevute solo per telefono;
- ignorare ogni comunicazione senza verificarla;
- dare informazioni personali prima di aver identificato l’interlocutore;
- credere che una telefonata sia già un pignoramento;
- firmare un piano senza conteggio e conseguenze scritte;
- considerare prescritto ogni credito molto vecchio;
- cancellare messaggi che potrebbero documentare condotte scorrette.
Domande frequenti
Devo pagare subito?
Prima verifica soggetto, origine, importo e titolarità. Se il debito è corretto, valuta modalità sostenibili; se ci sono errori, contestali per iscritto con documenti.
Possono contattare i miei familiari?
Non possono comunicare ingiustificatamente a terzi la tua situazione debitoria. Un contatto che rivela il debito a familiari o colleghi può violare la privacy.
Possono venire a casa?
Un incaricato non ha i poteri dell’ufficiale giudiziario e non può imporre l’ingresso o prendere beni.
Possono pignorare senza avvisarmi?
La società non pignora direttamente. L’esecuzione richiede titolo e notificazione degli atti previsti, con regole che dipendono dalla procedura.
Un credito ceduto va comunque pagato?
La cessione non elimina automaticamente l’obbligazione. Occorre verificare chi sia il nuovo titolare, quale posizione sia interessata e quale importo risulti dovuto.
Il punto
La risposta corretta non è “paga subito” né “ignora tutto”. Chiedi una richiesta scritta, ricostruisci il credito e distingui il sollecito stragiudiziale dagli atti del giudice.
Ultimo controllo delle fonti: 29 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Garante per la protezione dei dati personaliAutoritàPrivacy e recupero crediti: vademecum Verificata il 29/08/2026
- Garante per la protezione dei dati personaliAutoritàProvvedimento del 12 marzo 2026 sulla comunicazione del debito ai familiari Verificata il 29/08/2026
- AGCMAutoritàInterventi contro pratiche scorrette e aggressive nel recupero crediti Verificata il 29/08/2026
- Banca d'ItaliaAutoritàGestori di crediti in sofferenza Verificata il 29/08/2026
- Ministero dell'InternoFonte istituzionaleAttività di recupero crediti per conto terzi e articolo 115 TULPS Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Opposizione all’atto di precetto: motivi, termini e procedura
Hai ricevuto un precetto? Scopri quando puoi contestarlo, la differenza tra artt. 615 e 617 c.p.c., i termini e la possibile sospensione.
Opposizione al decreto ingiuntivo: termini, procedura e cosa controllare
Come funziona l'opposizione al decreto ingiuntivo, termine indicato nell'atto, sospensione, possibili esiti e documenti da controllare.
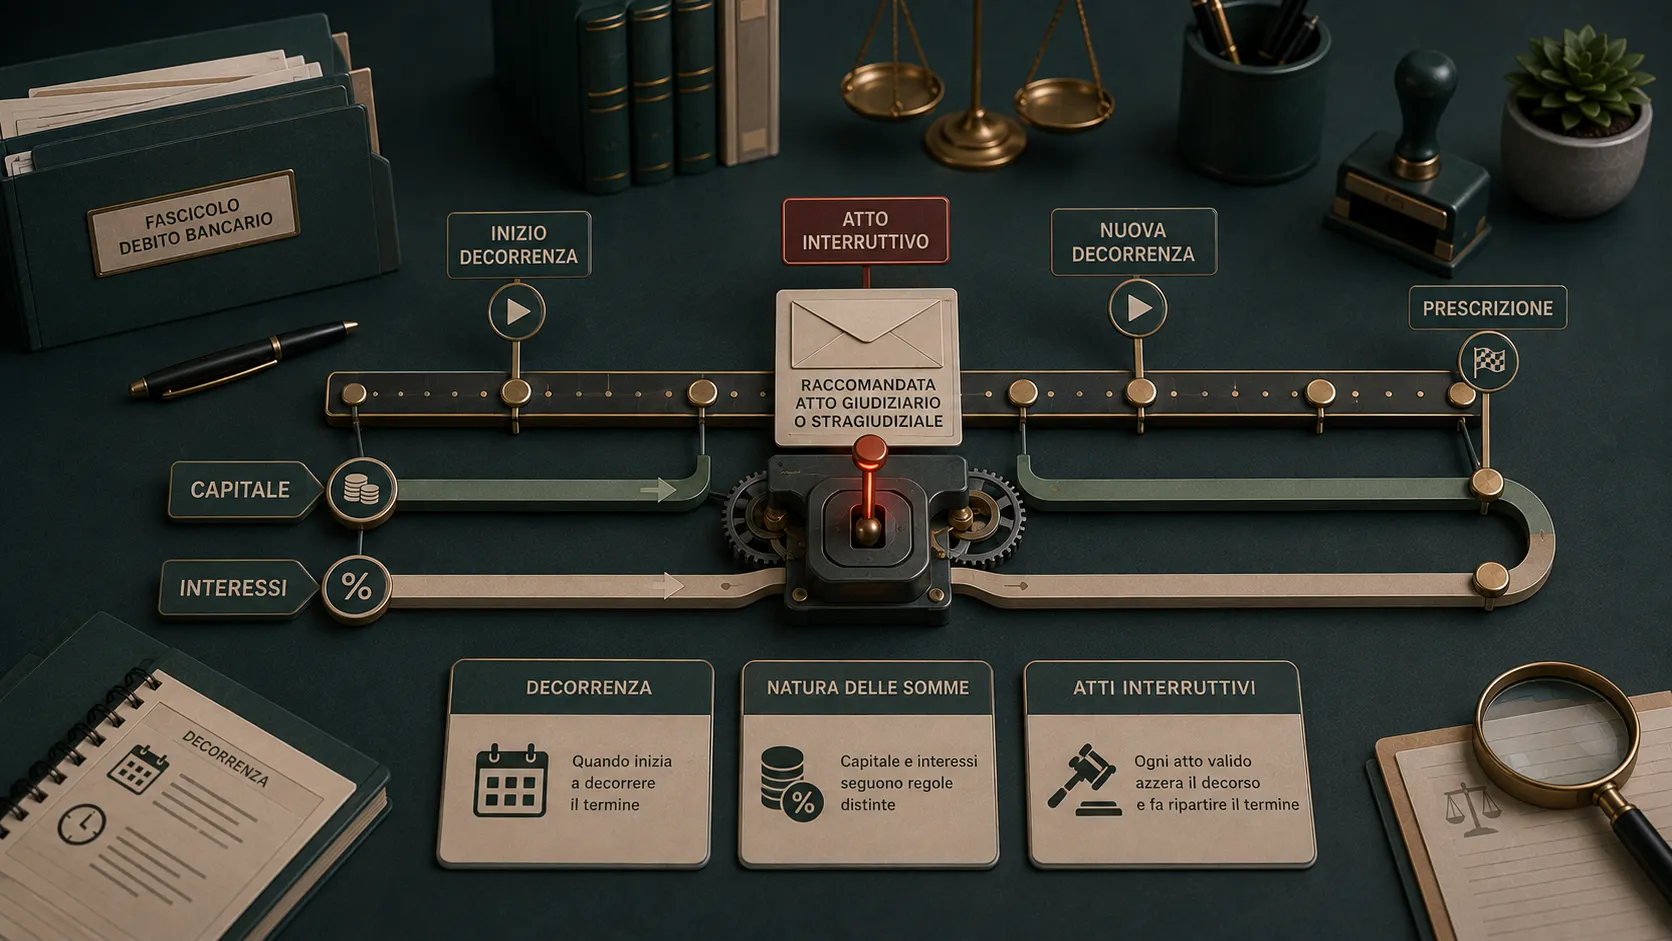
Prescrizione dei debiti bancari: termini e interruzione
Prescrizione dei debiti bancari: quando si applicano dieci o cinque anni, quali atti interrompono il termine e quali documenti controllare.
Saldo e stralcio: quanto puoi davvero negoziare?
Pagare meno del debito è possibile solo in determinate condizioni. Capisci come funziona il saldo e stralcio, cosa negoziare e quali rischi evitare.