 Occhio al Conto
Puoi chiedere alla banca o alla finanziaria di modificare le condizioni di un prestito, per esempio allungando la durata per ridurre la rata. L’intermediario, però, non è generalmente obbligato ad accettare: la rinegoziazione nasce da un accordo tra le parti.
Una rata più bassa può rendere il bilancio mensile più sostenibile, ma non significa automaticamente spendere meno. Prima di firmare bisogna confrontare durata, interessi, spese e importo totale dovuto nel vecchio e nel nuovo piano.
In breve: contatta l’intermediario prima che le difficoltà producano ripetuti ritardi, proponi una rata sostenibile e chiedi una simulazione scritta. Non valutare l’offerta guardando soltanto l’importo della nuova rata.
Che cosa significa rinegoziare un prestito
Rinegoziare significa concordare con l’intermediario una modifica delle condizioni del finanziamento in corso. Il rapporto resta normalmente con la banca o la finanziaria che ha concesso il prestito, senza sostituirlo automaticamente con un nuovo contratto presso un altro operatore. Se vuoi ripartire dal funzionamento del contratto, consulta la guida al prestito personale.
La rinegoziazione può riguardare la durata, l’importo della rata, il tasso o altre condizioni. Le modifiche concretamente disponibili dipendono dal contratto, dalla situazione del cliente e dalla valutazione dell’intermediario.
Quali condizioni si possono modificare
Ridurre la rata allungando la durata
La richiesta più comune consiste nell’estendere il periodo di rimborso. Distribuire il debito residuo su più mesi può ridurre la singola rata, ma comporta pagamenti più a lungo e può aumentare gli interessi complessivi.
Questa soluzione può aiutare chi ha ancora un reddito regolare ma ha perso parte del margine mensile. È meno risolutiva quando le entrate non permettono di sostenere neppure la rata ridotta.
Modificare tasso o modalità di rimborso
Si può chiedere anche una modifica del tasso o di altre condizioni. Non esiste però un catalogo universale di cambiamenti ottenibili, né un numero minimo di rate pagate dopo il quale la finanziaria debba approvare la richiesta.
Prima di accettare, occorre ricevere le nuove condizioni in forma comprensibile e controllare il piano di rimborso. Una proposta presentata soltanto come “sconto sulla rata” non basta a valutarne la convenienza.
La banca è obbligata ad accettare?
In via generale, no. Secondo l’orientamento dell’Arbitro Bancario Finanziario, non esiste un diritto generalizzato del cliente a ottenere la rinegoziazione delle condizioni, salvo specifici obblighi di fonte normativa o contrattuale.
L’intermediario conserva la propria autonomia nella valutazione del rapporto e del merito creditizio. Deve comunque comportarsi secondo correttezza nella gestione della richiesta e nelle eventuali trattative.
La Banca d’Italia raccomanda di contattare tempestivamente l’intermediario ai primi segnali di difficoltà. Chiedere assistenza non garantisce l’accettazione della proposta, ma consente di cercare una soluzione prima che la posizione peggiori.
Come chiedere la rinegoziazione del prestito
Prima di contattare la banca o la finanziaria, ricostruisci la tua situazione con:
- contratto e piano di ammortamento;
- debito residuo e durata restante;
- importo delle ultime rate;
- reddito mensile aggiornato;
- spese familiari essenziali;
- altri debiti in corso;
- motivo della difficoltà e sua probabile durata.
Poi procedi in questo modo:
- Contatta l’intermediario senza attendere nuovi ritardi.
- Descrivi il cambiamento economico in modo documentabile.
- Indica quale rata puoi sostenere con continuità.
- Chiedi una proposta scritta e il nuovo piano di rimborso.
- Confronta rata, durata, spese e importo totale dovuto.
- Conserva richieste, risposte e documenti ricevuti.
La proposta dovrebbe essere realistica. Chiedere una rata molto bassa che non consente un piano sostenibile difficilmente produce un accordo utile.
Quando conviene rinegoziare un prestito
| Può avere senso quando | Serve particolare cautela quando |
|---|---|
| La rata è diventata temporaneamente troppo alta | La durata cresce di molti anni |
| La modifica previene probabili mancati pagamenti | La rata scende poco rispetto ai costi aggiuntivi |
| Il nuovo piano è sostenibile fino alla scadenza | Compaiono nuove spese o coperture assicurative |
| Le condizioni sono complete e trasparenti | La difficoltà economica è strutturale |
La domanda decisiva non è “quanto scende la rata?”, ma “quanto pagherò complessivamente e per quanto tempo?”. Una soluzione è sostenibile solo se lascia ogni mese un margine realistico per le spese essenziali e gli imprevisti.
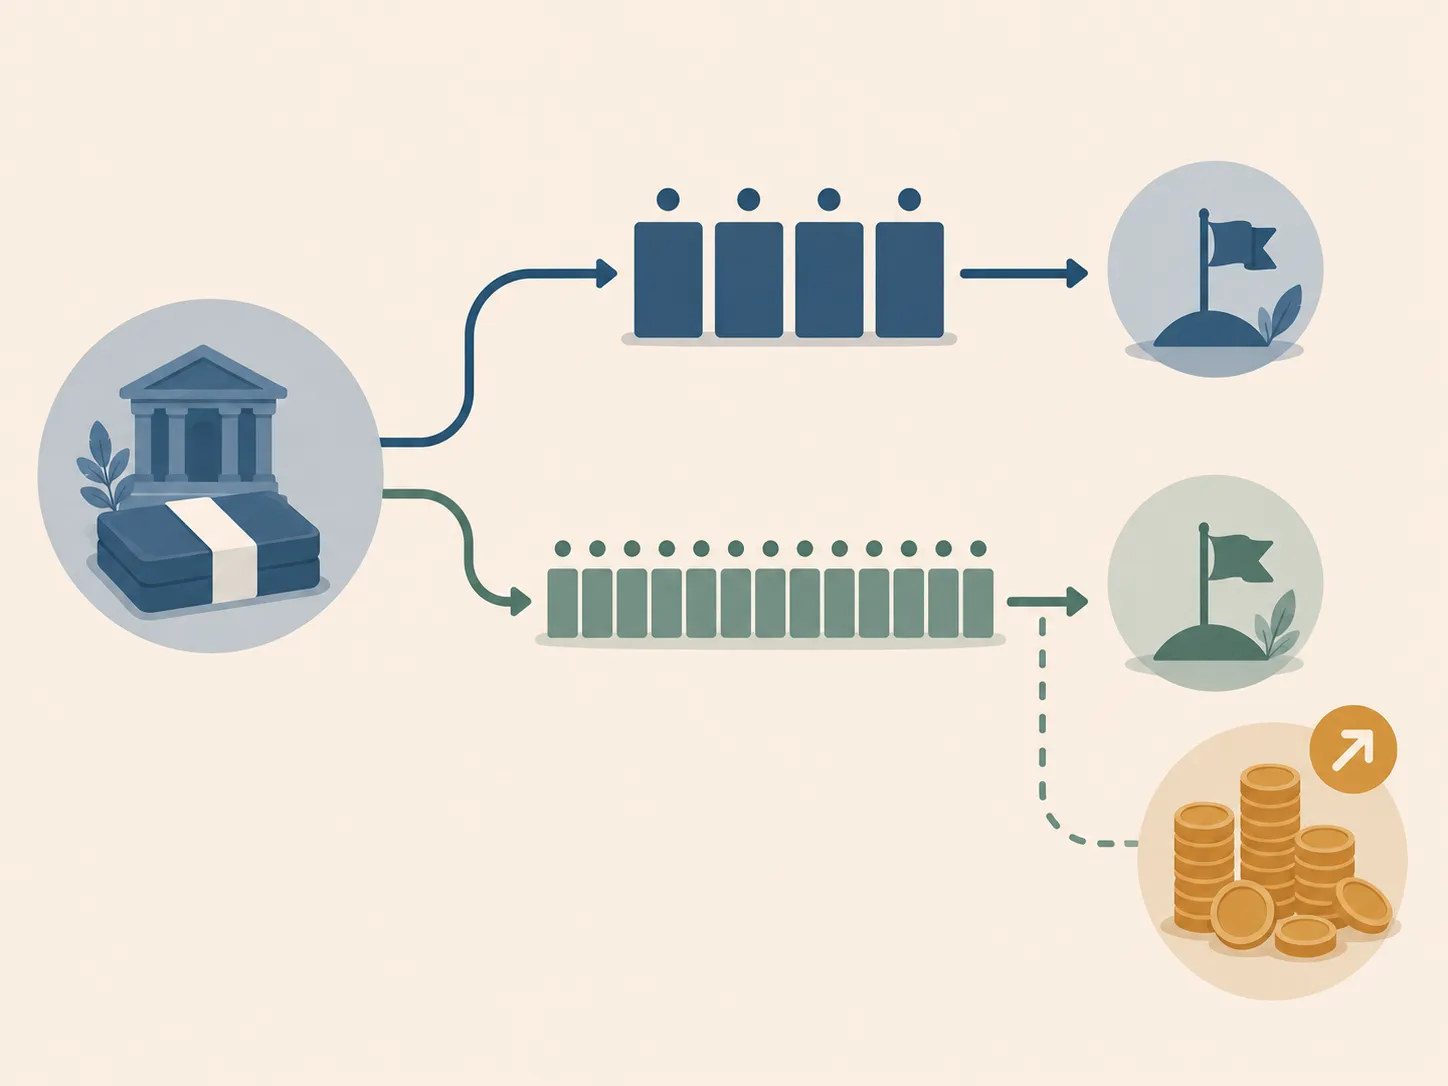
Una rata più bassa può costare di più
Immagina, a puro titolo esemplificativo, un debito residuo di 10.000 euro al 7% annuo. Con 24 rate mensili, la rata sarebbe di circa 448 euro e gli interessi residui ammonterebbero a circa 745 euro. Portando la durata a 48 mesi, la rata scenderebbe a circa 239 euro, ma gli interessi salirebbero a circa 1.494 euro.
La rata mensile si ridurrebbe quindi di circa 209 euro, mentre il costo degli interessi aumenterebbe di circa 749 euro. Il calcolo non include commissioni, assicurazioni o eventuali modifiche del tasso: il preventivo reale può essere diverso.
Rinegoziazione, rifinanziamento e consolidamento
| Soluzione | Che cosa accade |
|---|---|
| Rinegoziazione | Si modificano, mediante accordo, le condizioni del rapporto esistente |
| Rifinanziamento | Un nuovo finanziamento estingue o sostituisce quello precedente |
| Consolidamento | Uno o più debiti vengono riuniti in un nuovo finanziamento |
| Estinzione anticipata | Il prestito viene chiuso prima della scadenza prevista |
Il consolidamento dei debiti può essere valutato quando esistono più finanziamenti, ma comporta una nuova operazione e una nuova istruttoria. Se invece disponi della somma necessaria per chiudere il rapporto, verifica come funziona l’estinzione anticipata del prestito.
Rinegoziazione e segnalazioni CRIF
Presentare una richiesta di assistenza o rinegoziazione non equivale, da solo, a ricevere automaticamente una segnalazione negativa. Eventuali ritardi o inadempimenti già comunicati ai sistemi di informazioni creditizie, però, non vengono cancellati dalla semplice modifica del piano.
Per conoscere i dati registrati è possibile richiedere una visura CRIF gratuita. La presenza, la correttezza e i tempi di conservazione delle informazioni devono essere valutati secondo le regole applicabili; una rinegoziazione non autorizza promesse di cancellazione.
Cosa fare se la richiesta viene rifiutata
Un rifiuto non significa che l’unica alternativa sia smettere di pagare. Puoi riesaminare il bilancio familiare, chiedere una spiegazione scritta, valutare rifinanziamento o consolidamento e verificare se esistono misure applicabili alla tua situazione.
Se il problema non è temporaneo e il totale dei debiti non è più sostenibile, può essere necessario esaminare gli strumenti previsti per il sovraindebitamento. Prima di contrarre altro credito, considera non soltanto la nuova rata, ma l’intero debito che rimarrebbe da restituire.
Cosa controllare prima di accettare
- nuova rata e nuova durata;
- TAN, TAEG e interessi complessivi;
- importo totale dovuto;
- spese di istruttoria o modifica;
- nuove polizze o garanzie;
- conseguenze di eventuali ritardi;
- condizioni applicabili dopo periodi temporanei;
- copia del nuovo piano di rimborso.
Prima di chiedere una rata più bassa, calcola quanto puoi realmente sostenere ogni mese. Poi confronta per iscritto il vecchio piano con quello proposto: è il modo più semplice per evitare che il sollievo immediato nasconda un costo eccessivo nel lungo periodo.
Domande frequenti
Quando si può chiedere la rinegoziazione del prestito?
Non esiste un termine universale dopo il quale ogni prestito diventa rinegoziabile. La richiesta può essere presentata quando emerge la necessità, ma condizioni e accettazione dipendono dal contratto e dall’intermediario.
La finanziaria è obbligata ad abbassare la rata?
In generale no, salvo specifiche previsioni normative o contrattuali. La rinegoziazione richiede l’accordo delle parti.
Rinegoziare comporta una segnalazione CRIF?
La sola richiesta non equivale automaticamente a una segnalazione negativa. I ritardi già maturati possono però essere registrati e non vengono cancellati dalla rinegoziazione.
È meglio rinegoziare o consolidare i debiti?
Dipende dal numero dei finanziamenti, dai costi e dalla sostenibilità. La rinegoziazione modifica il rapporto esistente; il consolidamento usa un nuovo finanziamento per riunire uno o più debiti.
Si può rinegoziare un prestito già in ritardo?
Si può presentare la richiesta, ma non è garantito che venga accolta. È preferibile contattare l’intermediario ai primi segnali di difficoltà, prima che si accumulino mancati pagamenti.
Fonti
- Banca d’Italia, Sovraindebitamento, L’economia per tutti.
- Banca d’Italia, Parliamo di sovraindebitamento, 19 aprile 2023.
- Arbitro Bancario Finanziario, decisione n. 1577 del 18 gennaio 2018.
Ultima verifica delle fonti: 30 agosto 2026. Il contenuto ha finalità informativa e non costituisce consulenza finanziaria o legale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàSovraindebitamento Verificata il 30/08/2026
- Banca d'ItaliaAutoritàParliamo di sovraindebitamento Verificata il 30/08/2026
- Arbitro Bancario FinanziarioAutoritàDecisione n. 1577 del 18 gennaio 2018 Verificata il 30/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Sovraindebitamento: quale procedura può aiutarti?
Quando i debiti non sono più sostenibili esistono procedure diverse, non una soluzione unica. Capisci requisiti, differenze e ruolo dell’OCC.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Estinzione anticipata del prestito: calcolo, costi e conteggio estintivo
Come estinguere prima un prestito: diritto alla riduzione dei costi, indennizzo, richiesta del conteggio e simulatore del capitale residuo.
Visura CRIF gratuita: procedura, tempi e lettura dei dati
Come richiedere gratuitamente i dati CRIF, quali documenti servono, quanto attendere e perché CRIF non è la Centrale dei Rischi.