 Occhio al Conto
Il pignoramento immobiliare è la procedura con cui un creditore sottopone un immobile all’esecuzione forzata per ottenere il pagamento attraverso vendita o assegnazione. Non coincide con l’ipoteca e non porta all’asta nello stesso giorno della notifica: comprende atti, controlli e decisioni del giudice.
In breve: se hai ricevuto un atto, conserva titolo, precetto, pignoramento e prova delle notifiche. La fase raggiunta determina quali verifiche e possibilità siano ancora concretamente disponibili.
Questa guida descrive la procedura ordinaria. La riscossione fiscale segue anche regole speciali e viene distinta nelle sezioni pertinenti.
Cos’è il pignoramento immobiliare
Il pignoramento crea un vincolo sull’immobile e avvia l’espropriazione. Il proprietario non perde immediatamente la titolarità del bene, ma non può compiere atti incompatibili con la procedura e opponibili ai creditori secondo le regole applicabili.
L’obiettivo non è attribuire automaticamente la casa al creditore. Il bene entra in una procedura controllata dal giudice, che può condurre alla vendita e alla distribuzione del ricavato.
Cosa viene prima del pignoramento
Il creditore deve disporre di un titolo esecutivo e notificare gli atti richiesti, tra cui normalmente il precetto. Se la procedura non è ancora iniziata, la guida sull’opposizione all’atto di precetto spiega quali contestazioni appartengono a questa fase. Un decreto ingiuntivo può diventare titolo esecutivo secondo la sua disciplina, ma non ogni sollecito o lettera privata equivale a un titolo.
Se prima dell’atto esiste già un’ipoteca giudiziale, questa attribuisce una garanzia e un grado; non sostituisce il pignoramento.
Come inizia la procedura
L’articolo 555 c.p.c. prevede che il pignoramento immobiliare si esegua mediante notificazione al debitore e successiva trascrizione di un atto che individua i beni e i diritti sottoposti a esecuzione.
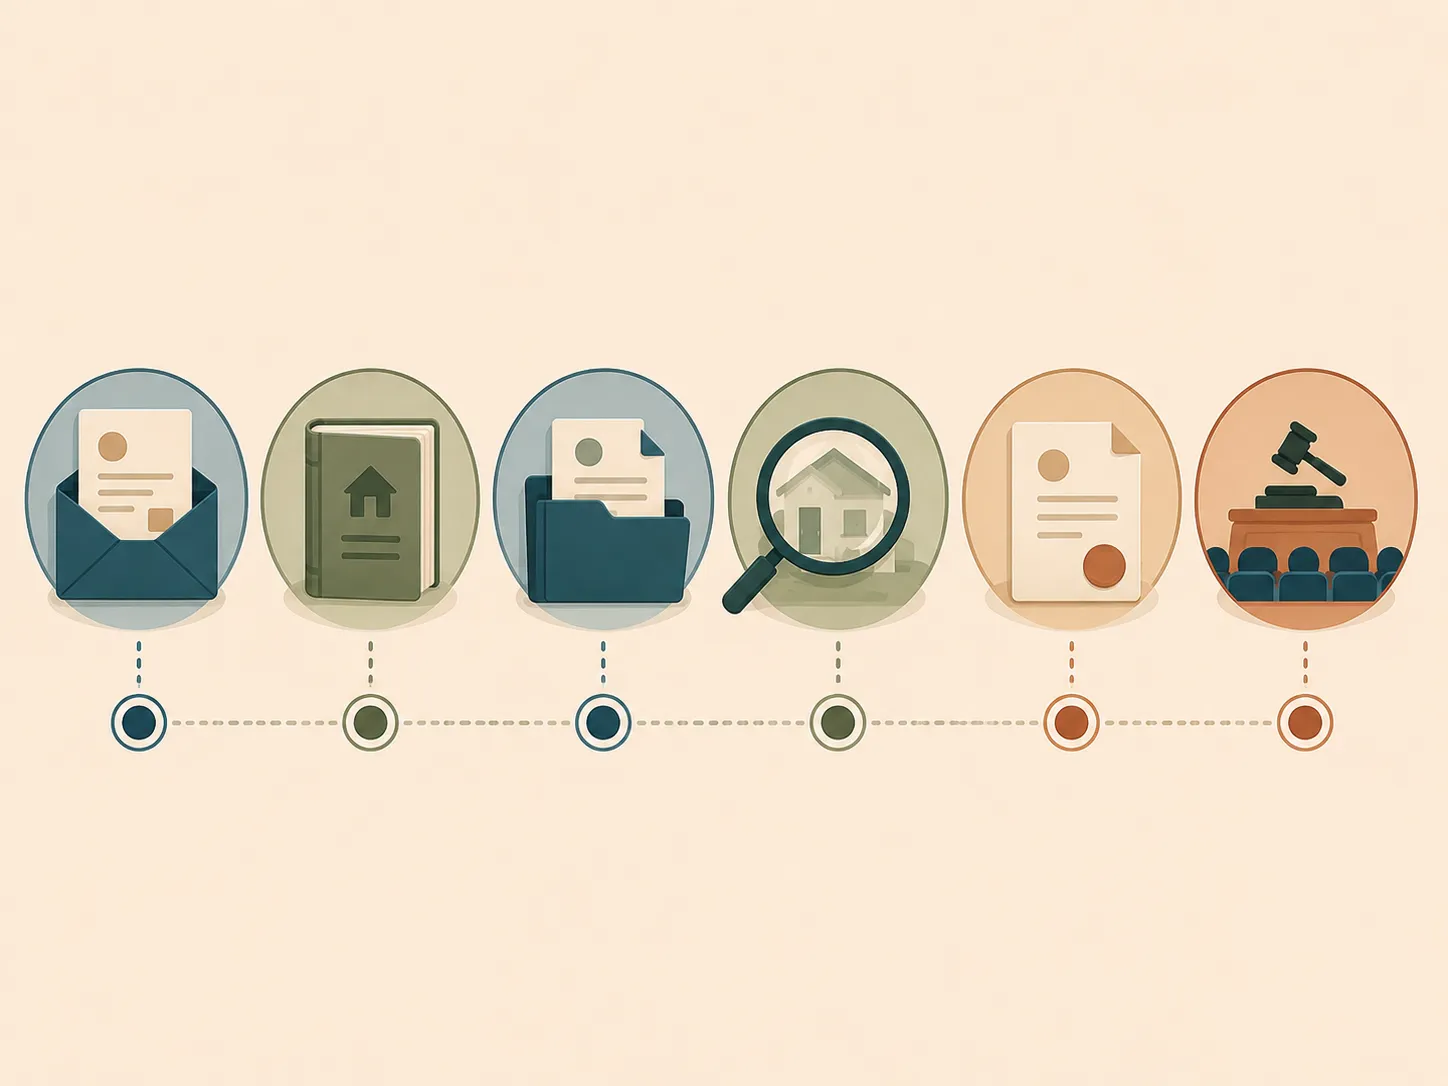
I passaggi essenziali possono essere rappresentati così:
| Fase | Cosa accade in generale |
|---|---|
| Titolo e precetto | il creditore formalizza la pretesa esecutiva |
| Pignoramento | l’atto individua l’immobile e viene notificato |
| Trascrizione | il vincolo risulta nei registri immobiliari |
| Iscrizione a ruolo | viene formato il procedimento davanti al giudice |
| Documentazione e perizia | si ricostruiscono titolarità, formalità e valore |
| Vendita | il giudice stabilisce modalità e condizioni |
| Distribuzione | il ricavato viene ripartito secondo le regole |
La tabella è una mappa, non una previsione dei tempi del singolo tribunale.
Documentazione catastale e ipotecaria
La procedura richiede la ricostruzione della situazione dell’immobile. Devono emergere titolarità, identificazione catastale, trascrizioni e iscrizioni rilevanti.
L’articolo 567 c.p.c. disciplina la documentazione da depositare dopo l’istanza di vendita. Incompletezze e termini non vanno gestiti con una checklist generica: riguardano il fascicolo processuale e l’attività delle parti.
Custode giudiziario e perito
Il custode svolge i compiti assegnati dal giudice per conservazione, gestione e accesso all’immobile. Il perito o esperto stimatore ricostruisce caratteristiche e valore del bene e segnala gli elementi richiesti dall’incarico.
| Soggetto | Ruolo generale |
|---|---|
| Giudice dell’esecuzione | dirige la procedura e adotta i provvedimenti |
| Creditore procedente | avvia e coltiva l’esecuzione |
| Debitore esecutato | resta parte della procedura e riceve gli atti |
| Custode | gestisce l’immobile secondo le disposizioni ricevute |
| Esperto stimatore | esamina e valuta il bene |
| Delegato alla vendita | svolge le operazioni delegate dal giudice |
Il custode non è il nuovo proprietario e il perito non decide da solo il prezzo finale.
Valutazione e vendita
La stima considera caratteristiche del bene, stato di occupazione, regolarità e altri elementi rilevanti. Il valore indicato non è una promessa sul prezzo che sarà ottenuto.
Con l’ordinanza di vendita il giudice stabilisce condizioni e modalità. Possono seguire pubblicità, visite, offerte e aggiudicazione secondo le regole della procedura.
Il debitore può continuare ad abitare nell’immobile?
Non esiste una risposta valida per ogni fase. Contano situazione dell’immobile, condotta dell’occupante e provvedimenti adottati dal giudice e dal custode.
Non ignorare le comunicazioni sugli accessi e non ostacolare perizia o custodia. Se non comprendi un ordine, chiedine copia e fallo esaminare.
Conversione del pignoramento
L’articolo 495 c.p.c. consente al debitore di chiedere, prima che sia disposta vendita o assegnazione, di sostituire ai beni pignorati una somma di denaro comprensiva di capitale, interessi e spese secondo la determinazione prevista.
La richiesta deve essere accompagnata dal versamento iniziale stabilito dalla legge. Nei casi e alle condizioni previste, il giudice può consentire il pagamento residuo in rate.
La conversione non equivale a una rinegoziazione privata né a una rateizzazione concessa automaticamente. Importi, momento e sostenibilità devono essere valutati sul fascicolo.
Vendita diretta e accordo con i creditori
Il Codice contempla la vendita diretta secondo condizioni e procedura specifiche. È distinta dalla semplice pubblicazione privata di un annuncio e richiede il rispetto dei passaggi processuali.
Anche un accordo con il creditore non cancella materialmente da solo pignoramento e formalità. Occorrono atti coerenti con la chiusura o l’estinzione della procedura.
Come si cancella il pignoramento
La cancellazione della trascrizione presuppone il titolo idoneo previsto per la situazione: per esempio un provvedimento del giudice o il consenso nelle forme richieste. Non è sufficiente mostrare alla conservatoria una ricevuta non collegata alla formalità.
Dopo la chiusura, richiedi una visura aggiornata per controllare che le annotazioni rappresentino correttamente l’esito.
Quanto dura
Non esiste un numero di mesi affidabile per tutte le procedure. Incidono tribunale, numero di creditori, documentazione, caratteristiche del bene, opposizioni, tentativi di vendita e provvedimenti.
Diffida di chi garantisce la chiusura entro una data senza avere visto il fascicolo. È più utile ricostruire la fase raggiunta e il prossimo atto previsto.
Creditori privati e riscossione fiscale
La procedura ordinaria e quella di Agenzia Entrate-Riscossione non devono essere sovrapposte. Per la riscossione fiscale esistono soglie e condizioni particolari stabilite dal DPR 602/1973.
La guida sul pignoramento della prima casa approfondisce soprattutto la differenza tra creditori privati e protezione dell’unico immobile adibito ad abitazione nel perimetro fiscale.
Checklist degli atti
- titolo esecutivo;
- precetto;
- atto di pignoramento e prova della notifica;
- comunicazioni della cancelleria o del professionista delegato;
- relazione o avvisi del custode;
- perizia e avviso di vendita, se già disponibili;
- accordi e pagamenti effettuati;
- visura ipotecaria aggiornata.
Errori da evitare
- credere che l’ipoteca sia già un’asta;
- ostacolare custode o perito;
- aspettare l’avviso di vendita prima di ricostruire gli atti;
- presentare una richiesta di conversione senza verificarne importo e sostenibilità;
- vendere privatamente ignorando il vincolo;
- applicare alla banca i limiti previsti soltanto per la riscossione fiscale.
Domande frequenti
Si può vendere un immobile pignorato?
Non come se fosse libero da vincoli. Vendita diretta, accordo e cancellazione devono rispettare la procedura e tutelare creditori e acquirente.
La conversione è sempre accolta?
No. Deve essere richiesta nei tempi e con il versamento previsto; il giudice determina la somma e le condizioni applicabili.
Il pignoramento significa che devo lasciare subito casa?
Non automaticamente. Occupazione e liberazione dipendono dalla fase e dai provvedimenti della procedura.
Come capire a che punto è il percorso verso l’asta?
Non si può stabilire dal solo atto iniziale. Occorre verificare fascicolo, istanza di vendita, perizia e ordinanza.
Il punto
La domanda utile non è soltanto “quanto dura?”, ma a quale fase si trova la procedura e quale atto viene dopo. Ricostruire titolo, notifiche, trascrizione e provvedimenti permette di evitare decisioni basate su promesse generiche.
Ultimo controllo delle fonti: 29 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice di procedura civile, articoli 495 e 555 e seguenti Verificata il 29/08/2026
- Tribunale di MilanoFonte istituzionaleConversione del pignoramento Verificata il 29/08/2026
- Tribunale di RomaFonte istituzionaleEsecuzioni immobiliari - modulistica e informative Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Opposizione all’atto di precetto: motivi, termini e procedura
Hai ricevuto un precetto? Scopri quando puoi contestarlo, la differenza tra artt. 615 e 617 c.p.c., i termini e la possibile sospensione.
Pignoramento della prima casa: quando è possibile e quando è protetta
La prima casa può essere pignorata? Differenze tra banche, creditori privati e Agenzia Entrate-Riscossione, requisiti ed eccezioni.
Ipoteca giudiziale: come nasce, cosa comporta e come si cancella
Cos'è l'ipoteca giudiziale, quali titoli consentono l'iscrizione, come verificarla e perché pagare il debito non basta sempre a cancellarla.
Opposizione al decreto ingiuntivo: termini, procedura e cosa controllare
Come funziona l'opposizione al decreto ingiuntivo, termine indicato nell'atto, sospensione, possibili esiti e documenti da controllare.