 Occhio al Conto
Aggiornato e verificato il 26 agosto 2026
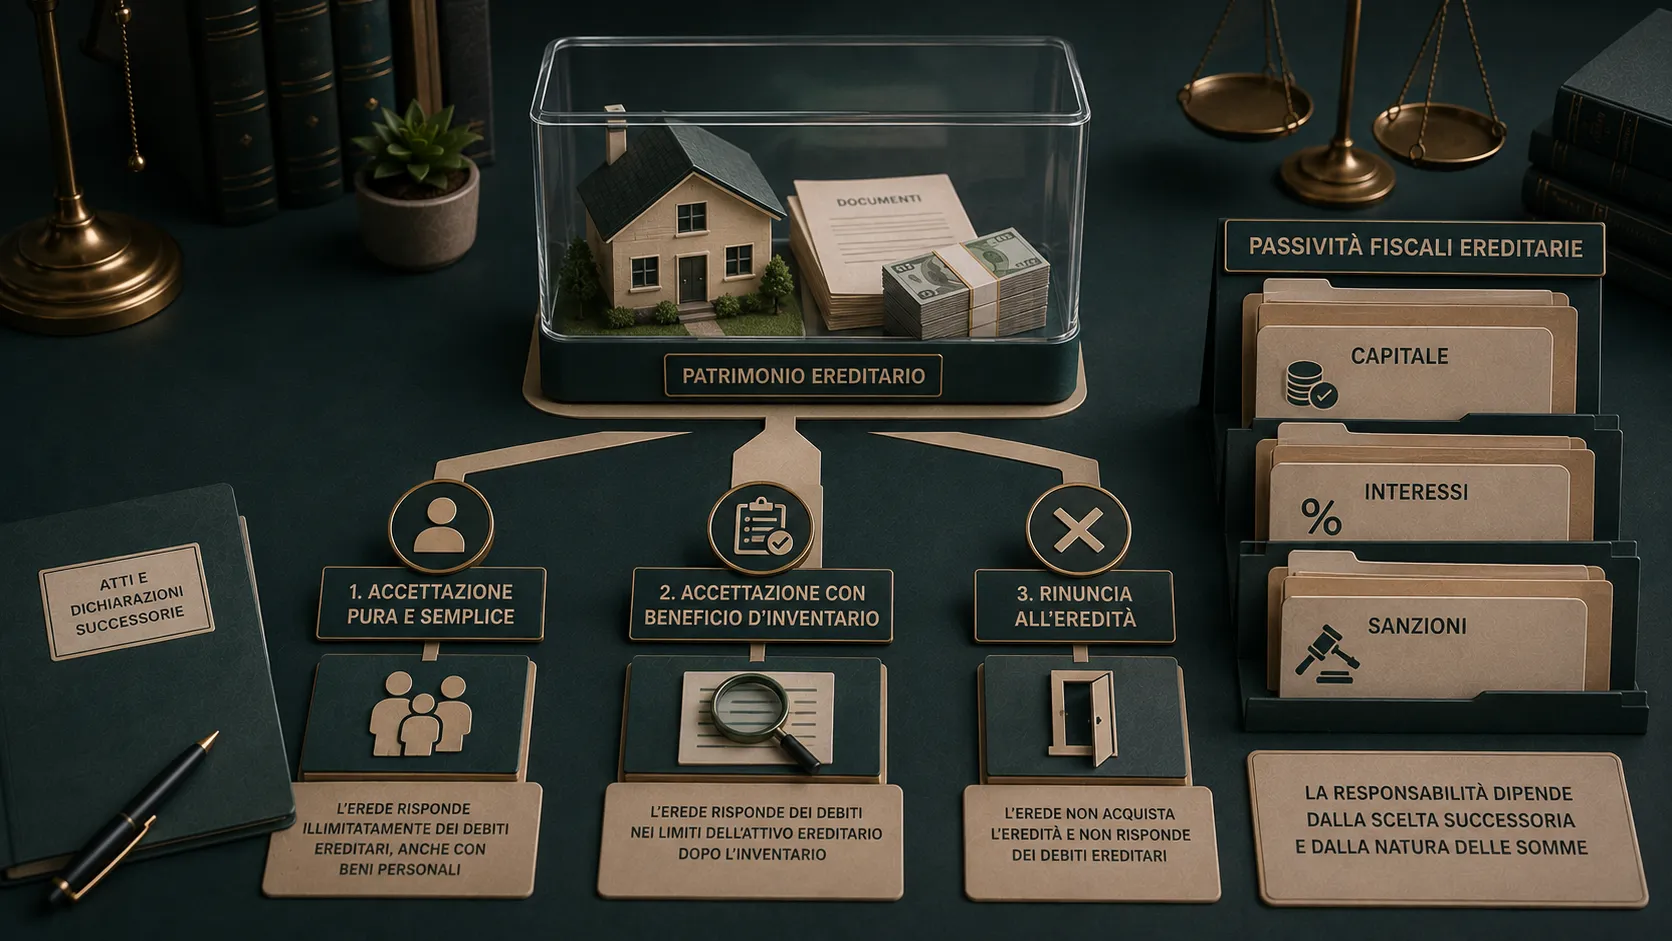
I debiti fiscali del defunto possono trasmettersi agli eredi, ma non tutte le somme seguono la stessa regola e chi è soltanto chiamato all’eredità non è ancora, per questo solo fatto, obbligato come erede. La scelta tra accettazione pura e semplice, beneficio d’inventario e rinuncia cambia l’esposizione del patrimonio personale.
Prima di pagare una cartella o compiere atti sui beni ereditari, bisogna ricostruire attività, passività e stato della successione. Questa guida offre un metodo operativo; per termini e formalità serve il confronto con notaio, cancelleria o professionista.
Debiti fiscali ed eredi: risposta in breve
In generale, imposte e altri debiti tributari possono passare agli eredi che accettano l’eredità. Le sanzioni amministrative tributarie, invece, non si trasmettono agli eredi, come prevede l’articolo 8 del D.Lgs. 472/1997. Occorre verificare separatamente tributo, interessi, sanzioni, spese e natura di ogni carico.
Il limite al patrimonio ereditato non vale automaticamente per chiunque accetti. Con l’accettazione pura e semplice i patrimoni si confondono e l’erede può rispondere dei debiti anche con beni propri. Con l’accettazione con beneficio d’inventario i patrimoni restano separati e, rispettando la procedura, la responsabilità è contenuta nei limiti dell’attivo ereditario. Con la rinuncia, chi non ha già accettato non acquista la qualità di erede.
Chiamato all’eredità ed erede non sono sinonimi
Alla morte si apre la successione. I soggetti indicati dalla legge o dal testamento sono chiamati all’eredità, ma diventano eredi con l’accettazione. Questa può essere espressa oppure, in alcuni casi, tacita: accade quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che potrebbe compiere soltanto come erede.
Non esiste una regola per cui il silenzio di dieci giorni dopo una lettera dell’Agenzia delle Entrate-Riscossione equivalga automaticamente ad accettazione. Esistono però termini successori e circostanze — soprattutto il possesso dei beni ereditari — che impongono azioni rapide.
Operazioni come vendere un bene del defunto, riscuotere somme spettanti all’eredità o disporre stabilmente del patrimonio possono avere effetti diversi da attività meramente conservative. Prima di agire, è prudente chiedere una valutazione.
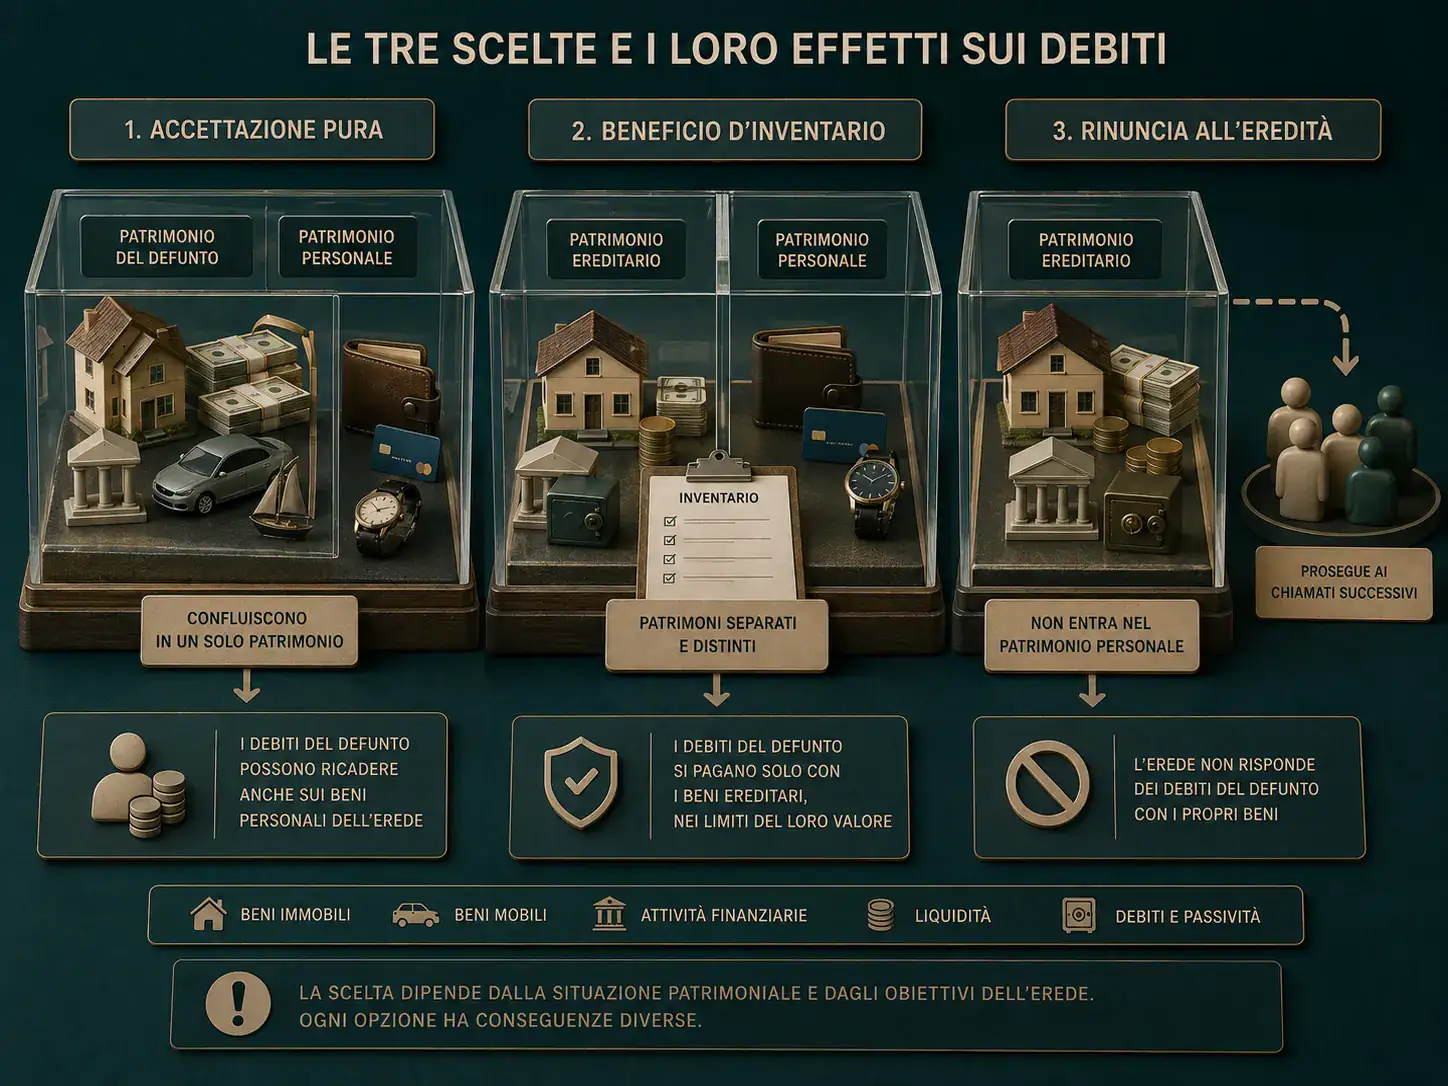
Le tre scelte e il loro effetto sui debiti
| Scelta | Effetto principale | Esposizione ai debiti ereditari |
|---|---|---|
| Accettazione pura e semplice | Patrimonio del defunto e dell’erede si confondono | Può estendersi ai beni personali dell’erede |
| Accettazione con beneficio d’inventario | I due patrimoni restano separati | Nei limiti dell’attivo ereditario, se la procedura è rispettata |
| Rinuncia | Non si acquista la qualità di erede | In linea generale non si risponde come erede |
La scelta non può essere fatta guardando soltanto al valore della casa. Vanno considerati cartelle, mutui, fideiussioni, utenze, spese condominiali, contenziosi, crediti del defunto, comproprietà e costi della liquidazione.
Accettazione pura e semplice
Può essere espressa con un atto formale o tacita attraverso comportamenti concludenti. Una volta accettata l’eredità, non si può trasformare liberamente la decisione in rinuncia. Se i debiti superano l’attivo, la confusione patrimoniale può esporre l’erede per la differenza.
Simulazione 1: attivo superiore ai debiti
Ipotesi semplificata:
- liquidità e beni realizzabili: 100.000 euro;
- debiti fiscali trasmissibili: 55.000 euro;
- altri debiti: 10.000 euro;
- patrimonio netto teorico prima di costi e imposte successorie: 35.000 euro.
Il calcolo serve a stimare l’ordine di grandezza, non quanto verrà effettivamente distribuito: tempi di vendita, priorità dei creditori, spese e passività non ancora emerse possono cambiare il risultato.
Simulazione 2: passività superiori all’attivo
- attivo ereditario: 80.000 euro;
- debiti complessivi verificati: 120.000 euro;
- differenza negativa: 40.000 euro.
Con accettazione pura e semplice, in linea generale l’erede rischia di dover rispondere anche con il proprio patrimonio. Con beneficio d’inventario correttamente eseguito, la responsabilità resta invece circoscritta all’attivo ereditario. La simulazione non considera quote tra coeredi, ordine dei creditori e costi della procedura.
Accettazione con beneficio d’inventario
Il beneficio d’inventario è lo strumento centrale quando il patrimonio non è ancora chiaro. Si effettua con dichiarazione ricevuta da un notaio o dal cancelliere del tribunale competente e richiede l’inventario nei tempi previsti.
Chi è nel possesso dei beni ereditari è soggetto a termini particolarmente stringenti: in via generale, l’inventario deve essere completato entro tre mesi dall’apertura della successione o dalla notizia della devoluzione; possono esistere proroghe e, completato l’inventario, decorre un ulteriore termine per deliberare. Chi non è nel possesso dei beni segue una scansione differente. Non usare questi riferimenti per calcolare autonomamente una scadenza: la situazione concreta va verificata subito.
Il beneficio non è una semplice etichetta. Occorre amministrare e liquidare il patrimonio nel rispetto delle regole, senza confondere fondi personali ed ereditari. Atti impropri o omissioni possono far perdere la protezione.
Per minori, interdetti e altri soggetti protetti valgono regole specifiche; l’accettazione deve avvenire con beneficio d’inventario e possono servire autorizzazioni giudiziali.
Rinuncia all’eredità
La rinuncia è una dichiarazione formale davanti a un notaio o al cancelliere del tribunale del luogo in cui si è aperta la successione. Non basta una scrittura privata e non può essere parziale, condizionata o limitata ai soli debiti.
In via generale il diritto di accettare si prescrive in dieci anni, ma un interessato può chiedere al giudice di fissare un termine più breve. Inoltre, chi possiede beni ereditari non può attendere passivamente per anni: valgono le regole sull’inventario.
La rinuncia è possibile soltanto se non è già intervenuta un’accettazione, anche tacita. Può inoltre spostare la chiamata su altri soggetti, compresi discendenti: prima di rinunciare bisogna valutare l’intera catena successoria.
Quali somme fiscali si trasmettono
Una cartella può contenere componenti diverse. La verifica dovrebbe separare:
- tributo o capitale;
- interessi;
- sanzioni amministrative tributarie;
- somme di natura non tributaria;
- spese di notifica ed esecuzione.
Le sanzioni tributarie non si trasmettono agli eredi. L’Agenzia delle Entrate ha chiarito questo principio anche nella circolare 29/E del 7 agosto 2015. Ciò non significa che l’intera cartella venga annullata: bisogna chiedere il ricalcolo delle componenti e verificare eventuali somme non tributarie con la disciplina specifica.
Anche la prescrizione non è uniforme per ogni carico. Non applicare automaticamente il termine delle cartelle a un debito bancario o viceversa: consulta la guida sulla prescrizione della cartella esattoriale.
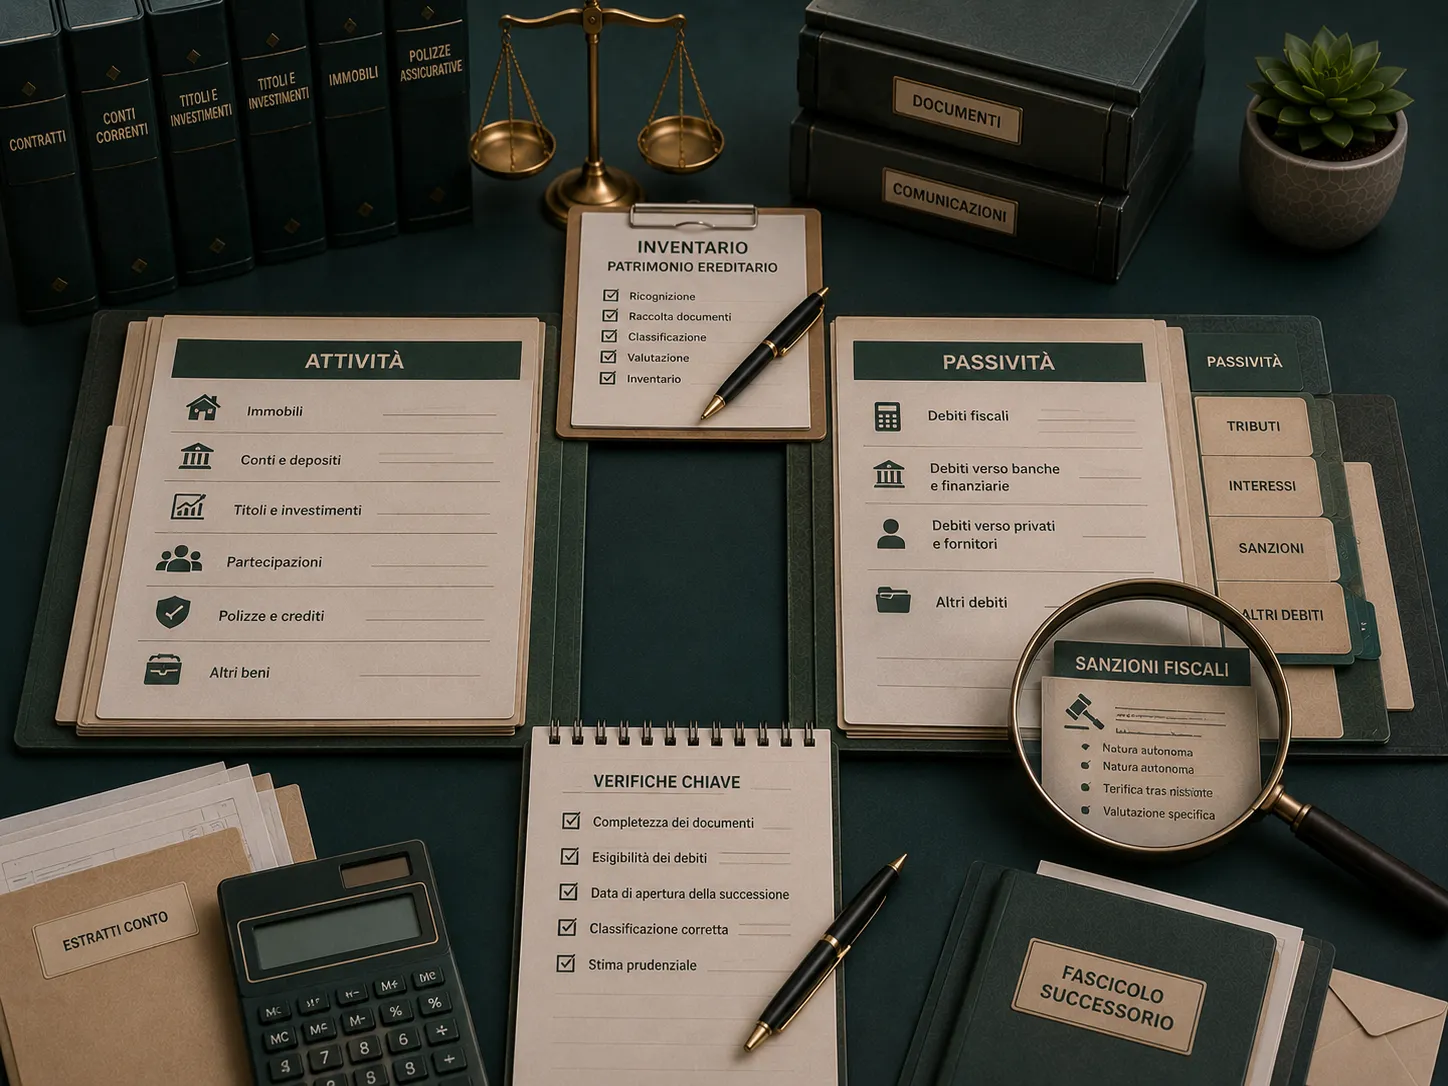
Come conoscere i debiti del defunto
1. Ricostruisci l’attivo
Elenca immobili, conti, titoli, veicoli, quote societarie, crediti, polizze e beni mobili di rilievo. Verifica proprietà, valore realistico e vincoli.
2. Ricostruisci le passività
Raccogli cartelle, avvisi, mutui, finanziamenti, fideiussioni, spese condominiali, utenze, cause pendenti e debiti privati. Non limitarti alla posta trovata in casa.
3. Chiedi la documentazione agli enti
Agenzia delle Entrate-Riscossione mette a disposizione moduli per richiedere estratti, copie di cartelle, relate e altri documenti. L’accesso per conto del defunto richiede prova della legittimazione e documenti appropriati. La guida su come vedere i debiti con Agenzia Entrate-Riscossione aiuta a organizzare i controlli.
4. Separa posizione del defunto e posizione personale
Non confondere un carico intestato al defunto con un debito già imputato all’erede. Controlla intestazione, codice fiscale, numero dell’atto, anno e causale.
5. Verifica prima di pagare
Pagare con denaro personale può complicare la ricostruzione e, a seconda del contesto, assumere rilievo nella gestione dell’eredità. Chiedi indicazioni prima di effettuare versamenti o firmare rateizzazioni.
Se arriva una cartella intestata al defunto
Annota la data e la modalità di ricezione, conserva busta e relata, poi controlla:
- se sei soltanto chiamato o hai già accettato;
- se l’atto identifica correttamente eredi e debitore originario;
- quali componenti include;
- se le sanzioni trasmissibili sono state correttamente escluse;
- se esistono vizi, pagamenti, sospensioni, decadenze o prescrizioni;
- quale termine è previsto per reagire.
Non affidarti a una contestazione generica. Un’istanza amministrativa non sempre sospende i termini per ricorrere. Se l’atto è impugnabile, serve verificare subito autorità competente e scadenza.
Più eredi: chi paga
La ripartizione tra coeredi dipende dalla natura del debito. Per i debiti ereditari opera in generale la divisione in proporzione delle quote, salvo regole speciali; per alcune obbligazioni tributarie possono esistere forme di responsabilità solidale. È quindi scorretto concludere che ciascun erede paghi sempre e soltanto la propria quota.
Esempio puramente illustrativo: debito trasmissibile di 30.000 euro e tre quote uguali suggeriscono 10.000 euro ciascuno, ma la disciplina del tributo e gli atti notificati possono modificare la modalità di riscossione. Il conteggio deve essere validato sul carico specifico.
Rateizzazione e altre soluzioni
Se l’eredità viene accettata e il debito è dovuto, si può valutare una rateizzazione delle cartelle o gli altri strumenti disponibili al momento della domanda. Requisiti, numero di rate e decadenze cambiano nel tempo: usa i canali ufficiali AER e non basarti su vecchi articoli.
La rata sostenibile va confrontata con la liquidità effettiva dell’asse. Rateizzare non corregge un importo errato e non sostituisce l’esclusione delle sanzioni non trasmissibili.
Errori comuni
- Credere che ogni erede risponda sempre soltanto entro il valore ricevuto.
- Pagare prima di decidere come accettare o rinunciare.
- Confondere chiamato all’eredità ed erede.
- Pensare che il silenzio per dieci giorni equivalga ad accettazione.
- Ignorare i termini speciali per chi possiede beni ereditari.
- Rinunciare senza valutare la posizione di figli e altri chiamati.
- Considerare trasmissibili anche le sanzioni tributarie.
- Guardare solo le cartelle note e non le altre passività.
Checklist finale
- Ho verificato se ho già compiuto atti di accettazione tacita.
- So se sono nel possesso di beni ereditari.
- Ho inventariato attività e passività con documenti.
- Ho richiesto la situazione debitoria e le copie degli atti.
- Ho separato tributi, interessi, sanzioni e spese.
- Ho confrontato accettazione pura, beneficio e rinuncia.
- Ho valutato le conseguenze sugli altri chiamati.
- Ho controllato termini di notifica, ricorso e successione.
- Non ho firmato piani o effettuato pagamenti senza valutarne gli effetti.
Domande frequenti
Le sanzioni fiscali del defunto passano agli eredi?
Le sanzioni amministrative tributarie non sono trasmissibili. Il tributo e le altre componenti vanno però verificati separatamente.
Il beneficio d’inventario è automatico?
No. Richiede una dichiarazione formale, inventario e rispetto della procedura. Non coincide con la semplice dichiarazione di successione.
Se rinuncio posso tenere la casa e lasciare i debiti?
No. La rinuncia non può essere parziale: riguarda l’intera eredità.
Posso attendere dieci anni prima di decidere?
Non sempre. Il termine generale può essere abbreviato e chi possiede beni ereditari è soggetto a scadenze molto più ravvicinate.
Una richiesta AER mi rende automaticamente erede?
Non per il solo fatto di chiedere documenti. Contenuto e atti compiuti vanno comunque formulati con attenzione, soprattutto se la successione non è stata ancora accettata.
Fonti istituzionali
- Codice civile su Normattiva, norme su accettazione, beneficio d’inventario e rinuncia.
- Agenzia delle Entrate, circolare 29/E del 7 agosto 2015.
- Agenzia delle Entrate-Riscossione – richiesta documenti ed estratti.
- Tribunale di Milano – accettazione dell’eredità e rinuncia all’eredità.
Contenuto informativo generale, non consulenza legale o fiscale. Termini e responsabilità dipendono dalla successione e dalla natura dei singoli carichi.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile Verificata il 26/08/2026
- Agenzia delle EntrateFonte istituzionaleCircolare 29/E del 7 agosto 2015 Verificata il 26/08/2026
- Agenzia delle Entrate-RiscossioneFonte istituzionaleRichiesta documenti ed estratti Verificata il 26/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Come vedere i debiti con Agenzia Entrate-Riscossione online
Come controllare cartelle, residui, pagamenti, rate e procedure nell’area riservata di Agenzia Entrate-Riscossione, senza confonderla col cassetto fiscale.
Cartella esattoriale: cosa controllare prima di pagare
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.
Prescrizione cartella esattoriale: 3, 5 o 10 anni?
Non esiste un unico termine per ogni cartella. Capisci da cosa dipendono 3, 5 o 10 anni, quali atti possono incidere sui termini e cosa controllare.
Rateizzazione cartelle 2026: 84 o 120 rate?
Quante rate puoi chiedere nel 2026? Vedi quando si arriva a 84 o 120 rate, quali requisiti contano e cosa succede durante e dopo la rateizzazione.