 Occhio al Conto
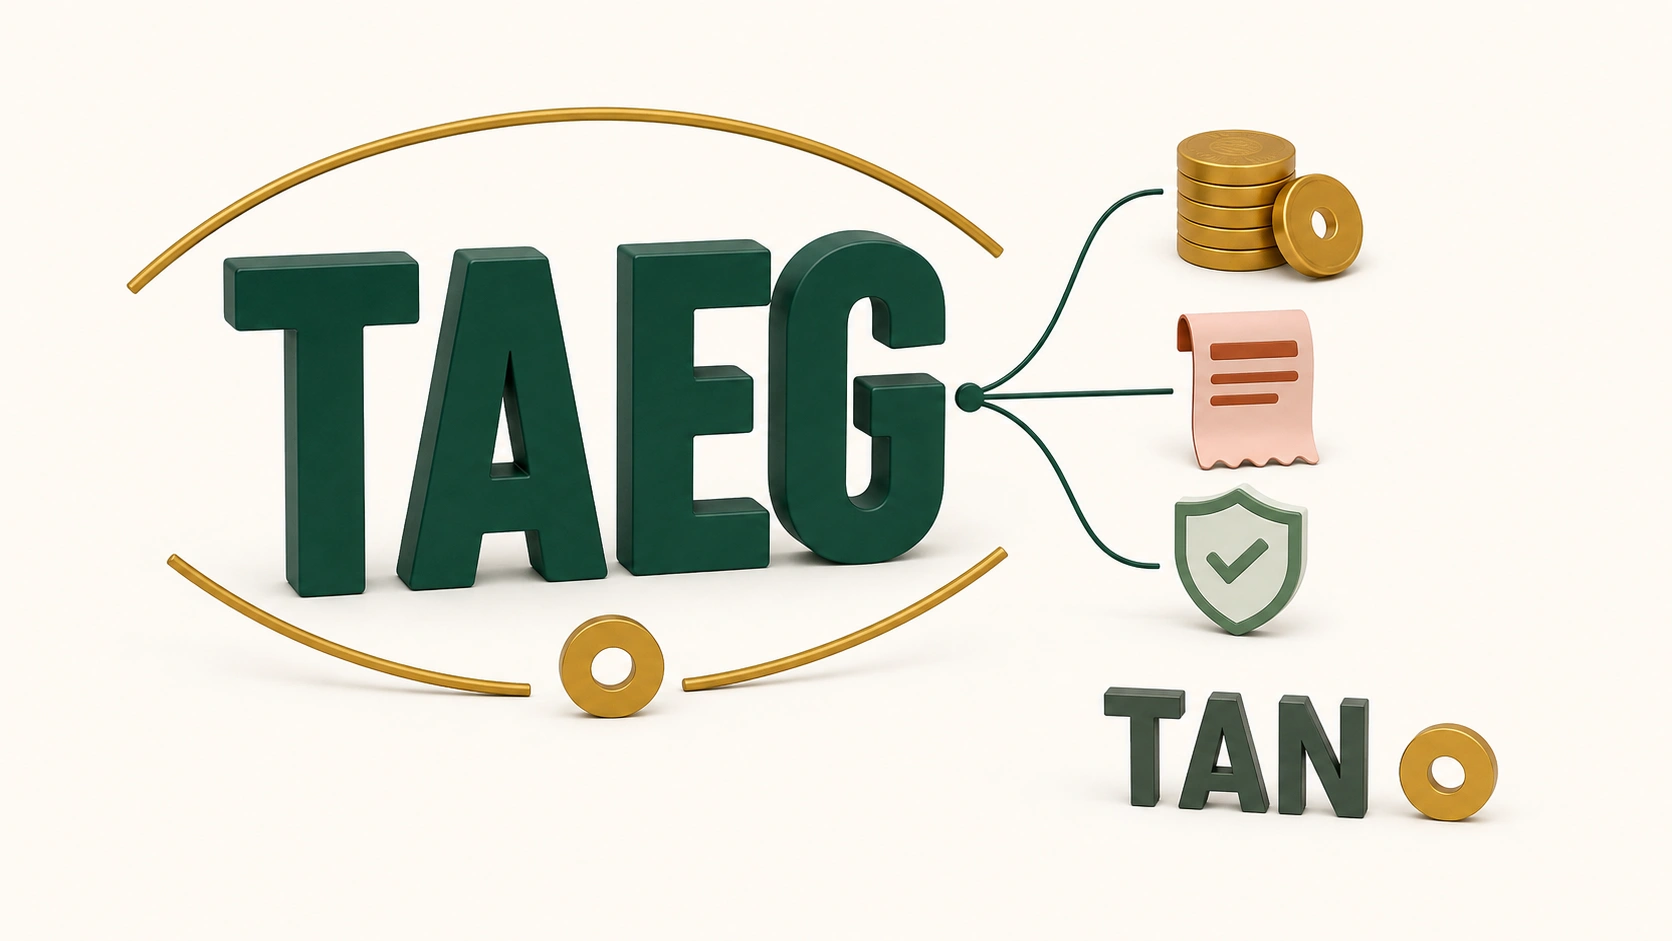
Il TAN misura gli interessi; il TAEG sintetizza interessi e costi obbligatori del credito. Per confrontare due offerte omogenee, il TAEG è quindi il primo numero da leggere.
Esempio numerico: su 30.000 euro per 10 anni, un TAN dell’1,5% con 270 euro di costi iniziali porta il TAEG all’1,68%. Aggiungendo 5 euro per ogni rata e 20 euro l’anno di gestione, il TAEG sale al 2,18%, pur lasciando invariato il TAN.
Cos’è il TAEG, in parole normali
TAEG sta per Tasso Annuo Effettivo Globale. È una percentuale che dice quanto ti costa un finanziamento in un anno, tutto compreso: non solo gli interessi (quello è il TAN), ma anche le spese che sei obbligato a pagare per ottenere il prestito.
Ci rientrano, tipicamente: i costi di istruttoria, l’eventuale assicurazione richiesta come condizione per avere il prestito, le spese di incasso rata, l’imposta di bollo. Non ci rientrano gli oneri notarili (per i mutui) e le penali che pagheresti solo se non rispetti il contratto.
Per legge, il finanziatore è obbligato a scrivertelo chiaro — di solito lo trovi nel documento SECCI (Informazioni Europee di Base sul Credito ai Consumatori) che ti danno prima di firmare.
Perché ti mostrano il TAN e nascondono il TAEG
Non è sempre in malafede — a volte è solo che il TAN è un numero più piccolo, quindi più invitante da mettere in un manifesto pubblicitario. Ma il risultato è lo stesso: se guardi solo il TAN, non sai quanto stai pagando davvero.
Un esempio con numeri veri
Un prestito da 30.000 € a un TAN dell’1,5% su 10 anni, con 270 € di spese iniziali fisse, ha un TAEG dell’1,68%. Aggiungi solo 5 € di spese per l’incasso di ogni rata e 20 €/anno di gestione, e il TAEG sale al 2,18%.
Il TAN resta identico sulla carta — è il TAEG che ti dice cosa è cambiato davvero.
La regola pratica per riconoscere i costi nascosti
Se in un’offerta il TAN è molto più basso del TAEG, quella differenza sono le spese accessorie. Più è larga la forbice tra i due numeri, più quel prestito ha costi nascosti dietro un tasso che sembra conveniente.
Come capire se il TAEG è competitivo
Non esiste un intervallo “normale” valido in ogni momento. Durata, importo, profilo del richiedente, garanzie e categoria del credito cambiano il risultato. Un confronto utile richiede:
- stesso importo finanziato;
- durata uguale o molto simile;
- medesima modalità di rimborso;
- TAEG e totale dovuto indicati nel SECCI;
- verifica separata di servizi facoltativi e condizioni promozionali.
Per la legalità non usare soglie generiche trovate online. Le soglie di usura sono pubblicate per trimestre e categoria dal Ministero dell’Economia e delle Finanze e vanno confrontate con il contratto e il periodo pertinenti.
“TAEG 0%”: c’è sempre la fregatura?
Non sempre. I finanziamenti a tasso zero esistono davvero, e in genere è il negozio (non tu) a pagare gli interessi al finanziatore per farti comprare senza aggravio.
Ma tre cose da controllare comunque:
- Le spese di istruttoria a volte restano anche a TAEG 0%, e vanno lette nel documento SECCI.
- L’assicurazione facoltativa proposta insieme al finanziamento non è mai davvero gratuita solo perché il tasso lo è.
- Il prezzo del prodotto che stai finanziando a volte è più alto rispetto a chi paga in contanti — il costo del tasso zero, se c’è, a volte è nascosto lì.
Dove il TAEG alto fa più male: revolving e cessione del quinto
Non è un caso che i due prodotti con il TAEG strutturalmente più alto siano anche quelli su cui conviene stare più attenti prima di firmare.
Se stai valutando una carta di credito revolving, il TAEG lì sopra i limiti indicati non è un’eccezione — è quasi la norma del prodotto, ed è il motivo per cui costa così tanto restituire piccole somme nel tempo.
Con la cessione del quinto il TAEG si alza soprattutto per via dell’assicurazione obbligatoria che va inclusa per legge — è utile saperlo prima di firmare, non dopo la prima rata.
Se sei già dentro più di un finanziamento e fai fatica a stare dietro alle rate, il piano pratico per uscire dai debiti parte esattamente da qui: capire quale dei tuoi debiti ha il TAEG più alto è il primo passo per decidere quale estinguere per primo. Se il problema riguarda una singola rata, confronta vecchie e nuove condizioni prima di rinegoziare il prestito.
Riassumendo
- Guarda sempre il TAEG, mai solo il TAN. Il TAN da solo non include le spese, il TAEG sì.
- Una forbice larga tra TAN e TAEG significa costi accessori alti — è un segnale, non un dettaglio.
- Confronta offerte omogenee per importo, durata e rimborso; evita intervalli generici non riferiti al trimestre e alla categoria corretti.
- “Tasso zero” non significa sempre gratis — controlla istruttoria e assicurazioni facoltative.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCredito ai consumatori: TAEG e SECCI Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Come rinegoziare un prestito e capire se conviene
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
Prestiti senza busta paga: si possono ottenere davvero?
Senza busta paga non significa senza requisiti. Scopri quali garanzie possono essere richieste, cosa valuta il finanziatore e quali costi confrontare.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.