 Occhio al Conto
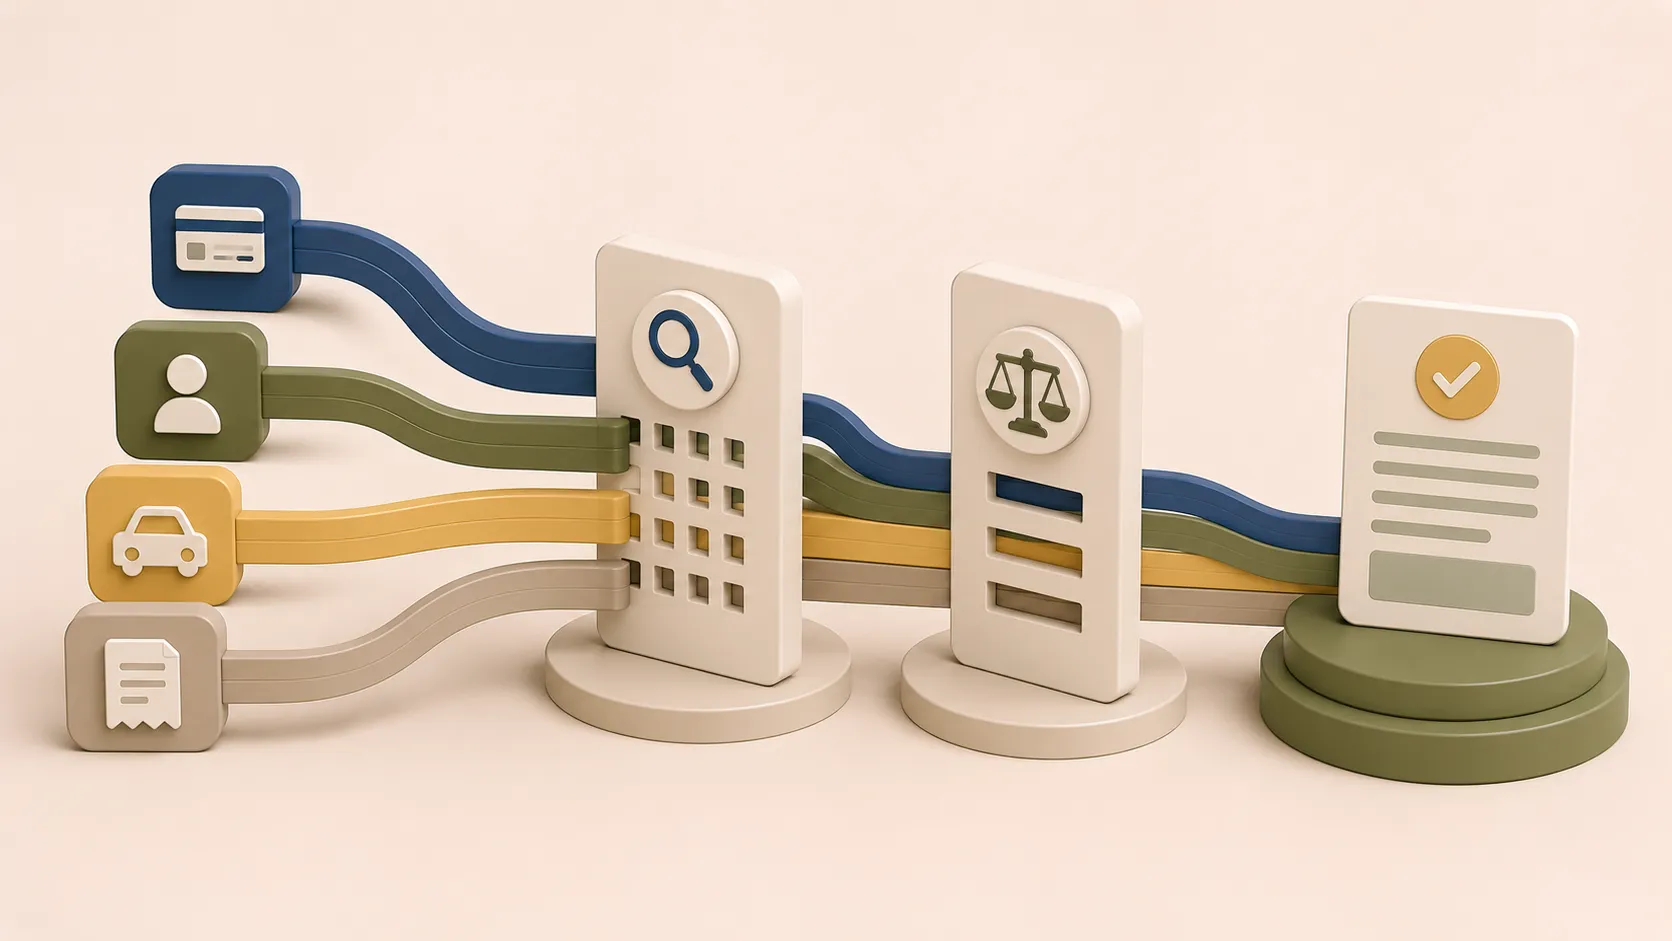
Il consolidamento debiti con una segnalazione CRIF non è impossibile per definizione, ma non esiste una formula che garantisca l’approvazione. Il consolidamento è un nuovo finanziamento: l’intermediario valuta reddito, rate, storia dei pagamenti e capacità di rimborso.
In breve: prima di fare domanda, identifica quale informazione risulta nel Sistema di Informazioni Creditizie (SIC), controlla se è corretta e verifica se la nuova rata sarebbe davvero sostenibile. Pagare qualcuno non cancella in anticipo un dato negativo corretto.
Se vuoi capire il funzionamento economico dell’operazione, parti dalla guida generale sul consolidamento debiti. Questa pagina tratta il problema specifico delle informazioni creditizie.
CRIF non è una lista nera
CRIF è una società che gestisce EURISC, uno dei SIC privati. In questi archivi possono comparire sia informazioni positive sia negative: richieste di credito, rapporti in corso, pagamenti regolari, ritardi e inadempimenti.
La Centrale dei Rischi di Banca d’Italia è un archivio diverso, con soglie e regole proprie. Anche protesti e pignoramenti sono eventi distinti. Chiedere “sono in CRIF?” senza identificare l’archivio e il dato concreto può quindi portare a conclusioni sbagliate.
Perché la banca può rifiutare il consolidamento
L’obiettivo del consolidamento è sostituire più debiti con un nuovo piano. Proprio perché nasce un nuovo credito, il finanziatore deve valutarne la sostenibilità.
Le cause di rifiuto più comuni possono riguardare:
- ritardi o inadempimenti recenti;
- reddito insufficiente rispetto alla nuova rata;
- troppe rate o impegni già attivi;
- rapporto di lavoro o entrate ritenuti poco stabili;
- importo richiesto sproporzionato;
- dati incoerenti o documentazione incompleta;
- politiche di rischio del singolo intermediario.
La semplice assenza di una segnalazione negativa non garantisce un sì. Allo stesso modo, una segnalazione non produce sempre lo stesso esito: contano tipo, gravità, data e situazione complessiva.
Prima mossa: accedi ai dati
Non basarti su una telefonata commerciale o su una frase generica ricevuta dopo un rifiuto. Chiedi l’accesso ai dati al gestore del SIC interessato e, se serve, alla Centrale dei Rischi.
Controlla almeno:
- quale rapporto o domanda è registrato;
- chi ha comunicato l’informazione;
- date, importi ed esito;
- eventuali pagamenti successivi;
- stato attuale e periodo di conservazione applicabile.
CRIF indica che la richiesta di rettifica può essere presentata al partecipante che ha trasmesso il dato oppure a CRIF. Se la richiesta passa da CRIF, il gestore deve verificare con l’ente partecipante; non può modificare autonomamente un’informazione senza riscontro.
Cancellazione e rettifica: cosa è realistico
Un dato inesatto o non aggiornato può essere contestato e corretto. Un dato negativo corretto, invece, non viene rimosso anticipatamente solo perché il debito è stato pagato o perché vuoi presentare una nuova richiesta.
I tempi di conservazione cambiano in base all’evento. CRIF pubblica, tra gli altri, termini distinti per richieste in valutazione, richieste rifiutate o rinunciate, ritardi poi regolarizzati e inadempimenti non sanati. Prima di citare una scadenza, verifica la tabella aggiornata del gestore e la data dell’evento.
Per l’iter completo leggi segnalato in CRIF: quando te ne liberi.
Quali strade possono essere valutate
Non esiste un prodotto “consolidamento CRIF” uguale per tutti. Le opzioni dipendono dal profilo e richiedono comunque istruttoria.
Nuovo prestito di consolidamento
Può riunire più finanziamenti se il nuovo finanziatore approva la domanda. Per confrontarlo servono i conteggi estintivi delle vecchie posizioni, non la sola somma delle rate.
Cessione del quinto
Per lavoratori dipendenti e alcuni pensionati, la trattenuta sul reddito può modificare la valutazione del rischio. Non assicura l’erogazione e può avere costi, coperture e vincoli da leggere nel SECCI. Per chi riceve una pensione, la guida sulla cessione del quinto per pensionati spiega quota cedibile e controlli INPS.
Garante o garanzie aggiuntive
Un garante non cancella la storia creditizia. Assume un’obbligazione reale e deve superare una valutazione propria. Coinvolgere un familiare senza comprendere le conseguenze può spostare il rischio, non risolverlo.
Soluzioni non creditizie
Se nessun nuovo prestito è sostenibile, continuare a fare domande può peggiorare la situazione. Può essere più utile ricostruire il bilancio, contattare i creditori o valutare assistenza qualificata sulle procedure per il sovraindebitamento.
Come capire se la nuova rata aiuta davvero
Una rata più bassa può dipendere da una durata più lunga. Per decidere servono cinque numeri:
| Voce | Cosa verificare |
|---|---|
| Debiti residui | conteggi necessari per chiudere i finanziamenti |
| Nuovo TAEG | costo annuo complessivo della proposta |
| Totale dovuto | somma complessiva del nuovo piano |
| Durata | per quanti mesi resta l’impegno |
| Netto mensile residuo | margine dopo rata e spese essenziali |
La tabella non sostituisce il preventivo. Serve a evitare che la sola riduzione mensile nasconda un costo complessivo maggiore.
Errori da evitare
Presentare molte domande in pochi giorni
Le richieste di credito possono essere registrate nei SIC per il periodo previsto. Ripetere la stessa domanda senza cambiare reddito, importo o documentazione non corregge la causa del rifiuto.
Pagare per una cancellazione “sicura”
Nessun intermediario può garantire la rimozione anticipata di informazioni corrette. Se il dato è sbagliato, usa i canali di rettifica documentando l’errore.
Chiedere liquidità aggiuntiva senza rifare il bilancio
Aggiungere denaro al consolidamento aumenta l’importo del nuovo debito. Valuta separatamente ciò che serve a estinguere i vecchi finanziamenti e ciò che stai chiedendo in più.
Domande frequenti
Posso ottenere il consolidamento se ho pagato il debito in ritardo?
Puoi presentare domanda, ma il pagamento non implica la cancellazione immediata dello storico. Il finanziatore valuta l’informazione aggiornata insieme al resto del profilo.
Cosa fare dopo un rifiuto?
Non esiste un intervallo che garantisca un esito diverso. Verifica prima il dato registrato, la durata prevista per la richiesta e la causa concreta del rifiuto.
Una cessione del quinto risolve sempre il problema?
No. Può essere valutata se hai i requisiti, ma resta un finanziamento soggetto ad approvazione, costi e controlli di sostenibilità.
Il punto
Consolidare debiti quando esiste una segnalazione richiede due verifiche separate: correttezza dei dati e sostenibilità del nuovo piano. Solo dopo ha senso confrontare preventivi. Se i numeri non reggono, un altro prestito non è una soluzione automatica.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- CRIFOperatore / fonte ufficialeCancellare o modificare i dati nel SIC Verificata il 29/08/2026
- Banca d'ItaliaAutoritàCentrale dei Rischi Verificata il 29/08/2026
- Banca d'ItaliaAutoritàCredito ai consumatori Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Prestiti a segnalati CRIF e cattivi pagatori: cosa è davvero possibile
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.