 Occhio al Conto
Si può chiedere un prestito con un contratto a tempo determinato, ma l’esito dipende dalla valutazione dell’intermediario. La scadenza del lavoro rende più importante dimostrare continuità del reddito, margine per la rata e un piano coerente. Non esiste una legge che imponga a ogni banca lo stesso numero minimo di mesi lavorati o che garantisca il prestito quando la durata finisce prima del contratto.
In breve: prepara contratto, buste paga e situazione delle rate; chiedi un importo proporzionato; confronta il SECCI. Durata entro la scadenza del lavoro, garante e prestito finalizzato sono possibilità commerciali, non regole universali.
Cosa valuta il finanziatore
Prima di concedere credito, l’intermediario valuta il merito creditizio. Per un lavoratore a termine può osservare:
- reddito netto e regolarità degli accrediti;
- data di inizio e fine del contratto;
- anzianità e rinnovi precedenti;
- settore, datore e continuità professionale;
- rate, carte e altri impegni;
- storico dei pagamenti nei sistemi informativi;
- importo e durata richiesti;
- eventuale garante o coobbligato.
Il singolo elemento non decide da solo. Sei mesi residui possono essere considerati diversamente per una piccola spesa e per un finanziamento lungo; una storia di rinnovi non equivale a una certezza di rinnovo futuro.
La durata deve finire prima del contratto?
È una condizione frequente nelle offerte dedicate ai lavoratori a termine, perché riduce il periodo senza reddito documentato. Non è però una regola legale generale valida per ogni prestito.
Un intermediario può:
- limitare la durata alla scadenza del lavoro;
- accettare un piano più lungo con garanzia aggiuntiva;
- proporre un importo inferiore;
- rifiutare la domanda;
- applicare criteri differenti a un credito finalizzato.
Chiedi il requisito per iscritto e non fondare la decisione sulla promessa di un rinnovo che non è ancora firmato.
Quali documenti preparare
La lista varia, ma arrivare con documenti coerenti evita ritardi inutili:
- documento d’identità e codice fiscale;
- contratto di lavoro con scadenza leggibile;
- ultime buste paga;
- estratti conto che mostrino gli accrediti, se richiesti;
- certificazione o dichiarazione del reddito quando pertinente;
- informazioni su prestiti e carte in corso;
- documenti dell’eventuale garante.
Non alterare o “abbellire” i documenti. Incoerenze tra domanda, busta paga e movimenti possono compromettere l’istruttoria e creare problemi più seri del rifiuto.
Come scegliere un importo realistico
Parti dalla spesa necessaria, non dal massimo pubblicizzato. Costruisci un bilancio mensile con entrate prudenti, spese essenziali, rate e un fondo per imprevisti.
Esempio educativo: entrate nette 1.450 euro; affitto e utenze 650; spese essenziali 420; trasporti 120; rata esistente 90; margine imprevisti 100. Restano 70 euro. Una nuova rata da 150 euro non è sostenibile, anche se nei mesi migliori fai straordinari.
Il riferimento spesso citato del 30% del reddito non è una garanzia e non sostituisce il bilancio. Se il lavoro scade tra pochi mesi, serve un margine maggiore.
Prestito breve o durata lunga?
Una durata breve riduce il periodo di incertezza e spesso il totale degli interessi, ma aumenta la rata. Una durata lunga abbassa la rata e può aumentare costo e rischio dopo la scadenza del contratto.
Confronta almeno tre scenari sullo stesso capitale:
| Scenario | Vantaggio | Rischio |
|---|---|---|
| Durata breve | Meno mesi e interessi | Rata più alta |
| Durata intermedia | Equilibrio possibile | Deve restare sostenibile senza straordinari |
| Durata lunga | Rata iniziale più bassa | Più costo e più mesi oltre il contratto |
Il calcolo della rata è solo un primo filtro. Il documento decisivo è il preventivo completo con TAEG e totale dovuto.
Quando può servire un garante
Un garante può essere richiesto quando la durata supera il contratto o il profilo non offre margine sufficiente. L’intermediario valuterà anche il garante e potrà comunque rifiutare.
Il garante non è un contatto di emergenza: assume obblighi patrimoniali secondo il contratto. Deve conoscere importo, durata, costo, impegni già esistenti e condizioni in cui può essere chiamato a pagare. Approfondisci nella guida al prestito con garante.
Se il garante è già carico di rate o ha reddito instabile, la garanzia può non essere accettata. Non coinvolgere una persona con la promessa “tanto non succede nulla”.
Prestito finalizzato o personale
Il prestito personale non è legato a uno specifico acquisto; il credito finalizzato nasce per comprare un bene o servizio presso un venditore convenzionato. Un finalizzato può avere istruttoria e condizioni diverse, ma non è automaticamente più facile o conveniente.
Confronta:
- prezzo del bene pagando senza finanziamento;
- eventuale anticipo;
- TAN, TAEG e totale dovuto;
- servizi o polizze aggiunte;
- conseguenze se il bene non viene consegnato;
- sostenibilità della rata dopo la scadenza del lavoro.
Uno “zero interessi” con costi obbligatori può avere un TAEG diverso da zero. Leggi il SECCI.
TAN, TAEG e totale dovuto
Il TAN misura il tasso nominale sul capitale. Il TAEG rappresenta su base annua il costo complessivo secondo le regole applicabili e include molti costi obbligatori. Per due offerte omogenee è il confronto principale, insieme al totale dovuto.
Non scegliere dalla sola rata. Una pubblicità con “da 99 euro al mese” non ti dice capitale, durata, profilo assunto e costo finale.
Prima della firma il SECCI deve essere fornito gratuitamente e deve consentirti di leggere importo, rate, tassi, costi, garanzie e diritti. Porta a casa il documento e confrontalo senza pressione.
Cosa succede se il contratto non viene rinnovato
Il prestito non si sospende automaticamente. Le rate restano dovute secondo il contratto. Per questo la sostenibilità va verificata anche nello scenario sfavorevole.
Prima di firmare chiediti:
- quante rate rimarrebbero dopo la scadenza del lavoro;
- per quanti mesi il fondo di emergenza le coprirebbe;
- quali spese potresti ridurre davvero;
- se esistono coperture, cosa includono ed escludono;
- quando contattare il finanziatore in caso di difficoltà.
Una polizza non va considerata una garanzia generale: verifica condizioni, carenze, esclusioni e modalità di attivazione.
Se la domanda viene rifiutata
Non inviare subito la stessa richiesta a molti operatori. Chiedi se mancano documenti e se la decisione si è basata su una banca dati: in tale caso la guida Banca d’Italia ricorda il diritto a essere informati gratuitamente della banca dati consultata e del risultato.
Controlla i dati, riduci importo o durata solo se il nuovo piano resta sensato e attendi di avere un cambiamento reale. La guida prestito rifiutato: cosa fare spiega il percorso.
Errori comuni
- Presentare straordinari occasionali come reddito certo.
- Chiedere il massimo invece della somma necessaria.
- Accettare una durata oltre il contratto senza piano B.
- Coinvolgere un garante senza spiegargli l’obbligo.
- Confondere pre-approvazione pubblicitaria e delibera finale.
- Guardare TAN o rata e ignorare TAEG e totale.
- Pagare anticipi a soggetti non verificati.
Checklist prima della richiesta
- Il contratto e le buste paga sono coerenti?
- Ho elencato tutte le rate e i plafond utilizzati?
- La rata resta pagabile senza straordinari?
- Quante scadenze cadono dopo la fine del lavoro?
- Ho un fondo per gli imprevisti?
- Ho confrontato preventivi con stesso importo e durata?
- Ho letto SECCI, polizze e garanzie?
- L’intermediario è identificabile e autorizzato?
Come presentare una storia lavorativa discontinua
Una successione di contratti non va nascosta né descritta come posto fisso. Prepara una cronologia semplice con datori, periodi, pause e redditi dichiarati. Se lavori nello stesso settore da anni, i documenti possono mostrare continuità professionale pur con rapporti diversi; sarà l’intermediario a stabilire quanto pesa.
Non includere lettere informali di rinnovo come contratti definitivi. Se hai una proposta firmata per il periodo successivo, chiedi se può essere valutata e quale ulteriore documento serve. Presentare informazioni precise riduce il rischio di incoerenze senza promettere un esito.
Tre scenari da calcolare prima della firma
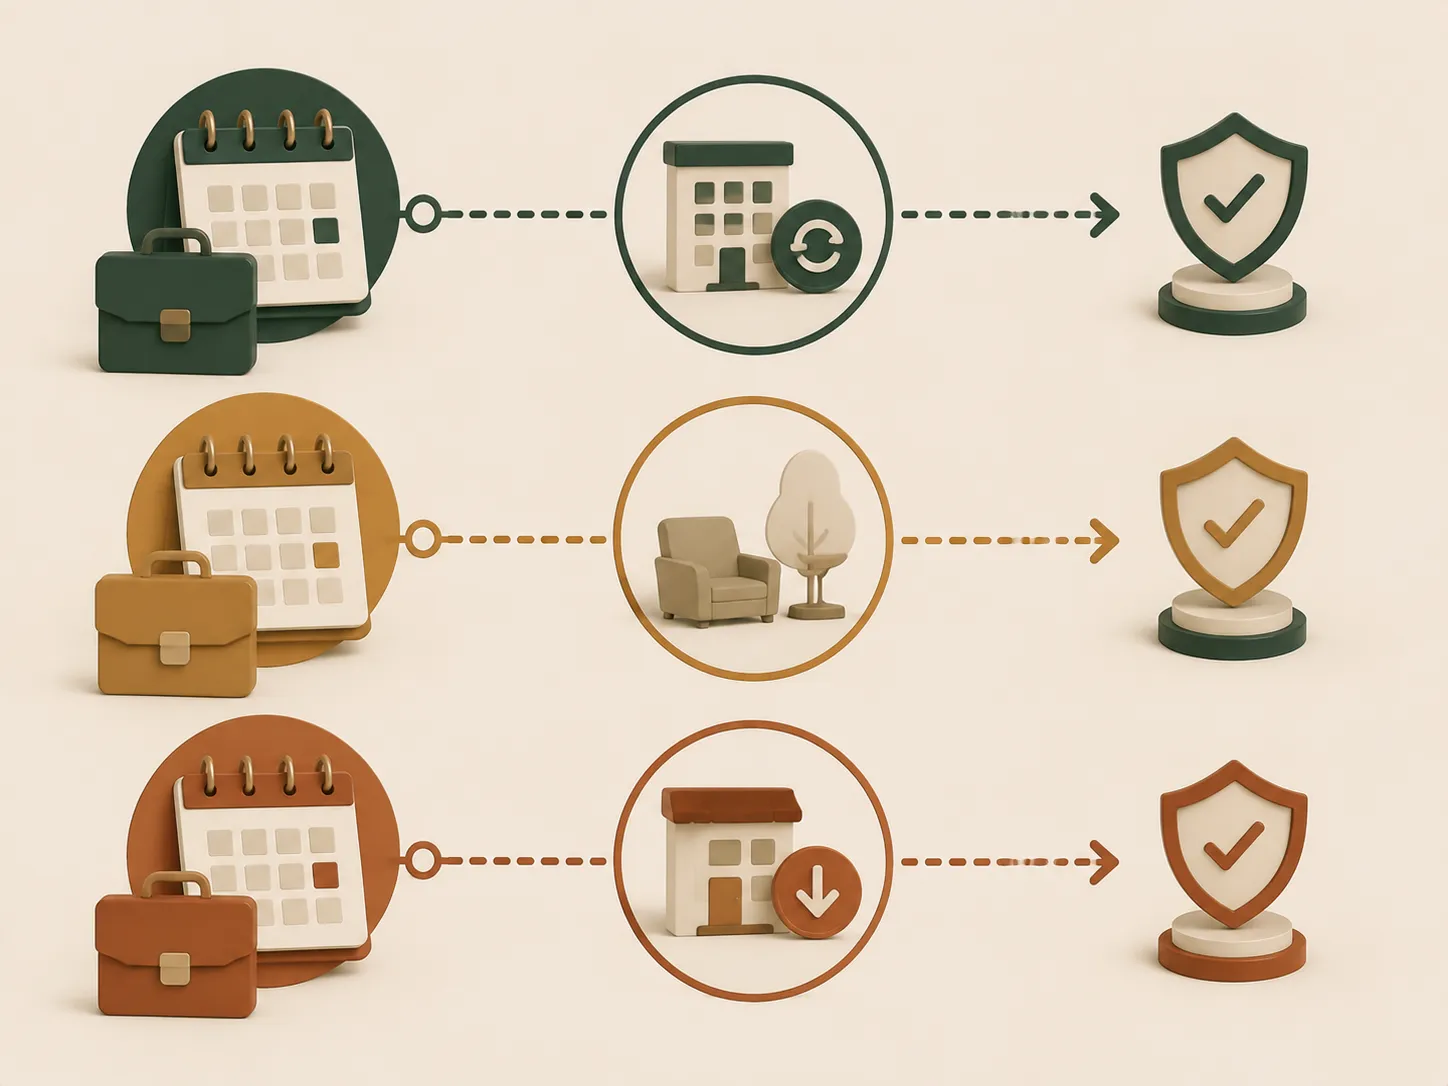
Nel primo scenario il contratto viene rinnovato alle stesse condizioni. Nel secondo intercorrono due mesi senza reddito. Nel terzo il nuovo lavoro paga meno. Calcola per ciascuno quante rate restano e quale riserva occorre.
Se il piano regge soltanto nel primo scenario, riduci importo o rinvia. Se regge nel secondo senza usare carte o altri prestiti, hai un margine più realistico. Il terzo serve a evitare che una riduzione temporanea di reddito trasformi la rata in arretrato.
FAQ
Quanti mesi di contratto servono?
Non esiste un minimo universale. Ogni intermediario applica criteri propri rispetto a importo, durata e profilo.
Posso ottenere il prestito senza garante?
È possibile essere valutati senza garante; dipende da reddito, durata, impegni e politica del finanziatore. Nessun esito è garantito.
Un rinnovo probabile conta?
Può essere considerata la continuità lavorativa, ma una probabilità non equivale a un contratto firmato. Costruisci il piano sul reddito documentato.
È meglio chiedere una cifra piccola?
Chiedere solo la somma necessaria riduce capitale e rata, ma non assicura l’approvazione. Il finanziamento deve comunque essere utile e sostenibile.
Posso estinguere quando vengo assunto a tempo indeterminato?
Nel credito ai consumatori puoi rimborsare anticipatamente secondo le regole applicabili. Chiedi il conteggio e confronta il risparmio con l’importo richiesto.
Il punto
Il prestito con contratto a tempo determinato è possibile quando i numeri reggono, non perché un annuncio promette flessibilità. Importo contenuto, durata coerente, documenti completi e margine dopo la scadenza sono più importanti del “sì” rapido. Se il piano funziona solo contando su un rinnovo, non è ancora un piano prudente.
Affermazioni da ricontrollare umanamente
Verifica con il singolo intermediario requisiti, durata ammessa, documenti, uso del garante e polizze. Sono politiche commerciali variabili, non regole generali confermate da questa guida.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCredito ai consumatori Verificata il 23/08/2026
- Banca d’ItaliaAutoritàIl credito ai consumatori in parole semplici Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Prestiti senza busta paga: si possono ottenere davvero?
Senza busta paga non significa senza requisiti. Scopri quali garanzie possono essere richieste, cosa valuta il finanziatore e quali costi confrontare.
Prestito con garante: come funziona e cosa rischia chi garantisce
Prestito con garante: quando può essere richiesto, come viene valutato il garante, cosa firma e quali controlli fare prima di assumere l’obbligo.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.