 Occhio al Conto
Essere indebitati non significa automaticamente essere sovraindebitati. Nel Codice della crisi, il sovraindebitamento è uno stato di crisi o insolvenza che riguarda consumatori e altri debitori individuati dalla legge e può essere affrontato attraverso procedure diverse, a seconda del profilo e della situazione.
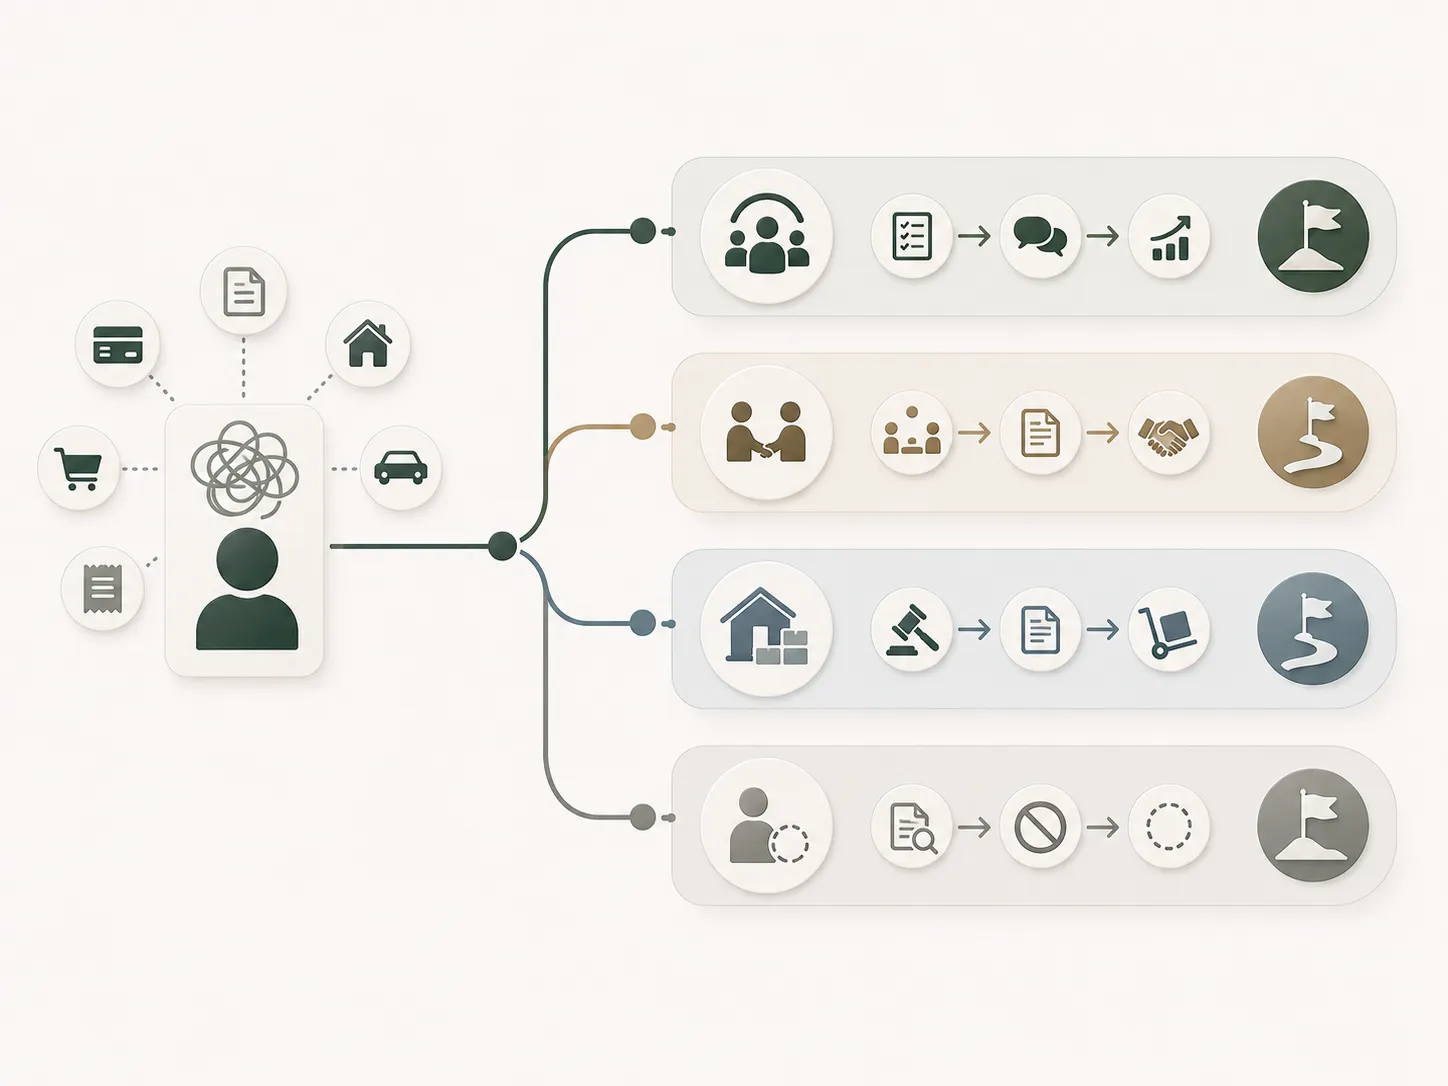
Le principali strade da conoscere sono la ristrutturazione dei debiti del consumatore, il concordato minore, la liquidazione controllata e, in un caso specifico, l’esdebitazione del sovraindebitato incapiente.
Informazioni verificate il 17 agosto 2026. Questa guida serve a capire il quadro generale: non stabilisce quale procedura sia adatta a una singola persona e non sostituisce la verifica di documenti, requisiti e atti con un OCC o un professionista competente.
Quando la situazione è ancora prevenibile, costruire un fondo di emergenza può ridurre il ricorso a nuovo credito per spese impreviste; non sostituisce però le procedure previste per una crisi già in corso.
Cos’è il sovraindebitamento
L’articolo 2 del Codice della crisi definisce il sovraindebitamento come lo stato di crisi o insolvenza del consumatore, del professionista, dell’imprenditore minore, dell’imprenditore agricolo e degli altri debitori che rientrano nelle categorie indicate dalla norma.
Detto in modo semplice: il punto non è soltanto quanto debito hai, ma se riesci ancora a far fronte regolarmente alle obbligazioni oppure se i numeri mostrano una difficoltà strutturale.
Banca d’Italia richiama, per spiegare la crisi, l’incapacità dei flussi finanziari prospettici di sostenere regolarmente gli impegni. Per questo un numero elevato di rate può essere ancora gestibile, mentre una somma inferiore può diventare critica se il reddito e il patrimonio non consentono pagamenti regolari.
Chi può rientrare nelle procedure di sovraindebitamento
Il Codice non riserva il sovraindebitamento soltanto al dipendente o alla famiglia privata.
Tra i soggetti richiamati dalla definizione rientrano, in particolare:
- il consumatore;
- il professionista;
- l’imprenditore minore;
- l’imprenditore agricolo;
- gli altri debitori non assoggettabili alle procedure liquidatorie maggiori indicate dal Codice.
Questa distinzione conta perché non tutte le procedure sono disponibili allo stesso modo per tutti i profili. Stabilire la categoria corretta richiede di guardare alla natura dei debiti e, quando c’è attività economica, anche alle caratteristiche dell’attività svolta.
Legge 3/2012 e Codice della crisi: cosa vale oggi
Online si trova ancora spesso l’espressione “legge sul sovraindebitamento” o il riferimento alla Legge 3/2012. È comprensibile: quella legge ha avuto un ruolo storico centrale nello sviluppo della disciplina.
Nel 2026, però, il quadro da usare come riferimento principale è il Codice della crisi d’impresa e dell’insolvenza, D.Lgs. 14/2019, nella versione vigente.
Questo è importante anche per i nomi delle procedure. Espressioni storiche come “piano del consumatore” continuano a essere usate nel linguaggio comune, ma il Codice parla di ristrutturazione dei debiti del consumatore.
Le principali procedure, a colpo d’occhio
Non esiste una procedura universalmente “migliore”. Cambiano destinatari, finalità e modo in cui viene affrontato il debito.
| Profilo o situazione | Percorso da approfondire | Idea centrale |
|---|---|---|
| Consumatore con una proposta di ristrutturazione | Ristrutturazione dei debiti del consumatore | Riorganizzare i debiti attraverso una proposta prevista dal Codice |
| Debitore diverso dal consumatore, nei casi previsti | Concordato minore | Regolare la crisi attraverso una proposta ai creditori secondo la disciplina specifica |
| Situazione che richiede un percorso liquidatorio | Liquidazione controllata | Liquidare beni e utilità secondo una procedura concorsuale regolata |
| Persona fisica meritevole senza utilità da offrire | Esdebitazione dell’incapiente | Procedura specifica e una tantum, con requisiti propri |
Questa tabella è una mappa orientativa, non un test di ammissione. La stessa etichetta “ho troppi debiti” può nascondere situazioni giuridicamente molto diverse.
Ristrutturazione dei debiti del consumatore
La ristrutturazione dei debiti del consumatore, disciplinata dagli articoli 67 e seguenti del Codice, è il percorso dedicato al consumatore che si trova in una situazione di sovraindebitamento e presenta una proposta per ristrutturare i propri debiti.
Il punto chiave è il profilo di consumatore. Non basta essere una persona fisica: bisogna verificare la natura delle obbligazioni e se il debitore rientra nella definizione prevista dal Codice.
La procedura non va confusa con un semplice piano di rientro concordato privatamente con una banca o una finanziaria. È una procedura disciplinata dalla legge, con verifiche e intervento dell’autorità giudiziaria.
Concordato minore
Il concordato minore, disciplinato dagli articoli 74 e seguenti, riguarda i debitori in stato di sovraindebitamento diversi dal consumatore, nei casi previsti dalla disciplina.
È quindi sbagliato trattarlo come un sinonimo della ristrutturazione del consumatore. La distinzione fra i due percorsi è uno dei primi elementi da verificare quando il debito è collegato a un’attività professionale o imprenditoriale.
Anche qui non esiste una formula standard valida per tutti: proposta, documenti, creditori e condizioni devono essere esaminati nel procedimento concreto.
Liquidazione controllata
La liquidazione controllata, disciplinata dagli articoli 268 e seguenti del Codice, segue una logica diversa dalle procedure basate su una proposta di ristrutturazione.
È una procedura concorsuale e liquidatoria. In termini semplici, il problema non viene affrontato soltanto cercando una nuova rata sostenibile: entra in gioco un percorso regolato di liquidazione del patrimonio e delle utilità che rientrano nella procedura, con le esclusioni e le tutele previste dalla legge.
La liquidazione controllata è collegata anche al tema dell’esdebitazione, ma le due cose non sono sinonimi. La liquidazione è la procedura; l’esdebitazione è un beneficio che può intervenire secondo le condizioni previste dal Codice.
E se non ho nulla da offrire ai creditori?
Il Codice prevede anche una disciplina specifica per il sovraindebitato incapiente: una persona fisica meritevole che non è in grado di offrire ai creditori utilità dirette o indirette, nemmeno in prospettiva futura, secondo i criteri dell’articolo 283.
Non significa che “non avere beni” basti automaticamente. La procedura ha requisiti propri, verifiche sulla meritevolezza e regole sulle eventuali utilità sopravvenute.
Per non duplicare due intenti diversi, abbiamo separato questo tema nella guida dedicata all’esdebitazione.
Che ruolo ha l’OCC
L’Organismo di composizione della crisi da sovraindebitamento (OCC) è un soggetto centrale in queste procedure. Il Ministero della Giustizia tiene il registro degli organismi iscritti.
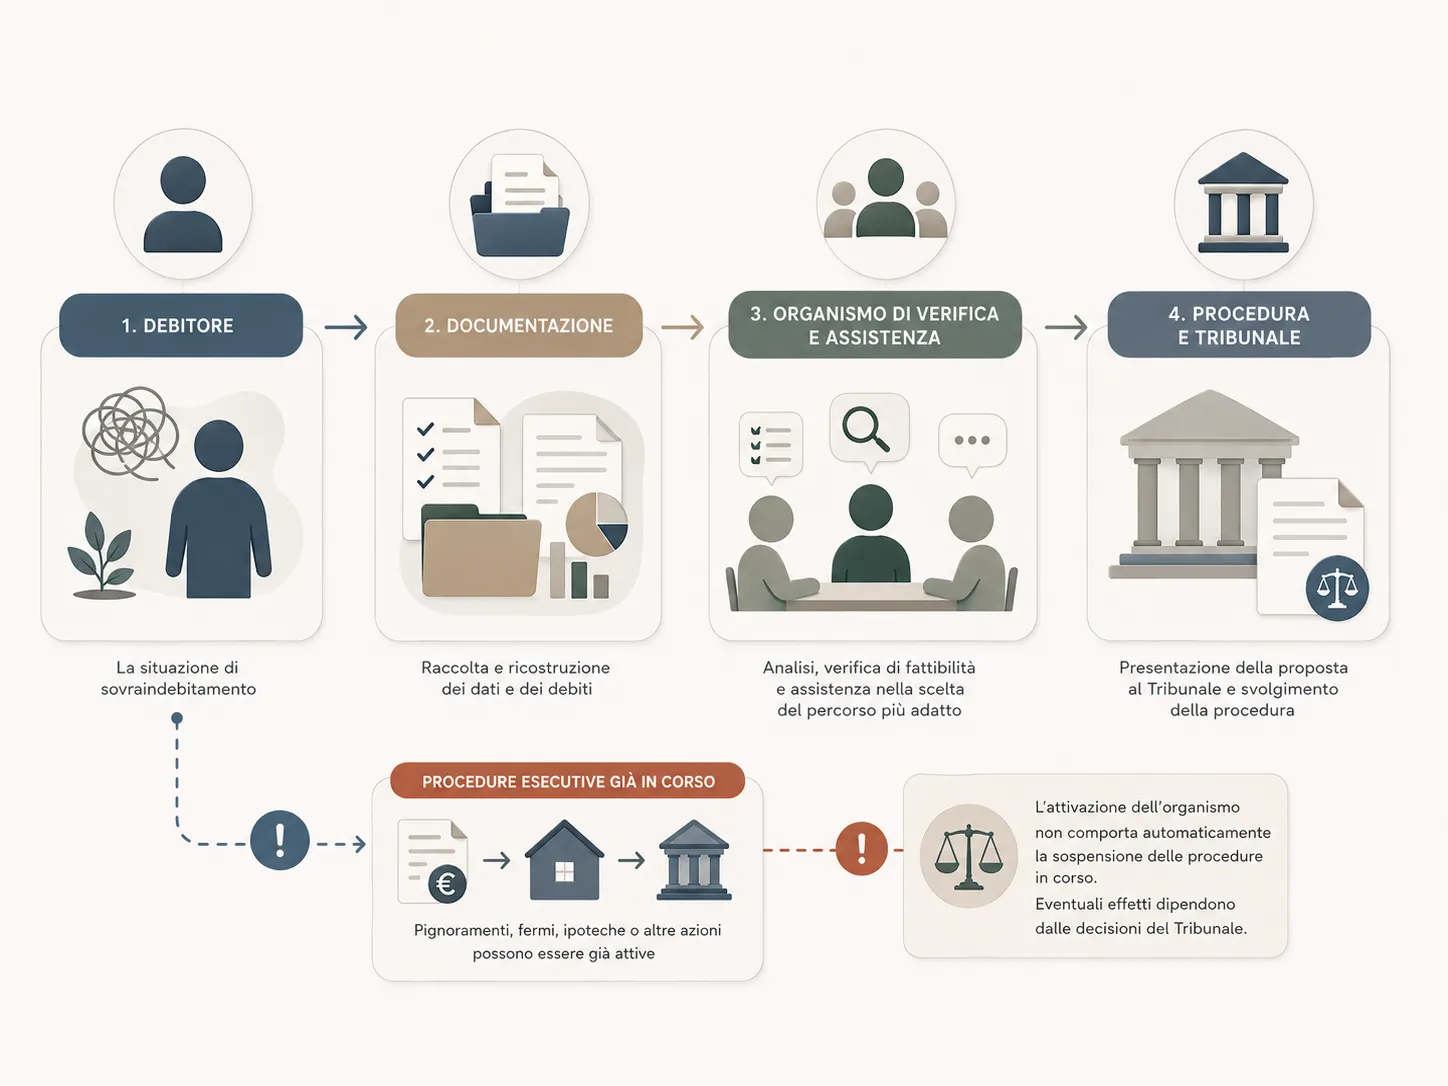
A seconda della procedura, l’OCC e il gestore della crisi svolgono attività di assistenza, raccolta e verifica della documentazione, ricostruzione della situazione economica e predisposizione delle relazioni previste dal Codice.
Questo ruolo va capito bene: l’OCC non è un’azienda che compra il debito e non è un soggetto che può promettere autonomamente la cancellazione delle obbligazioni.
Rivolgersi all’OCC blocca i pignoramenti?
No, non automaticamente. La sola richiesta di nomina di un professionista o il semplice avvio dei contatti con un OCC non equivale, da solo, alla sospensione di tutte le procedure esecutive.
Eventuali misure protettive o effetti sulle esecuzioni dipendono dalla procedura utilizzata, dalla fase e dai provvedimenti applicabili. Il Tribunale di Bologna richiama espressamente che la presentazione del ricorso per la nomina del professionista e il relativo provvedimento non sospendono di per sé le esecuzioni in corso.
Se il problema concreto è già una trattenuta sulla retribuzione, la guida sul pignoramento dello stipendio spiega separatamente i limiti e la procedura.
Quali documenti iniziare a raccogliere
Prima ancora di discutere quale procedura possa essere pertinente, serve una fotografia affidabile della situazione.
In genere è utile raccogliere almeno:
- elenco completo dei creditori;
- importi aggiornati e documenti che li supportano;
- contratti di finanziamento e piani di ammortamento;
- cartelle, intimazioni, decreti, precetti o altri atti ricevuti;
- redditi e altre entrate;
- beni mobili e immobili rilevanti;
- spese necessarie del nucleo familiare;
- dichiarazioni fiscali e documentazione economica disponibile;
- fideiussioni e altre garanzie;
- informazioni su atti patrimoniali rilevanti compiuti negli anni precedenti.
L’elenco esatto varia in base alla procedura e al caso. Una checklist online non sostituisce le richieste documentali dell’OCC o del professionista incaricato.
Quanto costa una procedura di sovraindebitamento
Non esiste un prezzo nazionale unico che possa essere indicato seriamente per tutte le procedure di sovraindebitamento.
Possono entrare in gioco compensi dell’OCC o del gestore, spese del procedimento e altre voci legate alla procedura concreta. Alcuni tribunali o organismi pubblicano importi e modalità operative proprie, ma quei valori non vanno trasformati in una tariffa valida in tutta Italia.
Prima di conferire un incarico è quindi importante chiedere quali costi sono previsti, da chi vengono determinati e in quale fase diventano dovuti.
Sovraindebitamento ed esdebitazione: qual è la differenza
Sono concetti collegati ma diversi.
Sovraindebitamento indica la situazione di crisi o insolvenza e il quadro delle procedure che possono essere utilizzate dai soggetti previsti dalla legge.
Esdebitazione indica invece il beneficio che, quando ricorrono le condizioni previste dal Codice, rende inesigibili nei confronti del debitore determinati crediti rimasti insoddisfatti.
Per debiti, esclusioni, fideiussori e disciplina dell’incapiente trovi l’approfondimento specifico su come funziona l’esdebitazione.
Sovraindebitamento o semplice difficoltà finanziaria?
Non ogni periodo di difficoltà richiede una procedura concorsuale.
Se riesci ancora a pagare regolarmente e il problema è soprattutto di margine, costi o organizzazione, può essere utile partire dalla fotografia completa di entrate, spese e debiti. La guida su come uscire dai debiti aiuta a valutare il bilancio; se la difficoltà riguarda un finanziamento ancora gestibile, puoi approfondire la rinegoziazione della rata.
Quando, invece, le entrate e il patrimonio non consentono realisticamente di far fronte alle obbligazioni e il problema coinvolge più creditori o procedure già avviate, il quadro del sovraindebitamento diventa un tema da approfondire professionalmente.
Errori frequenti sul sovraindebitamento
“Basta avere molti debiti”
No. Il sovraindebitamento è collegato a uno stato di crisi o insolvenza, non a un numero minimo di finanziamenti.
“È ancora tutto regolato soltanto dalla Legge 3/2012”
No. Nel 2026 il riferimento centrale è il Codice della crisi d’impresa e dell’insolvenza.
“L’OCC decide di cancellare i debiti”
No. L’OCC svolge le funzioni previste dalla disciplina; i provvedimenti e gli effetti delle procedure dipendono dal percorso e dall’autorità giudiziaria competente.
“Appena presento la pratica si fermano i pignoramenti”
Non è una regola generale. Misure protettive ed effetti sulle esecuzioni dipendono dalla procedura e dai provvedimenti applicabili.
“Tutte le procedure finiscono con zero debiti”
No. Procedure, pagamenti, liquidazione ed eventuale esdebitazione sono concetti distinti.
Domande frequenti
Un dipendente può accedere alle procedure di sovraindebitamento?
Un lavoratore dipendente può rientrare nel quadro del sovraindebitamento se ricorrono i presupposti previsti dalla legge. Il solo fatto di avere uno stipendio non esclude automaticamente l’accesso, ma la procedura pertinente dipende dal profilo e dalla situazione complessiva.
Un professionista può accedere?
Il professionista è espressamente richiamato dalla definizione di sovraindebitamento del Codice. Non va però assimilato automaticamente al consumatore: la natura dei debiti e dell’attività è rilevante per individuare la procedura.
Un piccolo imprenditore può accedere?
Il Codice include l’imprenditore minore nella definizione di sovraindebitamento. La qualificazione concreta richiede però la verifica dei requisiti previsti dalla disciplina.
Devo avere già un pignoramento?
No. Un pignoramento non è un requisito generale per parlare di sovraindebitamento. La crisi può essere valutata prima che una procedura esecutiva sia già arrivata a quella fase.
Posso avere debiti fiscali?
La presenza di debiti fiscali non esclude, da sola, che esista una situazione di sovraindebitamento. Il trattamento dei singoli crediti dipende però dalla procedura e dalla loro natura. Per la gestione ordinaria dei carichi affidati alla riscossione resta distinta la guida sui debiti con Agenzia delle entrate-Riscossione.
Che cos’è il “piano del consumatore”?
È un’espressione storica e ancora molto usata per indicare la procedura dedicata al consumatore. Nel Codice della crisi la denominazione corrente è ristrutturazione dei debiti del consumatore.
L’OCC è sempre la stessa cosa di un avvocato o commercialista?
No. L’OCC è un organismo iscritto nel registro tenuto dal Ministero della Giustizia. Le procedure possono inoltre richiedere o rendere opportuna l’assistenza di professionisti con ruoli distinti.
Quanto dura una procedura?
Non esiste una durata unica per tutte le procedure di sovraindebitamento. Tempi e passaggi dipendono dalla procedura, dalla complessità del patrimonio e dei creditori, dalla documentazione e dai provvedimenti necessari.
Il sovraindebitamento cancella tutti i debiti?
No. Il sovraindebitamento descrive una situazione e un quadro di procedure; non è, di per sé, una cancellazione dei debiti. Per il beneficio esdebitativo esistono regole ed esclusioni specifiche.
Il punto
Il sovraindebitamento non è una “legge cancella-debiti” e non si risolve scegliendo una procedura da una tabella online. Il primo passaggio è capire chi è il debitore, quali debiti ha, quali risorse possiede e quale procedura del Codice può essere pertinente.
Nel 2026 il riferimento è il Codice della crisi d’impresa e dell’insolvenza. Ristrutturazione del consumatore, concordato minore, liquidazione controllata ed esdebitazione dell’incapiente rispondono a situazioni diverse e non vanno confuse.
Se i numeri mostrano che il problema è strutturale, la strada informativa corretta è raccogliere la documentazione e verificare il quadro con un OCC iscritto nel registro del Ministero della Giustizia o con un professionista competente, senza affidarsi a promesse di cancellazione garantita.
Come orientarsi tra le procedure
Il nome della procedura non va scelto in base a una promessa pubblicitaria, ma in base al profilo del debitore, ai documenti e alle risorse realmente disponibili. Se il caso riguarda un consumatore con una proposta sostenibile, approfondisci la ristrutturazione dei debiti del consumatore. Per professionisti o soggetti diversi dal consumatore può essere pertinente il concordato minore, da verificare sul caso concreto.
Quando il patrimonio deve essere regolato in una procedura di liquidazione, leggi la guida sulla liquidazione controllata. L’esdebitazione del debitore incapiente riguarda invece una situazione diversa e non è una cancellazione automatica. Il primo passaggio pratico resta capire a chi rivolgersi: consulta OCC e sovraindebitamento per il ruolo dell’organismo e il registro ufficiale.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaD.Lgs. 12 gennaio 2019, n. 14 - Codice della crisi d'impresa e dell'insolvenza Verificata il 17/08/2026
- Banca d'ItaliaAutoritàSovraindebitamento - L'economia per tutti Verificata il 17/08/2026
- Ministero della GiustiziaAutoritàOrganismi di composizione della crisi da sovraindebitamento - Registro Verificata il 17/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Come rinegoziare un prestito e capire se conviene
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Esdebitazione: quali debiti possono restare fuori?
L’esdebitazione può liberare da alcuni debiti, ma non è una cancellazione automatica. Scopri requisiti, procedura, limiti e debiti che richiedono attenzione.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.
Saldo e stralcio: quanto puoi davvero negoziare?
Pagare meno del debito è possibile solo in determinate condizioni. Capisci come funziona il saldo e stralcio, cosa negoziare e quali rischi evitare.
Pignoramento stipendio: quanto possono trattenerti?
Quanto può essere pignorato dallo stipendio? Vedi i limiti, come cambia il calcolo in base al creditore e cosa succede quando ci sono più pignoramenti.