 Occhio al Conto
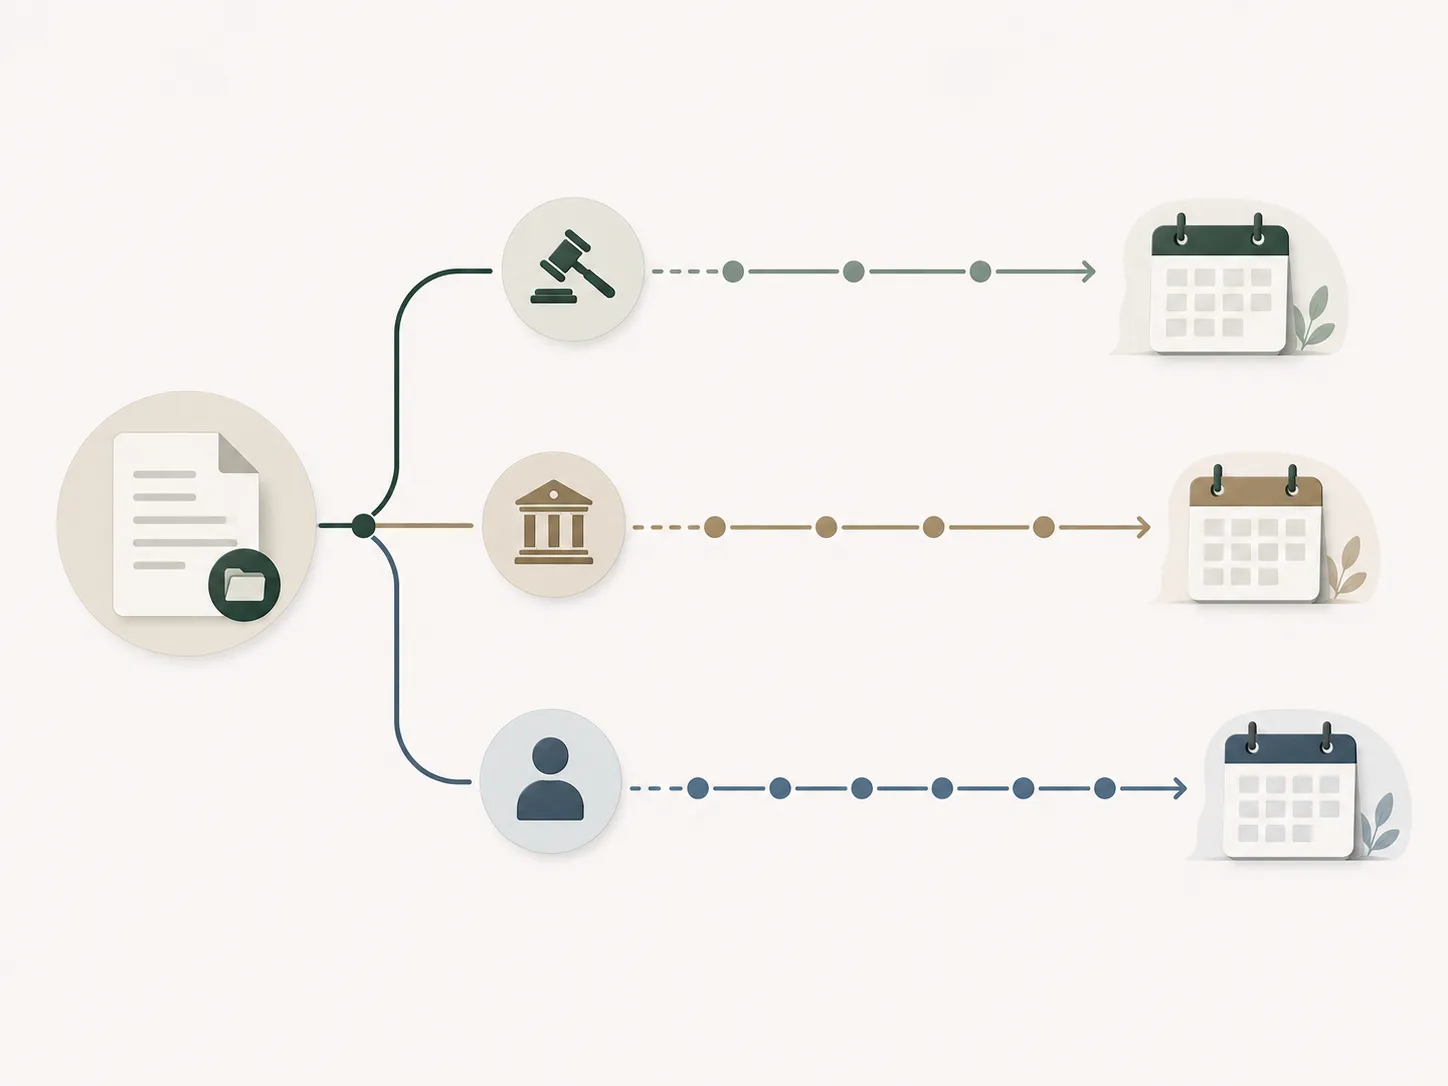
Non esiste una prescrizione unica della “cartella esattoriale”. Il termine dipende soprattutto dal tipo di credito che la cartella di pagamento sta riscuotendo. Nel 2026 il quadro resta diverso, per esempio, tra tributi erariali, tributi locali, contributi previdenziali, sanzioni e tassa automobilistica.
Per capire se una posizione è davvero prescritta non basta contare gli anni dalla data della cartella. Devi ricostruire natura del debito, notifiche successive, eventuali atti interruttivi e periodi di sospensione.
Informazioni verificate il 18 agosto 2026. Questa guida spiega regole generali e controlli documentali: non può stabilire se una singola cartella sia prescritta senza esaminare gli atti.
Dopo quanti anni si prescrive una cartella esattoriale?
La domanda è formulata spesso così, ma giuridicamente conviene correggerla: non è la cartella, come contenitore, ad avere sempre un unico timer. Conta il credito che viene riscosso.
Una stessa cartella può anche contenere somme di natura diversa. Per questo una tabella “tutte le cartelle scadono dopo 5 anni” oppure “tutte dopo 10 anni” è fuorviante.
| Tipo di credito, in sintesi | Termine generale da verificare | Fonte/regola di riferimento |
|---|---|---|
| Tributi erariali, come IRPEF, IRES e IVA | 10 anni | prescrizione ordinaria; Corte costituzionale n. 85/2026 |
| Tributi locali periodici, come IMU | 5 anni | art. 2948 c.c.; quadro richiamato da Corte costituzionale n. 85/2026 |
| Contributi previdenziali obbligatori | 5 anni nella disciplina ordinaria | art. 3, commi 9 e 10, legge 335/1995, con eccezioni specifiche |
| Sanzioni amministrative pecuniarie | 5 anni | art. 28 legge 689/1981 |
| Sanzioni tributarie | 5 anni per il diritto alla riscossione della sanzione | art. 20 d.lgs. 472/1997 |
| Tassa automobilistica | 3 anni nella disciplina generale | art. 5 d.l. 953/1982 e giurisprudenza di legittimità |
Questa tabella è un punto di partenza, non un calcolatore automatico. Per interessi, accessori, discipline regionali o fattispecie speciali può essere necessario un controllo ulteriore.
La Corte di cassazione, nella Relazione n. 18 del 2026, dedica infatti un approfondimento specifico proprio alla prescrizione di interessi e sanzioni tributarie accessorie. È un segnale utile: non bisogna trattare tutte le voci della cartella come se avessero necessariamente lo stesso termine del tributo principale.
Cosa ha chiarito la Corte costituzionale nel 2026
La sentenza n. 85, depositata il 19 maggio 2026, è particolarmente importante perché affronta direttamente la prescrizione dei tributi erariali.
La Corte ha esaminato la questione relativa all’applicazione dell’art. 2946 del codice civile alla riscossione dei tributi erariali e ha descritto come diritto vivente l’applicazione del termine ordinario decennale.
Ha inoltre distinto questa situazione dai tributi locali periodici, per i quali opera il termine quinquennale collegato alla natura periodica dell’obbligazione.
Tradotto: nel 2026 non è corretto affermare che, dopo una cartella non pagata, IRPEF o IVA si prescrivano automaticamente in cinque anni solo perché la riscossione avviene tramite ruolo.
Una cartella non impugnata diventa automaticamente “decennale”?
No, e questa distinzione è decisiva.
Le Sezioni Unite della Cassazione, con la sentenza n. 23397/2016, hanno affermato un principio richiamato anche dal Ministero della Giustizia: la mancata opposizione a un atto di riscossione rende il credito non più contestabile nei modi e nei termini previsti, ma non trasforma automaticamente una prescrizione breve in quella decennale dell’art. 2953 c.c.
La cosiddetta conversione in prescrizione decennale presuppone un titolo giudiziale divenuto definitivo, non la sola cartella amministrativa non impugnata.
Questo significa che, se il credito sottostante ha per legge una prescrizione quinquennale, non basta dire “la cartella non è stata contestata, quindi ora dura dieci anni”.
Per i tributi erariali il discorso è diverso: il termine decennale deriva già dalla disciplina sostanziale applicabile al credito, oggi confermata nel quadro descritto dalla Corte costituzionale nel 2026.
Da quando si conta la prescrizione?
Qui nascono molti errori.
La data da cui partire dipende dal tipo di credito e dalla sequenza degli atti. La notifica di una cartella o di un altro atto idoneo può interrompere la prescrizione e far decorrere un nuovo termine secondo le regole applicabili.
Per questo non basta prendere la data più vecchia che compare nell’estratto debitorio e sottrarre cinque o dieci anni.
Esempio semplice
Immagina un credito soggetto, in via generale, a prescrizione quinquennale.
- un atto viene notificato validamente nel 2018;
- prima della scadenza del termine viene notificato un altro atto idoneo nel 2021;
- il conteggio non può essere fatto ignorando il secondo atto.
L’esempio serve solo a capire il meccanismo. Non dice che qualsiasi lettera, sollecito o comunicazione interrompa sempre la prescrizione: bisogna verificare natura, contenuto e validità della notifica.
Quali atti possono interrompere la prescrizione?
Il codice civile disciplina l’interruzione della prescrizione e gli effetti dell’atto interruttivo. Nella riscossione, la verifica concreta riguarda soprattutto gli atti con cui il creditore o l’agente della riscossione esercita formalmente la pretesa e che risultano validamente notificati.
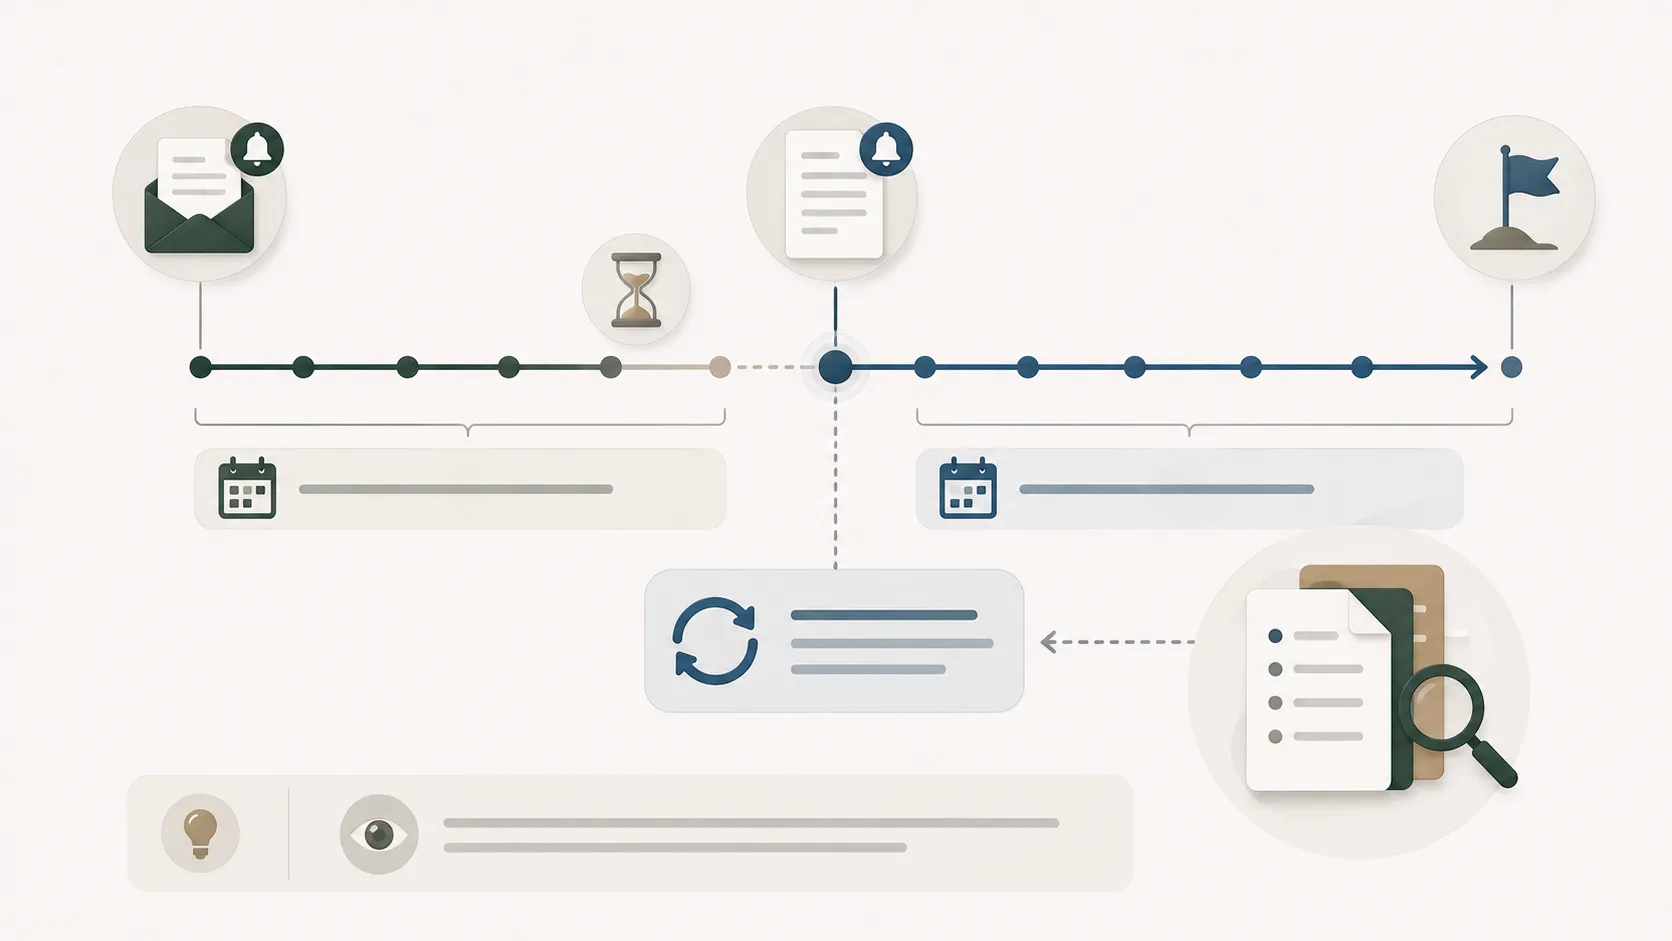
Nella pratica possono entrare nella cronologia, a seconda del caso:
- cartella di pagamento;
- intimazione di pagamento;
- atti cautelari o esecutivi quando hanno efficacia rilevante sul termine;
- altri atti formalmente idonei provenienti dall’ente creditore o dalla riscossione;
- atti del debitore che, in determinate circostanze, possono avere valore di riconoscimento del diritto.
Il punto non è memorizzare una lista universale. È costruire una timeline documentale e chiedersi, per ogni passaggio: “questo atto era idoneo? è stato notificato validamente? che effetto produce sul termine applicabile a questo credito?”.
Attenzione: ci sono anche periodi di sospensione
Un altro errore frequente è usare un calcolo puramente aritmetico tra due date.
La stessa sentenza costituzionale n. 85/2026 ricorda, nel caso esaminato, la rilevanza delle sospensioni normative introdotte durante l’emergenza Covid-19. Questi periodi possono incidere sul computo in determinate fattispecie.
Per una posizione che attraversa gli anni 2020-2021, quindi, non conviene affidarsi a un calcolatore che ignora le sospensioni di legge.
È uno dei motivi per cui OAC non inserisce qui un pulsante “calcola la prescrizione”: darebbe una precisione apparente che i dati minimi dell’utente non possono garantire.
Prescrizione e decadenza non sono la stessa cosa
Le due parole vengono spesso usate come sinonimi, ma indicano problemi diversi.
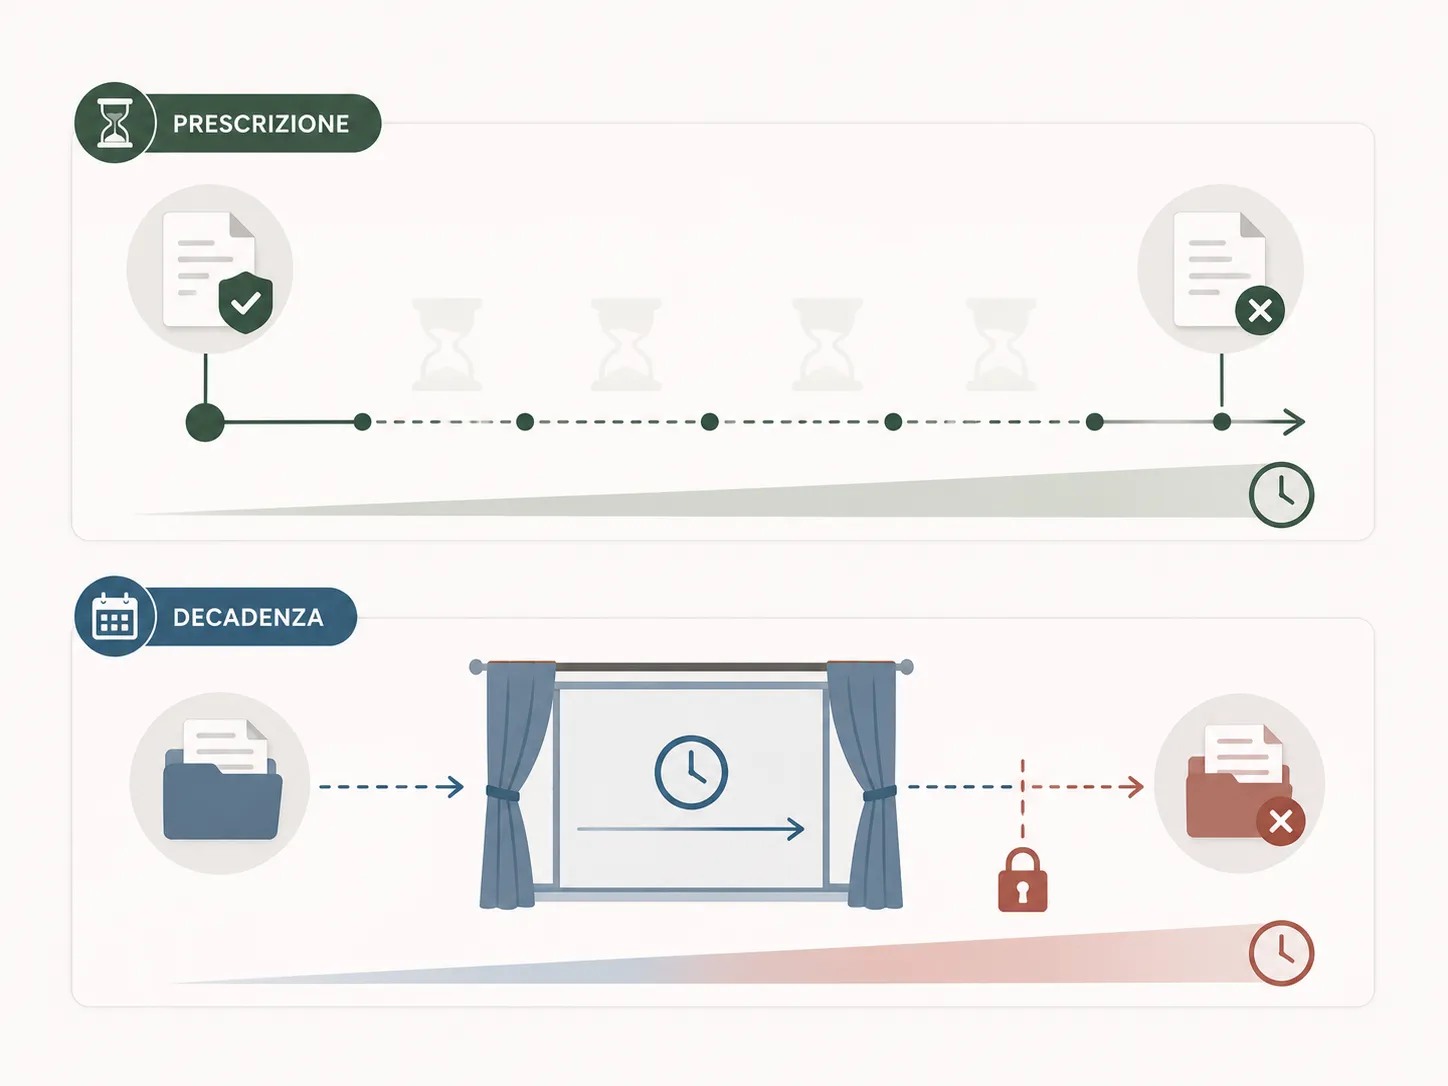
La prescrizione riguarda, in sintesi, l’estinzione del diritto quando non viene esercitato per il tempo previsto, salvo interruzioni o sospensioni.
La decadenza riguarda invece il termine entro cui un soggetto deve compiere un determinato atto o esercitare un potere.
Nella riscossione tributaria possono esistere entrambi i temi, ma non vanno confusi. Una cartella può essere contestata per un problema di decadenza nella fase precedente oppure può emergere una questione di prescrizione maturata successivamente.
Per una panoramica sull’atto in sé, prima di affrontare i termini, leggi come funziona la cartella esattoriale e cosa contiene.
Come controllare se una cartella potrebbe essere prescritta
La verifica utile non parte da Google, ma dai documenti.
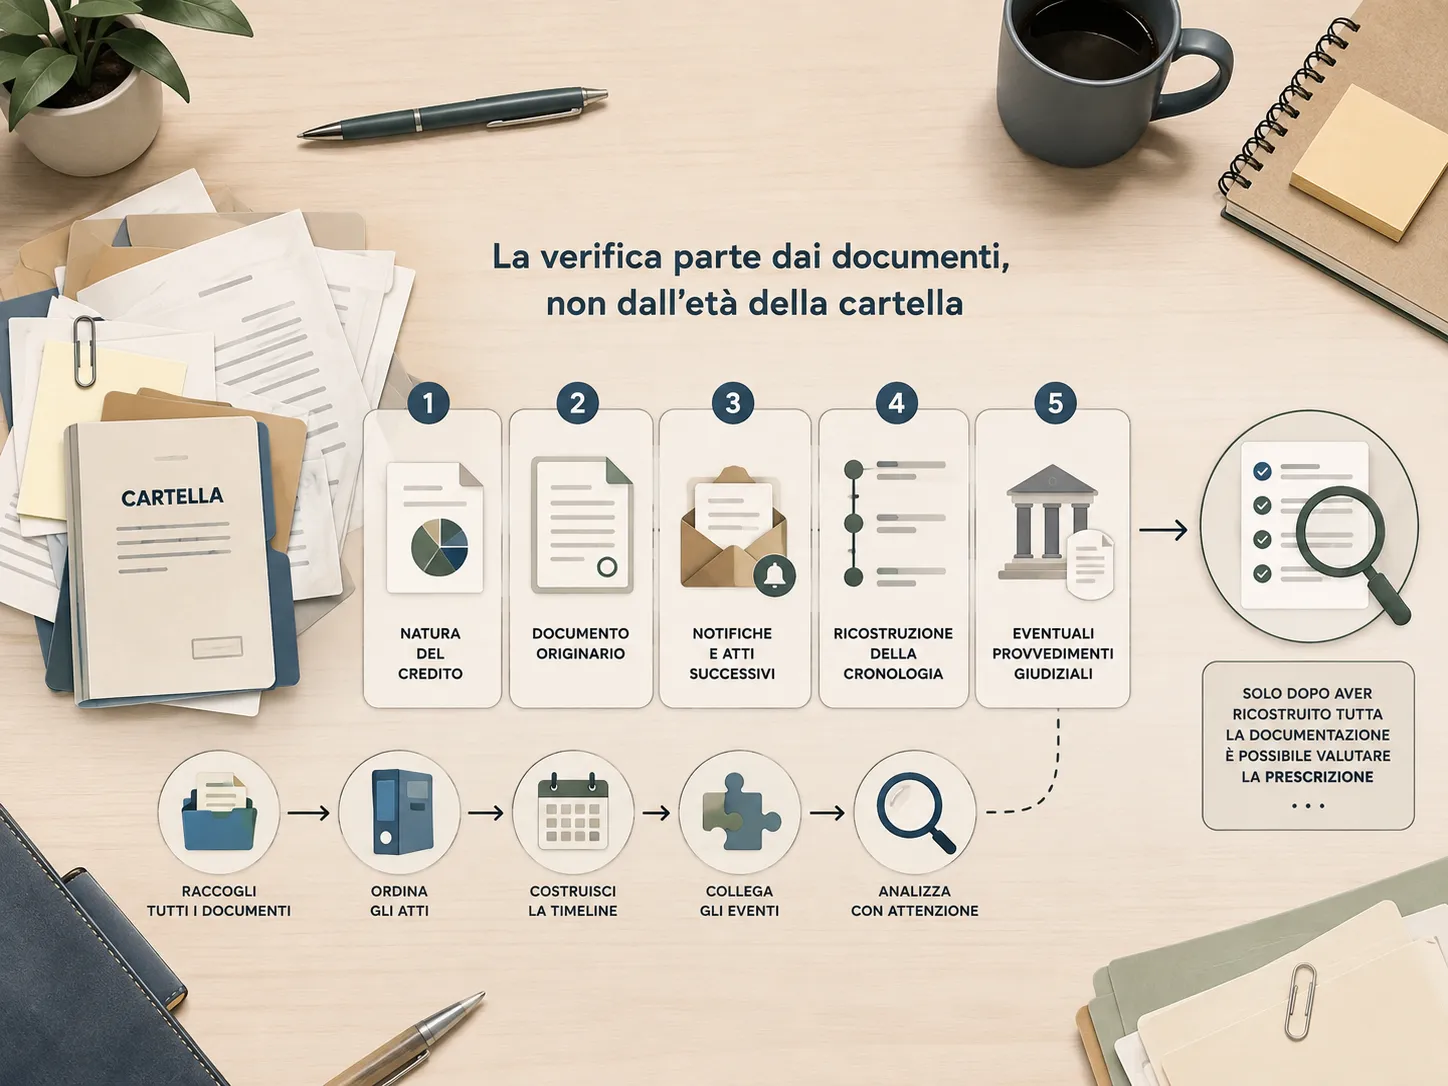
1. Identifica il credito esatto
Apri la cartella o la documentazione della posizione e individua:
- ente creditore;
- tipo di tributo, contributo o sanzione;
- anno o periodo di riferimento;
- importo principale;
- sanzioni, interessi e altre voci separate.
Se la cartella contiene più carichi, non dare per scontato che abbiano tutti lo stesso termine.
2. Ricostruisci tutte le notifiche
Recupera la cartella originaria e gli atti successivi.
Nell’area riservata di Agenzia delle entrate-Riscossione puoi consultare la situazione debitoria; se servono documenti o informazioni aggiuntive, AdeR mette a disposizione i propri canali e servizi.
Annota per ciascun atto:
| Dato | Cosa scrivere |
|---|---|
| Tipo di atto | cartella, intimazione, preavviso, altro |
| Data dell’atto | data riportata sul documento |
| Data di notifica | la data giuridicamente rilevante da verificare |
| Modalità | PEC, posta, messo o altra modalità prevista |
| Credito interessato | quale carico riguarda |
| Effetto da verificare | interruzione, sospensione, nessun effetto |
3. Non ignorare gli atti più recenti
Una cartella del 2014 non è automaticamente prescritta nel 2026.
Se nel frattempo esistono notifiche valide, atti successivi o periodi di sospensione, il conteggio può cambiare.
4. Controlla se c’è stato un giudizio
La presenza di un provvedimento giudiziale definitivo può cambiare il quadro perché l’art. 2953 c.c. riguarda i diritti per i quali è intervenuta una sentenza passata in giudicato.
È diverso dal semplice fatto di non avere impugnato una cartella.
Quando ricorrono i motivi tassativi e disponi delle prove, può essere pertinente la procedura per chiedere la sospensione della riscossione. Non ogni prescrizione ipotizzata rientra però nella causale prevista dal modello.
Se la prescrizione è maturata, il debito sparisce automaticamente?
Non va trattata come una cancellazione automatica che compare da sola nell’area riservata.
La prescrizione è una questione che, quando rilevante, deve essere fatta valere nella sede e nei tempi corretti. Anche il codice civile stabilisce che il giudice non può rilevare d’ufficio la prescrizione non opposta.
La procedura concreta dipende dall’atto che hai ricevuto, dalla natura del credito e dalla giurisdizione competente.
Questo è il punto in cui una guida generale deve fermarsi: dire “manda questa PEC e la cartella viene cancellata” sarebbe fuorviante.
Posso chiedere ad AdeR la sospensione per prescrizione?
Agenzia delle entrate-Riscossione prevede una procedura di sospensione legale della riscossione in casi specifici.
Tra i presupposti indicati da AdeR rientrano prescrizione o decadenza intervenute prima della data in cui il ruolo è stato reso esecutivo, oltre ad altre ipotesi come pagamento precedente, sgravio o sospensione già concessa.
La domanda va presentata entro 60 giorni dalla notifica dell’atto nei casi previsti e con la documentazione necessaria.
Questo non significa che qualsiasi eccezione di prescrizione maturata in qualunque momento possa essere risolta automaticamente con il modulo di sospensione AdeR. È importante verificare quando sarebbe maturata la prescrizione e qual è l’atto oggi contestato.
Rateizzare una vecchia cartella senza prima controllare i termini?
Se la posizione è molto datata, conviene capire prima cosa stai pagando e qual è la cronologia degli atti.
Domande di rateizzazione, pagamenti e altre condotte possono avere conseguenze giuridiche che dipendono dal caso concreto. Per questo OAC non suggerisce di presentare automaticamente un’istanza solo per “bloccare tutto” senza avere prima ricostruito la posizione.
Se il problema non è la prescrizione ma la sostenibilità del pagamento, trovi una guida separata su come orientarti quando hai troppi debiti con Agenzia delle entrate-Riscossione.
Errori frequenti
“Tutte le cartelle si prescrivono in 5 anni.”
No. Nel 2026 la Corte costituzionale ha confermato il quadro decennale per i tributi erariali come IRPEF, IRES e IVA.
“Se non ho impugnato la cartella, dopo diventa sempre decennale.”
No. La mancata impugnazione non converte automaticamente un termine breve in quello decennale dell’art. 2953 c.c.
“Basta guardare la data della cartella.”
No. Devi ricostruire gli atti successivi, le notifiche e le eventuali sospensioni.
“Se sono passati gli anni, AdeR cancella da sola il debito.”
Non è una regola operativa affidabile. La prescrizione va fatta valere nella sede corretta.
“Interessi e sanzioni hanno sempre lo stesso termine del tributo.”
Non generalizzare. La Cassazione ha dedicato nel 2026 una relazione specifica alla prescrizione delle componenti accessorie proprio perché il tema richiede distinzione.
Checklist prima di concludere che una cartella è prescritta
- Hai identificato la natura esatta del credito?
- Hai separato tributo, contributo, sanzione e accessori?
- Hai la prova della data di notifica della cartella?
- Hai recuperato intimazioni, solleciti e altri atti successivi?
- Hai verificato se gli atti successivi sono stati notificati validamente?
- Hai considerato eventuali periodi di sospensione previsti dalla legge?
- Hai verificato se esiste un titolo giudiziale definitivo?
- Stai distinguendo prescrizione da decadenza?
- Hai controllato quale rimedio è previsto per l’atto che hai oggi davanti?
- Prima di pagare o rateizzare una posizione molto vecchia, hai chiarito i punti precedenti?
Se mancano uno o più elementi, non hai ancora abbastanza dati per una conclusione affidabile.
Domande frequenti
Le cartelle esattoriali si prescrivono dopo 5 o 10 anni?
Dipende dal credito. In via generale, nel 2026 i tributi erariali come IRPEF, IRES e IVA seguono il termine ordinario di 10 anni; diversi crediti periodici o speciali hanno termini più brevi, per esempio 5 anni o 3 anni.
La prescrizione parte dalla data della cartella?
Non sempre è corretto ragionare così. La cartella può interrompere la prescrizione precedente e gli atti successivi possono incidere nuovamente sul termine. Bisogna ricostruire tutta la cronologia.
Dopo 10 anni una cartella dell’Agenzia delle Entrate è cancellata?
Non automaticamente. Prima bisogna verificare la natura del credito, gli atti notificati nel frattempo, eventuali sospensioni e la sede in cui la prescrizione deve essere fatta valere.
Una cartella INPS si prescrive in 5 anni?
Per le contribuzioni previdenziali obbligatorie la legge 335/1995 prevede in via generale termini quinquennali, con eccezioni e discipline specifiche che vanno controllate sul periodo e sulla posizione concreta.
Le multe in cartella si prescrivono in 5 anni?
Per le sanzioni amministrative pecuniarie la legge 689/1981 prevede in via generale un termine di cinque anni. Anche qui gli atti interruttivi e la cronologia delle notifiche possono incidere sul conteggio.
Il bollo auto in cartella si prescrive in 3 anni?
La disciplina generale della tassa automobilistica prevede un termine triennale, ma la decorrenza e gli atti interruttivi vanno ricostruiti con attenzione. Possono inoltre rilevare regole e gestione regionale.
Posso usare un calcolatore online della prescrizione?
Solo come promemoria delle date, non come risposta giuridica. Senza sapere natura del credito, notifiche, interruzioni e sospensioni, un calcolatore può dare un risultato falsamente preciso.
Il punto
Per la prescrizione delle cartelle esattoriali il numero di anni è solo metà del problema.
La parte decisiva è capire quale credito stai guardando e cosa è successo dopo: notifiche, atti interruttivi, sospensioni e possibili provvedimenti giudiziali.
Se hai davanti una cartella vecchia, parti dalla documentazione e costruisci una timeline. Solo dopo ha senso chiedersi se il termine applicabile sia davvero decorso.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Corte costituzionaleAutoritàSentenza n. 85/2026 Verificata il 18/08/2026
- Corte Suprema di CassazioneAutoritàRelazione sullo stato della giurisprudenza n. 18/2026 Verificata il 18/08/2026
- Agenzia delle entrate-RiscossioneAutoritàCartella di pagamento Verificata il 18/08/2026
- Agenzia delle entrate-RiscossioneAutoritàRichiedere la sospensione della riscossione Verificata il 18/08/2026
- NormattivaNormativaLegge 8 agosto 1995, n. 335, art. 3 Verificata il 18/08/2026
- NormattivaNormativaLegge 24 novembre 1981, n. 689 Verificata il 18/08/2026
- NormattivaNormativaDecreto-legge 30 dicembre 1982, n. 953 Verificata il 18/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Cartella esattoriale: cosa controllare prima di pagare
Hai ricevuto una cartella esattoriale? Vedi cosa contiene, quali dati controllare, i termini indicati nell’atto e quali opzioni valutare dopo la notifica.
Troppi debiti con Agenzia Entrate: cosa puoi fare ora?
Cartelle e rate diventate difficili da sostenere? Metti a confronto rateizzazione, definizioni agevolate e altre strade senza confondere strumenti diversi.
Conto corrente pignorato: quali soldi puoi ancora usare?
Un pignoramento non significa che ogni somma segua le stesse regole. Vedi cosa accade al conto, i limiti applicabili e cosa cambia per stipendio e pensione.