 Occhio al Conto
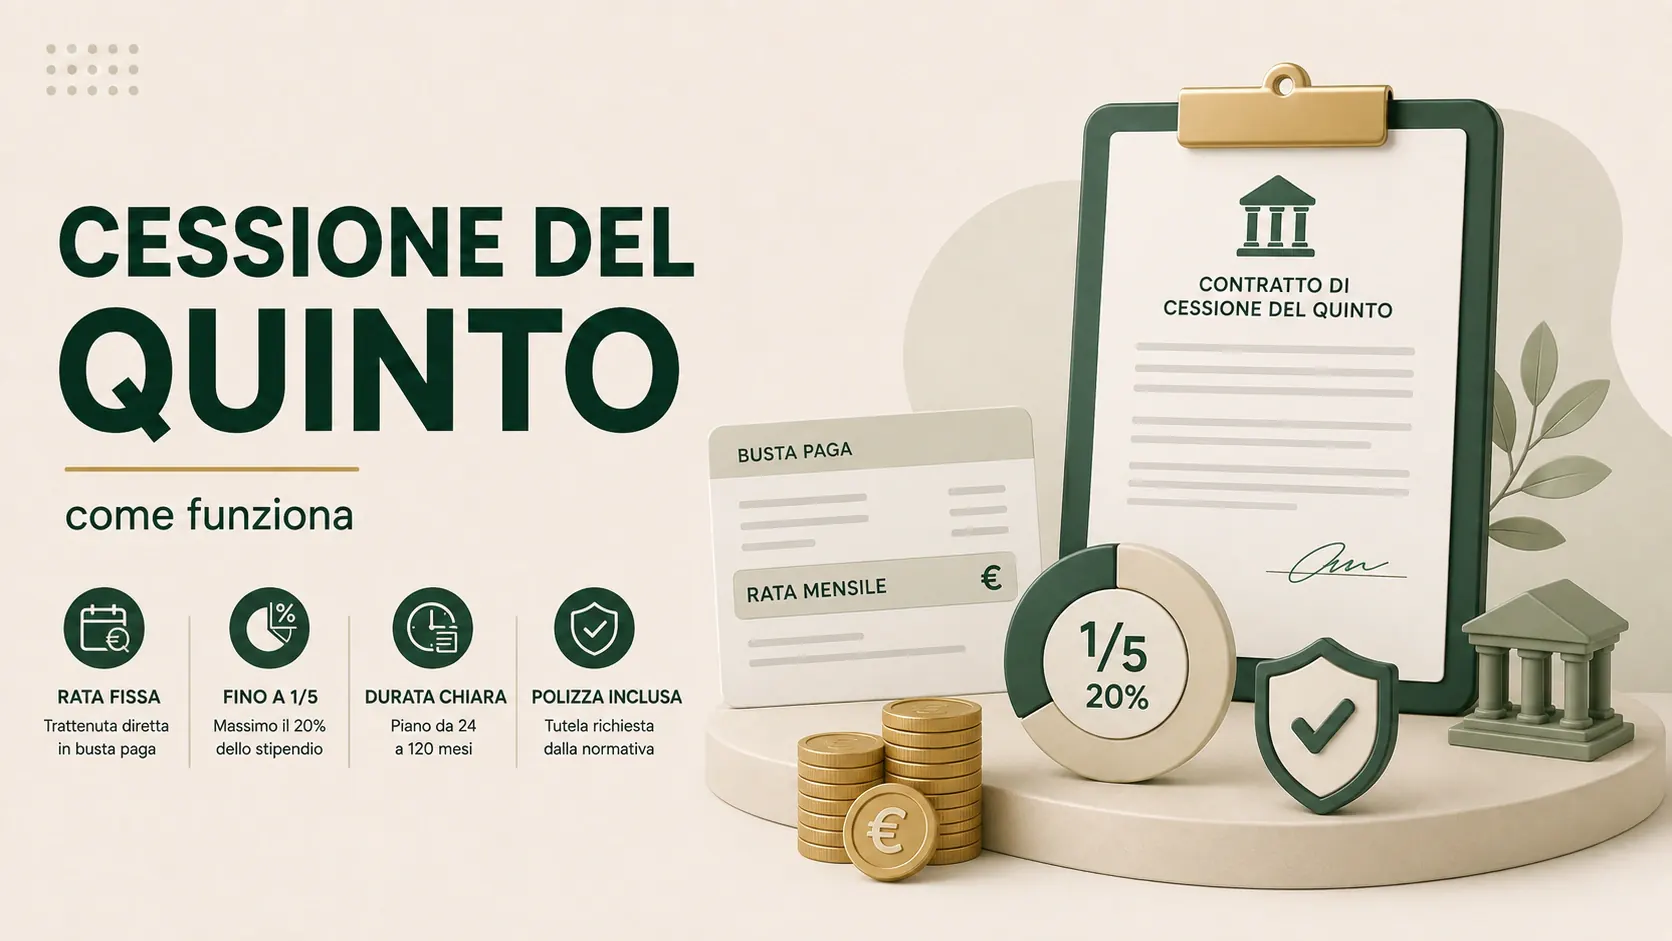
La cessione del quinto prevede una rata trattenuta direttamente da stipendio o pensione. Il limite nominale è un quinto del netto, ma convenienza e importo effettivo dipendono da TAEG, durata, assicurazione e regole applicabili al singolo caso.
Risposta numerica: con un netto mensile di 1.500 euro, un quinto corrisponde a 300 euro. È un tetto teorico: quota cedibile, minimo pensionistico, contratto e valutazione del finanziatore possono ridurre la rata disponibile.
Aggiornamento: per pensionati, tassi convenzionali e soglie dipendono da età, importo e trimestre. Dal 1° luglio al 30 settembre 2026 valgono i parametri pubblicati da INPS; il TAEG del preventivo resta il dato decisivo.
Se hai già una cessione in corso, il rinnovo della cessione del quinto è possibile solo al ricorrere di condizioni precise e non va valutato dalla sola nuova rata.
Tassi cessione del quinto 2026: quale numero guardare
Non esiste un unico “tasso della cessione del quinto” valido per tutti. Per il periodo 1° luglio-30 settembre 2026, INPS conferma che il MEF ha aggiornato i Tassi Effettivi Globali Medi (TEGM) dei prestiti rimborsati tramite cessione del quinto. Per i pensionati, le soglie TAEG cambiano inoltre in base all’età e all’importo del prestito.
Per confrontare due preventivi non fermarti quindi al TAN pubblicitario. Metti fianco a fianco TAEG, durata, importo netto ricevuto, totale dovuto e costi assicurativi. Se una proposta mostra una rata più bassa ma allunga molto il piano, il costo totale può comunque aumentare.
I tassi vengono aggiornati periodicamente: per questo questa pagina indica il trimestre di riferimento e rimanda alle fonti INPS già elencate nella scheda di verifica.
Come funziona, in pratica
La rata del prestito viene trattenuta direttamente dal datore di lavoro (o dall’ente pensionistico) alla fonte, prima ancora che lo stipendio o la pensione arrivino sul tuo conto.
Se percepisci una pensione, la guida sulla cessione del quinto per pensionati approfondisce quota cedibile, prestazioni escluse e controlli INPS.
Per un lavoratore, un’eventuale seconda trattenuta riguarda invece la delega di pagamento. Quando cessione e delega convivono si parla comunemente di doppio quinto, con un impatto maggiore sul netto disponibile.
Per legge, la rata non può superare un quinto (20%) dello stipendio o della pensione netta — da qui il nome.
Proprio perché il rimborso è garantito alla fonte (il datore di lavoro trattiene e versa direttamente al finanziatore), il rischio di insolvenza percepito dalla banca è più basso, ed è per questo che la cessione del quinto viene concessa anche a persone con uno storico creditizio non ottimale, dove un prestito personale tradizionale verrebbe rifiutato.
Perché costa di più di un prestito personale equivalente
Tra i costi da considerare ci sono anche le coperture assicurative obbligatorie previste per la cessione del quinto. Il loro costo, insieme a interessi e altre spese, deve essere valutato nel costo complessivo del finanziamento.
Il TAEG è quindi il dato principale da confrontare con offerte alternative, perché sintetizza il costo complessivo annuo del credito secondo le regole applicabili. Non si può affermare in generale che una cessione costi sempre più o meno di un prestito personale: servono preventivi comparabili per importo e durata.
Quando può avere senso
- Se un prestito personale tradizionale ti è stato rifiutato, ma hai un lavoro dipendente o una pensione, la cessione del quinto può essere una delle alternative da valutare, sempre previa approvazione del finanziatore.
- Se il TAEG risultante, nonostante le assicurazioni incluse, resta comunque più basso di alternative disponibili (es. carte revolving, altri prestiti già in corso).
Quando conviene evitarla
- Se hai accesso a un prestito personale tradizionale con TAEG più basso: confronta sempre il TAEG completo di entrambe le opzioni prima di scegliere, non solo la rata mensile.
- Se il venditore ti propone di “rinnovare” una cessione del quinto già in corso prima della scadenza per ottenere liquidità aggiuntiva: ogni rinnovo anticipato comporta il pagamento di nuove coperture assicurative, spesso senza un reale beneficio economico rispetto ad aspettare la scadenza naturale.
- Se hai già altri debiti attivi con TAEG più alto (ad esempio una carta revolving): valuta prima un piano pratico per uscire dai debiti invece di aggiungere un nuovo finanziamento alla pila.
Estinzione anticipata
Hai diritto al rimborso anticipato del finanziamento e, secondo la disciplina del credito ai consumatori, alla riduzione dei costi dovuti per la vita residua del contratto nei termini applicabili. Prima di procedere richiedi il conteggio estintivo e verifica quali voci vengono rimborsate o trattenute.
Il punto
La cessione del quinto riduce per il finanziatore parte del rischio grazie alla trattenuta alla fonte e alla copertura assicurativa, ma per il cliente va valutata come qualsiasi altro prestito: costo complessivo, durata e impatto sul reddito disponibile.
Prima di firmare, confronta sempre il TAEG completo — mai la sola rata mensile — con le alternative realisticamente disponibili.
Fonti ufficiali e data di verifica
- Banca d’Italia: cessione del quinto
- Guida 2026 al credito ai consumatori
- INPS: cessione del quinto della pensione
Verificato il 7 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- INPSAutoritàLa cessione del quinto della pensione Verificata il 12/08/2026
- INPSAutoritàCessione del quinto: aggiornate le regole per i prestiti Verificata il 12/08/2026
- INPSAutoritàCessione del quinto pensioni: tassi luglio-settembre 2026 Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Rinnovo cessione del quinto: quando conviene davvero?
Rinnovare può ridurre la rata o dare nuova liquidità, ma può allungare il debito. Controlla tempi, costi, estinzione e nuovo TAEG prima di decidere.
Cessione del quinto rifiutata: perché può succedere?
La cessione del quinto non viene approvata automaticamente. Scopri i motivi di un possibile rifiuto e cosa verificare prima di presentare una nuova richiesta.
Cessione del quinto per pensionati: requisiti, quota cedibile e controlli
Come funziona la cessione del quinto della pensione: quota cedibile, pensioni escluse, documenti e controlli da fare prima del preventivo.