 Occhio al Conto
Un prestito con una segnalazione in un sistema di informazioni creditizie non è impossibile per definizione, ma neppure esiste un canale che assicuri denaro “senza controlli”. Il finanziatore deve valutare il merito creditizio e può rifiutare la domanda, chiedere garanzie oppure proporre condizioni diverse. Prima di cercare un altro prestito conviene capire quale dato esiste, se è corretto, da quando risulta e se il nuovo debito sarebbe sostenibile.
In breve: CRIF è una società che gestisce un SIC; non è un sinonimo di “lista nera”. Nei SIC possono esserci anche rapporti pagati regolarmente. Una segnalazione negativa corretta non si cancella pagando un intermediario né presentando una nuova richiesta.
CRIF, SIC, Centrale dei Rischi e protesti non sono la stessa cosa
Molte pagine commerciali usano “CRIF” come etichetta generica. È una semplificazione che può portare a rimedi sbagliati.
- I SIC privati raccolgono informazioni su richieste e rapporti di credito secondo il Codice di condotta approvato dal Garante. CRIF gestisce EURISC, uno di questi sistemi.
- La Centrale dei Rischi della Banca d’Italia è un archivio pubblico con finalità e regole proprie. Non contiene ogni piccolo finanziamento e non coincide con i SIC privati.
- Un protesto riguarda il mancato pagamento di un titolo, per esempio una cambiale, e segue una disciplina diversa.
- Un pignoramento è un atto della procedura esecutiva: non è una “segnalazione CRIF”.
Queste situazioni possono coesistere, ma non sono intercambiabili. Prima di chiedere “un prestito per cattivi pagatori” identifica l’archivio o l’evento che ti riguarda.
Essere presenti in CRIF significa essere cattivi pagatori?
No. Un SIC può contenere informazioni positive e negative: richieste di credito, finanziamenti in corso, puntualità o ritardi. Il problema non è la semplice presenza, ma il tipo di informazione e il suo peso nella valutazione complessiva.
Anche l’assenza di dati non garantisce l’approvazione. Reddito insufficiente, troppe rate, informazioni incoerenti o una richiesta sproporzionata possono portare a un rifiuto pur senza eventi negativi.
Prima mossa: controlla i tuoi dati
Non basarti sulla frase “sei in CRIF” detta da un venditore. Chiedi accesso ai dati presso il gestore del SIC interessato e, se necessario, alla Centrale dei Rischi. Verifica:
- chi ha comunicato il dato;
- quale rapporto o richiesta riguarda;
- se l’esito e le date sono corretti;
- se un pagamento successivo è stato aggiornato;
- quale termine di conservazione risulta applicabile.
Se il dato è inesatto o non aggiornato puoi chiederne la rettifica attraverso i canali indicati dal gestore e dal partecipante che lo ha trasmesso. Se il dato negativo è corretto, il fatto di aver saldato non comporta sempre la cancellazione immediata: l’informazione viene aggiornata e resta per il periodo previsto dalle regole applicabili.
Leggi la procedura dettagliata nella guida segnalato in CRIF: quando te ne liberi.
Quali prestiti possono essere valutati con una segnalazione
Non esiste un catalogo valido per tutti. Le strade ricorrenti sono queste, ma ciascuna richiede una nuova istruttoria.
Se il nuovo credito dovrebbe riunire più rate, leggi prima cosa cambia nel consolidamento debiti con CRIF: una segnalazione corretta non scompare con il nuovo prestito.
Prestito personale ordinario
Puoi presentare domanda, ma un evento negativo recente o grave può ridurre molto le possibilità. Contano anche reddito, stabilità, importo, durata, rate già in corso e politiche dell’intermediario. Ripetere domande identiche in pochi giorni non corregge il problema.
Cessione del quinto
La rata viene trattenuta dallo stipendio o dalla pensione entro i limiti previsti per il prodotto. Questa struttura può modificare la valutazione del rischio, ma non dà diritto all’erogazione: servono requisiti del lavoratore o pensionato, del datore e della copertura assicurativa. Costi e vincoli vanno letti nel SECCI.
Prestito con garante
Un garante può rafforzare la richiesta solo se il finanziatore lo accetta e ne valuta positivamente reddito, patrimonio e impegni. Non “presta il nome”: assume un’obbligazione e può essere chiamato a pagare secondo il contratto. Prima di coinvolgere un familiare leggi prestito con garante: responsabilità e controlli.
Prestito cambializzato
Le cambiali sono titoli con conseguenze importanti in caso di mancato pagamento. Non rappresentano un modo per far sparire il rischio creditizio e non sono automaticamente più accessibili. Consulta la guida al prestito cambializzato prima di valutare qualsiasi proposta.
Piccolo prestito finalizzato
In alcuni casi una richiesta contenuta e legata a un acquisto può essere valutata diversamente da un prestito personale. È una scelta dell’intermediario, non una regola. Evita di comprare qualcosa che non ti serve solo per “ricostruire il punteggio”.
Prestiti senza cessione del quinto: cosa resta davvero
La query “prestiti a segnalati CRIF senza cessione del quinto” cerca spesso una scorciatoia. Tolta la trattenuta sul reddito, il finanziatore deve comunque trovare una fonte credibile di rimborso: reddito documentato, margine mensile, eventuale coobbligato o garanzia accettata.
Una pubblicità può dire “valutiamo anche segnalati”; non significa “approviamo tutti”. Chiedi sempre chi è il finanziatore, quali dati verranno trattati, se l’interlocutore è un mediatore e quali costi sono dovuti. Verifica l’iscrizione negli elenchi OAM quando pertinente.
Quanto tempo aspettare prima di riprovare
Non esiste un numero di giorni che trasformi automaticamente un profilo non finanziabile in uno approvato. Se la domanda precedente è stata rifiutata o rinunciata, il Codice di condotta SIC prevede una conservazione fino a 90 giorni dall’aggiornamento con l’esito; i dati di una richiesta ancora in istruttoria possono essere conservati fino a 180 giorni dalla presentazione.
Questi termini spiegano perché una nuova banca può vedere una richiesta recente, ma non sono un invito ad aspettare esattamente 90 giorni e riprovare senza cambiare nulla. Prima correggi la causa: dati errati, documenti mancanti, importo troppo alto, troppe rate o reddito instabile.
Il costo può aumentare?
Un profilo considerato più rischioso può ricevere un rifiuto, una richiesta di garanzie o condizioni economiche meno favorevoli. Non esiste però un “tasso CRIF” ufficiale.
Confronta offerte omogenee usando:
| Voce | Perché conta |
|---|---|
| TAEG | Riassume su base annua interessi e molti costi obbligatori |
| Totale dovuto | Mostra quanto esce complessivamente nel piano previsto |
| Durata | Una rata bassa ottenuta allungando il piano può aumentare il costo |
| Polizze e servizi | Devono essere distinti tra obbligatori e facoltativi |
| Garanzie | Possono trasferire il rischio a un familiare o vincolare beni |
| Ritardi | Contratto e SECCI spiegano mora e conseguenze |
Prima della firma il finanziatore deve consegnare gratuitamente il SECCI. Se ricevi solo una simulazione pubblicitaria, non hai ancora gli elementi per decidere.
Esempio: perché una rata “possibile” può essere insostenibile
Immagina 1.650 euro di entrate nette familiari, 700 euro tra affitto e utenze, 350 euro di spese essenziali, 180 euro di una rata esistente e 200 euro di margine per imprevisti. Restano 220 euro teorici.
Accettare una nuova rata da 210 euro lascerebbe appena 10 euro: basta una bolletta o una spesa medica per saltare il piano. Anche se un intermediario approvasse, il prestito non sarebbe prudente. La sostenibilità personale deve essere più severa del massimo concedibile.
Truffe e promesse da riconoscere
Fermati se trovi uno di questi segnali:
- “cancellazione CRIF garantita” per dati corretti;
- “approvazione al 100%” o “nessun controllo”;
- anticipo da versare a un privato o su strumenti non tracciabili;
- richiesta di password, codici OTP o accesso remoto al telefono;
- nessuna ragione sociale, informativa privacy o identità del finanziatore;
- pressione a firmare senza SECCI;
- cambiali o garanzie descritte come formalità senza conseguenze.
Non inviare documenti a un contatto trovato in un annuncio prima di aver verificato identità e autorizzazioni.
Percorso pratico in sette passi
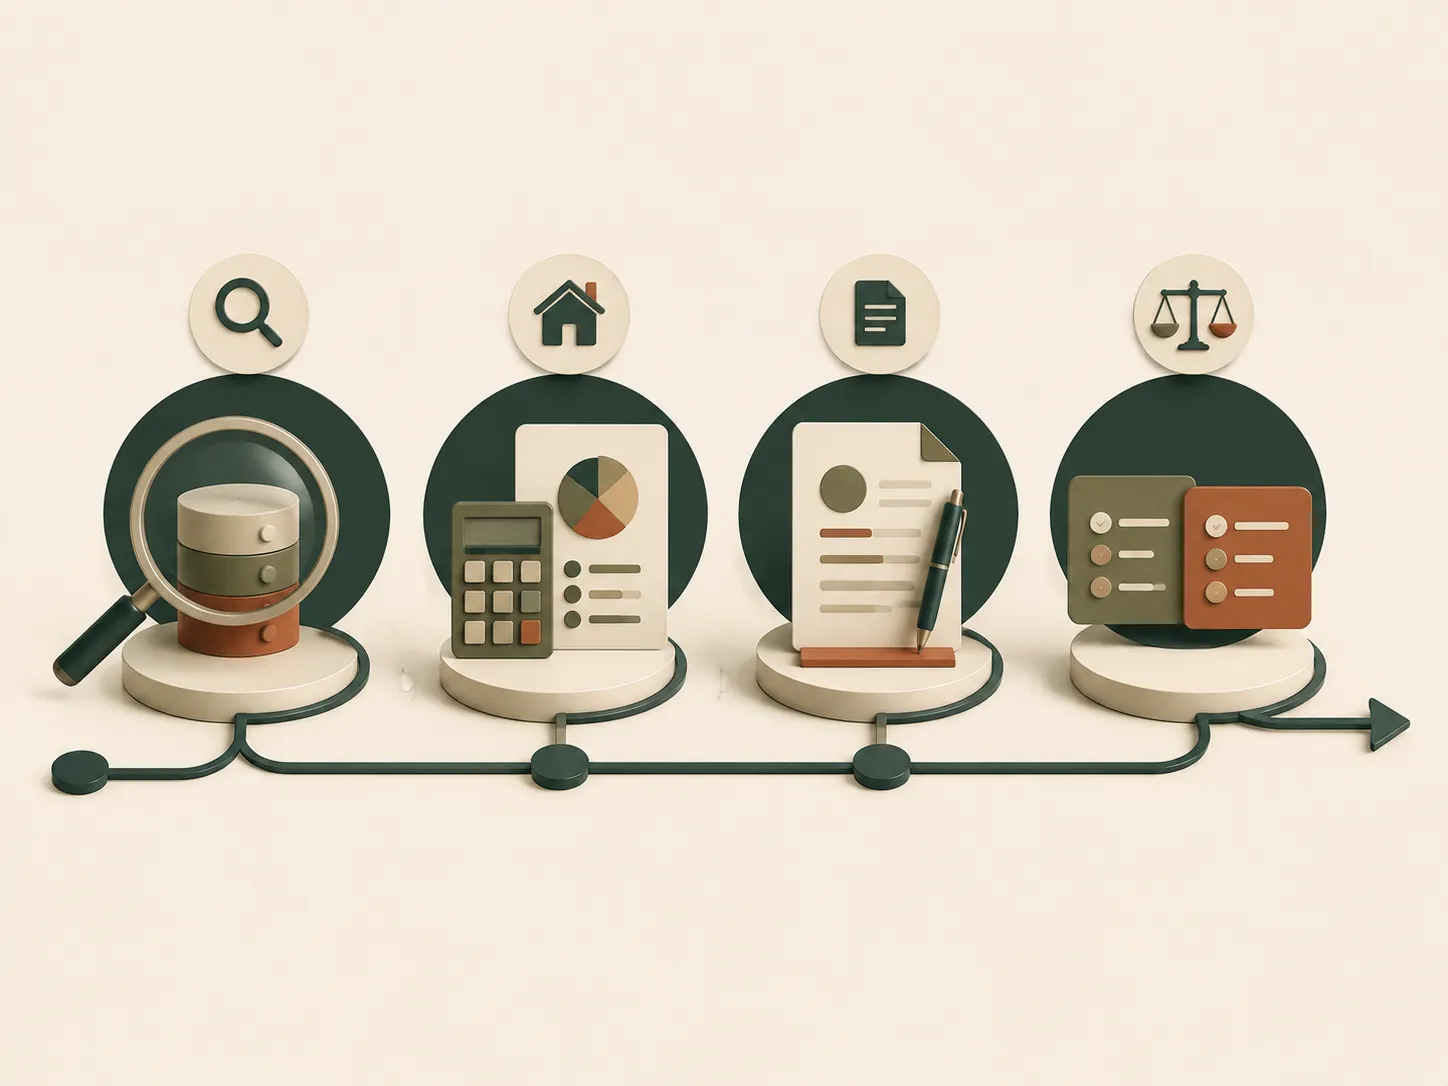
- Ottieni i dati dagli archivi interessati.
- Contesta solo le informazioni davvero inesatte o non aggiornate.
- Ricostruisci entrate, spese essenziali e rate in corso.
- Individua la causa probabile dell’ultimo rifiuto.
- Riduci importo o rinvia la spesa se il margine è insufficiente.
- Confronta documenti SECCI, non slogan o sole rate.
- Se il nuovo credito serve a pagare altro credito, valuta prima come uscire dai debiti o il consolidamento debiti.
Come confrontare le proposte senza farti guidare dalla paura
Chi teme di essere escluso tende ad accettare la prima risposta positiva. È proprio il momento in cui il confronto serve di più. Chiedi lo stesso importo e una durata simile ad almeno due soggetti identificabili; annota anche le richieste respinte, senza trasformare il confronto in invii indiscriminati.
Per ogni proposta registra capitale netto erogato, rata, numero di rate, TAEG, totale dovuto, servizi facoltativi, garanzie e costo in caso di ritardo. Se una proposta usa una cambiale o una trattenuta sul reddito, non confrontarla solo sul TAEG: considera la diversa struttura del rischio e gli effetti dell’inadempimento.
Una commissione dovuta al mediatore va separata dai costi del finanziatore e documentata. Chiedi quando matura, cosa accade se il prestito non viene erogato e se è inclusa nel TAEG. Non versare denaro perché qualcuno dice di avere “un contatto interno”.
Correggere il profilo senza trucchi
Non esistono gesti istantanei per “alzare il punteggio”. Esistono comportamenti verificabili: pagare puntualmente, ridurre esposizioni inutilizzate, evitare richieste non necessarie, correggere errori e mantenere documenti coerenti. Chiudere una carta può modificare il margine disponibile, ma va valutato anche l’uso che ne fai e non produce un’approvazione automatica.
Se hai saldato un arretrato, conserva ricevute e verifica che il creditore aggiorni l’informazione. Non inviare diffide standard copiate online senza aver identificato un errore: rischiano di rallentare una richiesta legittima e non cambiano i tempi previsti per dati corretti.
Se la spesa è urgente
Urgenza non significa accettare qualunque credito. Per cure, utenze, affitto o riparazioni indispensabili verifica prima rateizzazioni dirette, sostegni pubblici, accordi con il creditore e possibilità di ridurre l’importo. Queste strade possono essere più lente da cercare ma evitare una rata lunga e costosa.
Se un venditore collega lo sconto all’approvazione immediata, chiedi il prezzo senza finanziamento. Se un familiare può aiutare, mettete per iscritto importo, tempi e sostenibilità: anche il prestito informale può danneggiare relazioni e bilanci.
FAQ
Posso ottenere un prestito se sono segnalato CRIF?
Puoi essere valutato, ma nessuna fonte seria può garantire l’esito. Tipo e recenza del dato, reddito, impegni e prodotto incidono sull’istruttoria.
Pagando il debito vengo cancellato subito?
Non necessariamente. Il pagamento deve essere aggiornato, mentre la conservazione segue le regole del SIC. Chiedi rettifica se l’informazione è errata; non pagare chi promette di eliminare dati corretti.
Un garante risolve la segnalazione?
No. Può essere una garanzia aggiuntiva se accettata, ma non cancella il dato e non obbliga il finanziatore ad approvare.
Fare molte richieste aumenta le possibilità?
Non risolve le cause del rifiuto e le richieste recenti possono essere registrate nei SIC. Prima chiarisci il problema e presenta una domanda coerente.
CRIF decide se concedere il prestito?
No. Il gestore del SIC fornisce informazioni; la decisione spetta al finanziatore, che usa anche altri elementi.
Il punto
Per un segnalato CRIF la domanda utile non è “chi presta senza controlli?”, ma “quale informazione risulta, è corretta e posso sostenere davvero un’altra rata?”. Solo dopo questi controlli ha senso confrontare opzioni. Un rifiuto può essere frustrante; un prestito ottenuto a condizioni fragili può essere molto più costoso.
Affermazioni da ricontrollare umanamente
Prima di assumere impegni verifica direttamente: dati e termini comunicati dal SIC; condizioni e garanzie nel SECCI; iscrizione del mediatore negli elenchi pertinenti; sostenibilità del piano nel tuo bilancio. Le politiche di concessione cambiano tra intermediari e non sono deducibili da questa guida.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàIl credito ai consumatori in parole semplici Verificata il 23/08/2026
- Garante per la protezione dei dati personaliAutoritàCodice di condotta per i sistemi di informazioni creditizie Verificata il 23/08/2026
- CRIFOperatore / fonte ufficialeAccesso, modifica e cancellazione dei dati nel SIC Verificata il 23/08/2026
- OAMFonte istituzionaleConsultazione elenchi e registri Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Prestito rifiutato: cosa fare, quanto aspettare e quali dati controllare
Prestito rifiutato: cause possibili, controlli su SIC e documenti, regola dei 90 giorni, liberatoria e passi utili prima di una nuova domanda.
Prestiti senza busta paga: si possono ottenere davvero?
Senza busta paga non significa senza requisiti. Scopri quali garanzie possono essere richieste, cosa valuta il finanziatore e quali costi confrontare.
Prestito con garante: come funziona e cosa rischia chi garantisce
Prestito con garante: quando può essere richiesto, come viene valutato il garante, cosa firma e quali controlli fare prima di assumere l’obbligo.
Consolidamento debiti con CRIF: quando è possibile e cosa controllare
Consolidamento debiti con segnalazione CRIF: cosa valuta la banca, quando una richiesta può essere rifiutata e quali controlli fare prima.