 Occhio al Conto
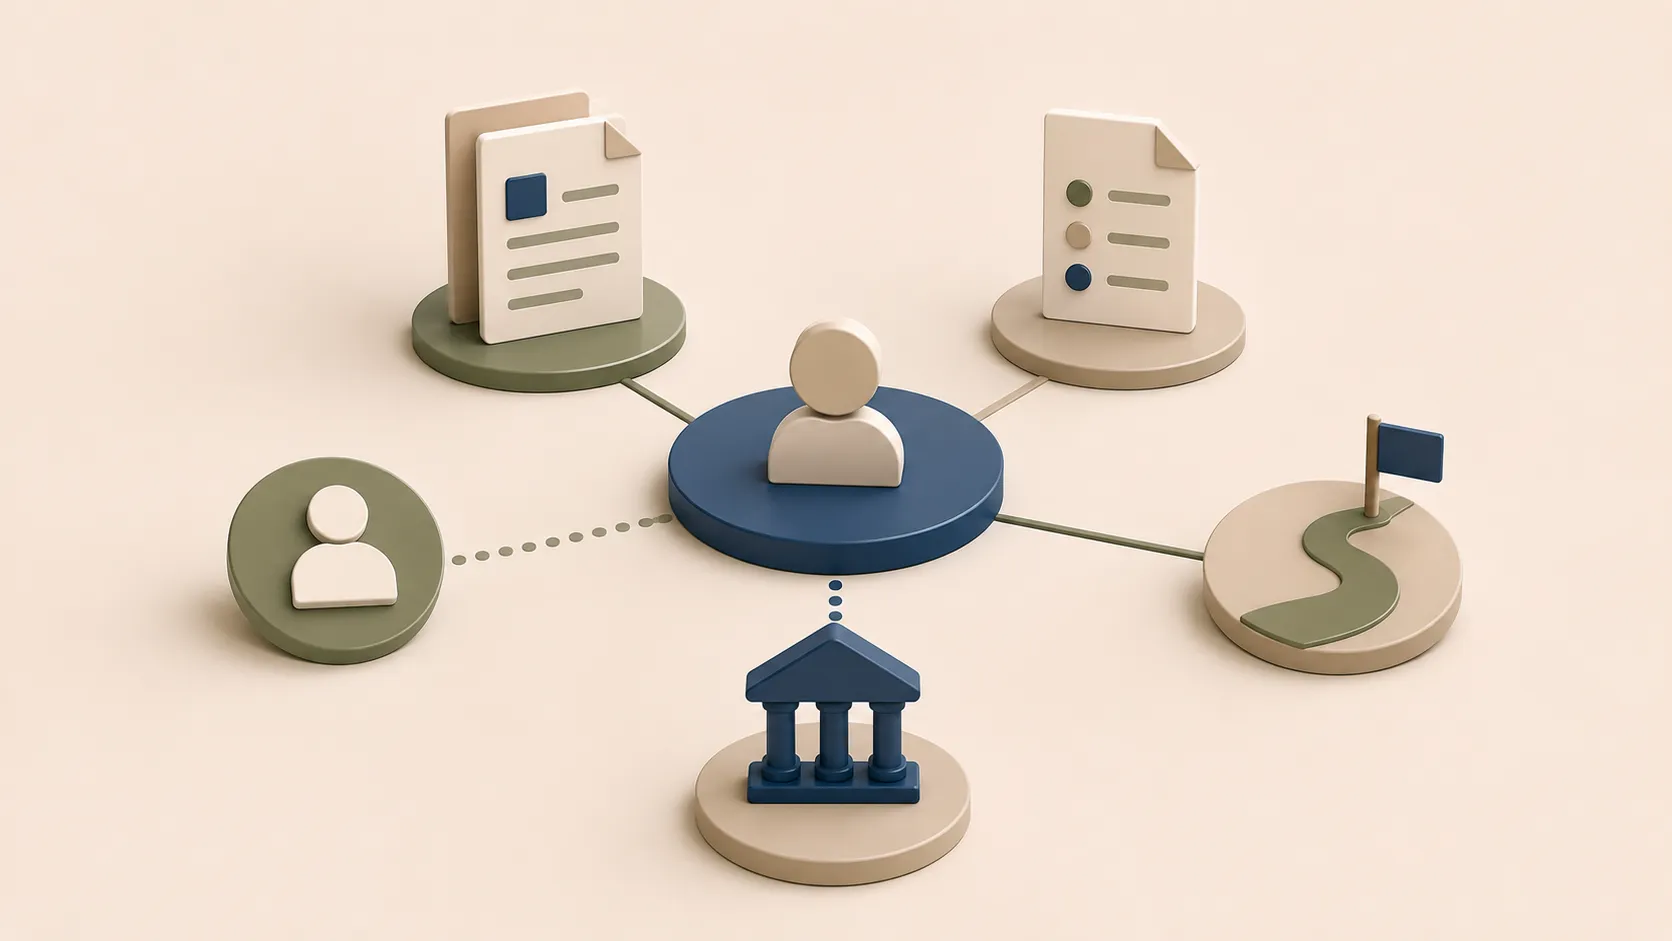
OCC significa Organismo di Composizione della Crisi da sovraindebitamento. È il soggetto iscritto nel registro del Ministero della Giustizia che interviene nel percorso previsto per le procedure di sovraindebitamento. Non eroga prestiti, non acquista debiti e non può garantire che una domanda venga accolta.
Questa guida spiega come verificare un organismo, preparare il primo contatto e leggere un preventivo senza confondere OCC, gestore della crisi, tribunale e avvocato.
OCC in breve
| Domanda | Risposta |
|---|---|
| Dove si verifica | Nel registro ufficiale del Ministero della Giustizia |
| Cosa fa | Riceve l’istanza e svolge il ruolo previsto nel percorso di composizione della crisi |
| Cos’è il gestore della crisi | Il professionista designato nell’ambito della procedura |
| L’OCC decide l’esito? | No, non sostituisce le decisioni del tribunale |
| L’OCC fa credito? | No |
| Quanto costa | Dipende da tariffario, organismo, caso e attività necessarie |
OCC, gestore, tribunale e avvocato: differenze
L’OCC è l’organismo iscritto nel registro. Il gestore della crisi è il professionista designato per il caso secondo le regole applicabili. Il tribunale svolge le funzioni e adotta i provvedimenti di propria competenza.
Un avvocato, quando coinvolto, non è la stessa cosa dell’OCC. Evita anche l’equivoco opposto: trovare un OCC non significa aver già ottenuto l’accesso a una procedura o una riduzione dei debiti.
Cosa fa un OCC e cosa non fa
L’organismo riceve la domanda di avvio e verifica il percorso documentale previsto. Può nominare un gestore della crisi e accompagnare la raccolta delle informazioni necessarie.
Non promette condoni, non stabilisce da solo quali debiti spariscono e non trasforma automaticamente una situazione difficile in una procedura ammissibile. Se un soggetto pubblicizza “cancellazione certa” prima di aver esaminato atti e documenti, è un segnale da trattare con cautela.
Come trovare un OCC nel registro ufficiale
- Apri il registro ufficiale degli organismi.
- Cerca l’organismo pertinente per territorio e verifica che la scheda sia presente.
- Controlla contatti, eventuale regolamento e canali indicati per la domanda.
- Chiedi quali documenti servono per un primo esame e se esiste un tariffario consultabile.
- Conserva email, preventivo e istruzioni ricevute.
Non basta trovare un nome online o sui social. Il registro ministeriale è il punto di partenza per verificare l’iscrizione.
Cosa preparare prima del primo contatto
Un OCC non può valutare seriamente una situazione senza un quadro minimo. Prima di scrivere o fissare un appuntamento, prepara:
- elenco di creditori, importi, scadenze e atti ricevuti;
- estratti conto e documenti su redditi;
- documenti su beni, finanziamenti, garanzie e pignoramenti;
- dichiarazioni fiscali disponibili;
- spese essenziali del nucleo familiare;
- sintesi dei fatti che hanno causato l’indebitamento.
Non inviare documenti sensibili a soggetti non verificati. Usa i canali indicati dall’organismo e chiedi come proteggere correttamente i dati.
Istanza, preventivo e nomina del gestore
Il dettaglio operativo cambia con l’organismo e il tribunale competente. In generale, il primo passaggio serve a capire documenti, procedura potenzialmente pertinente e attività da svolgere.
Il preventivo va letto prima dell’incarico. Chiedi se distingue compenso dell’organismo, imposte o oneri, spese vive, eventuale assistenza ulteriore e condizioni di pagamento. Non assumere che un importo visto nel tariffario di un OCC valga ovunque.
Quale procedura stai cercando di capire?
| Se vuoi capire… | Leggi |
|---|---|
| Procedura per consumatore con piano | Ristrutturazione debiti consumatore |
| Procedura per soggetto non consumatore | Concordato minore |
| Ruolo di patrimonio e liquidatore | Liquidazione controllata |
| Mancanza di utilità per i creditori | Esdebitazione del debitore incapiente |
Queste pagine aiutano a formulare domande migliori. Non sostituiscono la verifica del profilo personale e dell’organismo competente.
Errori frequenti
Non scegliere un OCC solo perché promette una cifra finale o un esito rapido. Non chiamare l’organismo dopo aver perso atti, estratti conto e comunicazioni dei creditori: ricostruirli richiede tempo.
Non confondere il tariffario con un preventivo personalizzato. Infine, non aprire nuove linee di credito per pagare una consulenza senza aver prima compreso costi, alternative e condizioni.
Il punto
L’OCC è il punto di accesso istituzionale per orientarsi nelle procedure di sovraindebitamento. Verifica il registro, ordina i documenti e chiedi un preventivo chiaro: sono i tre passi pratici che rendono il primo contatto più utile.
Come riconoscere un contatto poco affidabile
Un OCC verificabile indica denominazione, contatti e iscrizione nel registro. Diffida di messaggi che chiedono di inviare subito documenti sensibili su canali non identificabili o che promettono una percentuale di debiti “cancellata” prima di conoscere la situazione.
La cautela non significa che ogni professionista sia inaffidabile. Significa separare il primo orientamento da una promessa commerciale e controllare l’organismo nel registro ufficiale.
Come leggere il preventivo
Un preventivo utile consente di capire chi svolge quale attività e quali voci possono variare. Non fermarti alla somma iniziale: chiedi se include esame documenti, eventuali integrazioni, spese, imposte, comunicazioni e attività successive.
Conserva la versione ricevuta e verifica come vengono trattati rinuncia, sospensione della pratica o documenti mancanti. Se una voce non è chiara, chiedi una spiegazione scritta prima di firmare.
FAQ
L’OCC può cancellare i miei debiti?
No. L’OCC non decide da solo l’esito e non può promettere una cancellazione dei debiti.
Posso scegliere qualsiasi OCC online?
Prima verifica iscrizione e canali nel registro del Ministero. Il territorio e il tribunale competente possono essere rilevanti.
Il gestore della crisi è l’OCC?
Sono ruoli distinti: il gestore è designato nell’ambito dell’organismo e del percorso previsto.
L’OCC è gratuito?
Non è corretto presumere che lo sia. Tariffari, preventivi e spese dipendono dall’organismo e dalla pratica.
Prima del contatto: preparare il caso senza perdere tempo
Un OCC non può valutare una situazione solo dalla frase “ho troppi debiti”. Il primo lavoro utile è separare dati certi, documenti disponibili e informazioni da recuperare. Questo permette di capire se il problema riguarda rate non più sostenibili, debiti fiscali, esecuzioni già in corso, garanzie prestate oppure una combinazione di queste situazioni.
Prepara una tabella con il nome di ogni creditore, il tipo di rapporto, l’importo indicato nell’ultimo atto ricevuto, la data dell’ultima comunicazione e l’eventuale presenza di una causa, di un decreto ingiuntivo o di un pignoramento. Non sostituire l’importo richiesto dal creditore con una stima: anche interessi, spese e aggiornamenti devono essere verificati nei documenti.
È altrettanto importante distinguere il debitore da eventuali coobbligati, garanti e familiari. Il fatto che il debito sia discusso in una procedura non consente di assumere automaticamente che gli obblighi di altre persone cessino. Porta quindi contratti, fideiussioni e comunicazioni inviate a più intestatari.
Documenti che di solito aiutano l’istruttoria
Oltre agli atti dei creditori, possono essere utili documenti di identità, codice fiscale, certificazioni dei redditi, dichiarazioni fiscali, estratti conto, contratti di finanziamento, documentazione su immobili o veicoli, contratti di lavoro, canoni di locazione e prove delle spese necessarie del nucleo. L’elenco esatto dipende dal caso: l’OCC o il gestore indicherà ciò che manca.
Non eliminare messaggi, lettere o estratti perché sembrano superati. Un documento più recente può correggere quello precedente, ma la sequenza aiuta a ricostruire origine e andamento del debito. Se non riesci a recuperare un atto, annota dove ritieni che si trovi e chiedi come ottenerne copia.
Come verificare registro, sede e competenza
Il registro pubblico del Ministero della Giustizia serve a verificare l’esistenza dell’organismo. La presenza nel registro è un controllo iniziale, non una garanzia sul risultato della pratica né un confronto automatico tra preventivi.
Prima di fissare un appuntamento, controlla denominazione dell’organismo, sede indicata, recapiti e territorio di riferimento. Chiedi in modo esplicito se l’organismo possa prendere in carico il caso e quali siano le modalità per il deposito della documentazione. Un servizio commerciale che promette una soluzione ma non chiarisce quale OCC interverrà, con quale ruolo e a quali condizioni, merita prudenza.
Dopo l’appuntamento: decisioni da non prendere d’impulso
Il primo colloquio dovrebbe lasciarti con una lista scritta di documenti mancanti, attività da svolgere, soggetti coinvolti e voci di costo da verificare. Se ricevi soltanto indicazioni generiche, chiedi quali informazioni impediscono ancora una valutazione e quale procedura viene presa in considerazione.
Non impegnarti in nuovi finanziamenti, trasferimenti di beni o accordi selettivi con un creditore pensando che siano sempre irrilevanti per la ricostruzione della situazione. Prima raccogli i documenti, poi chiedi una valutazione professionale. Le scelte compiute nel frattempo possono avere conseguenze diverse a seconda del caso.
Quando l’OCC non è l’unica informazione necessaria
L’OCC è il punto di accesso alla composizione della crisi, ma non sostituisce la lettura degli atti ricevuti. Se hai un atto esecutivo o una scadenza imminente, porta subito il documento e verifica i termini: la guida su pignoramento presso terzi aiuta a riconoscere il contesto, ma non sospende alcun termine.
Allo stesso modo, un debito con l’Agenzia delle entrate-Riscossione, un finanziamento garantito o un rapporto di lavoro possono richiedere controlli specifici. Una buona istruttoria non promette una soluzione unica: ricostruisce il quadro e individua quali domande devono ricevere risposta prima di scegliere una strada.
Fonti e data di verifica
- Codice della crisi d’impresa e dell’insolvenza - D.Lgs. 14/2019
- Registro degli Organismi di composizione della crisi
Fonti consultate il 29 agosto 2026. La guida è informativa e non sostituisce la verifica della situazione personale, dei documenti e del tribunale competente.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaD.Lgs. 12 gennaio 2019, n. 14 — Codice della crisi d'impresa e dell'insolvenza Verificata il 10/09/2026
- Ministero della GiustiziaFonte istituzionaleRegistro degli Organismi di composizione della crisi da sovraindebitamento Verificata il 10/09/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Sovraindebitamento: quale procedura può aiutarti?
Quando i debiti non sono più sostenibili esistono procedure diverse, non una soluzione unica. Capisci requisiti, differenze e ruolo dell’OCC.
Liquidazione controllata: cos'è, come funziona e cosa succede ai debiti
Liquidazione controllata: chi può valutarla, cosa accade a beni e debiti, ruolo del liquidatore, durata ed esdebitazione da verificare.
Ristrutturazione dei debiti del consumatore: come funziona il piano
Ristrutturazione dei debiti del consumatore: chi può valutarla, cosa contiene il piano, OCC, tribunale, documenti, costi e limiti.
Concordato minore: cos'è, per chi è e come funziona
Concordato minore: destinatari, proposta, creditori, OCC, tribunale, continuità, documenti, costi e limiti da verificare.
Esdebitazione del debitore incapiente: cos'è e quando può essere richiesta
Esdebitazione del debitore incapiente: requisiti, meritevolezza, OCC, debiti esclusi, nuove utilità e verifiche da fare prima della domanda.