 Occhio al Conto
La visura CRIF gratuita si richiede attraverso il canale ufficiale di accesso ai dati personali. Per un privato la richiesta è gratuita: devi compilare la procedura, identificarti, firmare il modulo e inviare i documenti richiesti. CRIF indica un riscontro entro 30 giorni dalla ricezione della documentazione completa.
Risposta breve: non serve acquistare un report commerciale per sapere quali dati personali sono presenti nel SIC di CRIF. Un servizio a pagamento può offrire rapidità, analisi o funzioni ulteriori, ma non sostituisce il diritto di accesso gratuito.
Cos’è davvero la visura CRIF
Con “visura CRIF” si indica comunemente la risposta con i dati registrati nel Sistema di Informazioni Creditizie gestito da CRIF. Il sistema si chiama EURISC e raccoglie informazioni su richieste e rapporti di credito comunicati dagli intermediari partecipanti.
Il documento può mostrare finanziamenti, carte con funzione creditizia, mutui, richieste in istruttoria e andamento dei rimborsi. Il contenuto effettivo dipende dalle informazioni associate alla persona e ancora conservate secondo le regole applicabili.
Essere presenti non significa essere cattivi pagatori
Il SIC contiene dati positivi e negativi. Un finanziamento rimborsato regolarmente può quindi apparire insieme a rapporti chiusi o richieste recenti. La sola presenza del nominativo non dimostra un’inadempienza.
Occorre leggere stato, date e andamento del singolo rapporto. Una dicitura isolata, senza il contesto della sezione in cui compare, può essere interpretata male.
Visura gratuita e servizi a pagamento
CRIF distingue l’accesso ai dati personali dai servizi a valore aggiunto. Il primo consente all’interessato di conoscere le informazioni che lo riguardano e, se necessario, chiedere la rettifica di dati inesatti. Per i privati, il modulo ufficiale indica che la richiesta è gratuita.
I servizi commerciali possono aggiungere una consegna più rapida, indicatori di affidabilità, monitoraggio o informazioni provenienti da altre fonti. Prima di pagare, verifica quindi quale risultato ti serve davvero.
| Soluzione | Cosa offre | Costo | Limite da conoscere |
|---|---|---|---|
| Accesso ai dati CRIF | Dati personali presenti nelle banche dati gestite da CRIF | Gratuito per il privato | Risposta non immediata |
| Servizio CRIF a valore aggiunto | Report e funzioni ulteriori definite dall’offerta | A pagamento | Non è necessario per esercitare il diritto di accesso |
| Centrale dei Rischi | Dati presenti nell’archivio pubblico di Banca d’Italia | Gratuito | È una banca dati diversa |
La parola “visura” viene usata per documenti differenti. Controlla sempre gestore, banca dati consultata, tempo di consegna e informazioni incluse.
Come richiedere gratuitamente i dati CRIF
La procedura ufficiale parte dal portale CRIF dedicato ai consumatori. Evita moduli copiati da siti non riconducibili al gestore: possono essere superati oppure indirizzarti verso un servizio a pagamento.
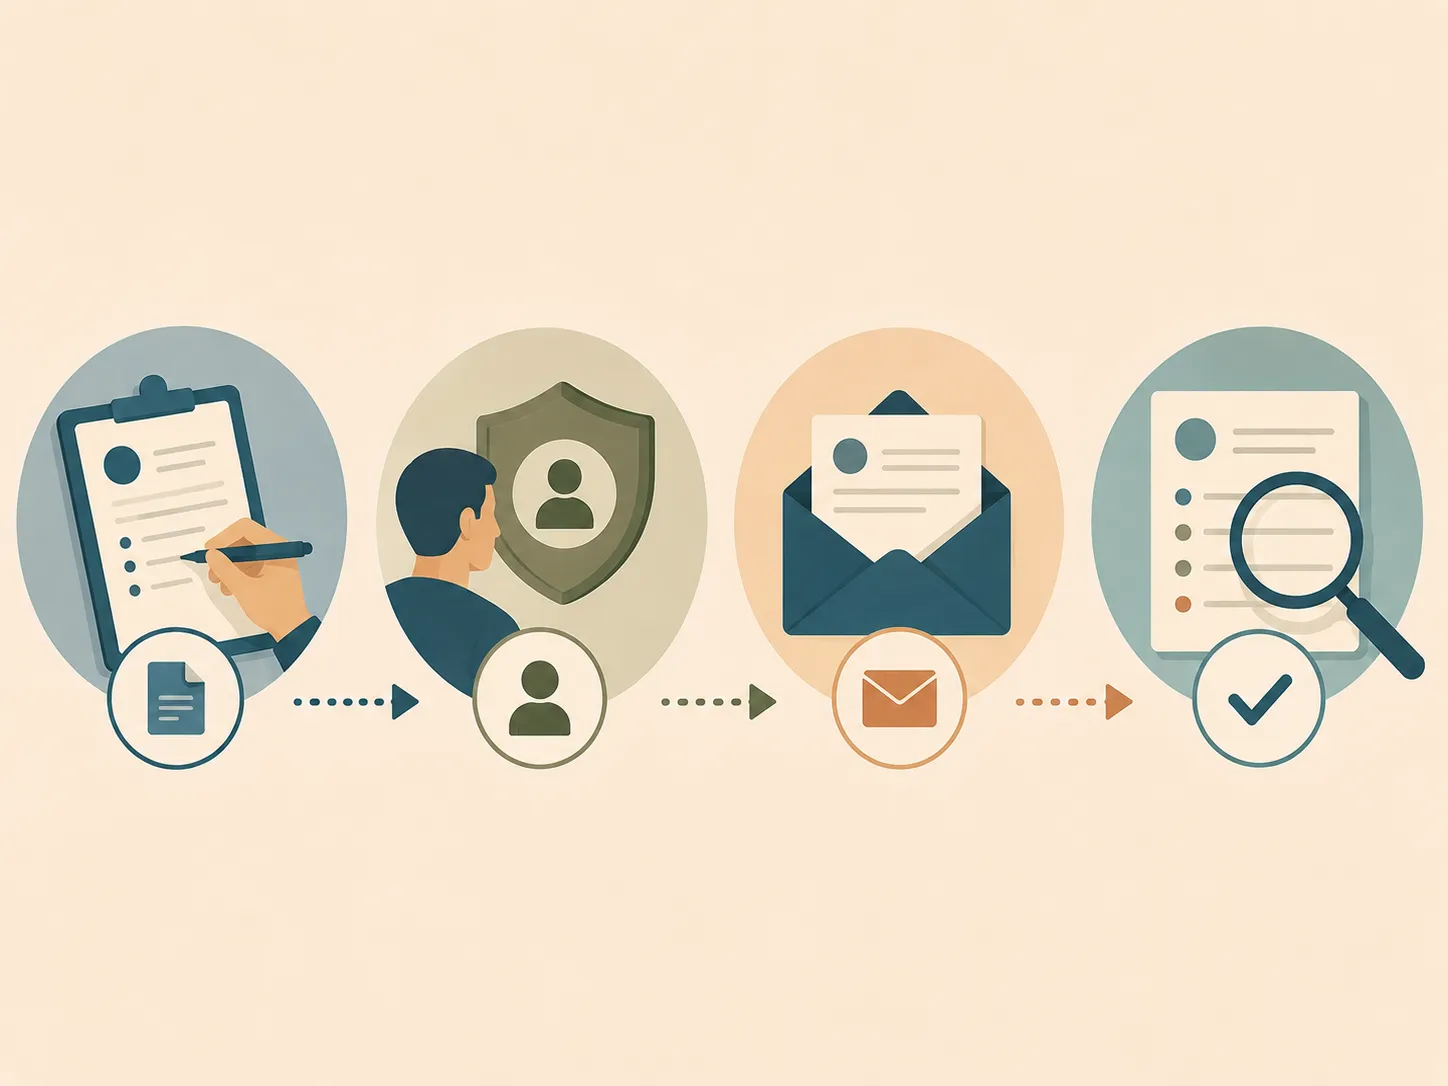
I passaggi sono:
- seleziona la richiesta per una persona fisica;
- indica che vuoi conoscere i dati registrati a tuo nome;
- inserisci correttamente i dati anagrafici e i recapiti;
- genera il modulo previsto dalla procedura;
- firma il documento;
- allega i documenti identificativi richiesti;
- completa l’invio e conserva la conferma.
Documenti e controlli prima dell’invio
Verifica che documento di identità e codice fiscale siano leggibili e validi. Il nominativo deve coincidere con quello inserito nella richiesta; presta attenzione a secondo nome, cognomi composti e variazioni anagrafiche.
Scegli un indirizzo e-mail che controlli e verifica anche la cartella spam. Se la documentazione è incompleta, il termine indicato da CRIF decorre dalla ricezione del fascicolo completo, non necessariamente dal primo tentativo di invio.
Si può fare la visura CRIF con SPID?
SPID può essere utilizzato per specifici servizi CRIF a valore aggiunto. Non devi però dedurre che la richiesta gratuita dei dati richieda l’acquisto di quel servizio o che ogni offerta con SPID sia gratuita.
Questa distinzione risolve una delle ambiguità più diffuse nella SERP: identificazione digitale, accesso ai dati e report commerciale sono tre caratteristiche diverse. La presenza di SPID descrive il modo di identificarsi, non stabilisce da sola prezzo e contenuto.
Quanto bisogna aspettare
CRIF indica un riscontro entro 30 giorni dalla ricezione della documentazione completa. Non promette quindi una consegna immediata attraverso il normale canale gratuito.
Se hai una scadenza urgente, non affidarti alla frase “visura immediata gratis” senza leggere le condizioni. Potrebbe trattarsi di una richiesta di contatto, di un’anteprima o di un servizio diverso dal documento che stai cercando.
Cosa contiene la risposta
La risposta può riportare dati identificativi e informazioni sui rapporti comunicati dagli intermediari. Per ogni posizione, controlla almeno:
- intermediario che ha trasmesso il dato;
- tipologia e stato del rapporto;
- data della richiesta o dell’apertura;
- importo e durata, quando presenti;
- andamento dei pagamenti;
- eventuali ritardi e successive regolarizzazioni;
- data dell’ultimo aggiornamento.
Non sommare automaticamente tutti gli importi esposti. Una richiesta, un rapporto concesso e il relativo aggiornamento possono descrivere fasi della stessa vicenda, non tre debiti separati.
Se trovi dati errati o non aggiornati
Un dato negativo corretto non viene eliminato soltanto perché rende più difficile ottenere credito. Se invece il dato è inesatto, non aggiornato o trattato in modo non conforme, puoi documentare il problema e chiedere una rettifica.
Puoi rivolgerti all’intermediario che ha trasmesso l’informazione oppure a CRIF. CRIF, in qualità di gestore del sistema, può dover chiedere una verifica al partecipante e non è sempre in grado di modificare autonomamente il rapporto contestato.
Per i tempi di conservazione e i casi nei quali una cancellazione è realmente possibile, consulta la guida sulla cancellazione CRIF. Non pagare soggetti che garantiscono la rimozione di dati corretti prima della scadenza prevista.
CRIF e Centrale dei Rischi non sono la stessa cosa
La Centrale dei Rischi è un archivio pubblico gestito da Banca d’Italia; CRIF gestisce un SIC privato. Le banche dati hanno regole, partecipanti e contenuti differenti. Richiedere l’una non equivale a consultare automaticamente l’altra.
Se vuoi ricostruire il quadro creditizio, valuta quali archivi siano pertinenti al tuo caso. Una visura CRIF “pulita” non certifica che nessun altro sistema contenga informazioni, così come il prospetto di Banca d’Italia non sostituisce CRIF.
Errori da evitare
- usare un sito commerciale credendolo il modulo ufficiale;
- pagare senza capire quali dati aggiuntivi riceverai;
- confondere una richiesta di finanziamento con un ritardo;
- considerare ogni presenza come una segnalazione negativa;
- chiedere la cancellazione di un dato corretto senza verificarne la scadenza;
- inviare documenti personali a recapiti non verificati.
Se la visura conferma una segnalazione e stai valutando nuovo credito, leggi anche cosa controllare prima di cercare prestiti per segnalati CRIF.
Come conservare e confrontare le risposte
Salva il documento ricevuto con la data della richiesta e non inviarlo integralmente a intermediari o consulenti non verificati: contiene informazioni personali utili anche a chi tenta frodi o furti d’identità. Se ripeti l’accesso in futuro, confronta rapporto per rapporto invece di limitarti a cercare la parola “ritardo”.
Annota le variazioni che non comprendi e chiedi chiarimenti indicando intermediario, numero del rapporto e data dell’ultimo aggiornamento. Questa piccola cronologia aiuta a distinguere un dato realmente rimasto invariato da una risposta prodotta in momenti differenti.
Domande frequenti
La visura CRIF per un privato è gratuita?
Sì. Il modulo ufficiale CRIF indica che la richiesta di accesso ai dati per un privato è gratuita.
La visura gratuita arriva subito?
No. CRIF indica un riscontro entro 30 giorni dalla ricezione della documentazione completa. Eventuali servizi rapidi possono avere condizioni e costi diversi.
Posso sapere da CRIF se ho qualunque tipo di debito?
No. Il SIC riguarda informazioni creditizie trasmesse dai partecipanti. Non è un’anagrafe completa di bollette, tributi, cartelle e debiti privati.
Una visura senza ritardi garantisce un nuovo prestito?
No. Ogni intermediario valuta autonomamente reddito, impegni, sostenibilità e proprie politiche del credito.
Posso correggere gratuitamente un errore?
Puoi esercitare i diritti previsti e chiedere la rettifica documentata di dati inesatti. La richiesta non garantisce però la rimozione di informazioni corrette.
Il punto
La strada gratuita esiste ed è quella ufficiale di accesso ai dati personali. Usa la risposta per verificare rapporti, date e aggiornamenti, distinguendo CRIF sia dai servizi commerciali sia dalla Centrale dei Rischi di Banca d’Italia.
Ultimo controllo delle fonti: 30 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- CRIFOperatore / fonte ufficialeAccedi ai tuoi dati: Consumatori Verificata il 30/08/2026
- CRIFOperatore / fonte ufficialeModulo ufficiale di richiesta dati Verificata il 30/08/2026
- Banca d'ItaliaFonte istituzionaleAccesso ai dati della Centrale dei Rischi Verificata il 30/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Prestiti a segnalati CRIF e cattivi pagatori: cosa è davvero possibile
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.
Consolidamento debiti con CRIF: quando è possibile e cosa controllare
Consolidamento debiti con segnalazione CRIF: cosa valuta la banca, quando una richiesta può essere rifiutata e quali controlli fare prima.