 Occhio al Conto
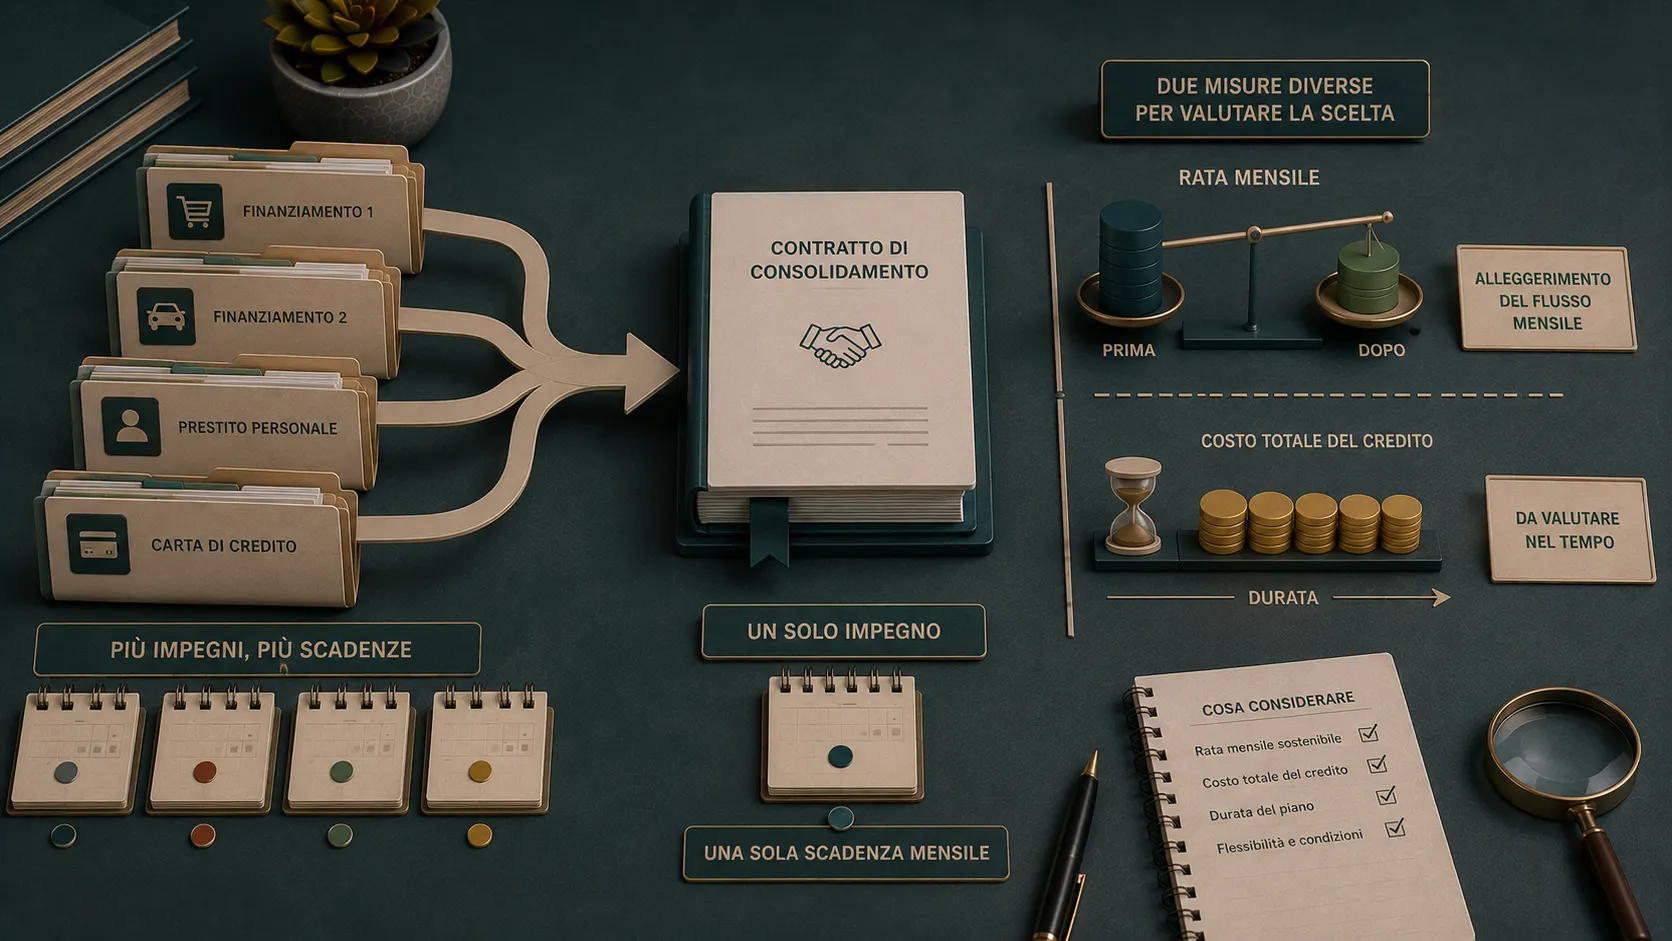
Il Consolidamento con Rata Unica Findomestic permette di estinguere e riunire prestiti personali già in corso in un nuovo prestito con una sola rata. Può migliorare il flusso mensile, ma non è automaticamente un risparmio: la convenienza si misura confrontando il totale residuo dei vecchi finanziamenti con TAEG, durata e totale dovuto del nuovo contratto.
Verifica OAC del 10 settembre 2026: la pagina ufficiale indica importi da 1.000 a 100.000 euro, durata del Prestito Personale da 12 a 120 mesi, requisiti di età 18–75 anni, residenza in Italia, reddito dimostrabile e conto corrente. La stessa pagina continua però a mostrare un esempio da 16.000 euro con TAN 7,60% e TAEG 7,87% la cui validità è dichiarata terminata il 6 settembre 2026. OAC non presenta quindi quei tassi come offerta corrente.
Findomestic Rata Unica: configurazione OAC
La scheda prodotto qui sotto separa le caratteristiche strutturali ancora verificabili dalla vecchia offerta promozionale già scaduta.
Come funziona davvero il consolidamento
La pagina Findomestic descrive un nuovo prestito che può comprendere sia il denaro necessario per un nuovo progetto sia l’importo ancora da rimborsare sui prestiti personali esistenti. Findomestic indica inoltre che i vecchi prestiti inclusi vengono estinti nell’operazione e che possono essere consolidati esclusivamente prestiti personali intestati o cointestati al richiedente.
Questo significa che non va dato per scontato che ogni debito possa essere inserito. Carte revolving, mutui, scoperti di conto o altri rapporti devono essere verificati espressamente nella pratica e nella documentazione precontrattuale.
Importi, durata e requisiti
Le condizioni strutturali pubblicate il 10 settembre sono:
| Voce | Condizione verificata |
|---|---|
| Importo richiedibile | 1.000–100.000 € |
| Durata del Prestito Personale | 12–120 mesi, in base al progetto |
| Età | 18–75 anni |
| Residenza | Italia |
| Reddito | Dimostrabile |
| Conto corrente | Necessario |
| Approvazione | Soggetta a valutazione Findomestic |
La banca specifica esempi di documentazione reddituale come busta paga, modello Unico oppure cedolini pensione con Obis o CU. L’elenco effettivo della pratica può cambiare in base al profilo del richiedente.
Il tasso mostrato oggi non è più un’offerta attiva
Al controllo del 10 settembre 2026 la pagina ufficiale continua a visualizzare questo esempio:
| Dato | Esempio ancora mostrato |
|---|---|
| Importo | 16.000 € |
| Rate | 96 |
| Rata base | 223 € |
| TAN | 7,60% fisso |
| TAEG | 7,87% fisso |
| Totale dovuto | 21.408 € |
| Validità dichiarata | 24/07/2026–06/09/2026 |
Poiché la finestra indicata è già terminata, questi numeri restano utili solo come esempio storico del funzionamento del prodotto. Non devono essere usati per stimare il costo di una richiesta fatta oggi. Prima di decidere serve una nuova proposta con IEBCC aggiornata.
Nel vecchio esempio, 223 € per 96 rate porta a 21.408 € complessivi: 5.408 € in più dei 16.000 € finanziati. Questa differenza non è un tasso annuale; serve soltanto a mostrare perché una rata apparentemente sostenibile deve essere letta insieme alla durata e al totale dovuto.
Zero spese accessorie: cosa dichiara Findomestic
La pagina prodotto indica che nel Prestito Personale non vengono applicate alcune spese accessorie, tra cui:
- imposta di bollo o sostitutiva;
- apertura o chiusura pratica;
- comunicazioni periodiche;
- incasso e gestione rata.
Questo non rende il finanziamento gratuito: il costo del credito resta espresso soprattutto da interessi, TAEG e durata. Eventuali prodotti assicurativi sono facoltativi e vanno valutati separatamente.
Cambio Rata e Salto Rata
Dopo le prime 6 rate pagate regolarmente, e con rimborso tramite addebito diretto su conto corrente, Findomestic consente di utilizzare le opzioni di flessibilità previste dal Prestito Personale. Cambio Rata e Salto Rata non sono utilizzabili contemporaneamente.
Per il Salto Rata la pagina di assistenza indica che:
- si può rinviare una rata una volta l’anno per ogni anno di durata, fino a un massimo di 10 volte;
- servono 11 rate regolarmente pagate tra un Salto Rata e il successivo;
- la rata saltata viene spostata alla fine del piano;
- in caso di ritardi, l’opzione torna disponibile dopo sei rate pagate correttamente.
La flessibilità può aiutare il bilancio mensile, ma non va confusa con uno sconto. Ogni modifica va letta nel nuovo piano di rimborso e nel suo effetto sul costo complessivo.
Estinzione anticipata
Per il Prestito Personale Flessibile, Findomestic dichiara che l’estinzione anticipata può essere richiesta senza costi aggiuntivi o penali. Prima del pagamento bisogna ottenere il conteggio di estinzione, che riporta l’importo aggiornato necessario per chiudere il finanziamento.
La pagina di assistenza indica che il conteggio può essere richiesto dall’App tramite il servizio “Richiedi Saldo” e che la comunicazione con l’importo viene resa disponibile entro 24 ore. Richiedere il saldo non chiude automaticamente il prestito.
Come capire se il consolidamento conviene
Il confronto corretto non parte dalla rata. Parti da questi numeri:
| Grandezza | Vecchi finanziamenti | Nuovo consolidamento |
|---|---|---|
| Debito residuo da estinguere oggi | ___ € | incluso nel nuovo capitale |
| Rate residue totali | ___ € | ___ € |
| Mesi alla chiusura | diversi per contratto | ___ mesi |
| TAEG | diversi | ___ % |
| Totale dovuto da oggi | ___ € | ___ € |
| Eventuali coperture/servizi | ___ € | ___ € |
Se la nuova rata è più bassa ma il nuovo totale dovuto è molto più alto, stai acquistando soprattutto tempo e sostenibilità mensile, non necessariamente risparmio. Può essere una scelta razionale, ma deve essere esplicita.
Quando può avere senso
Il consolidamento può essere coerente quando la somma delle rate attuali è difficile da sostenere, i prestiti da chiudere sono stati censiti con conteggi aggiornati e il nuovo piano lascia un margine mensile realistico senza creare nuovo debito per pagare le spese essenziali.
È meno convincente quando alcuni finanziamenti sono vicini alla fine, il vantaggio deriva quasi solo dall’allungamento della durata o la nuova liquidità richiesta non serve realmente.
Cosa controllare prima della firma
Prima di sottoscrivere:
- richiedi i conteggi estintivi aggiornati dei prestiti esistenti;
- verifica quali rapporti Findomestic accetta effettivamente di estinguere;
- fatti consegnare l’IEBCC con TAN, TAEG, durata, rata e totale dovuto correnti;
- separa eventuale nuova liquidità dall’importo destinato a chiudere i vecchi debiti;
- verifica l’effetto di Cambio Rata e Salto Rata sul piano;
- controlla che i vecchi finanziamenti risultino realmente estinti dopo l’operazione.
Verdetto OAC
Il punto forte del prodotto è la possibilità di concentrare più prestiti personali in una sola rata con strumenti di flessibilità. Il limite decisivo è lo stesso di ogni consolidamento: una rata più bassa può costare di più nel lungo periodo.
Al 10 settembre 2026 la pagina Findomestic non espone una nuova offerta rappresentativa con finestra successiva al 6 settembre. Per questo OAC mantiene nella recensione solo le caratteristiche ancora verificabili e non usa il vecchio TAN/TAEG come prezzo corrente.
Fonti ufficiali
- Findomestic — Consolidamento con Rata Unica
- Findomestic — Salto Rata del Prestito Flessibile
- Findomestic — Estinzione anticipata del Prestito Personale
- Banca d’Italia — Prestito personale
Verifica effettuata il 10 settembre 2026. Per una nuova richiesta fanno fede la proposta corrente, l’IEBCC e il contratto consegnato al richiedente.
PRODUCT CARD OAC · PRESTITO
Findomestic · Consolidamento con Rata Unica
Prestito personale di consolidamento
- Importo
- Da 1.000 € a 100.000 € secondo la pagina prodotto
- Durata
- Da 12 a 120 mesi, in base al progetto
- Debiti ammessi
- La pagina Rata Unica indica che possono essere estinti esclusivamente prestiti personali intestati o cointestati al richiedente.
- Requisiti
- 18–75 anni, residenza in Italia, reddito dimostrabile e conto corrente; approvazione soggetta a valutazione Findomestic.
- Spese accessorie
- La pagina prodotto indica zero spese accessorie: niente imposta di bollo o sostitutiva, spese di apertura/chiusura pratica, comunicazioni periodiche, incasso e gestione rata.
- Estinzione anticipata
- Per il Prestito Personale Flessibile Findomestic dichiara estinzione anticipata senza costi aggiuntivi o penali; va richiesto il conteggio di estinzione.
Prezzo/tasso verificabile: La pagina ufficiale al 10/09/2026 continua a mostrare l'esempio 16.000 € / 96 rate da 223 €, TAN 7,60%, TAEG 7,87%, ma la stessa pagina indica che l'offerta è scaduta il 06/09/2026: OAC non la considera una tariffa attiva.
Flessibilità: Cambio rata o Salto Rata dopo le prime 6 rate pagate regolarmente, con addebito diretto; le due opzioni non sono cumulabili. Il Salto Rata è esercitabile una volta l'anno, fino a 10 volte, con 11 rate regolarmente pagate tra due richieste.
Per chi può avere senso: Chi vuole sostituire più prestiti personali con una sola rata e ha verificato che il nuovo costo totale è sostenibile rispetto ai debiti residui.
Limite da ricordare: Una rata più bassa può derivare da una durata più lunga e aumentare il totale rimborsato. Al 10/09/2026 non c'è sulla pagina una nuova offerta rappresentativa con finestra valida dopo il 06/09/2026.
Dati controllati: 2026-09-10
Verifica sul sito ufficialeVerificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- FindomesticOperatore / fonte ufficialeConsolidamento con Rata Unica Verificata il 10/09/2026
- FindomesticOperatore / fonte ufficialeSalto Rata del Prestito Flessibile Verificata il 10/09/2026
- FindomesticOperatore / fonte ufficialeEstinzione anticipata del Prestito Personale Verificata il 10/09/2026
- Banca d'ItaliaAutoritàPrestito personale Verificata il 10/09/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
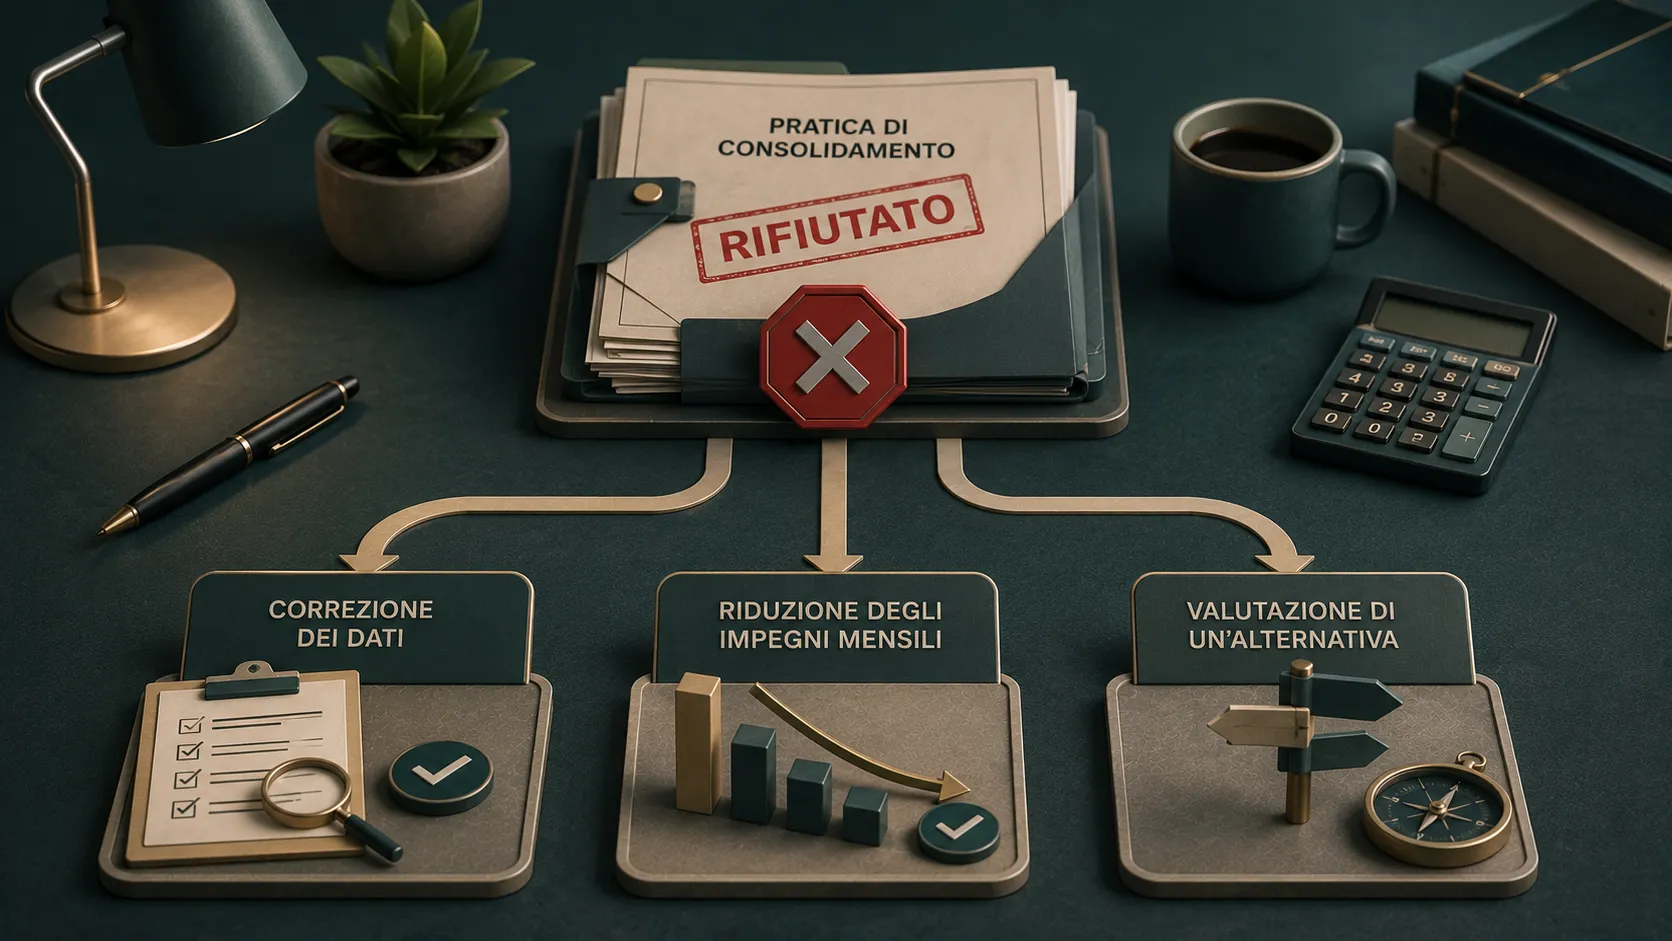
Consolidamento debiti rifiutato: cause, controlli e alternative
Consolidamento debiti rifiutato: cosa controllare nelle banche dati, quali errori evitare e quali alternative valutare senza peggiorare i debiti.
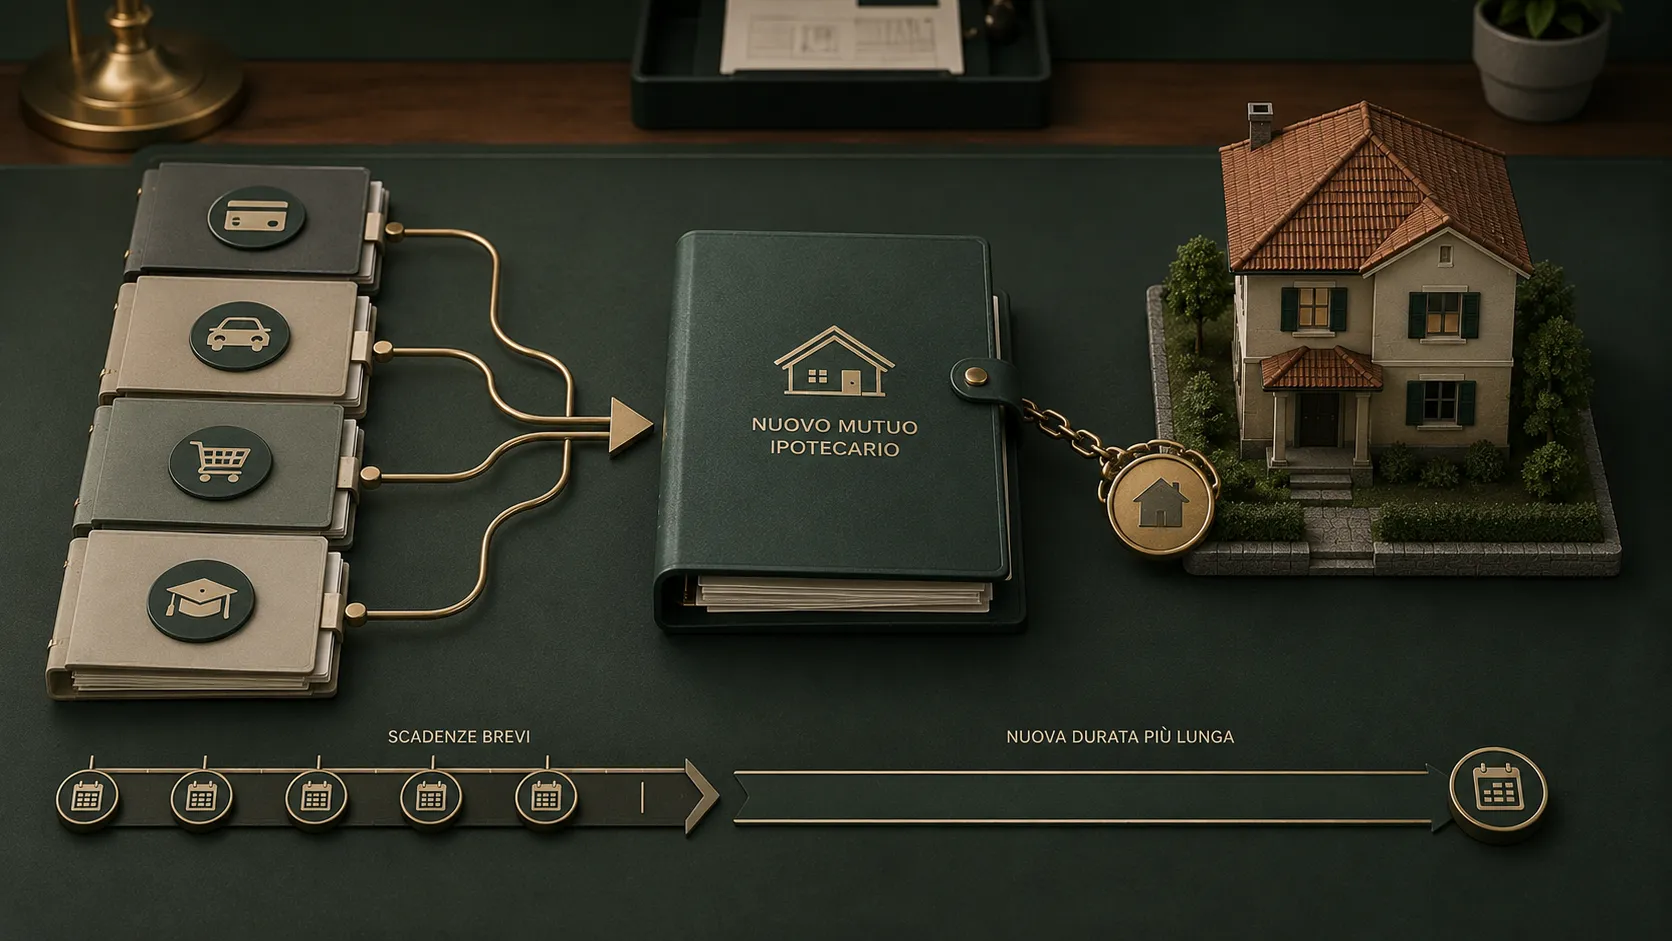
Mutuo per consolidamento debiti: requisiti, ipoteca e costi
Mutuo per consolidamento debiti: come funziona, quando richiede un’ipoteca, quali costi controllare e perché una rata più bassa può costare di più.
Estinzione anticipata del prestito: calcolo, costi e conteggio estintivo
Come estinguere prima un prestito: diritto alla riduzione dei costi, indennizzo, richiesta del conteggio e simulatore del capitale residuo.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.