 Occhio al Conto
Se un prestito viene rifiutato, inviare subito altre cinque richieste è raramente la soluzione. Prima devi capire se il problema riguarda dati, documenti, reddito, importo, rate già in corso o criteri del finanziatore. Un rifiuto non dimostra automaticamente una segnalazione negativa e non esiste una “liberatoria” che obblighi un’altra banca ad approvare.
Quanto aspettare? Il Codice di condotta SIC consente di conservare una richiesta rifiutata o rinunciata fino a 90 giorni dall’aggiornamento con l’esito; una richiesta ancora in istruttoria fino a 180 giorni dalla presentazione. Non significa che dopo 90 giorni il prestito verrà concesso: prima deve cambiare la causa del rifiuto.
Le cause più comuni di un prestito rifiutato
Il finanziatore valuta il merito creditizio con più informazioni. Tra le cause possibili:
- reddito insufficiente o difficile da documentare;
- rapporto di lavoro troppo breve per la politica dell’operatore;
- troppe rate, plafond o garanzie già assunte;
- importo o durata incoerenti con il bilancio;
- ritardi o altri eventi creditizi;
- molte richieste recenti;
- documento scaduto, dati discordanti o pratica incompleta;
- criteri interni del finanziatore;
- rischio di frode o impossibilità di verificare alcune informazioni.
La banca può non comunicare un punteggio interno dettagliato. Se però la decisione negativa si basa sulla consultazione di una banca dati, Banca d’Italia ricorda il diritto a ricevere informazione immediata e gratuita sulla banca dati e sul risultato della consultazione.
Un rifiuto significa che sono in CRIF?
No. Nei SIC possono esserci anche rapporti regolari e richieste; il rifiuto può dipendere da fattori diversi. Inoltre CRIF è un gestore privato, non l’ente che decide l’erogazione.
Chiedi quale banca dati è stata consultata e accedi ai dati presso il gestore interessato. Controlla anche la Centrale dei Rischi se pertinente. Per differenze e procedure, leggi segnalato in CRIF: quando te ne liberi.
Cosa significa la regola dei 90 giorni
Il Codice di condotta prevede per le informazioni relative a richieste rifiutate o rinunciate un periodo di conservazione non superiore a 90 giorni dalla data di aggiornamento con l’esito. Per richieste in corso di istruttoria il limite è 180 giorni dalla richiesta.
Tre precisazioni importanti:
- il termine parte dall’evento indicato dalla regola, non necessariamente dal giorno in cui hai letto l’email;
- riguarda il dato della richiesta, non cancella altri rapporti o ritardi;
- la scadenza del dato non modifica reddito, debiti o criteri dell’intermediario.
Per questo “aspetta 30 giorni” è un consiglio spesso datato o privo di contesto. Verifica il tuo dato effettivo.
Che cos’è la liberatoria
Nel linguaggio commerciale, “liberatoria” può indicare una comunicazione che conferma esito o chiusura della pratica. Non è una formula magica per ottenere credito e non cancella automaticamente informazioni corrette.
Se la pratica risulta ancora aperta nonostante il rifiuto, chiedi al finanziatore di aggiornare l’esito. Se un altro intermediario richiede una prova, fatti indicare esattamente quale documento vuole e perché. Conserva le comunicazioni senza inviare dati personali a soggetti non verificati.
Le prime 24 ore: non fare nuove domande
Dopo il rifiuto:
- salva preventivo, email e numero pratica;
- chiedi se mancano documenti;
- domanda se la decisione è stata basata su una banca dati;
- non pagare un “consulente” per cancellazioni garantite;
- non presentare la stessa pratica a raffica;
- ricostruisci il tuo bilancio reale.
Un secondo invio immediato con numeri identici incontra probabilmente lo stesso problema e aggiunge una richiesta recente.
Come leggere il bilancio prima di riprovare
Scrivi entrate nette prudenti e sottrai:
- affitto o mutuo;
- utenze e spese essenziali;
- rate e carte;
- assegni o altri obblighi;
- spese annuali ripartite al mese;
- margine per imprevisti.
Esempio: 1.700 euro di entrate, 750 di casa e utenze, 450 essenziali, 250 rate e 150 di margine. Restano 100 euro. Una nuova rata da 180 euro non è sostenibile; ridurre l’importo può aiutare solo se la spesa ha ancora senso e il residuo diventa positivo.
Non usare il massimo teorico del 30% come permesso: è un riferimento generale, non considera tutte le spese né garantisce l’approvazione.
Controlla gli errori nei dati
Quando ricevi il riscontro dal SIC verifica:
- rapporti che non riconosci;
- importi o date errati;
- pagamenti non aggiornati;
- pratica ancora “in istruttoria” dopo un esito;
- dati anagrafici non corretti;
- omonimie o possibili frodi.
Contesta dati inesatti al gestore e al soggetto che li ha comunicati, allegando prove. Non chiedere la cancellazione di informazioni corrette soltanto perché sono sfavorevoli.
Quando ha senso fare una nuova richiesta
Riprovare è più razionale quando è avvenuto un cambiamento verificabile:
- hai corretto un errore;
- la pratica precedente è stata aggiornata;
- hai completato documenti mancanti;
- il reddito è diventato più stabile;
- hai chiuso una rata o ridotto altri impegni;
- chiedi un importo coerente con la spesa;
- è trascorso il periodo pertinente e la richiesta non è più visibile, fermo restando il resto del profilo.
Cambiare soltanto sito o indirizzo email non modifica il rischio.
Ridurre importo o allungare durata?
Ridurre l’importo diminuisce capitale e rata. Allungare la durata riduce la rata ma aumenta mesi e spesso costo totale. Se il rifiuto deriva da margine insufficiente, una rata più bassa può sembrare la soluzione, ma un piano molto lungo resta fragile.
Confronta scenari nel calcolatore del prestito personale e poi usa i dati reali del SECCI.
Garante: non è una scorciatoia
Un garante può essere valutato se l’intermediario lo prevede. Non cancella segnalazioni, non obbliga all’approvazione e assume un rischio patrimoniale.
Non coinvolgere un familiare prima di aver chiarito la causa del rifiuto. Se la rata è insostenibile per te, chiedere al garante di assorbire il rischio non rende sana l’operazione. Leggi prestito con garante.
Attenzione alle offerte dopo il rifiuto
Chi è stato rifiutato è più vulnerabile a messaggi aggressivi. Segnali d’allarme:
- approvazione garantita;
- richiesta di un anticipo non documentato;
- cancellazione SIC “entro 24 ore”;
- nessuna identità del finanziatore;
- richiesta di OTP, password o accesso remoto;
- proposta di documenti falsi;
- cambiali descritte come prive di rischio.
Verifica soggetti e autorizzazioni prima di inviare documenti. Un rifiuto legittimo è preferibile a una truffa o a un debito insostenibile.
E se il prestito serviva per pagare altri debiti?
Questo è il segnale più importante. Se il credito serve a coprire rate, arretrati o carte, un nuovo prestito può rinviare il problema e aumentare il totale dovuto.
Elenca tutti i debiti, tassi, scadenze e arretrati. Valuta il consolidamento debiti solo se riduce davvero costo o rischio, non perché abbassa la rata allungando molto il piano. Se le rate sono già ingestibili, parti da come uscire dai debiti.
Se il finanziamento serviva a riunire più rate, il rifiuto non crea un prodotto diverso: restano da verificare causa del diniego, dati creditizi e sostenibilità. Se è emersa una segnalazione, la guida sul consolidamento debiti con CRIF affronta questo passaggio; per importi elevati garantiti da un immobile esiste inoltre il mutuo di consolidamento, soggetto a istruttoria e costi propri.
Percorso in sette passi
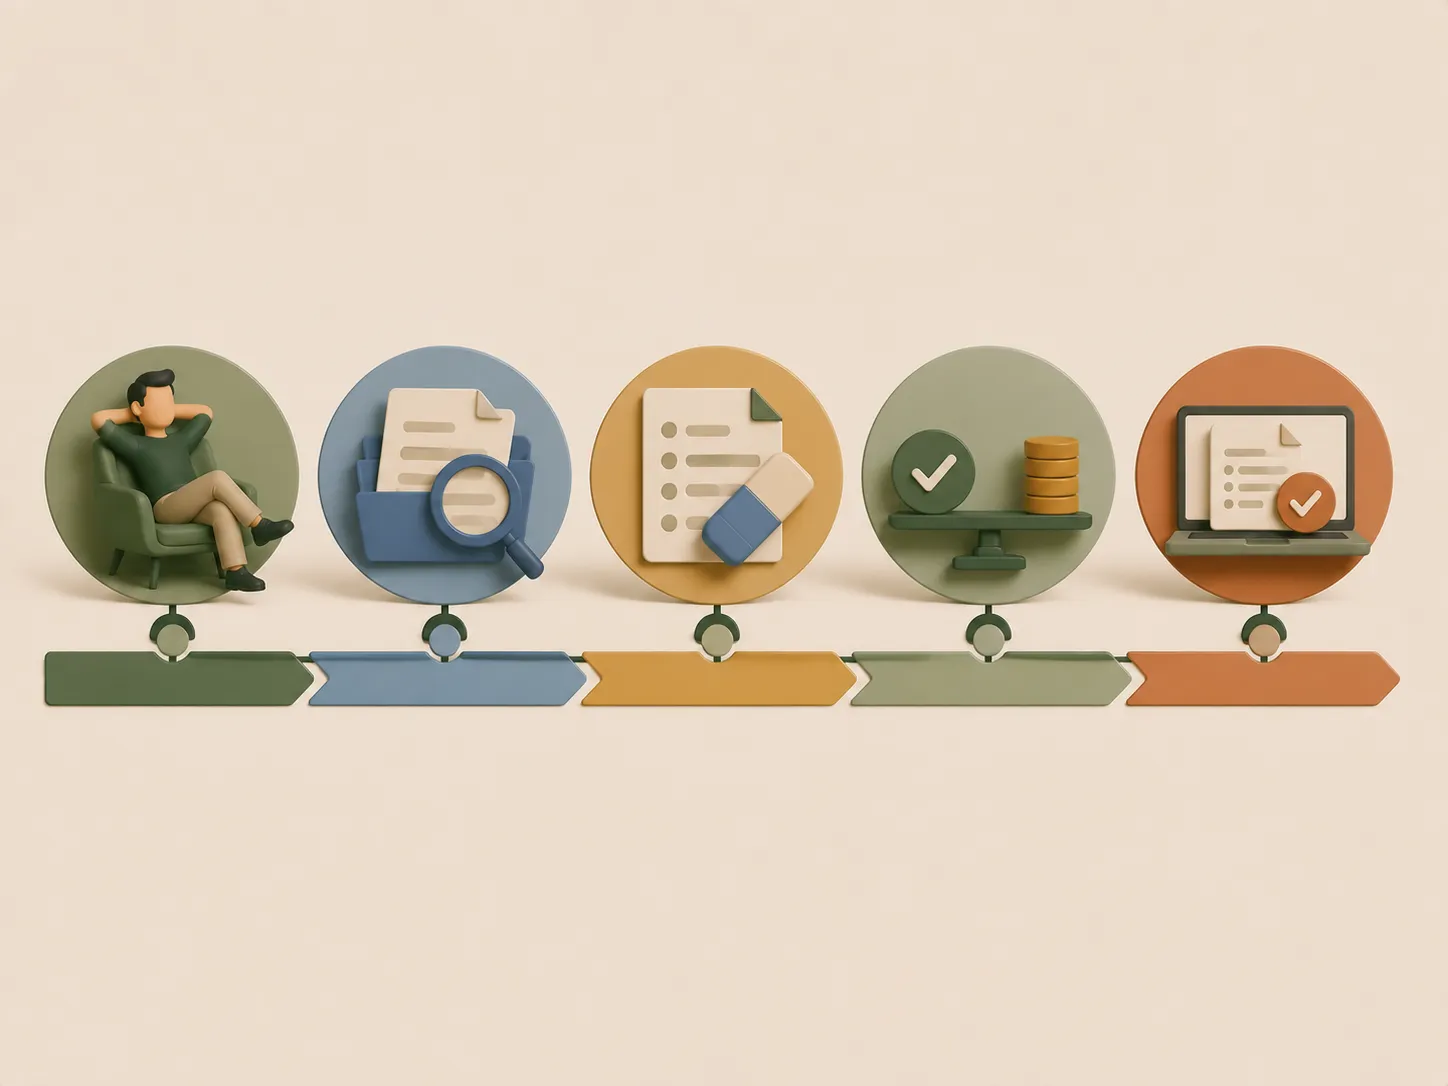
- Ottieni la motivazione disponibile e verifica l’uso di banche dati.
- Accedi ai dati degli archivi pertinenti.
- Correggi soltanto informazioni inesatte.
- Ricostruisci bilancio e impegni.
- Risolvi la causa modificabile.
- Attendi l’aggiornamento corretto, senza invii seriali.
- Presenta una richiesta proporzionata e confronta il SECCI.
Come evitare che una richiesta incompleta sembri un problema creditizio
Prima del nuovo invio crea una cartella con documenti aggiornati e controlla che nome, indirizzo, datore, reddito e IBAN coincidano tra moduli. Spiega variazioni recenti invece di lasciarle apparire come incoerenze. Se un documento non è disponibile, chiedi quale alternativa è accettata.
Non modificare file o movimenti per farli sembrare diversi. Oltre a essere scorretto, un dato falso può bloccare l’istruttoria e compromettere il rapporto. Una richiesta più piccola ma vera è preferibile a una pratica costruita.
Rifiuto dopo pre-approvazione
Una simulazione o risposta preliminare può basarsi su pochi dati. La decisione finale arriva dopo verifiche documentali e creditizie; perciò un esito iniziale positivo può cambiare. Controlla nelle condizioni quale fase hai raggiunto.
Finché non hai contratto concluso ed erogazione confermata, evita anticipi non recuperabili, acquisti o promesse a terzi. Se il venditore subordina uno sconto a una pratica, chiedi cosa accade se il credito viene negato.
FAQ
Dopo quanto tempo posso riprovare?
Non esiste un’attesa che garantisca l’esito. Nei SIC una richiesta rifiutata o rinunciata può restare fino a 90 giorni dall’aggiornamento; riprova quando la causa è stata chiarita o modificata.
Un’altra banca vede il rifiuto?
Le richieste e i relativi esiti possono essere trattati nei SIC secondo il Codice di condotta. Il finanziatore usa anche altri dati.
Posso farmi cancellare subito?
Puoi ottenere rettifica di dati inesatti. Un dato corretto segue i tempi di conservazione applicabili; nessun intermediario serio garantisce una cancellazione arbitraria.
Il rifiuto abbassa un punteggio?
Non esiste un unico “credit score italiano” pubblico valido per tutti. Ogni finanziatore usa modelli e informazioni propri; le richieste recenti possono essere uno degli elementi.
La liberatoria garantisce il nuovo prestito?
No. Può documentare l’esito o la chiusura della pratica, ma la nuova decisione resta autonoma.
Il punto
Un prestito rifiutato è un segnale da diagnosticare, non una porta da forzare con richieste seriali. Controlla dati e bilancio, correggi ciò che è errato e riprova solo con un cambiamento reale. Se nessun piano lascia margine, fermarsi protegge più di un’approvazione costosa.
Affermazioni da ricontrollare umanamente
Verifica date ed esiti direttamente nel SIC, la causa comunicabile presso il finanziatore e la natura della “liberatoria” richiesta. Le politiche interne di concessione non sono pubbliche né uniformi.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Garante per la protezione dei dati personaliAutoritàCodice di condotta per i sistemi di informazioni creditizie Verificata il 23/08/2026
- Banca d’ItaliaAutoritàIl credito ai consumatori in parole semplici Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Prestiti a segnalati CRIF e cattivi pagatori: cosa è davvero possibile
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.
Cancellazione CRIF: quando sparisce davvero il dato?
Pagare non cancella sempre subito una segnalazione. Vedi i tempi di conservazione CRIF, quando la cancellazione è automatica e quando chiedere una rettifica.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
Prestito con contratto a tempo determinato: requisiti e alternative
Come chiedere un prestito con contratto a tempo determinato: valutazione, durata, documenti, garante, rischi e controlli sul preventivo.
Consolidamento debiti con CRIF: quando è possibile e cosa controllare
Consolidamento debiti con segnalazione CRIF: cosa valuta la banca, quando una richiesta può essere rifiutata e quali controlli fare prima.