 Occhio al Conto
Verificato il 25 agosto 2026.
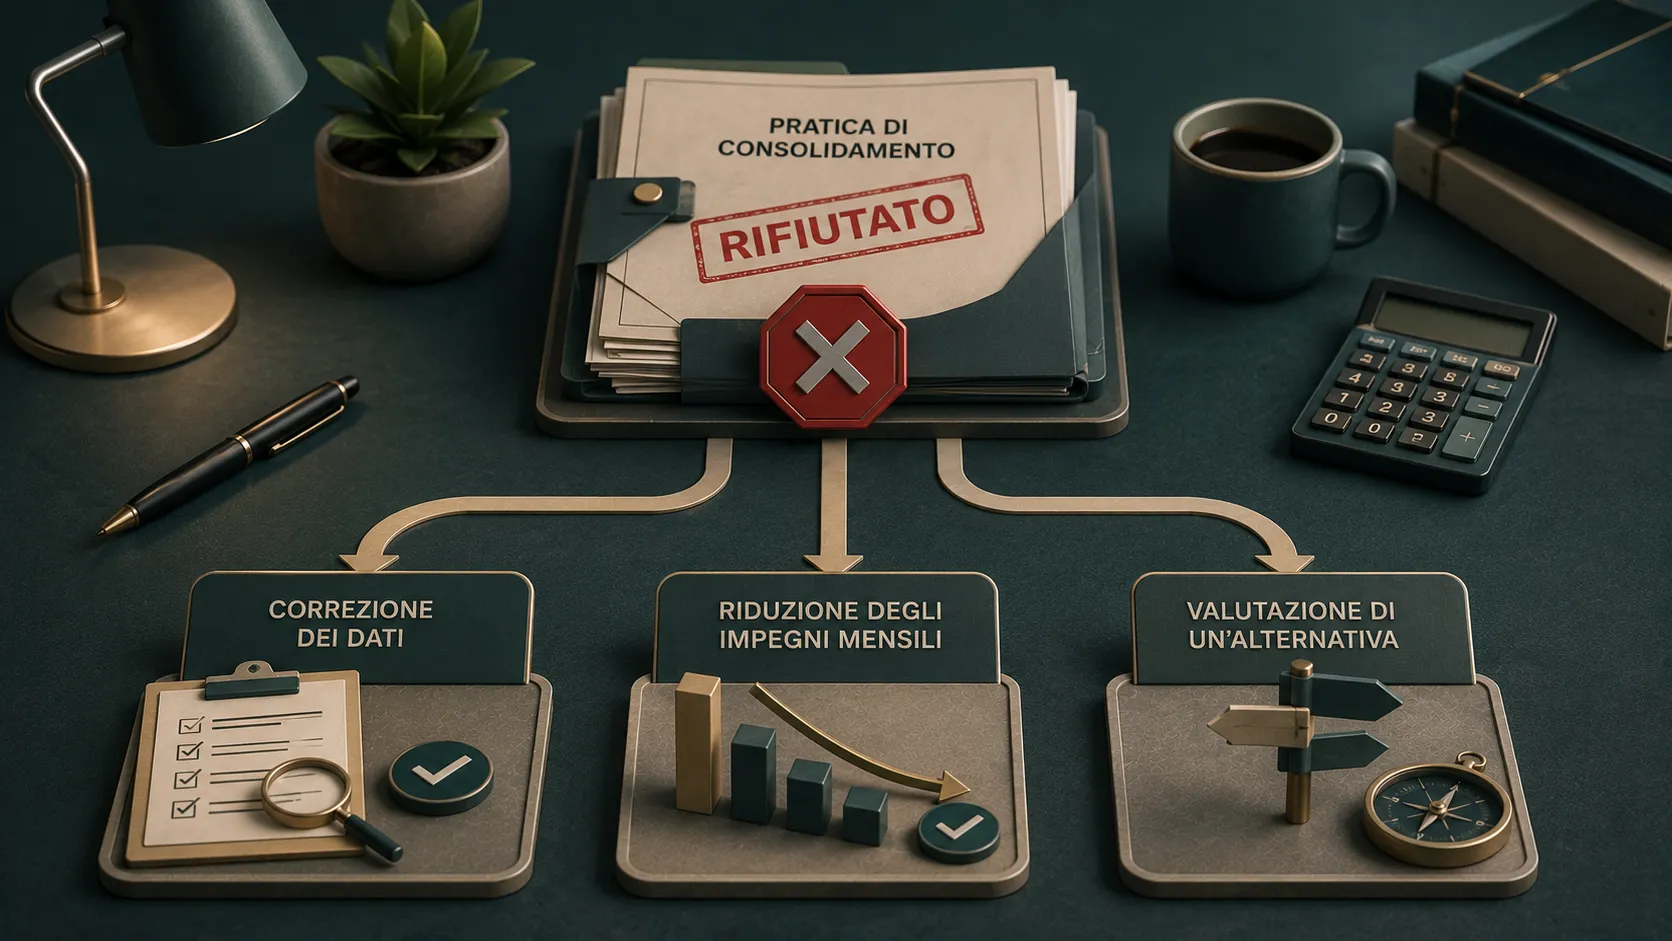
Se il consolidamento debiti è stato rifiutato, non presentare subito altre domande alla cieca. Il diniego può dipendere dalla sostenibilità della nuova rata, dai debiti già in corso, dalla storia dei pagamenti, dai dati presenti nelle banche dati creditizie, dalle garanzie oppure dalla documentazione fornita.
La prima cosa utile non è trovare un intermediario che prometta di approvare la pratica. È capire quale elemento non ha superato la valutazione e verificare se esiste un errore correggibile o un problema strutturale.
Risposta in breve: chiedi all’intermediario quali elementi puoi chiarire, controlla gratuitamente i dati della Centrale dei Rischi e del SIC consultato, ricostruisci debito residuo e rate mensili, poi valuta se correggere la pratica, ridurre la richiesta o abbandonare l’idea di aggiungere altro credito.
Perché un consolidamento debiti può essere rifiutato
Il consolidamento sostituisce più finanziamenti con un nuovo prestito o, in alcuni casi, con un mutuo garantito da ipoteca. La rata mensile può diminuire, ma il finanziatore deve comunque valutare se il nuovo debito sia sostenibile.
Non esiste una causa unica valida per tutte le banche. I criteri di merito creditizio possono cambiare tra intermediari e il rifiuto non dimostra, da solo, che il richiedente sia un “cattivo pagatore”.
Le aree da controllare sono queste:
| Area valutata | Cosa può creare un problema | Cosa controllare |
|---|---|---|
| Reddito e spese | La nuova rata lascia un margine insufficiente | Reddito netto documentabile, spese essenziali, altre rate e impegni ricorrenti |
| Debiti esistenti | L’esposizione complessiva resta troppo elevata | Conteggi estintivi, carte rateali, fidi, cessioni e garanzie prestate |
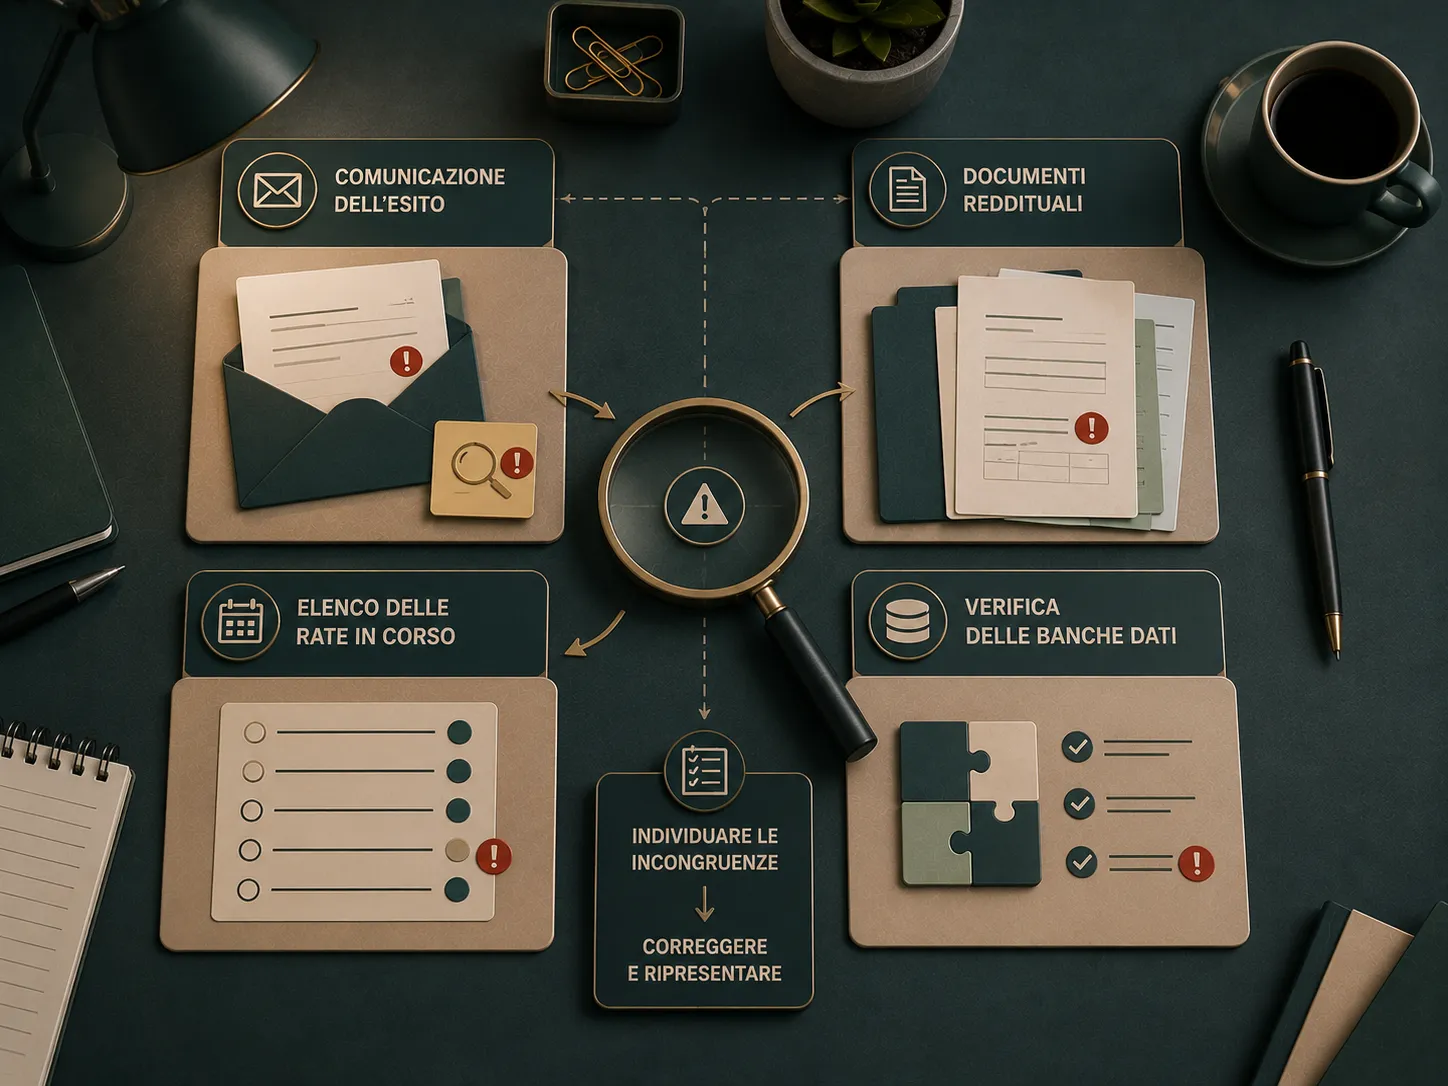
| Storia creditizia | Ritardi, inadempimenti o informazioni non coerenti | Centrale dei Rischi, SIC privati e comunicazione ricevuta dall’intermediario |
| Stabilità del reddito | Entrate discontinue o difficili da documentare | Contratto, anzianità lavorativa, dichiarazioni fiscali e continuità degli incassi |
| Documentazione | Dati incompleti, scaduti o discordanti | Identità, redditi, contratti e saldi dei finanziamenti da estinguere |
| Garanzie | Garante o immobile non rendono comunque sostenibile il credito | Obblighi del garante, perizia, ipoteche già presenti e costi accessori |
La tabella serve per orientare i controlli, non per anticipare l’esito di una nuova istruttoria. Nessuna singola soglia garantisce l’approvazione.
Il rifiuto dipende davvero da CRIF?
CRIF gestisce EURISC, uno dei Sistemi di Informazioni Creditizie privati. La Centrale dei Rischi, invece, è una banca dati pubblica gestita dalla Banca d’Italia. Non sono la stessa cosa e non raccolgono necessariamente le medesime informazioni.
Essere presenti in una banca dati non significa automaticamente essere inaffidabili: i sistemi possono contenere anche finanziamenti rimborsati regolarmente. Il punto è capire quali dati risultano registrati, a quale rapporto si riferiscono e se sono corretti.
Se la domanda di credito al consumo è stata respinta dopo la consultazione di una banca dati, il consumatore deve essere informato gratuitamente del rifiuto e degli estremi della banca dati consultata, salvo le eccezioni previste dalla legge. Controlla quindi la comunicazione ricevuta prima di richiedere visure a gestori non pertinenti.
Puoi:
- chiedere gratuitamente i dati presenti nella Centrale dei Rischi attraverso i servizi della Banca d’Italia;
- richiedere gratuitamente a CRIF l’accesso ai tuoi dati come consumatore;
- domandare la correzione di informazioni inesatte, allegando la documentazione necessaria;
- distinguere un dato errato da un dato negativo ma corretto, che non può essere cancellato soltanto perché ostacola una nuova richiesta.
Per approfondire le differenze e i controlli, consulta la guida OAC sui prestiti a segnalati CRIF e cattivi pagatori.
Cosa fare subito dopo il rifiuto
1. Conserva la comunicazione
Non limitarti alla risposta ricevuta per telefono. Conserva l’email, la lettera o il documento disponibile nell’area cliente e annota la data della domanda.
Verifica se sono indicati il SIC consultato, la Centrale dei Rischi o problemi documentali. L’intermediario potrebbe non comunicare il proprio modello interno di valutazione, ma puoi comunque chiedere quali informazioni sia possibile integrare o correggere.
2. Non moltiplicare le richieste
Inviare la stessa pratica a molti operatori senza aver capito il problema raramente lo risolve. Le richieste di finanziamento possono essere registrate nei SIC secondo le regole e i tempi applicabili.
Prima di riprovare, controlla se puoi modificare concretamente almeno uno degli elementi che hanno inciso sulla valutazione. Cambiare soltanto il nome della banca non cambia reddito, debiti e ritardi già presenti.
3. Ricostruisci tutti gli impegni
Prepara un prospetto con:
- creditore e tipo di finanziamento;
- rata mensile;
- debito residuo o conteggio estintivo aggiornato;
- durata rimanente;
- TAEG, se disponibile;
- eventuali rate scadute;
- garanzie e cessioni già attive;
- costi necessari per chiudere o sostituire il rapporto.
Il consolidamento debiti può abbassare l’uscita mensile semplicemente allungando la durata. Per questo devi confrontare non soltanto la nuova rata, ma anche il costo totale e la data finale del debito.
4. Calcola il margine reale
La formula utile per il bilancio familiare è:
margine mensile = entrate nette - spese essenziali - altre rate che rimarranno attive
Non è la formula usata automaticamente da tutte le banche e non produce un verdetto di approvazione. Serve a capire se la rata ipotizzata è sostenibile anche quando arriva una spesa imprevista.
Esempio illustrativo
Una famiglia riceve 2.400 euro netti al mese, sostiene 1.650 euro di spese essenziali e conserva una rata da 180 euro che non verrebbe consolidata.
2.400 - 1.650 - 180 = 570 euro
Se la nuova rata fosse 500 euro, resterebbero soltanto 70 euro di margine. Anche se la rata fosse formalmente inferiore alla somma delle precedenti, il bilancio rimarrebbe fragile.
L’esempio non rappresenta una soglia bancaria né una proposta commerciale. Mostra perché “rata più bassa” e “rata sostenibile” non sono sinonimi.
Simulazione OAC: quanto cambia la rata allungando la durata
I numeri aiutano a vedere ciò che una frase generica nasconde. Prendiamo 50.000 euro di capitale, un TAN fisso ipotetico del 4,50% e un ammortamento a rata costante. Manteniamo lo stesso tasso nelle tre durate soltanto per isolare l’effetto del tempo.
| Durata ipotetica | Rata mensile stimata | Totale delle rate | Interessi complessivi |
|---|---|---|---|
| 10 anni | 518,19 € | 62.183,05 € | 12.183,05 € |
| 15 anni | 382,50 € | 68.849,40 € | 18.849,40 € |
| 20 anni | 316,32 € | 75.917,93 € | 25.917,93 € |
Risultato: passando da 10 a 20 anni, la rata scende di circa 201,87 euro al mese, ma gli interessi stimati aumentano di circa 13.734,88 euro.
La rata è stata calcolata con la formula dell’ammortamento a rate costanti:
rata = capitale × tasso mensile / [1 - (1 + tasso mensile)^(-numero rate)]
Questa è una simulazione matematica, non un preventivo. Non include istruttoria, perizia, notaio, imposte, polizze o altre spese e usa il TAN, non il TAEG. In una proposta reale il tasso potrebbe inoltre cambiare al variare della durata, del profilo e delle garanzie.
Se è stato rifiutato un mutuo di consolidamento
Nel mutuo per consolidamento la banca valuta anche l’immobile, l’ipoteca e i costi dell’operazione. Una perizia favorevole non sostituisce la verifica della capacità di rimborso e il valore della casa non rende automaticamente finanziabile qualsiasi importo.
Controlla in particolare:
- valore attribuito all’immobile dalla perizia;
- importo richiesto rispetto al valore cauzionale considerato dalla banca;
- ipoteche, vincoli o formalità già presenti;
- debito residuo dell’eventuale mutuo esistente;
- spese di perizia, istruttoria e notaio;
- polizze richieste o proposte;
- durata e interessi complessivi del nuovo piano;
- debiti che rimarrebbero esclusi dall’operazione.
Ridurre l’importo richiesto o allungare la durata può modificare la pratica, ma non garantisce il sì. Una durata maggiore può alleggerire la rata e contemporaneamente aumentare gli interessi complessivi; consolidare soltanto una parte dei debiti può invece lasciare un carico mensile ancora difficile da sostenere.
La guida sul mutuo per consolidamento debiti approfondisce ipoteca, requisiti e costi senza duplicare qui l’intera materia.
Le alternative da valutare, senza promesse
Correggere o integrare la pratica
Ha senso quando emerge un errore verificabile, un documento mancante o un debito già estinto che non risulta aggiornato. La correzione deve essere documentata: non basta dichiarare che il dato è sbagliato.
Se il dato proviene da una banca dati, puoi rivolgerti al gestore e all’intermediario che lo ha segnalato. Se il problema riguarda la documentazione della domanda, chiedi quali elementi possano essere integrati e se sia necessaria una nuova istruttoria.
Rimodulare importo o durata
Può essere valutato quando il problema è la sostenibilità della rata o l’importo complessivo. Prima di accettare una durata più lunga, confronta TAEG, totale dovuto, costi iniziali ed eventuali garanzie.
Una rata minore non costituisce da sola un risparmio. Può significare che il debito resterà aperto più a lungo.
Cessione del quinto
Per alcuni dipendenti e pensionati può essere una strada da esaminare, perché la rata viene trattenuta da stipendio o pensione. Non è però un’approvazione automatica: restano requisiti, verifiche, costi, coperture assicurative obbligatorie e limiti legati al rapporto di lavoro o alla pensione.
Prima di firmare, confronta il TAEG e il totale dovuto, non soltanto la rata. Leggi anche la guida su come funziona e quanto costa la cessione del quinto.
Garante
Un garante può rafforzare una pratica, ma assume un’obbligazione reale. Se il debitore non paga, il finanziatore può rivolgersi al garante secondo il contratto sottoscritto.
Non coinvolgere un familiare presentando la firma come una formalità. La guida sul prestito con garante spiega esposizione, documenti e domande da fare prima della firma.
Rinegoziazione con i creditori
Chiedere una modifica delle scadenze o un piano di rientro non significa ottenere automaticamente una riduzione del debito. Il creditore può rifiutare, proporre condizioni diverse oppure richiedere nuova documentazione.
Qualsiasi accordo dovrebbe essere ricevuto per iscritto e valutato considerando rate, interessi, costi, effetti delle scadenze non rispettate e trattamento delle eventuali segnalazioni.
Procedure per il sovraindebitamento
Quando il bilancio non regge neppure con una rata più bassa, cercare un altro prestito può spostare il problema invece di risolverlo. In questo scenario può essere necessario esaminare, con un professionista o un Organismo di Composizione della Crisi, gli strumenti previsti dal Codice della crisi d’impresa e dell’insolvenza.
Non sono scorciatoie né cancellazioni automatiche. Requisiti, procedura ed effetti dipendono dal caso concreto. Per orientarti, parti dalla guida OAC sul sovraindebitamento.
Alternative a confronto
| Strada | Quando può essere pertinente | Limite principale | Controllo decisivo |
|---|---|---|---|
| Correzione dei dati | Esiste un’informazione inesatta o non aggiornata | Non elimina dati negativi corretti | Documento che prova l’errore |
| Nuova proposta rimodulata | Importo o rata possono essere ridotti in modo sostenibile | Durata e costo totale possono aumentare | SECCI, TAEG e totale dovuto |
| Cessione del quinto | Dipendente o pensionato con requisiti compatibili | Trattenuta sul reddito e costi da confrontare | TAEG, polizze e netto erogato |
| Garante | Una persona comprende e può sostenere l’obbligo | Il rischio viene trasferito anche al garante | Contratto e portata della garanzia |
| Accordo con i creditori | Il problema riguarda rate già difficili da pagare | Nessun obbligo generale di accettazione | Proposta scritta e costo complessivo |
| Procedura di sovraindebitamento | Il debito è strutturalmente insostenibile | Richiede presupposti e valutazione professionale | Debiti, patrimonio, reddito e atti ricevuti |
La scelta corretta dipende dalla causa del rifiuto. Se manca margine economico, sostituire una domanda respinta con un prodotto più costoso può peggiorare la situazione.
Simulazione OAC: prestito più breve o mutuo più lungo?
Supponiamo ancora di dover rifinanziare 50.000 euro. Confrontiamo due scenari puramente illustrativi, senza associare i tassi a operatori reali:
| Scenario ipotetico | Capitale | TAN | Durata | Rata stimata | Totale rate | Interessi |
|---|---|---|---|---|---|---|
| Prestito di consolidamento | 50.000 € | 6,50% | 8 anni | 669,31 € | 64.253,92 € | 14.253,92 € |
| Mutuo di consolidamento | 50.000 € | 4,50% | 20 anni | 316,32 € | 75.917,93 € | 25.917,93 € |
Nel secondo scenario la rata è inferiore di circa 352,99 euro, ma il totale delle rate è superiore di circa 11.664,01 euro. Inoltre mancano i costi tipici dell’operazione ipotecaria: aggiungerli allargherebbe ulteriormente la differenza.
Il confronto non dimostra che il prestito sia sempre preferibile al mutuo. Mostra che una rata più bassa può costare di più nel complesso, soprattutto quando la durata si allunga molto.
Per rifare il calcolo con un preventivo reale servono almeno:
- capitale effettivamente finanziato;
- TAN e TAEG della proposta;
- numero delle rate;
- spese pagate subito e spese finanziate;
- netto utilizzato per estinguere i vecchi debiti;
- totale dovuto indicato nel documento precontrattuale.
Errori da evitare
- Pagare chi promette la cancellazione immediata dalle banche dati. Un dato corretto segue le regole di conservazione applicabili.
- Credere a percentuali di approvazione quasi garantite. Il merito creditizio viene valutato caso per caso.
- Guardare soltanto la rata. Durata, TAEG, totale dovuto e garanzie possono cambiare radicalmente il risultato.
- Usare stime immobiliari online come se fossero una perizia bancaria. Possono servire per orientarsi, non determinano il valore accettato dal finanziatore.
- Contrarre un nuovo prestito per coprire la parte esclusa senza rifare il bilancio. Potresti ritrovarti con una nuova rata oltre a quelle rimaste.
- Ignorare solleciti, decreti o atti esecutivi mentre cerchi credito. In presenza di scadenze legali serve assistenza qualificata tempestiva.
Checklist prima di presentare una nuova domanda
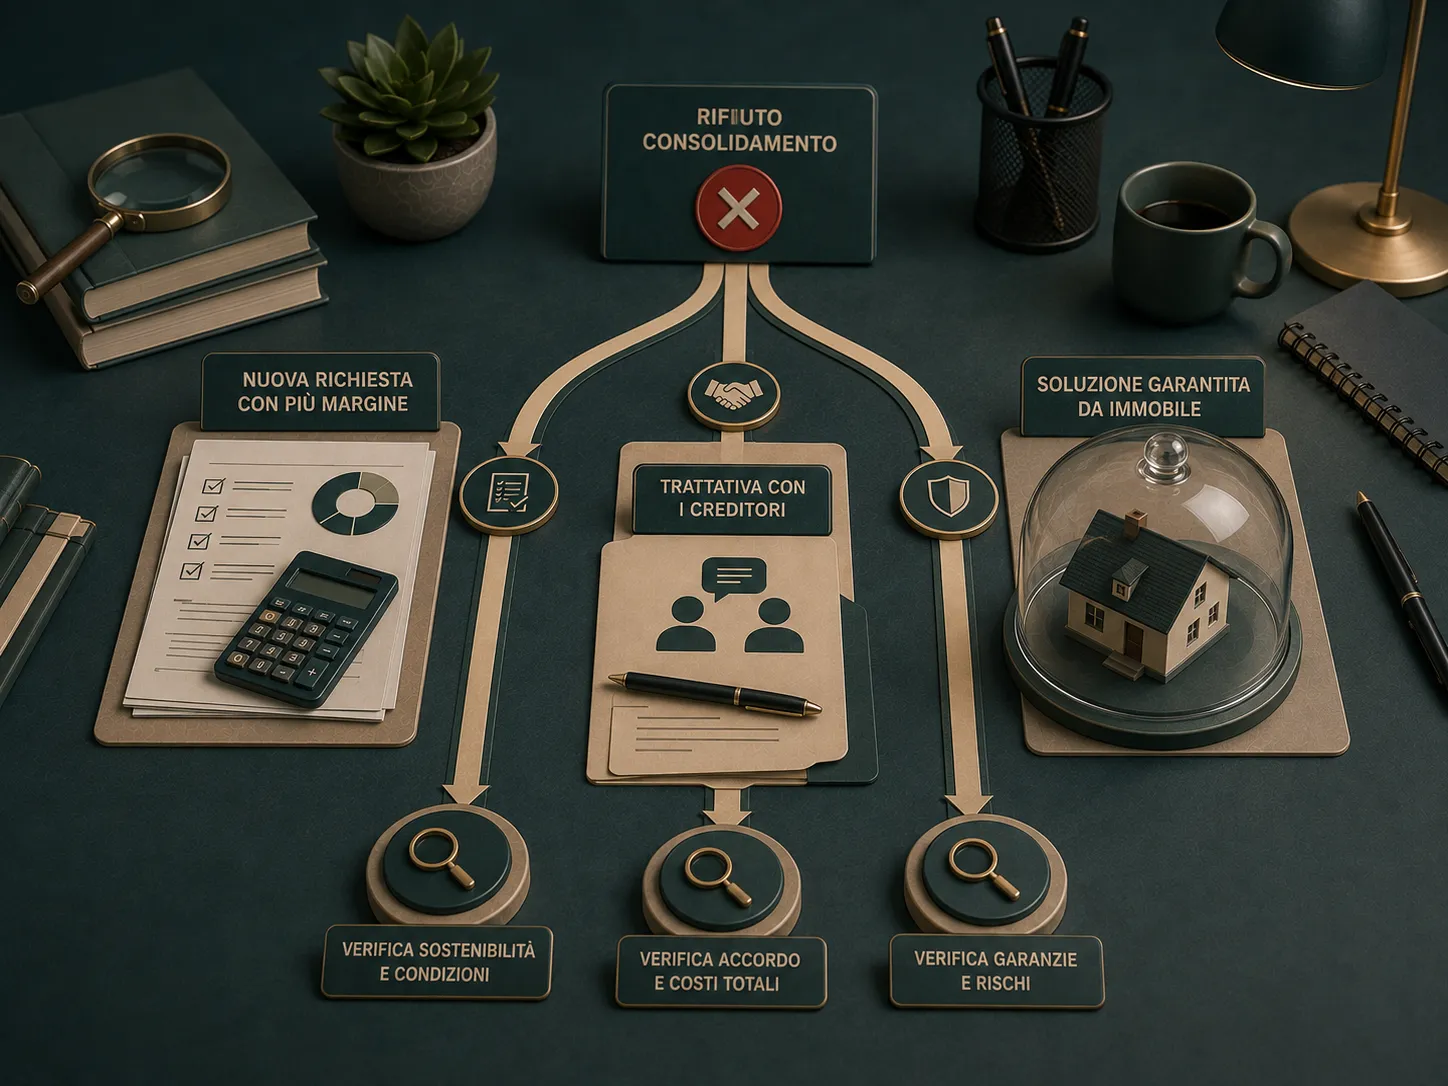
- Ho la comunicazione del rifiuto e conosco la banca dati eventualmente consultata.
- Ho richiesto i miei dati soltanto ai sistemi pertinenti.
- Ho verificato eventuali errori con documenti, non con supposizioni.
- Possiedo i conteggi estintivi aggiornati dei finanziamenti da chiudere.
- Ho incluso carte rateali, fidi, cessioni e garanzie prestate.
- Ho calcolato il margine dopo spese essenziali e rate che rimarranno.
- Ho confrontato TAEG, totale dovuto e durata, non soltanto la rata.
- Ho compreso cosa rischia un eventuale garante.
- Ho escluso intermediari che promettono approvazioni o cancellazioni garantite.
- Se il debito è insostenibile, ho valutato assistenza indipendente prima di chiedere altro credito.
Domande frequenti
Posso chiedere subito il consolidamento a un’altra banca?
Puoi presentare un’altra domanda, ma farlo senza conoscere la causa del primo rifiuto può produrre lo stesso risultato. Prima controlla la comunicazione, i dati creditizi, il bilancio e la completezza dei documenti.
Il rifiuto significa che sono segnalato come cattivo pagatore?
No. Il diniego può dipendere anche da reddito, debiti complessivi, stabilità delle entrate, documentazione, garanzie o criteri interni dell’intermediario.
Posso cancellare subito una segnalazione CRIF?
Puoi chiedere gratuitamente la correzione o l’aggiornamento di un dato inesatto. Un’informazione negativa corretta non viene cancellata soltanto perché impedisce di ottenere un nuovo finanziamento.
Quanto devo aspettare prima di riprovare?
Non esiste un intervallo universale che trasformi una pratica non sostenibile in una pratica approvabile. Il momento utile dipende dalla causa: correzione di un errore, aggiornamento dei dati, variazione del reddito, riduzione del debito o disponibilità di documenti diversi.
Un garante assicura l’approvazione?
No. Il finanziatore valuta comunque debitore, garante, importo, sostenibilità e contratto. Inoltre il garante assume un rischio patrimoniale concreto.
Un mutuo di consolidamento viene approvato se la casa vale abbastanza?
Non necessariamente. L’immobile è una garanzia, ma la banca deve valutare anche capacità di rimborso, esposizione complessiva, documentazione e caratteristiche dell’operazione.
In sintesi
Un consolidamento rifiutato non si risolve cercando chi promette un sì più facile. Si affronta individuando la causa, verificando i dati e rifacendo i conti.
Se emerge un errore, documentalo e chiedine la correzione. Se la rata non è sostenibile, confronta una proposta diversa considerando il costo totale. Se il debito resta ingestibile anche dopo una rimodulazione, fermati prima di aggiungere altro credito e valuta un percorso di assistenza adeguato.
Fonti e metodo
Le informazioni sono state verificate il 25 agosto 2026 usando fonti normative, istituzionali e documentazione dei gestori delle banche dati:
- Banca d’Italia, Accesso ai dati della Centrale dei Rischi e FAQ sulla Centrale dei Rischi;
- Banca d’Italia, La Centrale dei Rischi in parole semplici;
- Banca d’Italia, disposizioni sulla trasparenza del credito ai consumatori;
- Decreto legislativo 1 settembre 1993, n. 385, Testo unico bancario;
- CRIF, accesso ai dati dei consumatori e procedura di correzione o aggiornamento;
- Banca d’Italia, guida sul prestito personale e modulo SECCI.
Questo articolo fornisce informazioni generali e non sostituisce una valutazione finanziaria o legale del caso concreto. Condizioni, criteri di affidamento e documenti richiesti possono variare tra intermediari.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàCentrale dei rischi Verificata il 26/08/2026
- Banca d'ItaliaAutoritàPrestito personale Verificata il 26/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Mutuo per consolidamento debiti: requisiti, ipoteca e costi
Mutuo per consolidamento debiti: come funziona, quando richiede un’ipoteca, quali costi controllare e perché una rata più bassa può costare di più.
Prestito rifiutato: cosa fare, quanto aspettare e quali dati controllare
Prestito rifiutato: cause possibili, controlli su SIC e documenti, regola dei 90 giorni, liberatoria e passi utili prima di una nuova domanda.
Prestiti a segnalati CRIF e cattivi pagatori: cosa è davvero possibile
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.