 Occhio al Conto
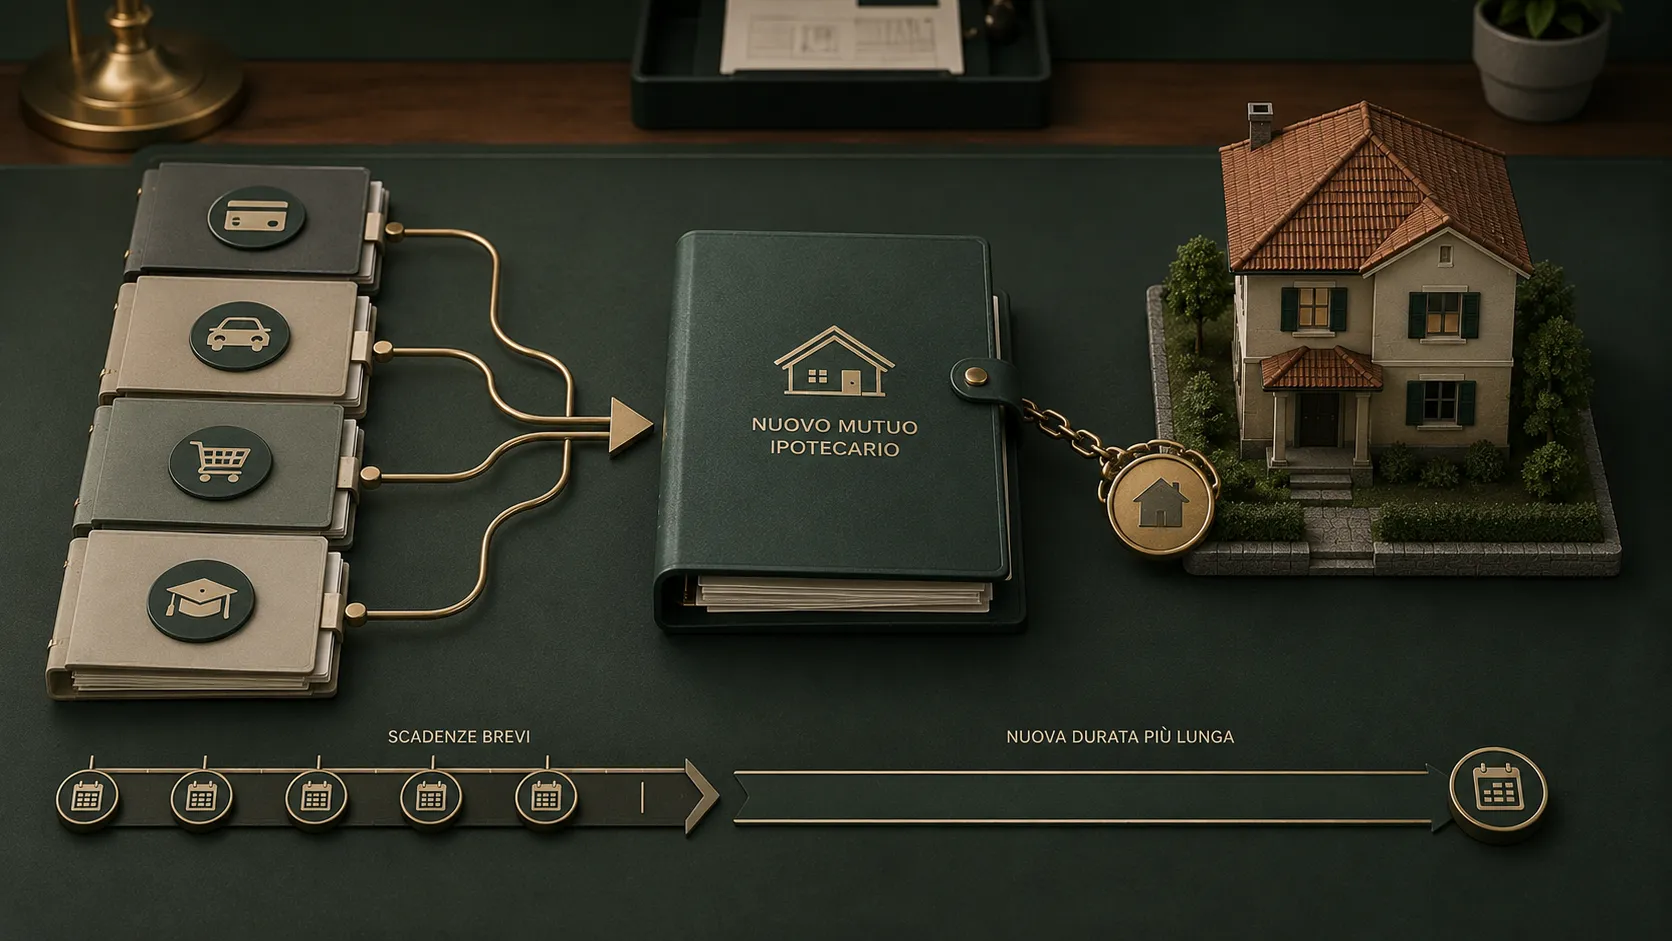
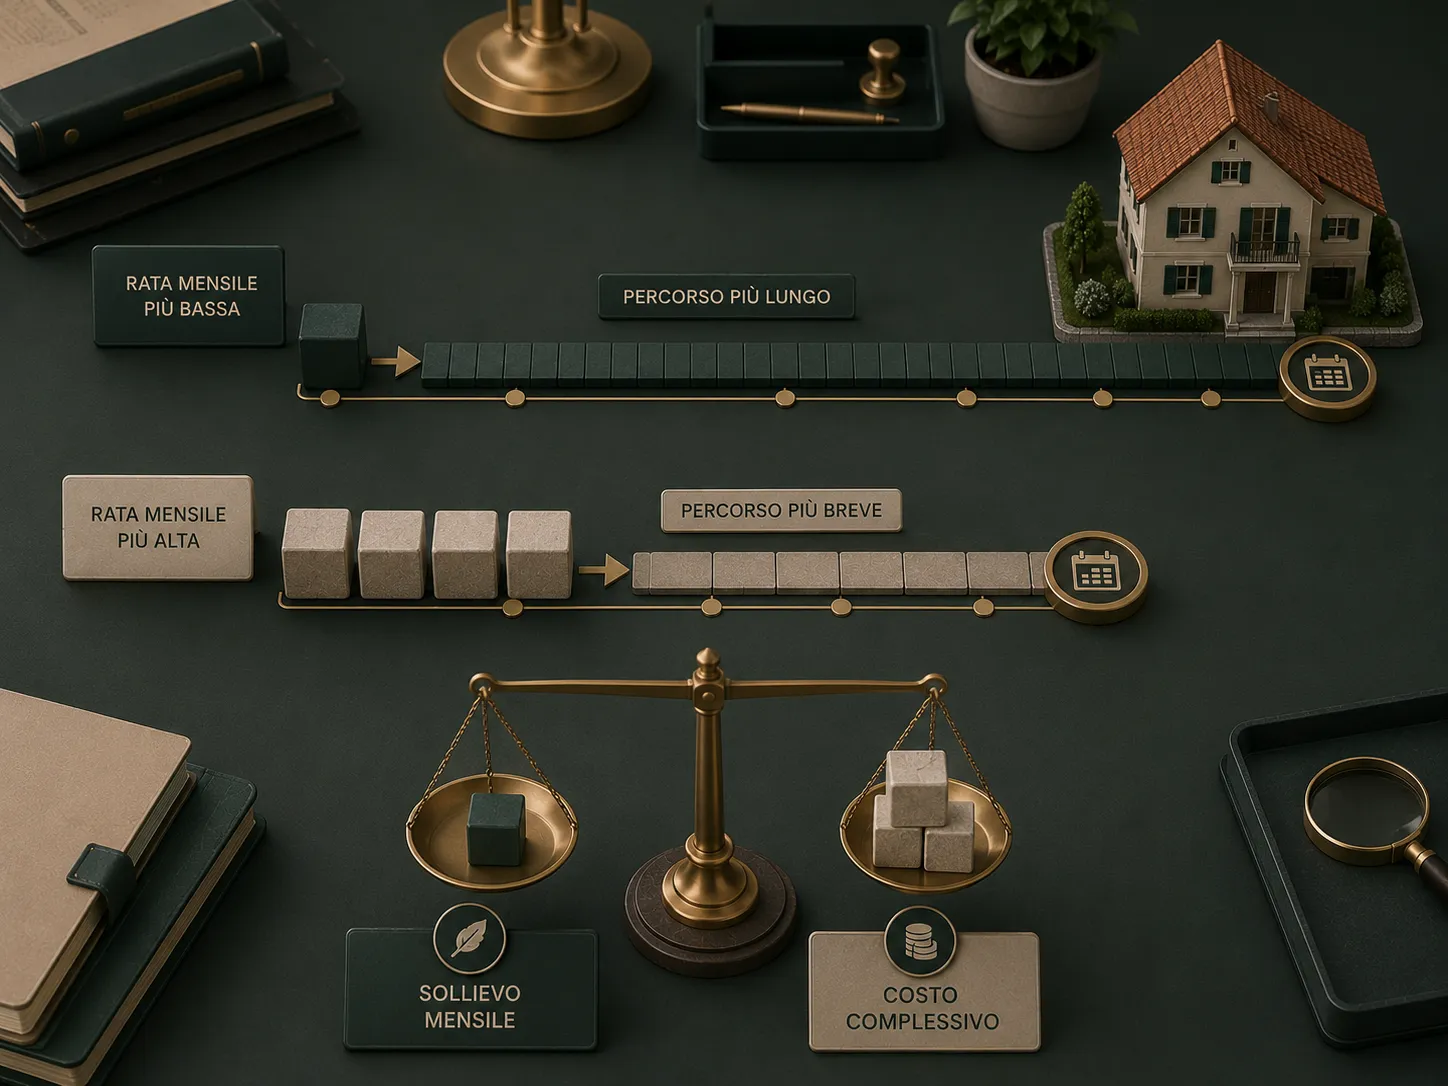
Un mutuo per consolidamento debiti usa un finanziamento di lunga durata, spesso garantito da un’ipoteca, per estinguere più debiti e sostituirli con una sola rata. La rata mensile può diminuire perché il rimborso viene distribuito su più anni, ma questo non garantisce un costo totale inferiore.
Il confronto corretto non si ferma alla nuova rata. Devi considerare interessi lungo tutta la durata, spese di istruttoria, perizia, notaio, assicurazioni richieste e rischio collegato all’immobile dato in garanzia.
Mutuo consolidamento debiti: risposta in breve
Il mutuo può essere valutato quando i debiti da riunire sono abbastanza elevati da giustificare costi iniziali e garanzia ipotecaria. In genere richiede un immobile idoneo, una nuova valutazione del merito creditizio e documenti sui finanziamenti da estinguere.
Non è una cancellazione del debito. Il capitale residuo viene rifinanziato e, allungando la durata, puoi pagare interessi per un periodo molto più lungo.
| Domanda | Controllo da fare |
|---|---|
| La rata scende? | Confronta vecchie rate e nuova rata |
| Il debito costa meno? | Confronta il totale residuo con il totale dovuto sul nuovo mutuo |
| Serve l’ipoteca? | Verifica prodotto, immobile e grado dell’ipoteca |
| Ci sono costi iniziali? | Somma istruttoria, perizia, notaio e altre spese documentate |
| Posso ottenere liquidità aggiuntiva? | Trattala come nuovo debito, non come risparmio |
| L’approvazione è certa? | No: dipende dall’istruttoria dell’intermediario |
La tabella evidenzia la distinzione decisiva: sostenibilità mensile e convenienza complessiva non sono la stessa cosa.
Come funziona, in pratica
L’operazione parte dall’elenco dei finanziamenti che vuoi chiudere: prestiti personali, credito finalizzato, carte revolving o altri debiti ammessi dall’intermediario. Per ciascuno servono almeno capitale residuo, rata, durata residua e conteggio di estinzione.
La banca valuta poi reddito, stabilità delle entrate, impegni già presenti, storia dei pagamenti e valore dell’immobile. Se approva il mutuo, le somme possono essere utilizzate per estinguere i debiti indicati secondo le modalità contrattuali.
Alla fine resta un unico piano di ammortamento. Questo semplifica le scadenze, ma sposta il problema su un orizzonte più lungo e può trasformare debiti non garantiti in un debito assistito da ipoteca.
Mutuo e prestito di consolidamento non sono sinonimi
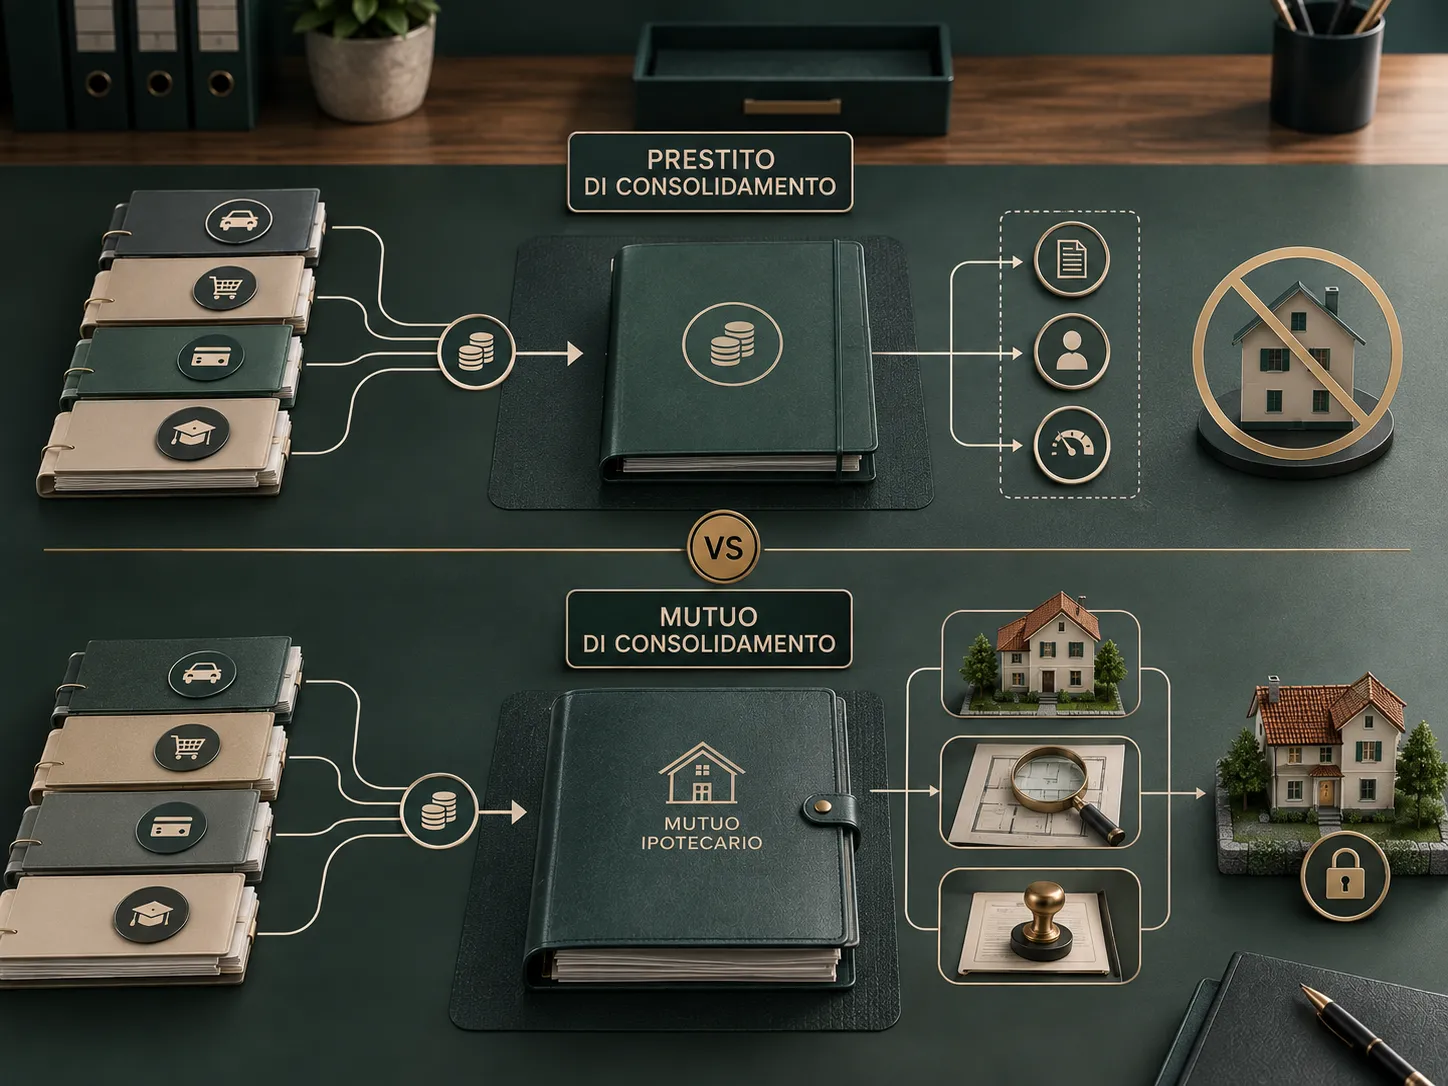
Un prestito per consolidamento debiti è normalmente un finanziamento personale senza ipoteca. Ha spesso durata più breve e costi iniziali più contenuti, ma l’importo ottenibile può essere inferiore e il tasso dipende dalla valutazione del richiedente.
Il mutuo di consolidamento è invece vicino, nella struttura, a un mutuo per liquidità: prevede una garanzia immobiliare e un’istruttoria più articolata. Può distribuire il rimborso su molti anni, con costi notarili e tecnici che un normale prestito personale non comporta.
| Aspetto | Prestito di consolidamento | Mutuo di consolidamento |
|---|---|---|
| Garanzia immobiliare | Normalmente no | Spesso sì |
| Durata | Generalmente più contenuta | Potenzialmente più lunga |
| Costi iniziali | Di solito più semplici | Possono includere perizia e notaio |
| Importo | Dipende dal merito creditizio | Dipende anche dal valore dell’immobile |
| Rischio patrimoniale | Nessuna ipoteca | Immobile vincolato a garanzia |
| Tempi | Istruttoria normalmente più snella | Valutazione più articolata |
Quando può avere senso valutarlo
Il mutuo può meritare un confronto quando l’importo da consolidare è elevato, le rate esistenti assorbono troppo reddito mensile e un semplice prestito personale non offre una durata sostenibile.
Può essere pertinente anche quando la persona possiede un immobile con valore sufficiente rispetto alla somma richiesta. Il solo fatto di essere proprietari, però, non obbliga la banca a concedere il credito.
Ha meno senso quando il debito residuo è contenuto. In quel caso i costi di perizia, istruttoria e notaio possono pesare molto rispetto alla somma rifinanziata.
Requisiti: l’immobile non basta
L’intermediario esamina contemporaneamente debitore e garanzia. Un immobile di valore non compensa automaticamente un reddito insufficiente o una situazione creditizia incompatibile con le politiche della banca.
I controlli possono riguardare:
- reddito netto e sua continuità;
- rapporto tra nuova rata e reddito disponibile;
- altri impegni non estinti dal consolidamento;
- regolarità dei pagamenti precedenti;
- provenienza e destinazione delle somme;
- proprietà, regolarità e valore periziato dell’immobile;
- ipoteche o altri vincoli già presenti;
- età del richiedente alla scadenza del piano.
Percentuali, limiti di età, durate e rapporti massimi con il valore dell’immobile cambiano tra prodotti e intermediari. Non esiste una soglia universale da applicare a ogni richiesta.
L’ipoteca cambia il livello di rischio
L’ipoteca attribuisce alla banca una garanzia sull’immobile. Se il debitore non rispetta il contratto, l’intermediario può attivare le tutele previste dalla legge e dal contratto per recuperare il credito.
Questo non significa che un ritardo isolato produca automaticamente la perdita della casa. Significa però che stai collegando l’immobile a debiti che, prima dell’operazione, potevano essere semplici prestiti personali o credito revolving.
Prima di firmare, chiediti se la riduzione della rata giustifica davvero questo trasferimento di rischio.
L’ipoteca concessa per il mutuo è normalmente volontaria. Non va confusa con l’ipoteca giudiziale, che deriva da un titolo previsto dalla legge e segue un diverso percorso di iscrizione e cancellazione.
Tutti i costi da mettere nel confronto
Il tasso nominale non basta. Per confrontare le proposte guarda il TAEG, Tasso Annuo Effettivo Globale, e verifica quali spese sono incluse o escluse dall’indicatore secondo la documentazione del prodotto.
Tra le voci da recuperare ci possono essere:
- interessi del nuovo mutuo;
- istruttoria;
- perizia dell’immobile;
- spese notarili;
- imposte applicabili;
- assicurazione incendio e scoppio o altre coperture pertinenti;
- costi per i conteggi di estinzione dei vecchi finanziamenti;
- eventuali indennizzi di estinzione, quando ammessi;
- spese del conto usato per pagare le rate, se necessario;
- costo della liquidità aggiuntiva richiesta.
Le spese notarili e tecniche non devono essere stimate usando un valore generico trovato online. Vanno richieste per il caso concreto.
Esempio: rata più bassa, costo totale più alto
Immagina, solo come esempio didattico, tre debiti con capitale residuo complessivo di 45.000 euro e rate per 1.050 euro al mese. Supponiamo che il totale ancora dovuto, includendo gli interessi residui stimati nei piani originari, sia 51.000 euro.
Un nuovo finanziamento ipotetico porta la rata a 430 euro per 15 anni. Per provare importo, TAN e durata in modo trasparente puoi usare il calcolatore del mutuo, ricordando che il risultato non include automaticamente tutti i costi dell’operazione. Il totale delle rate sarebbe:
430 × 180 mesi = 77.400 euro.
A questo importo andrebbero aggiunte le eventuali spese non già comprese nel valore utilizzato. La rata mensile scende di 620 euro, ma il costo complessivo aumenta sensibilmente.
L’esempio non rappresenta un’offerta e non include un tasso reale. Serve a mostrare perché il confronto deve usare durata e totale dovuto, non soltanto la rata.
Mutuo con liquidità aggiuntiva
Alcune operazioni permettono di chiedere una somma superiore a quella necessaria per estinguere i debiti. La parte aggiuntiva può sembrare un margine utile, ma aumenta capitale, interessi e rapporto con il valore dell’immobile.
Se l’obiettivo iniziale è ridurre l’indebitamento, aggiungere nuova liquidità può andare nella direzione opposta. Separa sempre nel preventivo la quota destinata alle estinzioni dalla quota che riceveresti sul conto.
Cosa succede ai vecchi finanziamenti
Non dare per scontato che basti ricevere il denaro e smettere di pagare. I contratti precedenti devono essere estinti correttamente e devi ottenere conferma della chiusura.
Per ogni rapporto conserva:
- conteggio estintivo;
- disposizione di pagamento;
- conferma dell’estinzione;
- eventuale rimborso di costi collegati previsto dalla disciplina applicabile;
- estratto o comunicazione finale con saldo pari a zero.
Controlla inoltre che eventuali addebiti automatici siano cessati solo dopo la conferma della chiusura.
Alternative da confrontare
Il mutuo non è l’unica strada. In base al problema possono essere confrontati il prestito di consolidamento, la rinegoziazione del prestito esistente, l’estinzione anticipata di uno o più rapporti, oppure un piano di gestione del debito che non richieda nuovo credito.
Se la difficoltà non è temporanea e il bilancio resta negativo anche con una rata più bassa, aggiungere una nuova garanzia può non risolvere il problema strutturale. In situazioni complesse può essere utile valutare assistenza indipendente e gli strumenti previsti per il sovraindebitamento.
Checklist prima di firmare
- Recupera capitale residuo e conteggi estintivi.
- Calcola il totale ancora dovuto sui debiti attuali.
- Simula rata e interessi del nuovo piano con il calcolatore mutuo.
- Chiedi il totale dovuto sul nuovo mutuo.
- Somma i costi iniziali non inclusi.
- Verifica tasso, TAEG e tipo di ammortamento.
- Controlla durata e rata sostenibile.
- Leggi condizioni sull’ipoteca e sulle garanzie.
- Separa l’eventuale liquidità aggiuntiva.
- Verifica come saranno estinti i vecchi rapporti.
- Conserva preventivo, PIES e documenti contrattuali pertinenti.
Domande frequenti
Serve sempre un immobile di proprietà?
Per un mutuo ipotecario serve un immobile idoneo sul quale iscrivere la garanzia. Esistono prestiti di consolidamento senza ipoteca, ma sono prodotti differenti.
Posso consolidare un mutuo già esistente insieme ai prestiti?
Dipende dalla struttura dell’operazione, dalle garanzie già presenti e dal prodotto offerto. Devi chiedere un’analisi specifica e confrontarla anche con surroga, sostituzione o rinegoziazione quando pertinenti.
Una rata più bassa significa che risparmio?
No. La rata può diminuire perché aumenta la durata. Confronta il totale dovuto e tutti i costi iniziali.
Il mutuo viene concesso anche con segnalazioni negative?
Non esiste approvazione automatica. La banca valuta merito creditizio, reddito, debiti, garanzia e proprie politiche di rischio.
Posso chiedere anche nuova liquidità?
Alcuni prodotti lo permettono, ma la somma aggiuntiva aumenta il debito. Va valutata separatamente dal consolidamento.
In sintesi
Il mutuo per consolidamento può ridurre l’esborso mensile, ma può aumentare durata, costo complessivo e rischio patrimoniale. Prima di accettarlo confronta il totale residuo dei debiti attuali con il totale dovuto sul nuovo piano, includendo spese tecniche e notarili.
Verifica editoriale: 24 agosto 2026. Contenuto informativo e non consulenza finanziaria, legale o fiscale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàMutuo ipotecario Verificata il 24/08/2026
- Banca d’ItaliaAutoritàTrasparenza delle operazioni e dei servizi bancari e finanziari Verificata il 24/08/2026
- UniCreditOperatore / fonte ufficialeMutuo UniCredit Liquidità Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Come rinegoziare un prestito e capire se conviene
Scopri come chiedere la rinegoziazione di un prestito, quali condizioni possono cambiare e perché una rata più bassa può costare di più.
Consolidamento debiti: rata più bassa, ma conviene?
Una rata più bassa non significa sempre spendere meno. Scopri come funziona il consolidamento e cosa confrontare tra TAEG, durata e costo totale.
Estinzione anticipata del prestito: calcolo, costi e conteggio estintivo
Come estinguere prima un prestito: diritto alla riduzione dei costi, indennizzo, richiesta del conteggio e simulatore del capitale residuo.
Prestito personale 2026: quanto ti costa davvero?
Prima di firmare non fermarti alla rata. Capisci come funziona un prestito personale e confronta TAN, TAEG, durata, costi e importo totale dovuto.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.