 Occhio al Conto
Il pignoramento del conto corrente non significa automaticamente che tutto il denaro presente sul conto possa essere preso. La risposta dipende da chi procede, da dove arrivano le somme e da quando sono state accreditate.
La distinzione più importante è questa: stipendio, salario e pensione già accreditati prima del pignoramento hanno una tutela specifica; gli accrediti che arrivano alla data del pignoramento o dopo seguono limiti diversi.
Il resto del saldo non beneficia automaticamente della soglia prevista per stipendio e pensione.
Informazioni verificate il 10 settembre 2026. Questa è una guida generale: se hai già ricevuto un atto, scadenze, vizi e rimedi vanno valutati sui documenti del tuo caso.
Per comprendere su quali somme può incidere la procedura, è utile distinguere saldo disponibile, movimenti e intestazione nel funzionamento del conto corrente.
In breve: cosa succede al conto pignorato
| Situazione | Regola da conoscere |
|---|---|
| Saldo formato da risparmi, bonifici o altre somme | Non si applica automaticamente la protezione del triplo dell’assegno sociale |
| Stipendio o pensione accreditati prima del pignoramento | È protetto l’importo fino al triplo dell’assegno sociale |
| Triplo assegno sociale 2026 | 1.638,72 € |
| Stipendio accreditato alla data del pignoramento o dopo | Si applicano i limiti previsti dall’art. 545 c.p.c. e dalle norme speciali |
| Pensione accreditata alla data del pignoramento o dopo | Si applica prima il minimo impignorabile previsto per la pensione e poi il limite sulla parte eccedente, secondo il caso |
| Pignoramento AdER dello stipendio | Quote specifiche: 1/10, 1/7 o 1/5 in base all’importo |
| Conto formalmente aperto | Sì, ma la parte vincolata non è disponibile |
| Prelievi, carta e bonifici | Possibili solo nei limiti della disponibilità non vincolata |
| Durata del blocco | Non esiste un numero di giorni unico valido per tutte le procedure |
Punto chiave: nel 2026 l’assegno sociale è pari a 546,24 € al mese. Il triplo è quindi 1.638,72 €. Questa soglia non è un “minimo vitale del conto” valido per qualsiasi denaro: riguarda le somme accreditate a titolo di stipendio, salario, altre indennità di lavoro o pensione prima del pignoramento.
Cos’è il pignoramento del conto corrente
Il conto corrente rientra nel pignoramento presso terzi: il debitore ha un credito verso la banca, rappresentato dalle somme che la banca deve rendergli disponibili. Con il pignoramento, il creditore agisce su quel credito.
Nel procedimento ordinario la disciplina di riferimento è contenuta negli articoli 543 e seguenti del Codice di procedura civile. Dal momento in cui riceve l’atto, la banca assume gli obblighi previsti per il terzo pignorato e deve custodire le somme nei limiti stabiliti dalla legge.
Questo spiega perché il creditore non “entra” materialmente nel conto e non esegue personalmente i prelievi. È la banca che, ricevuto l’atto, rende indisponibili le somme soggette al vincolo.
Per una spiegazione più ampia della procedura puoi leggere anche pignoramento presso terzi: conto, stipendio e pensione.
Cosa viene bloccato davvero
La banca non deve necessariamente chiudere il conto. Il rapporto può restare aperto, ma il saldo disponibile può ridursi perché una parte delle somme viene vincolata.
In pratica puoi trovarti in una di queste situazioni:
- saldo contabile positivo ma disponibilità ridotta o azzerata;
- alcune somme ancora utilizzabili perché non comprese nel vincolo;
- nuovi accrediti in entrata che arrivano sul conto ma devono essere trattati secondo la loro natura e la procedura in corso;
- operazioni con carta, bonifici o prelievi rifiutate se intaccano le somme vincolate.
Per capire cosa sta succedendo non basta guardare il saldo nell’app. Chiedi alla banca una comunicazione scritta che indichi, per quanto disponibile:
- data di ricezione del pignoramento;
- soggetto procedente;
- importo vincolato;
- eventuale disponibilità residua;
- ufficio o canale che gestisce la pratica.
Conto corrente pignorato: posso prelevare e usare la carta?
Puoi utilizzare soltanto la parte del saldo che risulta ancora disponibile e non soggetta al vincolo. Se la banca ha reso indisponibile una somma per effetto del pignoramento, quella parte non può essere prelevata, spesa con carta o trasferita con un bonifico.
Il fatto che il conto continui a comparire nell’app, che l’IBAN resti attivo o che il saldo contabile sia positivo non prova da solo che il denaro sia utilizzabile. Il dato pratico da controllare è soprattutto il saldo disponibile e, se non è chiaro, l’importo che la banca dichiara di avere vincolato.
Posso prelevare al bancomat?
Sì, ma soltanto se sul conto esiste una disponibilità residua utilizzabile. Se il prelievo intacca la somma vincolata, l’ATM può rifiutare l’operazione anche se nell’app compare un saldo positivo.
Non esiste una regola generale secondo cui, dopo il pignoramento, sia sempre possibile prelevare “metà del conto” o una percentuale fissa del deposito. La disponibilità dipende da ciò che è stato effettivamente vincolato e dalle eventuali tutele applicabili alle somme presenti.
Posso pagare con bancomat o carta di debito?
La carta può continuare a esistere tecnicamente, ma i pagamenti vengono autorizzati nei limiti del saldo disponibile. Se la disponibilità è zero o insufficiente perché le somme sono vincolate, l’operazione può essere rifiutata.
Lo stesso principio vale per pagamenti online e altri strumenti collegati direttamente al saldo del conto.
Posso fare bonifici in uscita?
Solo sulla parte effettivamente disponibile. Un bonifico che richiede di usare somme vincolate può essere respinto dalla banca.
Se ritieni che una parte bloccata sia protetta dalla legge — per esempio perché deriva da stipendio o pensione e ricorrono i presupposti dell’articolo 545 c.p.c. — la soluzione non è tentare ripetutamente il bonifico: devi documentare la provenienza delle somme e far verificare il vincolo.
Cosa succede ad addebiti diretti e domiciliazioni?
Il pignoramento non cancella automaticamente domiciliazioni, rate o altri addebiti già autorizzati. Tuttavia, se la disponibilità residua non basta, il pagamento può non essere eseguito.
Se il conto serve per mutuo, utenze, assicurazioni o altre scadenze essenziali, controlla subito quali addebiti sono previsti e se esiste saldo disponibile sufficiente.
Conto bloccato: come capire se si tratta davvero di un pignoramento
La query “blocco conto corrente” comprende situazioni diverse. Un conto bloccato non è necessariamente un conto pignorato. Possono esistere anche controlli della banca, problemi documentali, verifiche antiriciclaggio, successione, provvedimenti giudiziari diversi o limitazioni tecniche.
Per capire se il blocco deriva da un pignoramento verifica almeno questi elementi:
- hai ricevuto un atto di pignoramento, un’intimazione o altra comunicazione collegata a un’esecuzione;
- la banca indica un soggetto procedente o un numero di pratica esecutiva;
- una somma specifica risulta vincolata;
- la banca può indicare la data in cui ha ricevuto l’atto;
- il blocco riguarda la disponibilità delle somme e non, per esempio, un problema di accesso all’home banking.
Se non sai perché il conto è bloccato, chiedi alla banca una spiegazione scritta prima di applicare le regole di questa guida.
Quanto può essere pignorato sul conto corrente
Numero utile: non c’è una percentuale unica applicabile a tutto il saldo. Per stipendio e pensione accreditati sul conto esistono soglie e limiti specifici che cambiano anche in base al momento dell’accredito; per questo il calcolo va fatto sul caso concreto, non con un generico 20% del saldo.
Qui bisogna separare almeno tre casi.
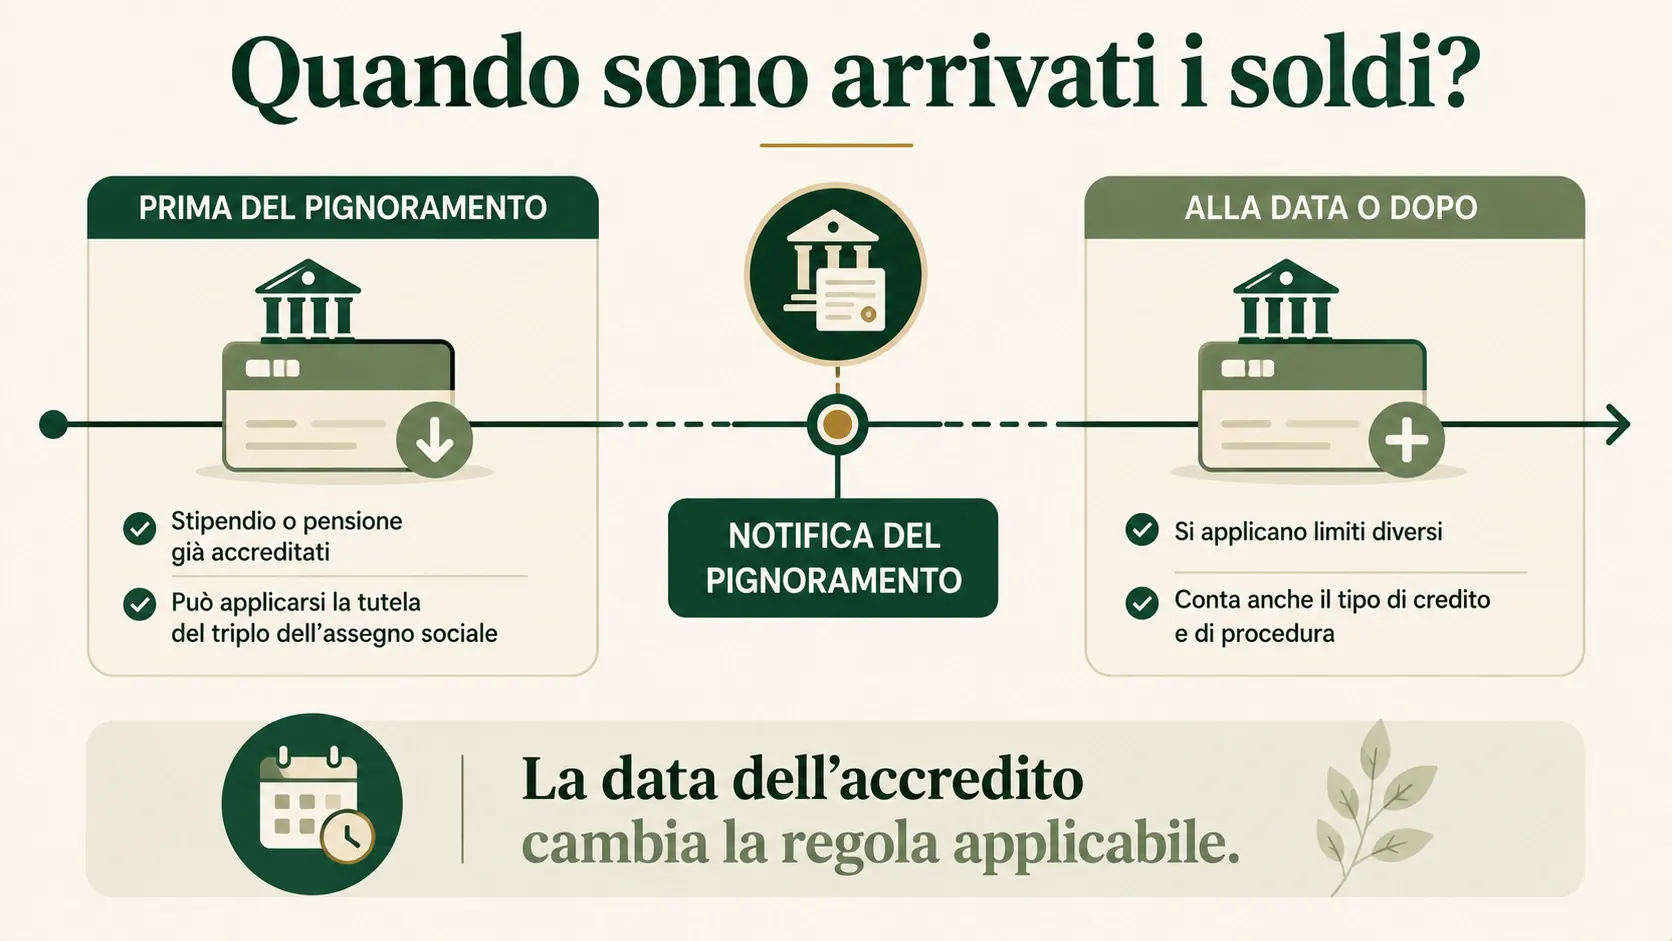
Per stipendio e pensione, il momento dell’accredito rispetto al pignoramento cambia la regola applicabile.
1. Denaro che non deriva da stipendio o pensione
La protezione del triplo dell’assegno sociale prevista dall’articolo 545 c.p.c. non si estende indistintamente a tutto il saldo.
Se sul conto ci sono risparmi, bonifici ricevuti, ricavi, somme provenienti da vendite o altre disponibilità, non puoi concludere che 1.638,72 € siano sempre intoccabili solo perché erano presenti prima del pignoramento.
La provenienza delle somme conta.
2. Stipendio o pensione accreditati prima del pignoramento
Quando stipendio, salario, altre indennità relative al rapporto di lavoro o pensione sono stati accreditati in data anteriore al pignoramento, l’articolo 545 c.p.c. consente il pignoramento solo per la parte che eccede il triplo dell’assegno sociale.
Nel 2026:
546,24 € × 3 = 1.638,72 €
Esempio puramente didattico: se sul conto sono chiaramente identificabili 2.000 € provenienti da stipendio già accreditato prima del pignoramento, la soglia protetta prevista dalla norma è 1.638,72 €.
Non significa però che in ogni conto con saldo di 2.000 € la differenza possa essere calcolata automaticamente: possono esserci altre somme, più accrediti, cointestazioni o circostanze che richiedono di ricostruire la provenienza del denaro.
3. Stipendio o pensione accreditati alla data del pignoramento o dopo
Per gli accrediti effettuati alla data del pignoramento o successivamente, non si applica la soglia del triplo dell’assegno sociale. Si applicano invece i limiti previsti per stipendio e pensione dall’articolo 545 c.p.c. e dalle eventuali disposizioni speciali.
Questa differenza temporale è uno dei punti più importanti dell’intera disciplina. Se l’accredito riguarda una pensione, la guida sul pignoramento della pensione nel 2026 approfondisce minimo vitale, quota pignorabile e calcolo sulla parte eccedente.
Pignoramento dello stipendio sul conto: il limite è sempre un quinto?
No. Dire “possono prendere sempre il 20%” è una semplificazione che può diventare sbagliata.
Per i crediti ordinari, stipendio e salario sono normalmente pignorabili nella misura di un quinto per tributi dovuti allo Stato, province e comuni e, in eguale misura, per gli altri crediti ordinari, ferme le regole specifiche per crediti alimentari e concorso di cause.
Ma se procede Agenzia delle Entrate-Riscossione, per le somme dovute a titolo di stipendio, salario o altre indennità derivanti dal rapporto di lavoro si applicano le fasce speciali previste dalla riscossione:
| Importo dello stipendio | Quota pignorabile AdER |
|---|---|
| Fino a 2.500 € | 1/10 |
| Oltre 2.500 € e fino a 5.000 € | 1/7 |
| Oltre 5.000 € | 1/5 |
La pagina ufficiale di Agenzia delle Entrate-Riscossione precisa inoltre, per il pignoramento dei conti correnti, che l’ultimo stipendio o salario accreditato resta disponibile nell’ambito della procedura esattoriale.
Non estendere automaticamente questa regola a ogni pignoramento ordinario: procedura civile ordinaria e riscossione esattoriale devono restare separate.
Pensione: attenzione a due soglie diverse
Sul tema pensione si confondono spesso due protezioni differenti.
Pensione prima dell’accredito sul conto
Per le somme dovute a titolo di pensione, l’articolo 545 c.p.c. prevede un importo impignorabile pari al doppio della misura massima mensile dell’assegno sociale, con un minimo di 1.000 €.
Nel 2026:
546,24 € × 2 = 1.092,48 €
Poiché il doppio dell’assegno sociale è superiore a 1.000 €, il valore di riferimento nel 2026 è 1.092,48 €. La parte eccedente può essere pignorata nei limiti applicabili.
Pensione già accreditata sul conto prima del pignoramento
Quando invece la pensione è già stata accreditata sul conto prima del pignoramento, entra in gioco la regola del triplo dell’assegno sociale, quindi 1.638,72 € nel 2026.
Sono regole collegate ma non intercambiabili: una riguarda la pensione come credito prima del pagamento, l’altra le somme già accreditate sul conto. La guida dedicata al pignoramento della pensione approfondisce minimo vitale, quota eccedente e trattenute prima dell’accredito.
Nuova legge sul pignoramento del conto corrente nel 2026: cosa è cambiato davvero
La ricerca “nuova legge pignoramento conto corrente” può far pensare che nel 2026 sia entrata in vigore una singola norma che abbia riscritto da zero il pignoramento bancario. Non è una descrizione corretta.
Le regole applicabili continuano a derivare da più fonti: Codice di procedura civile per il pignoramento ordinario, DPR 602/1973 e disciplina della riscossione per le procedure esattoriali, oltre alle modifiche intervenute nel tempo.
Una novità normativa strutturale recente è il D.Lgs. 24 marzo 2025, n. 33, Testo unico in materia di versamenti e riscossione, pubblicato in Gazzetta Ufficiale il 26 marzo 2025 ed entrato in vigore il 27 marzo 2025.
La presenza di questo Testo unico non autorizza però a concludere che dal 2026 ogni conto possa essere “bloccato automaticamente” con regole completamente nuove.
Per capire cosa vale nel tuo caso bisogna ancora distinguere:
- creditore ordinario o Agenzia Entrate-Riscossione;
- natura delle somme presenti sul conto;
- accrediti precedenti o successivi al pignoramento;
- eventuale stipendio o pensione;
- fase concreta della procedura.
Quindi, quando leggi titoli come “nuova legge 2026” o “pignoramento automatico del conto”, cerca sempre il numero della norma, l’articolo e la data di entrata in vigore. Se mancano, il titolo può essere una semplificazione SEO più che una descrizione giuridica precisa.
Pignoramento conto corrente da Agenzia Entrate-Riscossione: cosa cambia
Creditore ordinario
Un creditore privato non può bloccare autonomamente un conto solo perché vanta un credito. Deve disporre di un titolo esecutivo e avviare la procedura esecutiva prevista dalla legge.
Il pignoramento presso terzi coinvolge debitore, banca e giudice dell’esecuzione secondo le regole del Codice di procedura civile.
La banca, dal momento della notifica dell’atto, è soggetta agli obblighi del terzo pignorato.
Agenzia delle Entrate-Riscossione
Per i debiti affidati alla riscossione, AdER dispone di una procedura speciale. Il pignoramento presso terzi può contenere un ordine rivolto al terzo di pagare direttamente all’Agente della riscossione secondo la disciplina applicabile.
La pagina ufficiale AdER ricorda inoltre che, quando la cartella è stata notificata da più di un anno, l’espropriazione forzata è preceduta dalla notifica di un avviso di intimazione; dalla notifica dell’intimazione il debitore ha 5 giorni per pagare.
Per debiti fino a 1.000 €, l’ente indica anche uno specifico periodo di 120 giorni dalla comunicazione prevista prima di procedere alle azioni esecutive.
La stessa pagina ufficiale conferma che il pignoramento presso terzi può riguardare il conto corrente e che, per gli stipendi, si applicano le quote di 1/10, 1/7 o 1/5 previste in base all’importo.
Per il pignoramento dei conti correnti specifica inoltre che l’ultimo stipendio o salario accreditato resta disponibile.
Per la procedura concreta di sblocco e rateizzazione vedi la guida dedicata al conto pignorato da Agenzia Entrate-Riscossione.
Il conto può continuare a ricevere bonifici?
Sì, il pignoramento non equivale necessariamente alla chiusura tecnica del rapporto e gli accrediti possono continuare ad arrivare.
Il punto però non è soltanto se il bonifico “entra”. Devi capire se e in quale misura quella nuova somma diventa disponibile.
Per stipendio e pensione accreditati dopo il pignoramento operano i limiti specifici che abbiamo visto. Per altre somme la valutazione dipende dal contenuto e dagli effetti dell’atto, dalla procedura e dallo stato dell’esecuzione.
Per questo è scorretto dire che un pignoramento ordinario “prende per sempre tutto ciò che arriverà in futuro”, ma è altrettanto scorretto promettere che qualsiasi nuovo bonifico resterà utilizzabile.
Se il conto è vuoto o in rosso
Se al momento del pignoramento non esiste un saldo positivo utile, la banca non può vincolare denaro che in quel momento non deve al correntista.
Questo però non basta per prevedere cosa accadrà agli accrediti successivi. Bisogna leggere l’atto, capire la procedura applicata e verificare gli effetti nel tempo.
Un conto affidato o con saldo negativo non crea da solo un “conto impignorabile”: semplicemente può non esserci, in quel momento, un credito positivo del correntista verso la banca da vincolare.
Conto cointestato: viene bloccato tutto?
La cointestazione non rende il conto immune dal pignoramento.
Quando uno solo dei cointestatari è debitore, occorre distinguere tra rapporto bancario e proprietà effettiva delle somme. Non è prudente assumere che qualsiasi banca debba rendere disponibile automaticamente il 50% oppure, all’opposto, che tutto il saldo appartenga al debitore.
Se il conto è cointestato e il vincolo incide su somme che ritieni appartenere all’altro intestatario, la documentazione sulla provenienza dei fondi può diventare decisiva. È una delle situazioni in cui una valutazione legale sul caso concreto è particolarmente importante.
Se il creditore pignora più conti o più banche
Nel pignoramento ordinario può accadere che il creditore notifichi l’atto a più terzi.
L’articolo 546 c.p.c. prevede espressamente che, nel caso di pignoramento eseguito presso più terzi, il debitore possa chiedere al giudice la riduzione proporzionale dei singoli pignoramenti o la dichiarazione di inefficacia di alcuni di essi; il giudice provvede dopo avere convocato le parti.
Questo è importante perché il fatto che siano coinvolte più banche non significa che il creditore possa ottenere più del dovuto.
Un conto online o estero è non pignorabile?
No: il fatto che un conto sia gestito soltanto online non lo rende impignorabile. “Online” descrive il canale di accesso, non una protezione giuridica del saldo.
Anche l’IBAN estero, da solo, non garantisce che il denaro sia sottratto ai creditori. La procedura concreta può cambiare quando l’intermediario e il rapporto si trovano in un altro Paese, ma non è corretto trasformare questa complessità in una promessa di impignorabilità.
Aprire o spostare denaro su un altro conto dopo l’avvio di un’azione esecutiva può inoltre avere conseguenze che dipendono dal caso. Se devi capire la posizione di un rapporto estero, servono l’atto ricevuto, il Paese dell’intermediario e una valutazione professionale: una ricerca come “conto online estero non pignorabile” non basta per decidere.
Per fiscalità e monitoraggio, che sono temi diversi dal pignoramento, consulta la guida al conto corrente estero.
Quanto dura il blocco del conto corrente
Non esiste un termine standard come “30 giorni”, “60 giorni” o “finché passa un mese”.
La durata dipende almeno da:
- procedura ordinaria o esattoriale;
- fase in cui si trova il pignoramento;
- dichiarazione della banca;
- eventuale assegnazione delle somme;
- pagamento del debito;
- accordi o rateizzazioni che producano effetti sulla procedura;
- opposizioni e provvedimenti del giudice.
Il riferimento ai 60 giorni nella procedura ex art. 72-bis non va trasformato nella “durata standard del blocco”: è un termine proprio della speciale procedura di pagamento al concessionario, non una regola generale sulla durata di qualunque conto pignorato.
Ho pagato il debito: perché il conto è ancora bloccato?
Il pagamento non rende necessariamente disponibile il conto nello stesso istante.
La banca deve ricevere e processare il titolo o la comunicazione che consente di rimuovere il vincolo. A seconda della procedura possono essere necessari passaggi tra creditore, ente, giudice e banca.
Se hai già pagato:
- conserva la prova del pagamento;
- chiedi al creditore o all’ente procedente conferma scritta dello stato della procedura;
- chiedi alla banca se ha ricevuto la comunicazione necessaria allo sblocco;
- non considerare conclusa la procedura finché la disponibilità non è effettivamente ripristinata.
Rateizzazione: sblocca sempre il conto?
No. Questa è un’altra semplificazione pericolosa.
Nel caso di AdER, gli effetti della rateizzazione dipendono dal momento in cui viene richiesta e dallo stato della procedura.
La sola presentazione di una domanda non equivale automaticamente allo sblocco immediato delle somme; inoltre, se il credito pignorato è già stato assegnato o la procedura ha superato determinate fasi, gli effetti possono essere diversi.
Per questo la procedura AdER va trattata separatamente. Trovi i passaggi nella guida su rateizzazione e sblocco del conto pignorato da Agenzia Entrate-Riscossione.
Quando il pignoramento può essere contestato
L’articolo 545 c.p.c. stabilisce che il pignoramento effettuato sulle somme protette in violazione dei divieti o oltre i limiti previsti è parzialmente inefficace; il giudice può rilevare l’inefficacia anche d’ufficio.
Una contestazione può richiedere verifica, per esempio, quando emergono:
- somme che per legge risultano impignorabili o pignorate oltre i limiti;
- pagamento già eseguito;
- sospensione della riscossione o dell’esecuzione;
- errore sul soggetto o sull’importo;
- problemi relativi alle notifiche;
- contestazioni sul diritto del creditore a procedere;
- somme appartenenti a un terzo o a un cointestatario da documentare.
Non esiste però un unico termine di opposizione valido per qualsiasi problema. Tipo di opposizione, giudice competente e termini dipendono dal vizio e dalla procedura. Se hai già ricevuto l’atto, questo è uno dei punti da far controllare subito.
Cosa fare se scopri oggi che il conto è pignorato
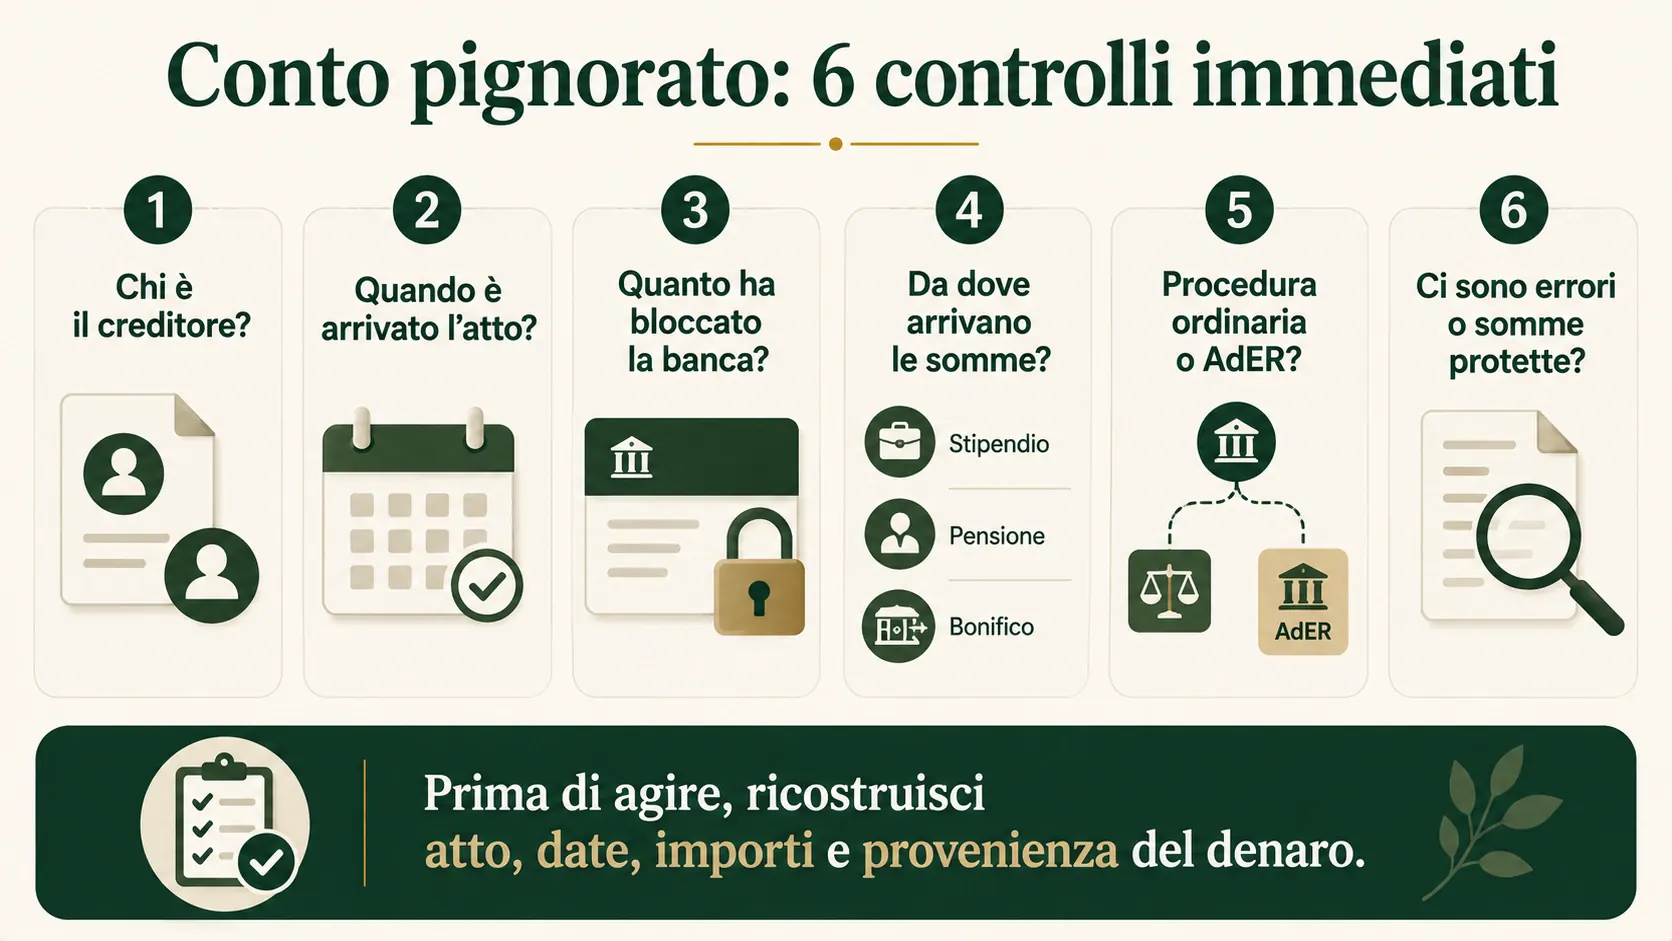
Prima di agire, ricostruisci creditore, date, importi, provenienza del denaro e tipo di procedura.
Segui un ordine pratico, senza partire da ipotesi.
1. Recupera l’atto
Devi sapere:
- chi procede;
- importo richiesto;
- origine del debito;
- data di notifica;
- banca o banche coinvolte;
- eventuale udienza o riferimenti della procedura.
2. Chiedi alla banca cosa è stato vincolato
Non fermarti alla schermata dell’app. Chiedi importo indisponibile, data di ricezione dell’atto e contatto dell’ufficio che gestisce la pratica.
3. Ricostruisci la provenienza del saldo
Scarica gli estratti conto e individua:
- stipendi;
- pensioni;
- indennità;
- bonifici di altra natura;
- risparmi precedenti;
- somme appartenenti ad altri soggetti.
La provenienza è essenziale per applicare correttamente le tutele.
4. Verifica il momento degli accrediti
Per stipendio e pensione, prima oppure alla data/dopo il pignoramento cambia la regola applicabile.
5. Se procede AdER, controlla la posizione debitoria
Verifica cartelle, intimazioni, rateizzazioni, sospensioni e stato della procedura usando i canali ufficiali dell’ente.
6. Se individui un possibile vizio, non aspettare
Le tutele processuali possono essere soggette a termini. Un articolo online non può stabilire il termine corretto senza leggere l’atto.
Errori frequenti sul pignoramento del conto
“Sul conto devono lasciarmi sempre 1.638,72 €”
Falso come regola generale. La soglia del triplo dell’assegno sociale riguarda specificamente stipendio, salario, indennità di lavoro e pensione accreditati prima del pignoramento.
“Dopo il pignoramento prendono sempre un quinto”
Troppo generico. La quota dipende dalla natura delle somme e dal creditore; AdER applica, per lo stipendio, fasce specifiche.
“Se il conto è cointestato non possono pignorarlo”
Falso. La cointestazione richiede di distinguere posizione del debitore e titolarità delle somme, ma non rende il rapporto intoccabile.
“Se chiedo la rateizzazione il conto si sblocca subito”
Non automaticamente. Gli effetti dipendono dalla procedura e dalla fase raggiunta.
“I 60 giorni sono la durata massima del pignoramento”
No. Il riferimento dei 60 giorni nella riscossione esattoriale non è una durata universale del blocco bancario.
“Apro un altro conto e il problema è risolto”
Aprire un altro rapporto non annulla il pignoramento esistente e non elimina il debito. Inoltre non va confuso con il tentativo di sottrarre somme a un vincolo già efficace.
Domande frequenti
Se ho il conto corrente pignorato posso prelevare?
Puoi utilizzare soltanto la parte che la banca considera ancora disponibile. Le somme vincolate non possono essere prelevate.
Non esiste una quota universale — come “metà del saldo” — sempre libera per legge.
Posso usare bancomat o carta con il conto pignorato?
Solo nei limiti del saldo effettivamente disponibile. Se il pagamento o il prelievo intacca somme vincolate, l’operazione può essere rifiutata.
Posso fare un bonifico da un conto pignorato?
Sì, ma soltanto utilizzando disponibilità non vincolate. Se ritieni che la banca abbia reso indisponibili somme protette, devi far verificare il vincolo e documentare la provenienza del denaro.
Posso ricevere bonifici su un conto pignorato?
Gli accrediti possono continuare ad arrivare, ma non significa che ogni nuova somma resti automaticamente utilizzabile. Trattamento e disponibilità dipendono dalla natura dell’accredito e dagli effetti della procedura.
Posso ricevere lo stipendio su un conto pignorato?
L’accredito può arrivare, ma non significa che l’intero importo sia automaticamente libero o bloccato. Per gli accrediti alla data del pignoramento o successivi si applicano i limiti previsti dall’articolo 545 c.p.c. e, se procede AdER, le disposizioni speciali applicabili.
Quanto è il minimo impignorabile sul conto nel 2026?
Non esiste un minimo unico per qualsiasi saldo. Per stipendio o pensione accreditati prima del pignoramento, la protezione è pari al triplo dell’assegno sociale: 1.638,72 € nel 2026.
Qual è il minimo vitale della pensione nel 2026?
Per la pensione prima dell’accredito, il limite impignorabile è il doppio dell’assegno sociale con un minimo di 1.000 €. Nel 2026 il doppio dell’assegno sociale è 1.092,48 €.
Se la pensione era invece già accreditata sul conto prima del pignoramento, opera la diversa regola del triplo dell’assegno sociale.
Un conto cointestato può essere pignorato per il debito di un solo intestatario?
La cointestazione non impedisce il pignoramento. La misura in cui le somme possono essere definitivamente attribuite al debitore può richiedere di ricostruirne la titolarità effettiva e la provenienza.
Il conto pignorato viene chiuso o resta aperto?
Non necessariamente viene chiuso. In genere il problema immediato è l’indisponibilità delle somme vincolate, non la cessazione automatica del rapporto.
Quanto tempo ci vuole per sbloccare il conto?
Scenario di pianificazione, non termine processuale: dopo che la causa del vincolo è stata effettivamente rimossa, considera almeno 7–30 giorni come fascia prudente per comunicazioni e adempimenti; una procedura giudiziaria può richiedere molto di più.
Ordine di grandezza: una volta eliminata la causa del blocco possono servire giorni o settimane per comunicazioni e adempimenti; nelle procedure giudiziarie i tempi possono essere più lunghi. Non è un termine legale garantito.
Non c’è un termine unico. Dipende da procedura, fase raggiunta e motivo dello sblocco.
Anche dopo il pagamento possono servire comunicazioni e tempi tecnici prima che la banca rimuova il vincolo.
Esiste una nuova legge sul pignoramento del conto corrente nel 2026?
Non esiste una singola “nuova legge 2026” che sostituisce tutte le regole precedenti. Tra gli interventi normativi recenti c’è il D.Lgs.
33/2025, Testo unico in materia di versamenti e riscossione, ma il caso concreto continua a richiedere di distinguere pignoramento ordinario e riscossione esattoriale, natura delle somme e momento dell’accredito.
Agenzia Entrate-Riscossione può pignorare il conto senza giudice?
La riscossione esattoriale dispone di una procedura speciale di pignoramento presso terzi che può contenere l’ordine al terzo di pagare direttamente all’Agente della riscossione, senza seguire integralmente il procedimento ordinario davanti al giudice.
Come capisco se il blocco del conto è un pignoramento?
Chiedi alla banca causa del blocco, soggetto procedente, data di ricezione dell’eventuale atto e importo vincolato. Un conto può essere limitato anche per motivi diversi dal pignoramento.
Checklist: documenti da avere davanti
Prima di chiedere assistenza raccogli:
- atto di pignoramento;
- titolo, cartella o riferimento del credito indicato nell’atto;
- eventuale precetto o intimazione ricevuta;
- ricevute delle notifiche disponibili;
- estratti conto dei mesi precedenti;
- documenti che dimostrano la provenienza di stipendio, pensione o somme assistenziali;
- prove di eventuali pagamenti già effettuati;
- documentazione di rateizzazioni o sospensioni;
- comunicazioni ricevute dalla banca.
Con questi documenti è molto più semplice capire quale regola si applica davvero.
In sintesi
Il pignoramento del conto corrente non si risolve con una sola percentuale.
- Saldo generico: non beneficia automaticamente del triplo dell’assegno sociale.
- Stipendio/pensione accreditati prima: protezione fino a 1.638,72 € nel 2026.
- Accrediti successivi: si applicano i limiti specifici previsti per stipendio e pensione.
- Pensione alla fonte: minimo protetto 2026 pari a 1.092,48 €, prima di applicare il limite sulla parte eccedente.
- Prelievi e carta: possibili solo sulla disponibilità non vincolata.
- AdER: procedura speciale e fasce specifiche per il pignoramento dello stipendio.
- Cointestazione: non rende il conto impignorabile.
- Durata: nessun termine unico valido per tutti.
- Sblocco: pagamento o rateizzazione non vanno confusi con un ripristino tecnico immediato della disponibilità.
Se hai già ricevuto un atto, la verifica più utile non è cercare una percentuale su internet: è mettere insieme atto, data del pignoramento, origine delle somme e soggetto procedente.
Se il pignoramento è parte di una crisi debitoria più ampia
Questa guida spiega il pignoramento del conto, ma non risolve una situazione in cui più debiti non sono sostenibili. Se esistono diversi creditori, redditi insufficienti e altri atti esecutivi, può essere utile leggere la guida sul sovraindebitamento e verificare con un OCC quale percorso sia effettivamente valutabile. Non dare per scontato che l’avvio di una procedura produca lo stesso effetto su ogni pignoramento: contano atti e provvedimenti del caso.
Fonti ufficiali e data di verifica
- Codice di procedura civile — art. 545, crediti impignorabili
- Codice di procedura civile — art. 546, obblighi del terzo
- INPS — Assegno sociale: importo 2026
- INPS — Pignoramento pensioni e limite di impignorabilità
- Agenzia delle Entrate-Riscossione — Procedure esecutive e pignoramento presso terzi
- Gazzetta Ufficiale — D.Lgs. 24 marzo 2025, n. 33, Testo unico in materia di versamenti e riscossione
- Normattiva — DPR 602/1973, artt. 72-bis e 72-ter
Ultimo controllo: 10 settembre 2026.
Le informazioni hanno finalità educativa generale e non sostituiscono una valutazione legale dell’atto già notificato. Termini di opposizione, competenza, validità delle notifiche e possibilità di sospensione dipendono dalla procedura concreta.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice di procedura civile Verificata il 10/09/2026
- INPSAutoritàAssegno sociale Verificata il 10/09/2026
- Agenzia delle entrate-RiscossioneAutoritàProcedure esecutive e pignoramento presso terzi Verificata il 10/09/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Pignoramento presso terzi: cosa possono bloccare davvero?
Conto, stipendio e pensione non seguono sempre le stesse regole. Capisci come funziona il pignoramento presso terzi e quali limiti verificare nel tuo caso.
Conto pignorato da AdeR: quando si può sbloccare?
Se Agenzia Entrate-Riscossione ha pignorato il conto, tempi e soluzioni dipendono dal caso. Vedi cosa verificare e quali passaggi possono incidere sul blocco.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.