 Occhio al Conto
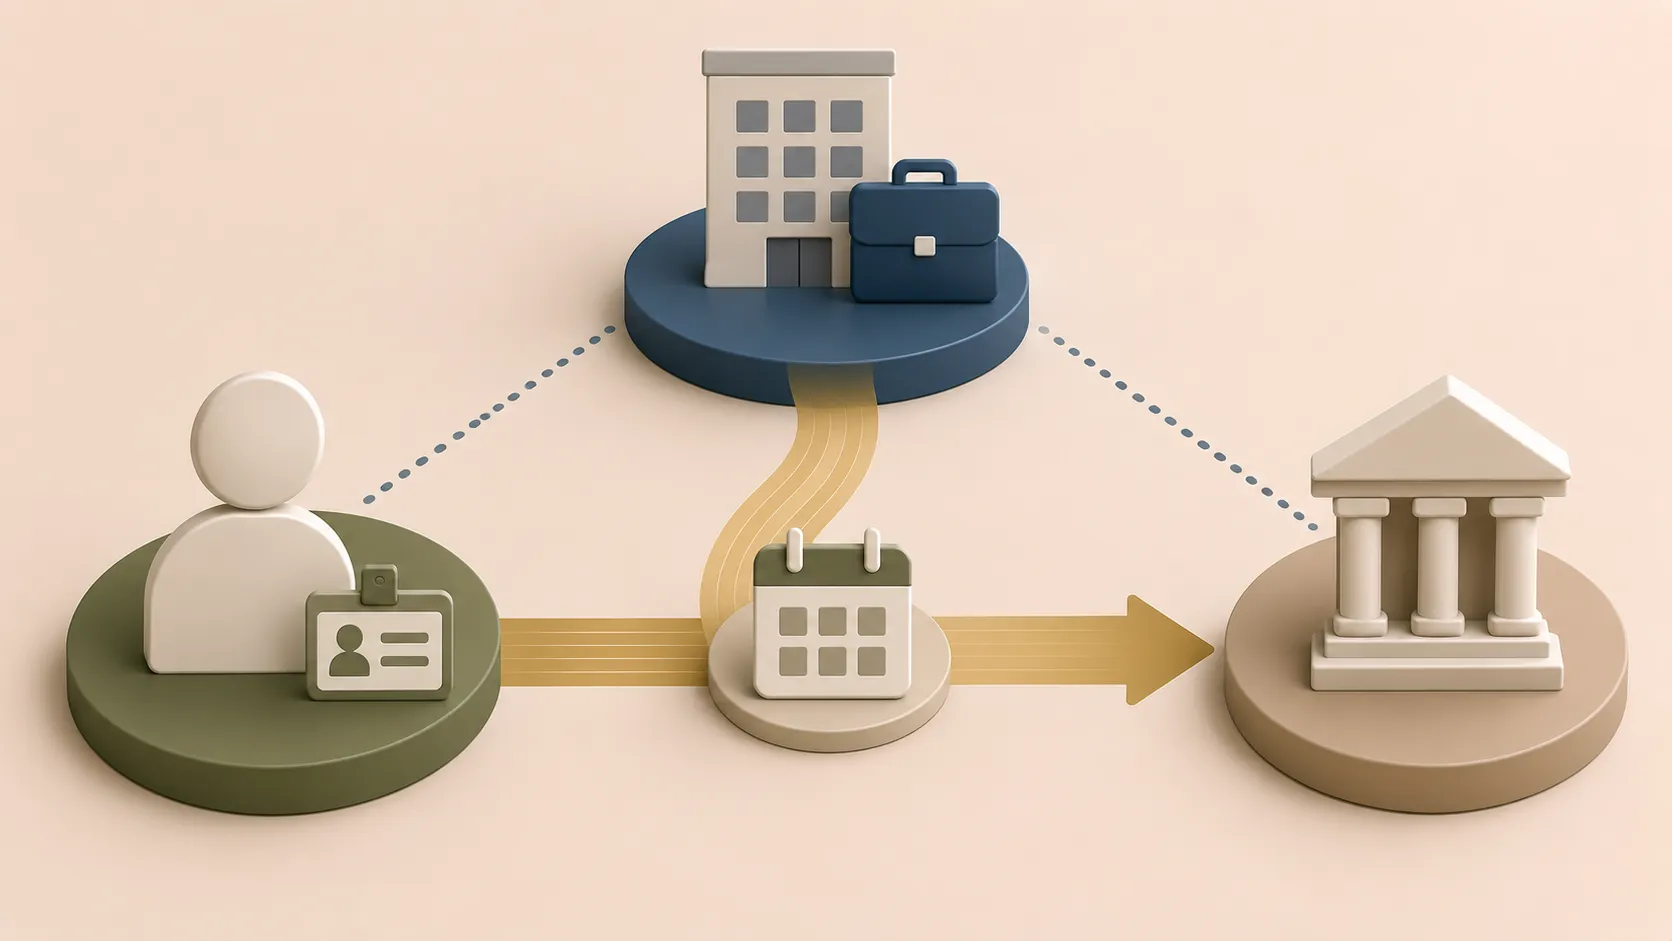
La delega di pagamento è un finanziamento rimborsato tramite una trattenuta in busta paga: il lavoratore incarica il datore di lavoro di versare la rata al finanziatore. È spesso presentata come “simile alla cessione del quinto”, ma ha una differenza decisiva: per la delega conta anche l’operatività e l’accettazione del datore di lavoro.
In breve: avere uno stipendio non basta. Servono una pratica approvata dal finanziatore e la possibilità concreta per il datore di effettuare la trattenuta. Non firmare pensando che la trattenuta sia automatica.
Se hai già una cessione del quinto e vuoi capire l’effetto delle due trattenute insieme, vai alla guida sul doppio quinto. Questa pagina spiega invece il singolo contratto di delega.
Come funziona, passo per passo
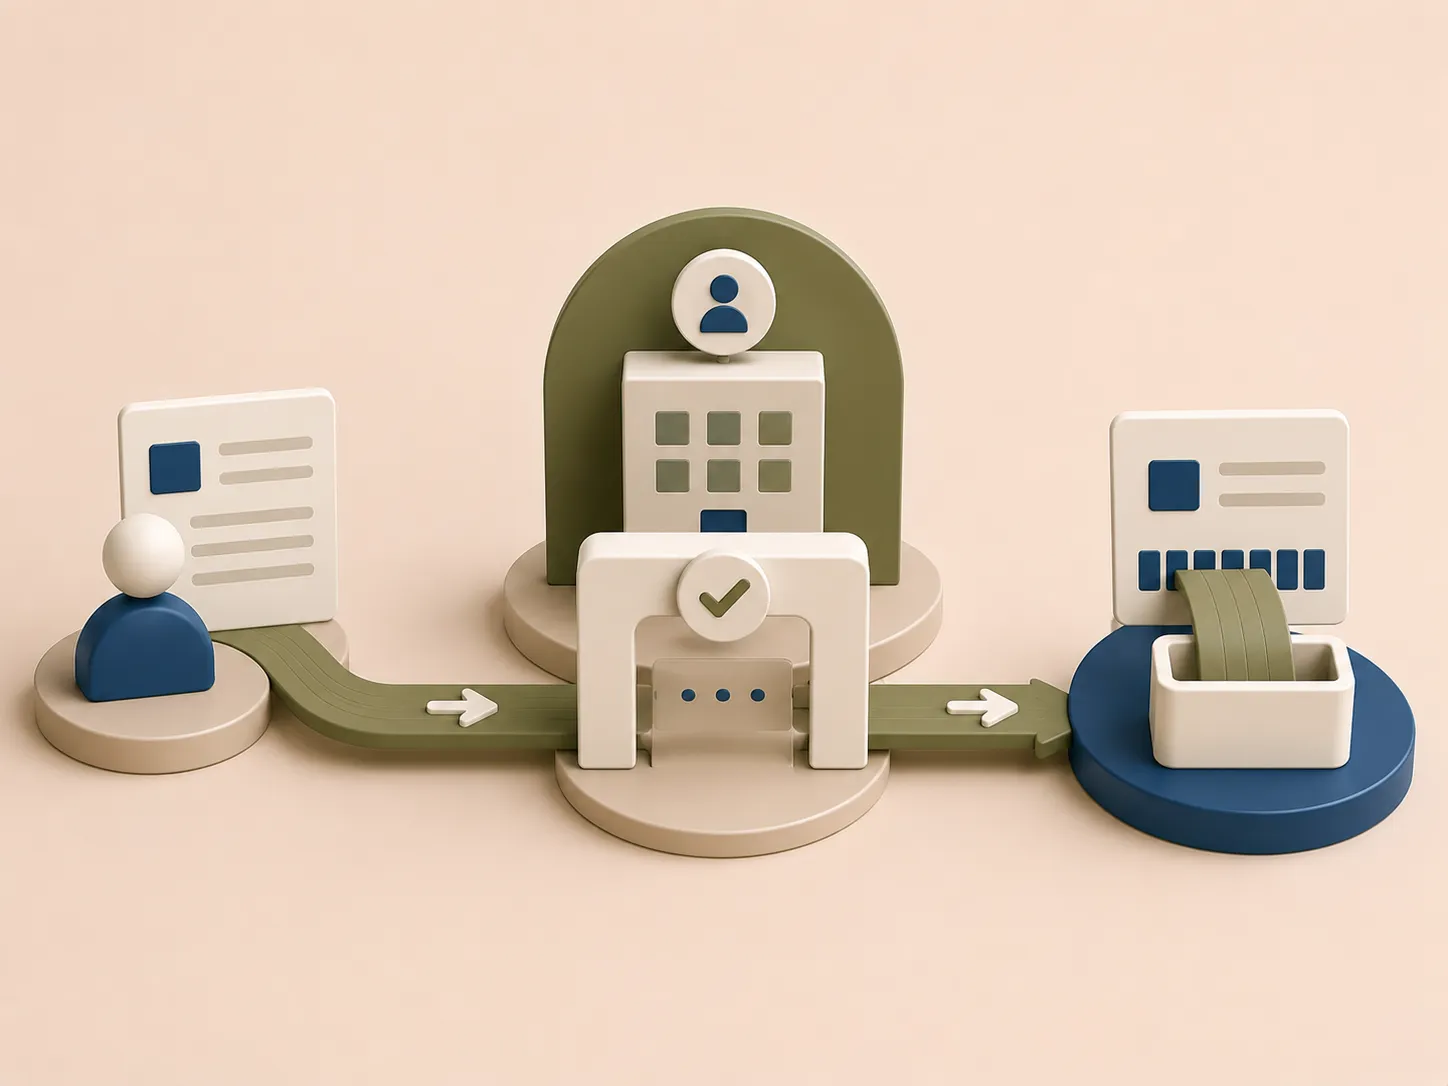
La delega coinvolge tre soggetti: il dipendente che chiede il finanziamento, il finanziatore e il datore di lavoro che effettua la trattenuta e il versamento. Dopo la verifica della documentazione, il finanziatore valuta la domanda; il datore deve poi poter gestire la delega secondo le sue regole o convenzioni.
La rata viene prelevata dallo stipendio netto e di norma resta fissa per il piano concordato. La durata e l’importo non si deducono dalla sola busta paga: dipendono dalla quota disponibile, dal contratto, dalla durata richiesta e dall’istruttoria.
Delega e cessione del quinto: non sono la stessa cosa
Entrambe usano una trattenuta sullo stipendio, ma non vanno confuse.
| Aspetto | Cessione del quinto | Delega di pagamento |
|---|---|---|
| Rimborso | Trattenuta sul reddito da lavoro | Trattenuta sul reddito da lavoro |
| Ruolo del datore | Effettua la trattenuta prevista dalla procedura | Deve accettare o poter gestire la delega |
| Rata | Entro il quinto cedibile | In genere entro un ulteriore quinto, secondo contratto e limiti applicabili |
| Uso insieme | Può esistere da sola | Può affiancare una cessione, se l’operazione è accettata |
La Banca d’Italia richiama le delegazioni di pagamento come operazioni cui, per quanto applicabili, valgono anche gli orientamenti di tutela, merito creditizio e trasparenza. Questo non significa che ogni datore debba aderire a ogni richiesta.
Chi può valutarla
Nella pratica riguarda lavoratori dipendenti, pubblici o privati. Per il pubblico impiego possono esistere convenzioni e procedure specifiche; per il privato l’azienda può avere policy, convenzioni o limiti organizzativi propri.
Non è corretto promettere l’accesso in base a un’etichetta — “statale”, “tempo indeterminato”, “azienda grande” — senza verificare il singolo rapporto di lavoro e la disponibilità del datore. Il finanziatore controlla inoltre reddito, anzianità, altre trattenute, coperture e sostenibilità.
Il consenso del datore è un passaggio reale
La delega non trasforma unilateralmente lo stipendio in una fonte di rimborso. Il datore di lavoro deve ricevere e gestire la richiesta secondo il processo previsto. Chiedi sempre chi farà la verifica, in quale momento e cosa accade se il datore non accetta.
Queste tre domande evitano equivoci:
- Esiste una convenzione applicabile al mio datore o l’operazione va valutata caso per caso?
- Quale documento attesta che la trattenuta può essere attivata?
- La proposta è subordinata all’accettazione del datore e all’approvazione finale del finanziatore?
Quanto può pesare sulla busta paga
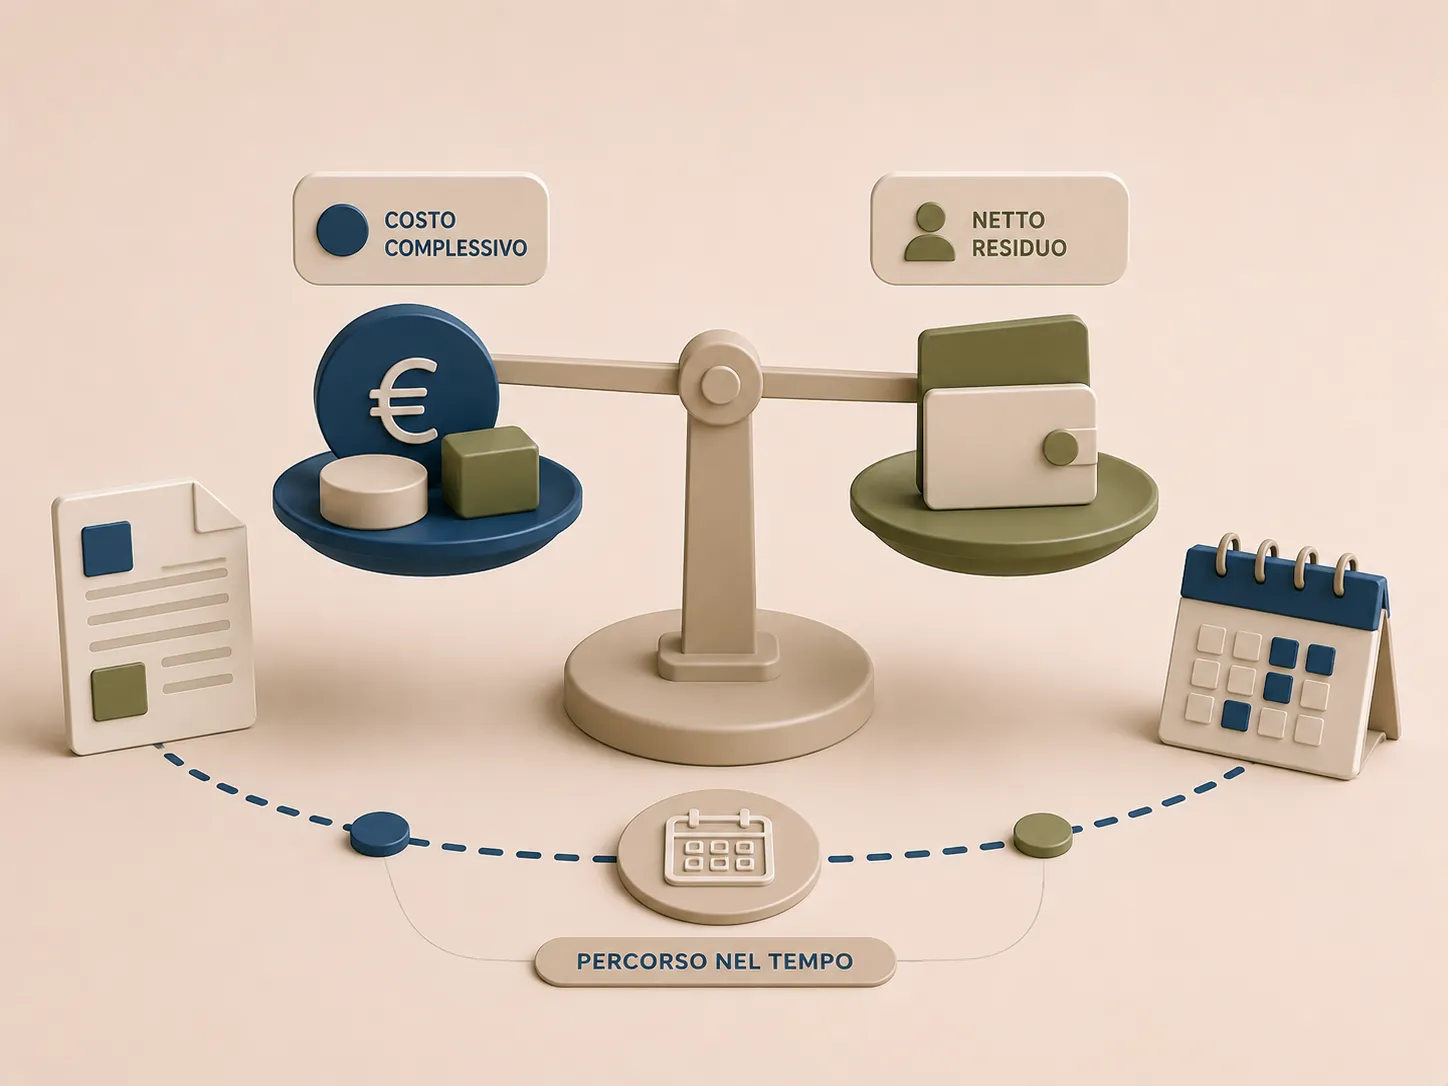
La parola “quinto” non autorizza a ignorare le altre trattenute. Se c’è già una cessione del quinto, la delega può portare il totale delle due rate fino a due quinti dello stipendio netto, ma devono essere considerati anche pignoramenti, alimenti, piccoli prestiti o altre voci che incidono sul cedolino.
Non usare la percentuale massima come obiettivo. Fai un bilancio mensile con spese essenziali, rate già in corso e un margine per imprevisti. Un finanziamento può risultare tecnicamente possibile e restare economicamente troppo pesante.
Costi: i dati da confrontare nel SECCI
Chiedi il SECCI prima del contratto e confronta offerte omogenee. La checklist minima è:
- importo totale del credito e somma effettivamente accreditata;
- TAN, TAEG, durata e numero di rate;
- totale dovuto;
- costi assicurativi e eventuali commissioni;
- costi di mediazione, se dovuti;
- condizioni di estinzione anticipata.
Una rata bassa ottenuta con molti più mesi di rimborso può aumentare il totale pagato. Il TAEG è più utile del TAN per confrontare il costo complessivo delle offerte, purché gli importi e le durate siano comparabili.
Se hai avuto problemi di pagamento o una segnalazione
Una segnalazione creditizia non equivale a un “sì” né a un “no” automatico. La trattenuta non elimina l’istruttoria: il finanziatore valuta il merito di credito e il rischio di sovraindebitamento. Non accettare servizi che promettono l’approvazione o la cancellazione immediata di dati corretti.
Per distinguere CRIF, altri SIC e Centrale dei Rischi, consulta prestiti a segnalati CRIF: cosa è davvero possibile.
Cosa succede se cambia il lavoro
Dimissioni, licenziamento, pensionamento o cambio di datore possono modificare la gestione del piano. Non esiste una risposta uguale per tutti: dipende dal contratto, dalle coperture e dalle somme maturate. Prima della firma chiedi per iscritto come viene gestita la cessazione del rapporto e conserva la risposta insieme ai documenti contrattuali.
Il punto
La delega può essere uno strumento ordinato di rimborso, non una scorciatoia per ottenere credito senza controlli. Verifica prima l’accettazione del datore, poi la sostenibilità sul tuo cedolino e infine il costo totale indicato nel SECCI.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàOrientamenti di vigilanza sulle operazioni contro cessione del quinto Verificata il 29/08/2026
- MEF - Ragioneria Generale dello StatoAutoritàCircolare n. 21/RGS del 3 giugno 2005 Verificata il 29/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Doppio quinto: quando cessione e delega possono convivere
Doppio quinto: cosa significa affiancare una delega alla cessione del quinto, quali limiti verificare e perché non basta sommare le due rate.
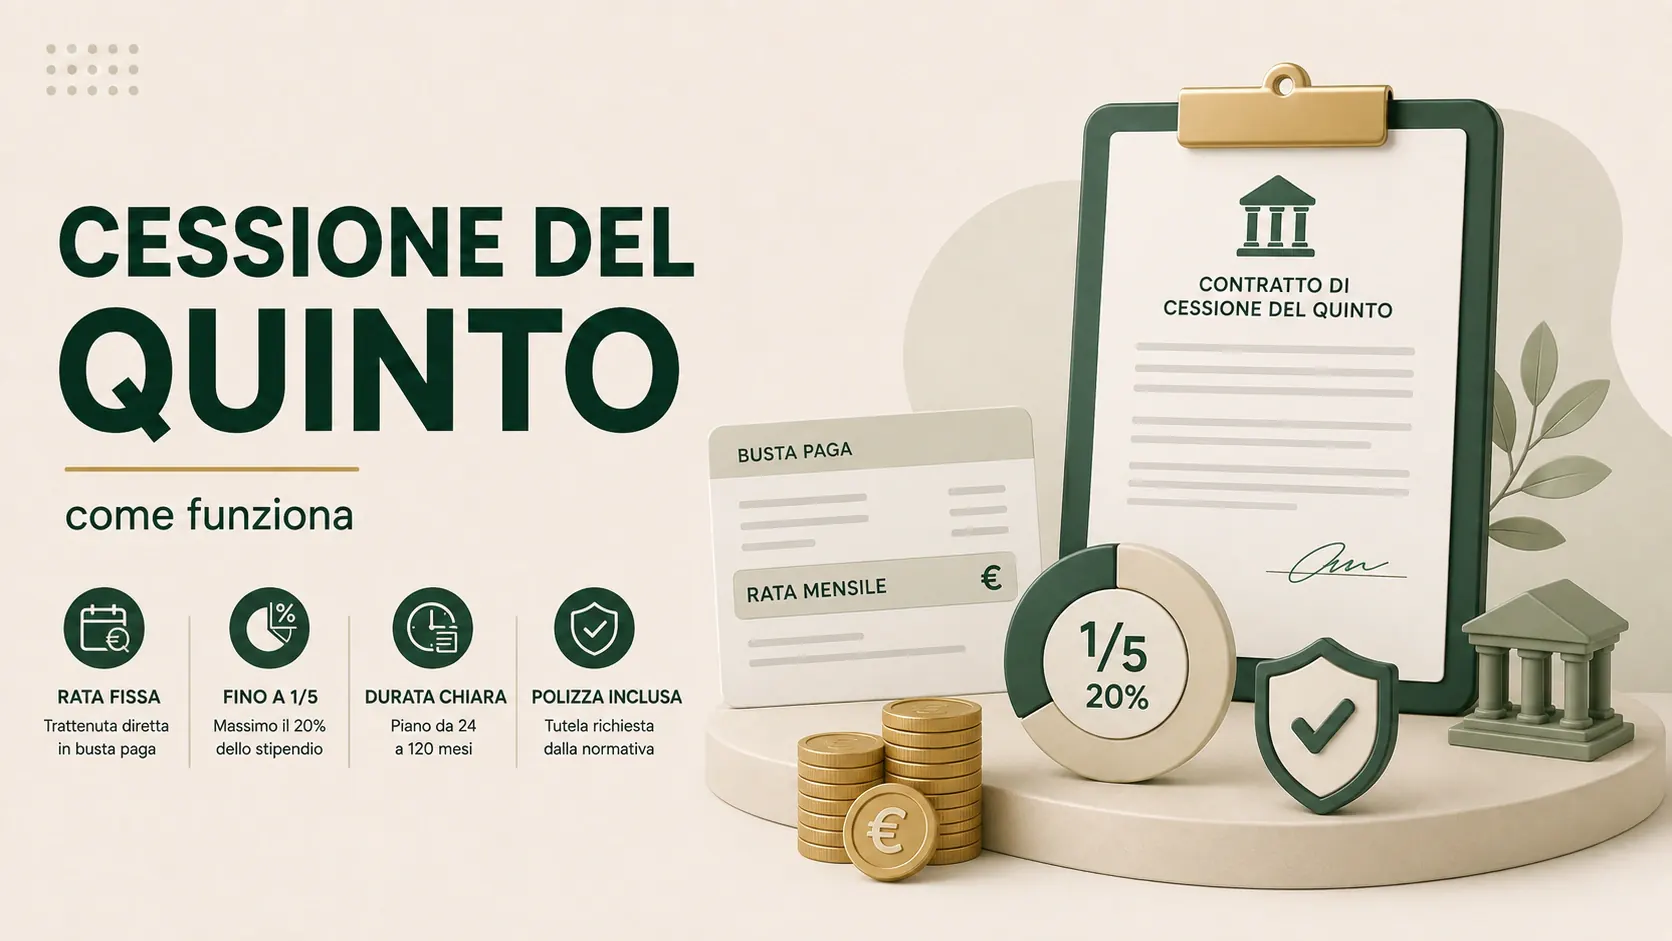
Cessione del quinto: quanto costa davvero la rata?
La rata è solo una parte del costo. Capisci come funziona la cessione del quinto e cosa confrontare tra TAEG, durata, assicurazione e importo ricevuto.
Prestito rifiutato: cosa fare, quanto aspettare e quali dati controllare
Prestito rifiutato: cause possibili, controlli su SIC e documenti, regola dei 90 giorni, liberatoria e passi utili prima di una nuova domanda.