 Occhio al Conto
Aggiornato e verificato il 26 agosto 2026
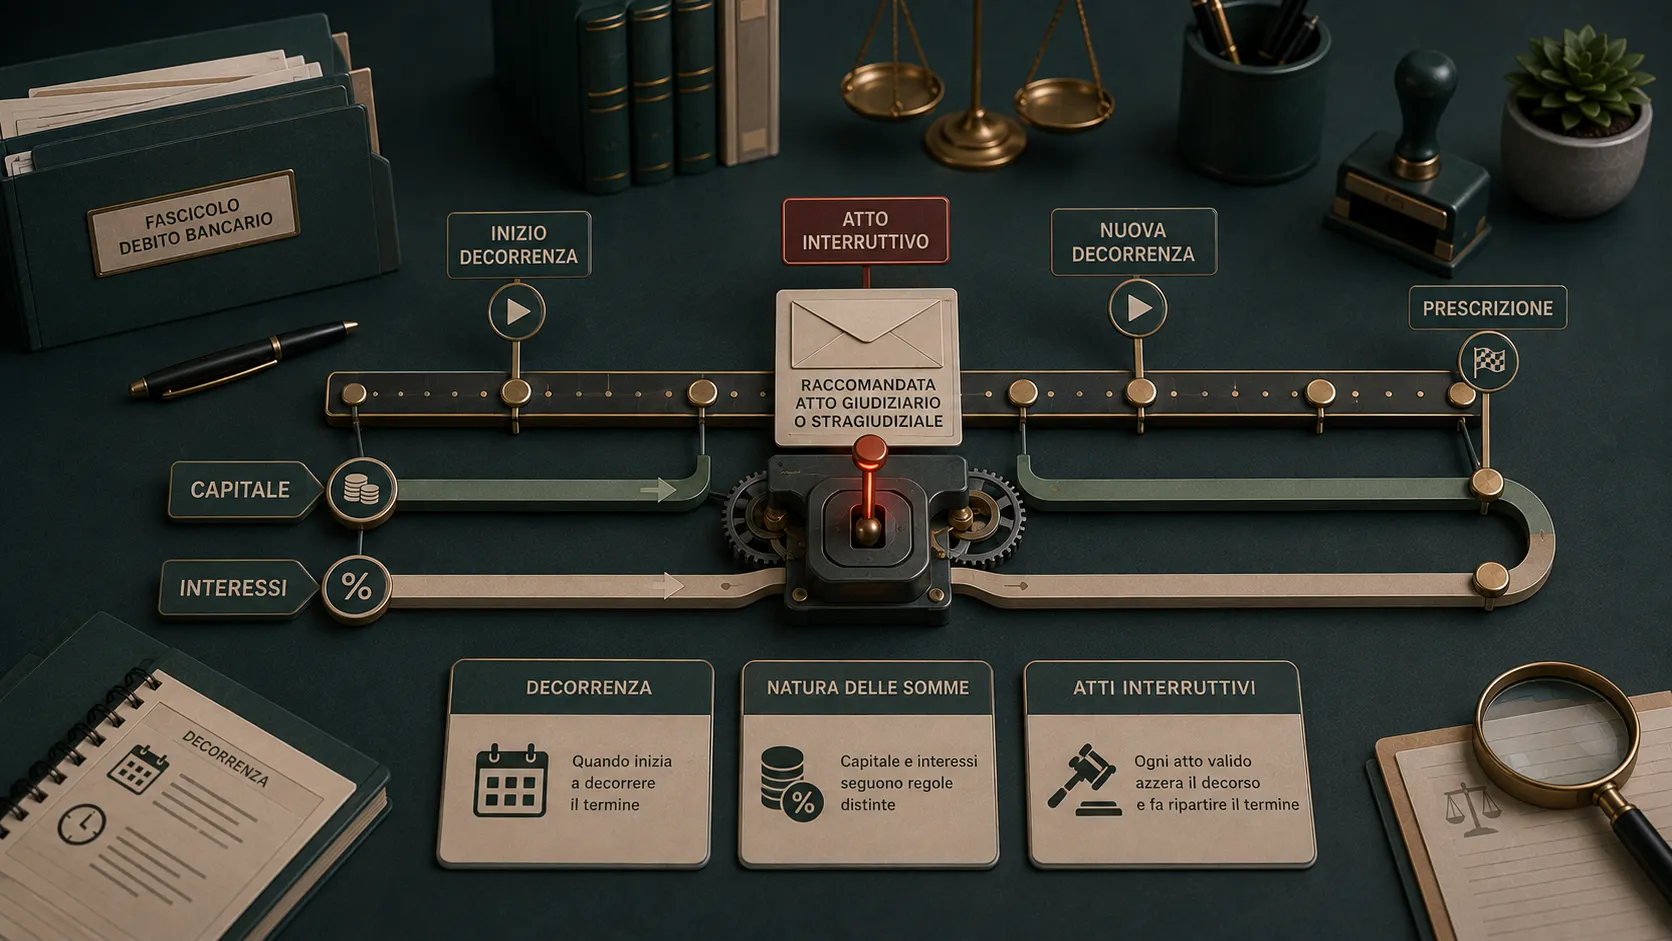
Un vecchio prestito, uno scoperto di conto o il saldo di una carta non diventano automaticamente inesigibili dopo cinque anni. Per molti crediti bancari il termine ordinario è dieci anni, ma interessi, singole prestazioni periodiche, titoli giudiziali e atti interruttivi possono cambiare completamente il calcolo.
Questa guida serve a ricostruire la cronologia senza confondere prescrizione, segnalazioni nelle banche dati e semplice inattività del creditore. Non sostituisce il parere di un avvocato: pochi giorni, una PEC o una frase scritta dal debitore possono modificare l’esito.
Prescrizione dei debiti bancari: risposta in breve
La regola da cui partire è l’articolo 2946 del Codice civile: salvo disposizioni diverse, i diritti si prescrivono in dieci anni. Non esiste quindi una regola generale secondo cui ogni debito verso una banca si prescrive in cinque anni.
Il termine può essere diverso per specifiche componenti. L’articolo 2948 prevede, tra l’altro, cinque anni per interessi e per ciò che deve pagarsi periodicamente ad anno o in termini più brevi. Applicare questa norma alle rate di un finanziamento o al capitale residuo richiede però di distinguere natura del credito, scadenza delle singole somme, eventuale decadenza dal beneficio del termine e orientamenti pertinenti al contratto concreto.
Inoltre:
- il conteggio parte, in linea generale, dal giorno in cui il diritto può essere fatto valere;
- una valida costituzione in mora, un atto giudiziale o il riconoscimento del debito possono interrompere il termine;
- dopo l’interruzione inizia un nuovo periodo di prescrizione;
- un diritto accertato con sentenza passata in giudicato segue normalmente il termine decennale dell’articolo 2953;
- il giudice non rileva d’ufficio la prescrizione: deve essere eccepita dalla parte interessata.
La domanda corretta non è quindi «quanti anni sono passati dall’ultima rata?», ma «quando il credito è diventato esigibile e quali atti rilevanti sono intervenuti dopo?».
Dieci anni o cinque anni: la distinzione che evita l’errore
Per il capitale derivante da un contratto bancario, la base prudente è il termine ordinario decennale, salvo una norma o una qualificazione diversa applicabile al caso. Gli interessi maturati come prestazioni periodiche possono invece ricadere nel termine quinquennale.
Dire che una rata mensile è periodica non basta, da solo, a concludere che tutto il finanziamento si prescriva in cinque anni. Una rata può comprendere capitale e interessi; inoltre la banca può aver dichiarato il debitore decaduto dal beneficio del termine e richiesto l’intero residuo. Il contratto, il piano di ammortamento e le comunicazioni ricevute vanno letti insieme.
| Voce da verificare | Termine da cui partire | Perché non basta una regola automatica |
|---|---|---|
| Capitale di prestito o finanziamento | Ordinariamente 10 anni | Occorre individuare quando la somma è diventata esigibile |
| Interessi e altre prestazioni periodiche | Possibile termine di 5 anni | Va separata la componente e verificata la norma applicabile |
| Credito accertato con sentenza definitiva | 10 anni | Opera la disciplina del titolo giudiziale |
| Credito con atti interruttivi | Nuovo termine dopo l’atto | L’efficacia dipende da contenuto, forma e ricezione |
Il termine applicabile non dipende dal nome commerciale del prodotto. Prestito personale, carta revolving, apertura di credito e mutuo hanno strutture diverse e possono generare più voci di credito con decorrenze differenti.
Da quando decorre la prescrizione
L’articolo 2935 del Codice civile collega la decorrenza al giorno in cui il diritto può essere fatto valere. Nella pratica bisogna ricostruire almeno quattro date:
- scadenza della rata o della somma non pagata;
- eventuale risoluzione del contratto o decadenza dal beneficio del termine;
- data di atti di messa in mora o azioni giudiziali;
- eventuali pagamenti, accordi o riconoscimenti successivi.
L’ultimo pagamento è un indizio importante, ma non è sempre il punto di partenza dell’intero credito. Anche la data in cui il debito è stato ceduto a una società di recupero non fa, da sola, decorrere o ripartire la prescrizione: conta ciò che è avvenuto prima e dopo la cessione.
Esempio numerico 1: nessun atto successivo noto
Ipotesi puramente didattica:
- capitale diventato integralmente esigibile: 15 giugno 2017;
- termine ipotizzato dopo verifica legale: 10 anni;
- nessun atto interruttivo risultante dai documenti;
- scadenza teorica: 15 giugno 2027.
Il risultato non dimostra che il debito sia prescritto: mostra soltanto il calcolo aritmetico se data iniziale, termine e assenza di interruzioni sono corretti.
Esempio numerico 2: una comunicazione interrompe il termine
Riprendiamo lo stesso scenario, aggiungendo una valida richiesta scritta ricevuta il 10 marzo 2024:
- decorrenza originaria: 15 giugno 2017;
- atto interruttivo: 10 marzo 2024;
- nuovo termine decennale teorico: fino al 10 marzo 2034.
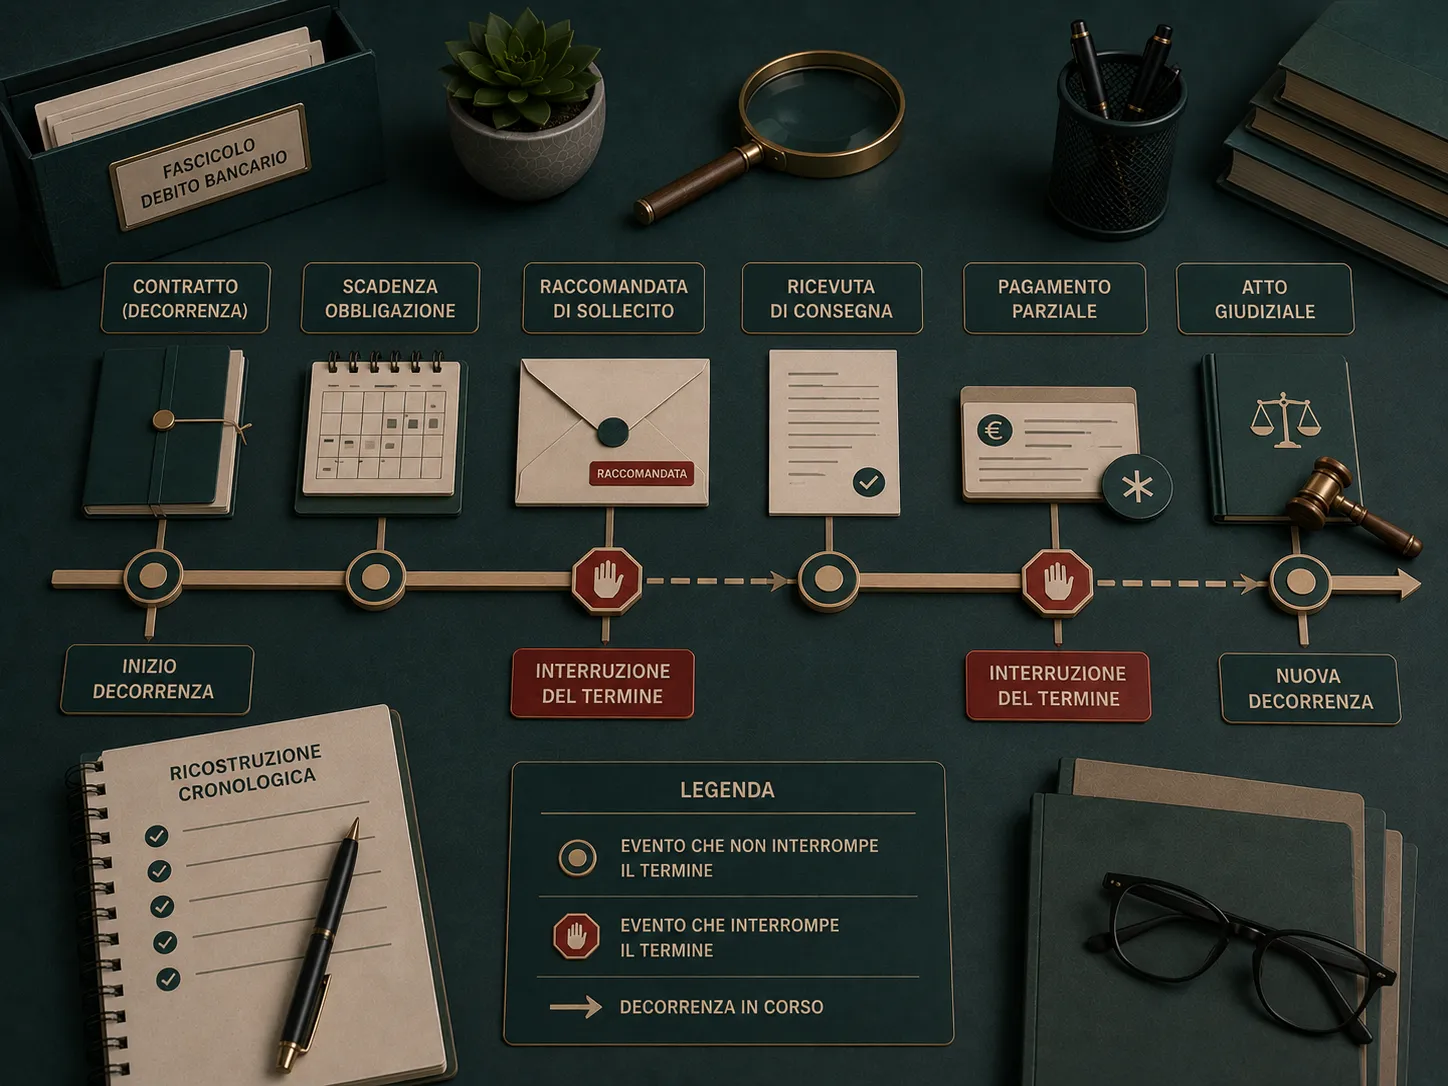
Sette anni di apparente inattività non bastano più. È proprio per questo che una busta, una PEC o una notifica non vanno ignorate né valutate soltanto dal titolo del documento.
Quali atti possono interrompere il termine
Gli articoli 2943 e seguenti disciplinano l’interruzione. Possono rilevare, secondo i casi:
- la domanda giudiziale e altri atti processuali previsti dalla legge;
- un’intimazione o richiesta scritta idonea a costituire in mora il debitore;
- il riconoscimento del diritto da parte del debitore;
- un pagamento parziale, quando esprime riconoscimento dell’obbligazione.
Non ogni telefonata di recupero crediti equivale automaticamente a un atto interruttivo. Al contrario, una raccomandata o PEC con richiesta chiara, provenienza identificabile e prova di ricezione può essere decisiva. L’analisi deve riguardare contenuto, data, destinatario e modalità di consegna.
Anche una risposta del debitore può avere conseguenze. Chiedere genericamente informazioni non è la stessa cosa che riconoscere il debito; proporre una rateizzazione, promettere un pagamento o versare una somma può invece assumere rilievo. Prima di firmare un piano o rispondere nel merito, conviene far esaminare i documenti.
Prescrizione e decreto ingiuntivo
Se esiste un decreto ingiuntivo, una sentenza o un altro titolo, non si può ragionare come se ci fosse soltanto il contratto originario. Un diritto riconosciuto da sentenza passata in giudicato è soggetto, in generale, al termine decennale previsto dall’articolo 2953.
Occorre verificare:
- se il decreto è stato notificato correttamente;
- se è divenuto definitivo;
- quali atti esecutivi o interruttivi sono seguiti;
- se le somme richieste coincidono con il titolo.
Un precetto, un pignoramento o un’ipoteca non vanno confusi con un semplice sollecito. Se temi un’azione sul conto, consulta anche la guida al pignoramento del conto corrente.
Prescrizione, CRIF e Centrale dei rischi non sono la stessa cosa
La prescrizione riguarda la possibilità di far valere giudizialmente un diritto dopo il decorso del tempo. Le segnalazioni creditizie seguono invece regole proprie su presupposti, aggiornamento e conservazione dei dati.
Un’informazione può non essere più visibile in un sistema di informazioni creditizie senza che il debito sia estinto. All’opposto, discutere la prescrizione non cancella automaticamente ogni segnalazione. Per approfondire, leggi prestiti e segnalazioni CRIF e la pagina della Banca d’Italia sulla Centrale dei rischi.
Il debito ceduto a un recuperatore si prescrive?
La cessione non crea un debito nuovo. Il cessionario subentra nel credito con la sua storia: contratto, scadenze, pagamenti e interruzioni. Prima di trattare, chiedi almeno:
- identità del creditore attuale;
- prova o comunicazione della cessione;
- contratto e conteggio analitico;
- cronologia degli atti che avrebbero interrotto la prescrizione;
- distinzione tra capitale, interessi, spese e oneri.
Una richiesta documentale non equivale necessariamente a riconoscere il debito, ma la formulazione conta. Evita ammissioni non necessarie e conserva copia integrale di quanto invii.
Cosa succede se il termine è decorso
La prescrizione non cancella materialmente il debito dai documenti e non viene normalmente applicata dal giudice senza eccezione. Se ricevi un decreto ingiuntivo o un atto esecutivo, esistono termini di reazione che possono essere molto brevi: aspettare una cancellazione automatica è rischioso.
Inoltre, l’articolo 2940 stabilisce che quanto pagato spontaneamente per un debito prescritto non può essere ripetuto. Pagare «per chiudere la telefonata» e chiedere poi la restituzione può quindi essere una scelta irreversibile.
Se la prescrizione non è maturata, si possono valutare alternative come saldo e stralcio o un piano sostenibile. Nessuna trattativa dovrebbe partire senza aver verificato importo, titolarità e cronologia.
Procedura pratica per controllare un vecchio debito
1. Crea una linea temporale documentata
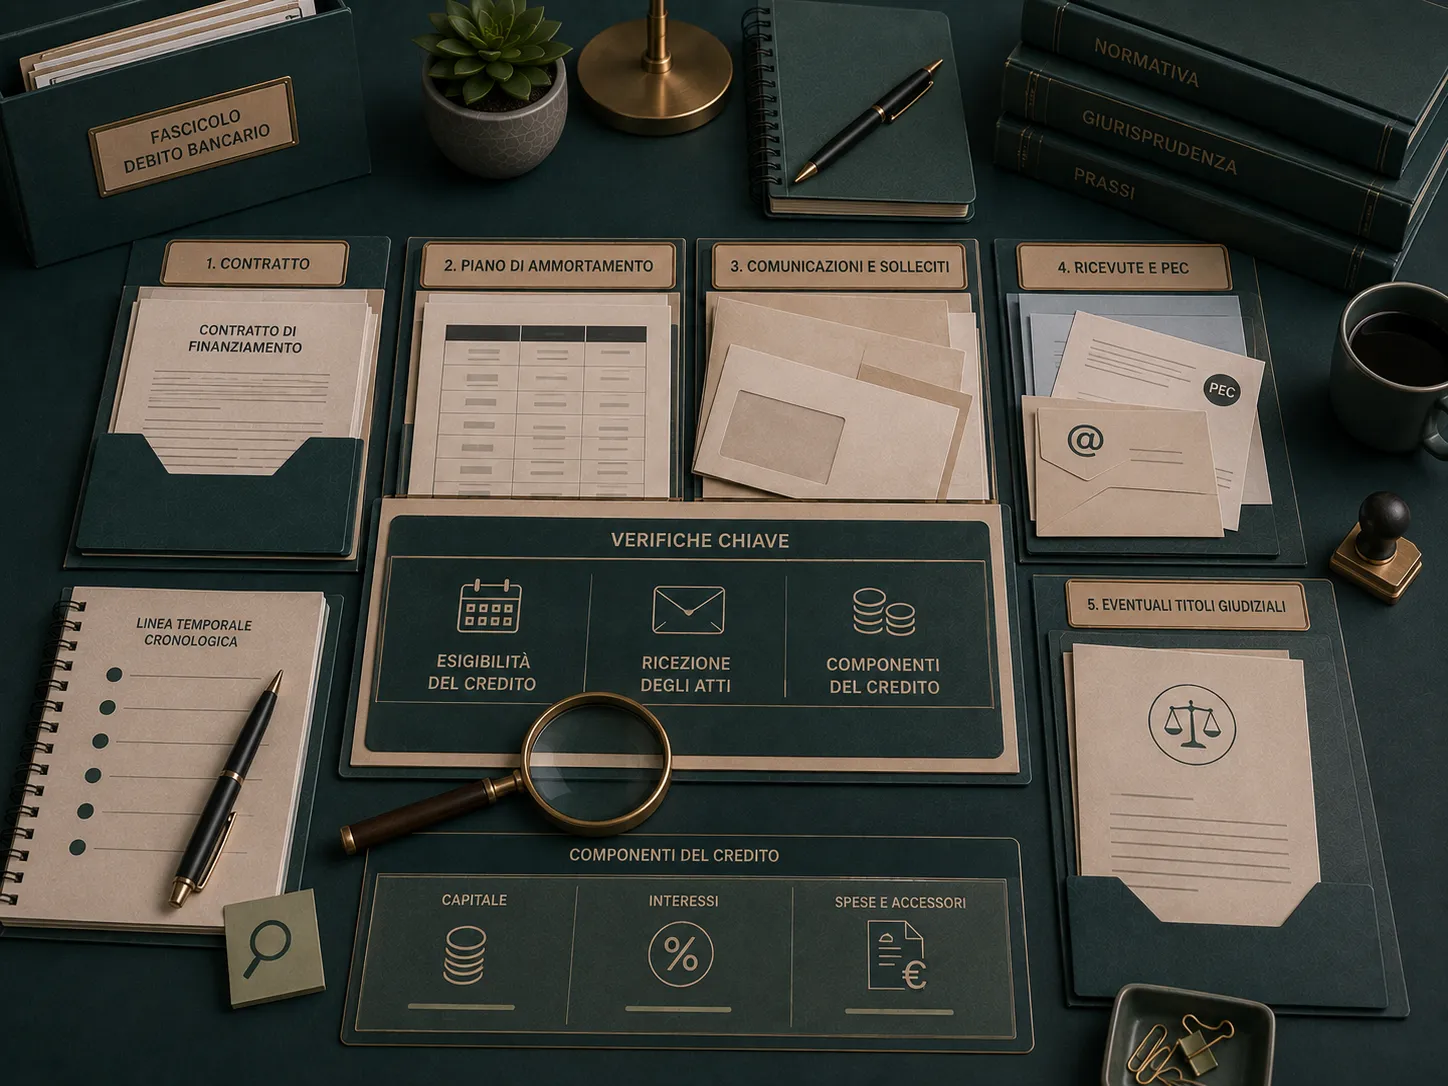
Elenca contratto, erogazione, rate scadute, ultimo pagamento, decadenza dal termine, solleciti, PEC, raccomandate, atti giudiziari e accordi. Accanto a ogni evento indica la prova disponibile.
2. Separa le componenti
Non usare un unico totale. Distingui capitale, interessi corrispettivi, interessi di mora, commissioni, spese legali e somme già pagate.
3. Verifica notifiche e ricezioni
Una data scritta su una lettera non coincide sempre con la data di ricezione. Recupera avvisi, ricevute PEC, relata di notifica e indirizzi utilizzati.
4. Individua il titolo
Chiedi se esistono decreto ingiuntivo, sentenza, precetto o pignoramento. La strategia cambia radicalmente rispetto a una richiesta stragiudiziale.
5. Fai qualificare il termine
Un professionista deve stabilire quale termine si applica a ciascuna voce e da quale data decorre. La somma degli anni è l’ultimo passaggio, non il primo.
Errori comuni
- Considerare prescritti tutti i debiti bancari dopo cinque anni.
- Contare soltanto dall’ultima rata senza verificare l’esigibilità dell’intero residuo.
- Ignorare raccomandate, PEC o notifiche ricevute nel frattempo.
- Confondere la cancellazione dalla CRIF con l’estinzione del credito.
- Riconoscere per iscritto il debito prima di aver controllato gli atti.
- Pensare che il giudice applichi la prescrizione automaticamente.
- Pagare una piccola somma senza valutarne gli effetti.
Checklist finale
- Ho il contratto e il piano di ammortamento.
- Conosco la data in cui ogni somma è divenuta esigibile.
- Ho raccolto tutte le raccomandate, PEC e notifiche.
- Ho verificato eventuali pagamenti o riconoscimenti.
- So se esiste un titolo giudiziale.
- Ho separato capitale, interessi e spese.
- Non confondo prescrizione e tempi delle banche dati creditizie.
- Prima di firmare o pagare, ho fatto verificare il caso se l’importo è rilevante.
Domande frequenti
Dopo dieci anni il debito bancario sparisce automaticamente?
No. Bisogna verificare decorrenza e interruzioni e, se nasce una causa, la prescrizione deve essere eccepita dalla parte interessata.
Una lettera del recupero crediti interrompe sempre la prescrizione?
Non sempre. Deve essere valutata la sua idoneità giuridica, il contenuto e la prova di ricezione. Non ignorarla.
Un pagamento di pochi euro può avere conseguenze?
Sì, può essere interpretato come riconoscimento e incidere sul termine. Prima di pagare occorre capire a quale debito e a quale titolo viene imputato.
La cessione del credito fa ripartire il conteggio?
Non per il solo fatto della cessione. Possono però esistere atti interruttivi compiuti dal precedente o dal nuovo creditore.
Se non sono più segnalato in CRIF, il debito è prescritto?
No. Conservazione dei dati e prescrizione del credito sono piani distinti.
Fonti istituzionali
- Codice civile su Normattiva, in particolare artt. 2935, 2938, 2940, 2943-2946, 2948 e 2953.
- Banca d’Italia – Centrale dei rischi.
- Banca d’Italia – presentare un esposto.
Contenuto informativo generale, non consulenza legale. La prescrizione dipende dai documenti e dagli atti del singolo caso.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile Verificata il 26/08/2026
- Banca d'ItaliaAutoritàCentrale dei rischi Verificata il 26/08/2026
Nota importante
Questo articolo ha finalità informative e non sostituisce consulenza legale, fiscale o creditizia sul caso concreto. Procedure, limiti e termini possono cambiare in base al tipo di credito, all’atto notificato e alla situazione personale: per decisioni urgenti verifica la fonte ufficiale o rivolgiti a un professionista abilitato.
Continua a leggere
Prescrizione cartella esattoriale: 3, 5 o 10 anni?
Non esiste un unico termine per ogni cartella. Capisci da cosa dipendono 3, 5 o 10 anni, quali atti possono incidere sui termini e cosa controllare.
Saldo e stralcio: quanto puoi davvero negoziare?
Pagare meno del debito è possibile solo in determinate condizioni. Capisci come funziona il saldo e stralcio, cosa negoziare e quali rischi evitare.
Conto corrente pignorato: quali soldi puoi ancora usare?
Un pignoramento non significa che ogni somma segua le stesse regole. Vedi cosa accade al conto, i limiti applicabili e cosa cambia per stipendio e pensione.
Prestiti a segnalati CRIF e cattivi pagatori: cosa è davvero possibile
Prestiti con segnalazione CRIF: quali strade sono realistiche, come controllare i dati, cosa evitare e perché nessuno può garantire l’approvazione.