 Occhio al Conto
Risposta numerica: un conto da 5 € al mese, con 2 prelievi mensili da 2 € e un bonifico mensile da 1 €, costa circa 120 € l’anno prima di bollo e altri servizi. Per confrontare due conti somma sempre costi fissi e operazioni reali.
Il conto corrente serve soprattutto a una cosa: gestire il denaro che entra ed esce nella vita quotidiana. Stipendio, pensione, bonifici, bollette, carte, prelievi e addebiti passano normalmente da qui.
Se devi gestire operatività fuori dall’Italia, conviene distinguere il normale conto italiano da un conto corrente estero e verificarne costi, fiscalità e modalità operative. Per esigenze familiari esistono anche conti correnti per minorenni, con regole e limiti diversi rispetto a un conto ordinario. Se l’accesso o l’operatività viene sospesa, è utile capire prima le possibili cause di un conto corrente bloccato e quali verifiche fare. Per attività professionali o societarie, le esigenze cambiano: la guida al conto corrente aziendale separa operatività d’impresa e uso personale. Una società può approfondire documenti, titolarità effettiva e deleghe nella guida al conto corrente per SRL e SRLS; associazioni, ETS e altri enti possono invece partire dai requisiti del conto corrente per associazioni e no profit. Chi accredita la pensione può invece partire dai criteri specifici per scegliere un conto corrente per pensionati.
Il problema è che due conti apparentemente simili possono avere costi molto diversi quando vengono utilizzati davvero. Un canone di zero euro non garantisce un conto gratuito, mentre un conto con un piccolo costo fisso può risultare più conveniente se include le operazioni che usi più spesso.
Per scegliere bene non serve trovare il conto “migliore” in assoluto. Serve capire come utilizzerai il conto, quanto ti costerà nell’arco dell’anno e quali servizi ti servono davvero.
Se vuoi partire da una shortlist editoriale, puoi confrontare anche i migliori conti correnti del 2026, verificando poi costi e condizioni sul tuo profilo di utilizzo.
Anche l’intestatario cambia documenti e modalità operative: il conto corrente condominiale deve separare le somme comuni dal denaro dell’amministratore e rendere verificabili entrate e pagamenti.
Risposta in breve: cosa guardare prima di scegliere
Prima di aprire o cambiare conto corrente, controlla soprattutto:
- costo annuo complessivo, non soltanto il canone mensile;
- bonifici, carta, prelievi e altre operazioni comprese o a pagamento;
- eventuali condizioni necessarie per ottenere sconti o azzeramenti;
- costo e disponibilità dell’assistenza e degli sportelli, se li utilizzi;
- qualità dei servizi digitali e strumenti di sicurezza;
- documenti contrattuali e Indicatore dei Costi Complessivi (ICC);
- cosa succede quando termina un’eventuale promozione.
La domanda utile, quindi, non è «qual è il conto più economico?», ma «quanto costa questo conto con il mio modo di usarlo?».
Cos’è un conto corrente
Un conto corrente è un rapporto bancario che permette di depositare denaro e gestire operazioni di pagamento.
Attraverso un conto corrente è possibile:
- ricevere lo stipendio o la pensione;
- effettuare bonifici;
- pagare utenze;
- utilizzare carte di pagamento;
- domiciliare addebiti automatici;
- gestire denaro tramite home banking.
Il conto corrente non nasce principalmente come strumento di investimento.
La sua funzione principale è la gestione della liquidità quotidiana.
Il denaro presente sul conto può essere utilizzato in qualsiasi momento, ma normalmente il rendimento riconosciuto dalla banca è molto basso o assente.
Per questo motivo è importante distinguere tra:
- conto corrente — per le operazioni quotidiane;
- conto deposito — per conservare liquidità;
- strumenti di investimento — per accrescere il patrimonio.
In breve: un conto corrente serve a gestire entrate, pagamenti e liquidità quotidiana. Per capire quanto costa davvero devi sommare canone, carta, bonifici, prelievi e altre operazioni che usi durante l’anno.
Come funziona un conto corrente
Quando apri un conto corrente la banca assegna un codice identificativo chiamato IBAN.
L’IBAN permette di:
- ricevere bonifici;
- comunicare il proprio conto;
- effettuare pagamenti.
Movimenti registrati
Sul conto vengono registrati tutti i movimenti:
Entrate
Esempi:
- stipendio;
- pensione;
- bonifici ricevuti;
- accrediti.
Uscite
Esempi:
- bollette;
- acquisti con carta;
- bonifici inviati;
- commissioni bancarie.
La differenza tra entrate e uscite determina il saldo.
Approfondimento correlato: IBAN: come funziona e perché è importante
Quanto costa davvero un conto corrente?
Benchmark OAC: un conto da 5 €/mese costa 60 €/anno di solo canone; aggiungendo 30 € tra carte e operazioni si arriva a 90 €/anno. Il costo reale può essere anche 0 € o molto più alto: usa sempre le condizioni del tuo conto.
Il costo di un conto corrente dipende dalle condizioni economiche applicate dalla banca e dall’utilizzo personale.
Principali voci di costo
| Voce | Cosa verificare |
|---|---|
| Canone mensile | Costo fisso del conto |
| Carta di pagamento | Emissione e gestione |
| Bonifici | Numero operazioni gratuite |
| Prelievi | Costi fuori circuito |
| Operazioni allo sportello | Eventuali commissioni |
| Estratti conto | Costi documentazione |
| Imposta di bollo | Applicazione prevista dalla normativa |
Il costo annuo è più importante del canone mensile
Un errore comune è confrontare solo il canone.
Esempio:
Conto A
- Canone: 2 euro al mese
- Costo annuo: 24 euro
- Ma: bonifici a pagamento, carta non inclusa, prelievi con commissione
Conto B
- Canone: 5 euro al mese
- Costo annuo: 60 euro
- Ma: bonifici inclusi, carta inclusa, maggiori servizi
Il secondo conto potrebbe costare meno nel caso di un cliente con molte operazioni.
Approfondimento correlato: Quanto costa un conto corrente
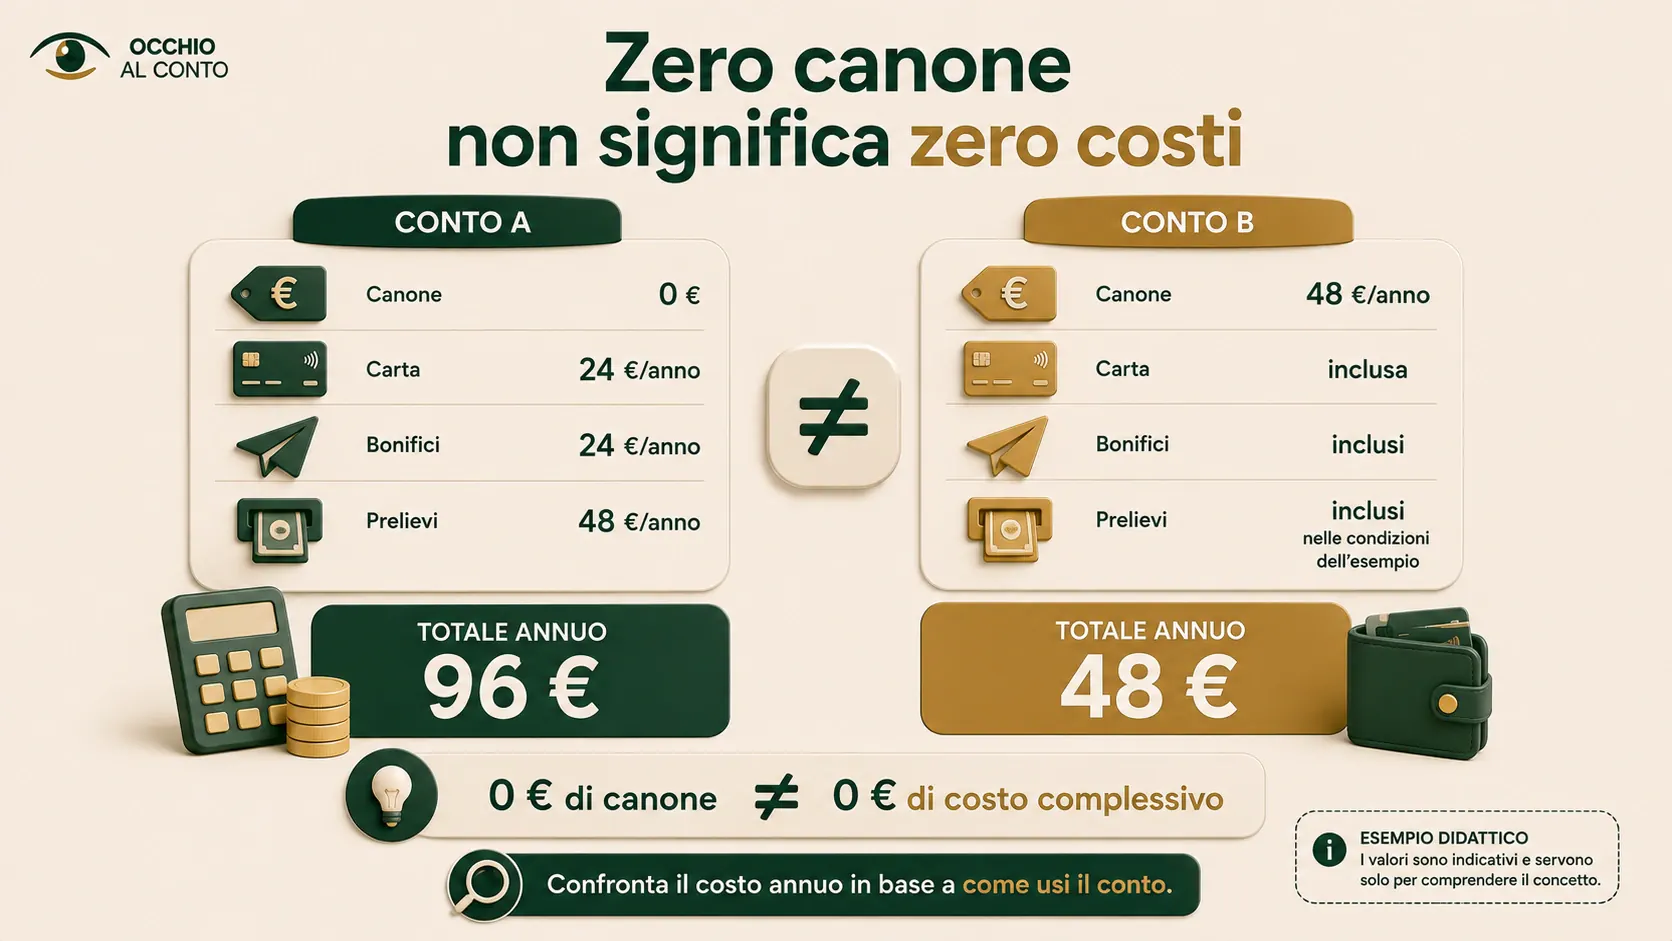
Facciamo i conti: zero canone non significa zero costi
Immagina due conti.
Conto A
- canone: 0 €;
- carta: 24 € l’anno;
- 2 bonifici al mese a 1 €: 24 € l’anno;
- 2 prelievi al mese fuori rete a 2 €: 48 € l’anno.
Costo annuo: 96 €.
Conto B
- canone: 4 € al mese: 48 € l’anno;
- carta inclusa;
- bonifici inclusi;
- prelievi inclusi nelle condizioni ipotizzate.
Costo annuo: 48 €.
Nell’esempio il conto con canone zero costa il doppio. Non significa che un conto a pagamento sia sempre migliore: dimostra perché il confronto deve partire dalle operazioni che fai realmente.
Scopri quanto ti costa davvero il tuo conto
Inserisci le tue abitudini di utilizzo nel calcolatore sottostante. Vedrai subito il costo annuale effettivo, considerando tutti i fattori: canone, carta, bonifici, prelievi e commissioni.
Non è solo il canone a fare la differenza.
Calcola il costo reale del tuo conto corrente
Inserisci le tue abitudini per scoprire quanto ti costa davvero ogni anno
Il tuo costo stimato
Dettaglio dei costi
Come calcolare il costo reale del proprio conto
Per stimare il costo annuale bisogna considerare il proprio comportamento.
Formula semplificata:
Costo annuo = costi fissi + costi variabili delle operazioni
Dove:
Costi fissi
- canone;
- carta;
- servizi inclusi.
Costi variabili
- commissioni;
- operazioni extra;
- servizi aggiuntivi.
Conto corrente gratuito: è davvero gratis?
La parola “gratuito” può essere ambigua.
Un conto può avere:
- canone zero;
- operazioni incluse limitate;
- condizioni per mantenere il vantaggio.
Prima di scegliere bisogna verificare:
- durata della promozione;
- requisiti richiesti;
- costi fuori pacchetto.
Un conto senza canone non significa automaticamente un conto senza costi.
Approfondimento correlato: Conto corrente gratuito: cos’è e quando conviene davvero
Conto corrente online o tradizionale?
Negli ultimi anni molti utenti hanno scelto conti gestibili completamente online.
La differenza principale riguarda il modello di servizio.
| Aspetto | Conto online | Conto tradizionale |
|---|---|---|
| Apertura | Digitale | Filiale o digitale |
| Costi | Spesso più bassi | Variabili |
| Assistenza | App, chat, telefono | Filiale + digital |
| Operazioni | Online | Online + sportello |
| Tecnologia | Centrale | Dipende dalla banca |
Non esiste una soluzione migliore in assoluto.
Dipende dalle esigenze.
Chi gestisce tutto tramite smartphone potrebbe preferire un conto digitale. Chi dà valore al rapporto personale potrebbe preferire una banca con presenza fisica.
Come scegliere un conto corrente
Scegliere un conto corrente significa trovare un equilibrio tra:
- costi;
- servizi inclusi;
- facilità di gestione;
- necessità personali.
Non esiste il conto corrente migliore in assoluto.
Esiste il conto più adatto al proprio utilizzo.
Prima di aprirne uno conviene rispondere ad alcune domande:
- Quante operazioni faccio ogni mese?
- Uso prevalentemente pagamenti digitali?
- Ho bisogno di una filiale?
- Ricevo lo stipendio o la pensione sul conto?
- Prelevo spesso contanti?
- Viaggio o acquisto spesso all’estero?
Quale conto corrente scegliere in base al profilo
Un errore frequente è scegliere un conto solo perché costa poco.
La scelta dovrebbe partire dalle proprie abitudini.
Conto corrente per giovani
Un giovane che utilizza principalmente smartphone e pagamenti digitali potrebbe valutare caratteristiche come:
- gestione completamente online;
- costi ridotti;
- carta inclusa;
- facilità di apertura.
Aspetti da controllare:
- eventuali limiti;
- condizioni dopo eventuali promozioni;
- servizi realmente inclusi.
Approfondimento correlato: Conto corrente per giovani: quale scegliere
Conto corrente per famiglie
Una famiglia potrebbe avere esigenze differenti:
- più operazioni mensili;
- domiciliazioni;
- gestione delle spese ricorrenti;
- eventuali conti collegati.
In questo caso il parametro principale non è solo il canone, ma il numero di operazioni comprese.
Un conto leggermente più costoso potrebbe risultare più conveniente se include molti servizi utilizzati frequentemente.
Conto corrente per pensionati
Per chi utilizza il conto principalmente per:
- accredito pensione;
- prelievi;
- pagamenti essenziali;
possono diventare importanti:
- semplicità dell’interfaccia;
- assistenza;
- presenza di filiali;
- chiarezza dei costi.
Approfondimento correlato: Conto corrente per pensionati
Conto corrente per partita IVA
Chi lavora con partita IVA dovrebbe valutare anche:
- separazione delle spese personali e professionali;
- gestione degli incassi;
- numero di bonifici;
- eventuali strumenti dedicati.
Un conto personale non sempre è adatto alla gestione dell’attività.
Approfondimento correlato: Conto corrente per partita IVA
Come confrontare due conti correnti
Il confronto non dovrebbe basarsi solamente sulla pubblicità.
Una valutazione più completa dovrebbe analizzare:
1. Costo annuo complessivo
Considerare:
- canone;
- carta;
- operazioni;
- servizi aggiuntivi.
2. Operazioni incluse
Controllare:
- bonifici gratuiti;
- prelievi;
- versamenti;
- operazioni allo sportello.
3. Condizioni promozionali
Molti prodotti prevedono vantaggi iniziali.
Bisogna verificare:
- durata della promozione;
- condizioni necessarie;
- costi successivi.
4. Qualità dei servizi digitali
Oggi l’app bancaria è una parte fondamentale del conto.
Da valutare:
- facilità d’uso;
- notifiche;
- gestione carte;
- sicurezza degli accessi.
I soldi sul conto corrente sono sicuri?
La sicurezza del conto corrente dipende da diversi elementi.
Dal punto di vista normativo
I depositi bancari sono soggetti ai sistemi di tutela previsti dalla normativa.
In Italia opera il:
Fondo Interbancario di Tutela dei Depositi (FITD)
che interviene nei limiti previsti dalla normativa europea e nazionale.
Banca d’Italia fornisce informazioni sulla tutela dei depositi. (Economia per Tutti - Tutela depositi)
Oltre alla tutela istituzionale
La sicurezza digitale è fondamentale.
Cosa controllare nei documenti della banca
Prima di aprire un conto è utile leggere alcuni documenti.
Foglio informativo
Descrive:
- caratteristiche;
- condizioni;
- costi.
Documento di sintesi
Riassume le condizioni principali del contratto.
Indicatore dei Costi Complessivi (ICC)
Permette di confrontare il costo del conto sulla base di profili standardizzati.
Questi strumenti aiutano a evitare confronti basati soltanto sulla comunicazione commerciale.
Errori frequenti nella scelta del conto corrente
Guardare solo il canone
Un conto economico sulla carta può diventare costoso con molte commissioni.
Ignorare le condizioni dopo la promozione
Alcune offerte cambiano dopo un periodo iniziale.
Scegliere un conto senza considerare il proprio utilizzo
Un conto perfetto per uno studente potrebbe non essere adatto a una famiglia.
Aprire troppi conti senza motivo
Più conti possono aumentare complessità e gestione.
Non controllare le commissioni
Piccoli costi ripetuti possono incidere nel tempo.
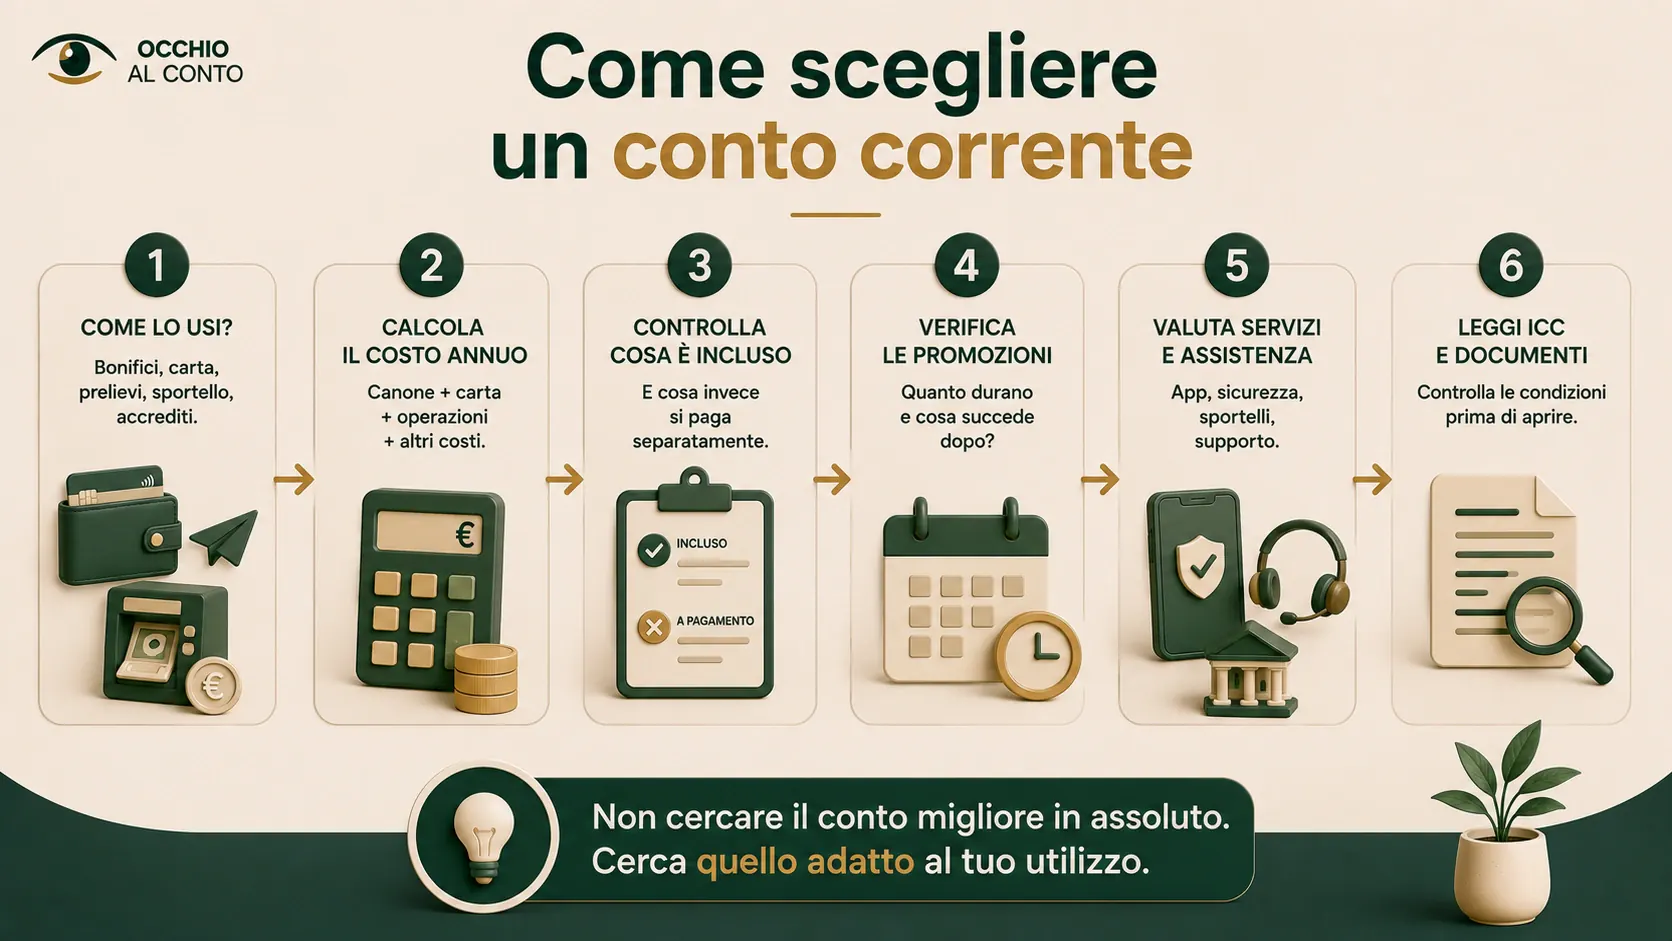
Checklist prima di scegliere un conto corrente
Prima dell’apertura verifica:
- ☐ costo annuo totale
- ☐ canone mensile
- ☐ costo carta
- ☐ numero bonifici inclusi
- ☐ costi prelievi
- ☐ condizioni promozionali
- ☐ qualità dell’app
- ☐ assistenza disponibile
- ☐ modalità di chiusura
- ☐ documenti informativi
Domande frequenti
Che cos’è un conto corrente?
Un conto corrente è uno strumento bancario utilizzato per depositare denaro e gestire operazioni quotidiane come pagamenti, bonifici e accrediti.
Quanto costa mediamente un conto corrente?
Per orientarti senza fingere una media universale: confronta almeno tre scenari annui, 0 €, 60 € e 150 €, includendo canone, carte e operazioni. Il tuo costo effettivo è quello risultante dalle condizioni contrattuali e dal tuo utilizzo.
Il costo varia in base alla banca, al tipo di conto e all’utilizzo. Per valutarlo bisogna considerare il costo complessivo annuale, non solo il canone.
Qual è il miglior conto corrente?
Non esiste un conto migliore per tutti. La scelta dipende dalle esigenze personali, dal numero di operazioni e dai servizi necessari.
Conviene un conto corrente online?
Può essere conveniente per chi gestisce principalmente tutto tramite smartphone e cerca costi generalmente più contenuti, ma bisogna valutare assistenza e servizi inclusi.
Posso avere due conti correnti?
Sì, molte persone utilizzano più conti per separare esigenze diverse, ma bisogna valutare eventuali costi e complessità.
Come faccio a cambiare conto corrente?
È possibile trasferire il rapporto verso una nuova banca seguendo le procedure previste, verificando prima domiciliazioni e accrediti collegati.
Il punto
Un conto corrente non si sceglie dal numero più grande scritto nella pubblicità e nemmeno dal solo canone.
La scelta diventa più semplice quando segui questo ordine:
- identifica le operazioni che utilizzi davvero;
- calcola quanto costano nell’arco di un anno;
- verifica quali servizi sono inclusi;
- controlla condizioni, promozioni e costi successivi;
- confronta assistenza, operatività digitale e sicurezza;
- leggi l’ICC e i documenti informativi prima dell’apertura.
Se utilizzi soprattutto app, bonifici e carta, un conto digitale con operazioni incluse può essere sufficiente. Se invece utilizzi frequentemente contanti, assegni o assistenza allo sportello, il costo di quei servizi può diventare più importante del canone.
Il conto giusto, in altre parole, non è quello che costa meno sulla carta: è quello che offre ciò che utilizzi al costo complessivo più adatto al tuo profilo.
Fonti
Data verifica: 12 agosto 2026.
Fonti consultate:
- Banca d’Italia, Economia per Tutti — Conto Corrente. (Banca d’Italia - Conto Corrente)
- Banca d’Italia, Economia per Tutti — Tutela dei depositi. (Banca d’Italia - Tutela depositi)
- Banca d’Italia — Sicurezza dei pagamenti (PSD2). (Banca d’Italia - Sicurezza pagamenti)
- Fondo Interbancario di Tutela dei Depositi (FITD). (FITD)
- Documenti informativi e contrattuali della banca scelta, da verificare nelle condizioni aggiornate al momento del confronto.
Disclosure commerciale
Questo articolo ha finalità informativa. Non promuove un conto specifico.
Qualora fossero presenti link commerciali o affiliati in futuro, dovranno essere chiaramente etichettati e non influenzeranno l’ordine o la valutazione dei prodotti descritti.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCos’è e a cosa serve il conto corrente bancario Verificata il 12/08/2026
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- Banca d’ItaliaAutoritàI costi del conto corrente: quali sono e dove trovarli Verificata il 12/08/2026
- Banca d’ItaliaAutoritàIl Fondo interbancario di tutela dei depositi Verificata il 12/08/2026
- FITDAutoritàFondo Interbancario di Tutela dei Depositi Verificata il 12/08/2026
Vuoi un conto gestibile soprattutto da app? Leggi la guida completa al conto corrente online: apertura, costi, sicurezza, IBAN e controlli da fare prima di scegliere.
Saldo negativo, fido e scoperto non sono la stessa cosa. Nella guida al fido sul conto corrente trovi costi, sconfinamento, CIV e differenza tra affidamento autorizzato e conto in rosso senza fido.
Calcola il costo reale del tuo conto corrente
Inserisci le tue abitudini per scoprire quanto ti costa davvero ogni anno
Il tuo costo stimato
Dettaglio dei costi
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente gratis: zero canone significa zero costi?
Un conto senza canone può prevedere costi per carta, prelievi, bonifici o condizioni da rispettare. Ecco cosa verificare prima di chiamarlo gratuito.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Conto remunerato 2026: tassi, costi e rendimento
Tasso, durata promozionale, soglie e costi possono cambiare il risultato. Confronta quanto rende davvero un conto remunerato al netto delle condizioni.
Fondo di emergenza: quanti mesi di spese mettere da parte?
Tre o sei mesi non sono una regola valida per tutti. Calcola una riserva coerente con spese essenziali, stabilità del reddito e imprevisti possibili.