 Occhio al Conto
Un conto corrente per minorenni può essere utile per paghetta, bonifici, carta e prime spese autonome, ma non tutti i prodotti under 18 sono veri conti correnti e non funzionano tutti allo stesso modo.
Prima di scegliere bisogna capire chi è il titolare, quale IBAN viene assegnato, cosa può fare il minore, cosa controlla il genitore, quanto costa davvero e cosa succede al compimento dei 18 anni.
Informazioni verificate il 9 agosto 2026. Questa guida non è una classifica di banche: serve a capire quali caratteristiche confrontare. Le condizioni commerciali cambiano e vanno controllate sui documenti ufficiali dell’operatore prima dell’apertura.
Il conto serve alla gestione quotidiana; un eventuale piano di accumulo per i figli risponde invece a un obiettivo di lungo periodo e comporta rischio di mercato.
In breve
| Domanda | Risposta pratica |
|---|---|
| Un minorenne può avere un conto? | Sì, esistono conti e altri strumenti dedicati agli under 18, con regole specifiche di apertura e utilizzo. |
| Può aprirlo completamente da solo? | Il genitore o tutore ha normalmente un ruolo nell’apertura, approvazione o gestione, secondo il prodotto e la normativa applicabile. |
| Tutti i prodotti per ragazzi sono conti correnti? | No. Esistono conti intestati al minore, carte, sottoconti collegati al genitore e libretti/depositi. |
| C’è sempre un IBAN? | No. Va verificato se esiste, a chi è riferito e se può ricevere bonifici da terzi. |
| Il minore può avere una carta? | Molte soluzioni prevedono una carta di debito o prepagata, con limiti e funzioni diverse. |
| Il genitore può controllare le spese? | Spesso sì: notifiche, blocco carta e limiti sono frequenti, ma non sono identici tra operatori. |
| Esiste un’età minima unica? | No. Le soglie dipendono dal prodotto. Sul mercato esistono soluzioni che partono dall’infanzia e altre riservate agli adolescenti. |
| Il conto è sempre gratis? | No. Anche con canone zero possono esserci costi per carta, spedizione, prelievi, ricariche, cambio valuta o servizi. |
| Cosa succede a 18 anni? | Dipende dal contratto: il rapporto può cambiare, essere convertito o richiedere il passaggio a un prodotto per maggiorenni. |
Conto corrente per minorenni: che cos’è davvero
La dicitura “conto per minorenni” viene usata online per prodotti anche molto diversi tra loro. Questo è il primo punto da chiarire perché confrontare soltanto canone e carta può portare a mettere sullo stesso piano strumenti che hanno struttura e finalità differenti.
Banca d’Italia definisce il conto corrente come uno strumento destinato alla gestione quotidiana del denaro: consente, in base al contratto, di versare e prelevare, fare e ricevere bonifici e utilizzare servizi di pagamento.
Un deposito a risparmio, invece, ha meno funzionalità ed è orientato soprattutto all’accantonamento del denaro.
Per un minore puoi quindi incontrare almeno quattro famiglie di soluzioni:
| Tipo di soluzione | A cosa serve soprattutto | Verifica decisiva |
|---|---|---|
| Conto intestato al minore | Gestire entrate, pagamenti e risparmi con regole under 18 | Titolarità, IBAN, operatività, firme e limiti |
| Carta o prepagata per minori | Paghetta, pagamenti e piccoli prelievi | Ricariche, IBAN eventuale, plafond e commissioni |
| Sottoconto collegato al genitore | Dare autonomia controllata mantenendo una forte gestione adulta | Chi è il titolare legale e come entrano i fondi |
| Libretto o deposito per minori | Accantonare denaro più che spenderlo | Vincoli, prelievi, rendimento, limiti e maggiore età |
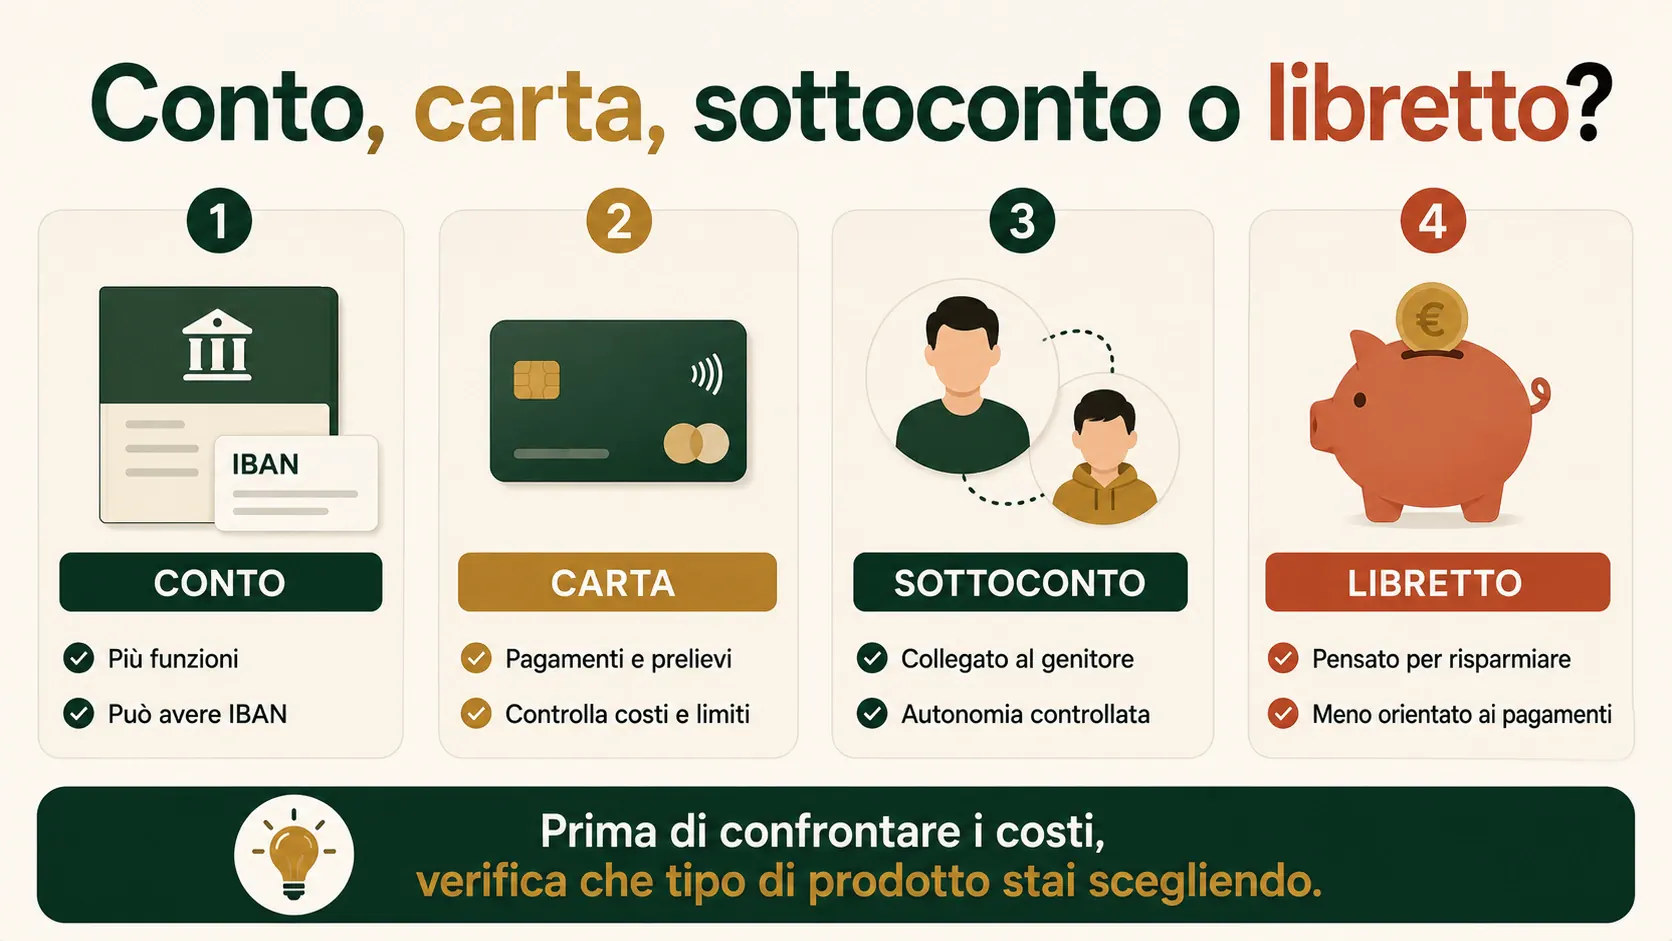
Conto, carta, sottoconto e libretto rispondono a bisogni diversi: prima di confrontare i costi, verifica il tipo di prodotto.
Non esiste quindi un prodotto “migliore” in astratto. La domanda utile è: che cosa deve poter fare il ragazzo con quei soldi nei prossimi 12 mesi?
A che età si può aprire un conto corrente per minorenni?
Non esiste un’unica età commerciale valida per tutte le banche e per tutti i prodotti.
Le offerte presenti sul mercato mostrano soglie differenti. Revolut Kids & Teens, per esempio, indica attualmente un accesso tra 6 e 17 anni con supervisione di un genitore o tutore.
XME Conto UP! di Intesa Sanpaolo è invece un conto dedicato a clienti con meno di 18 anni e viene sottoscritto dal genitore per il figlio.
Il dato più importante, però, non è soltanto l’età minima. Bisogna controllare cosa cambia con l’età:
- accesso all’app;
- possibilità di usare la carta;
- pagamenti online;
- prelievi;
- bonifici e trasferimenti;
- wallet digitali;
- limiti giornalieri o mensili;
- operazioni che richiedono l’intervento del genitore.
Due prodotti entrambi disponibili a 12 anni possono concedere livelli di autonomia molto diversi.
Chi apre il conto: genitore, tutore e responsabilità genitoriale
Un minorenne non va trattato come un adulto che sottoscrive autonomamente qualsiasi contratto bancario.
L’articolo 320 del Codice civile disciplina la rappresentanza e l’amministrazione dei beni dei figli minori: i genitori rappresentano i figli fino alla maggiore età o all’emancipazione e ne amministrano i beni, con regole specifiche per gli atti di ordinaria e straordinaria amministrazione.
Nella pratica bancaria, la procedura concreta dipende dal prodotto.
Alcuni operatori consentono a un genitore già cliente di avviare l’apertura dall’app o dall’internet banking; altri prevedono passaggi ulteriori, identificazione del minore o il coinvolgimento di un secondo soggetto esercente la responsabilità genitoriale.
Per questo non conviene affidarsi a una formula generica come “basta la firma di un genitore”. Prima di iniziare verifica:
- chi deve sottoscrivere il rapporto;
- quali documenti servono per il minore;
- se è necessario il consenso o l’intervento dell’altro genitore;
- come si comporta la banca in presenza di un tutore;
- quali operazioni restano riservate al rappresentante legale.
E se il denaro arriva da eredità o risarcimenti?
Qui la prudenza deve aumentare.
L’apertura ordinaria di un prodotto under 18 non va confusa con la gestione di somme appartenenti al minore che derivano da successioni, risarcimenti o altre situazioni patrimoniali particolari.
In questi casi possono entrare in gioco autorizzazioni e vincoli che una guida generale non può risolvere per il singolo caso.
Se l’origine delle somme è particolare, prima di movimentarle verifica gli eventuali provvedimenti necessari e la documentazione richiesta dalla banca.
IBAN: non basta chiedere “ce l’ha?”
Per molti genitori l’IBAN è uno dei motivi principali per cercare un conto per il figlio. Ma la verifica va fatta con precisione.
Controlla almeno quattro cose:
- esiste un IBAN associato al prodotto?
- a chi è riferito il rapporto?
- può ricevere bonifici da terzi?
- esistono limiti di accredito, saldo o trasferimento?
Un prodotto può essere eccellente per inviare la paghetta dal conto del genitore ma meno adatto se vuoi che nonni, parenti o altri soggetti possano effettuare bonifici direttamente.
Se il ragazzo inizierà a ricevere piccoli compensi o rimborsi, la capacità di ricevere bonifici può diventare molto più importante della grafica dell’app o della personalizzazione della carta.
Per la parte operativa puoi leggere anche come fare un bonifico.
Carta per minorenni: cosa controllare oltre al circuito
Una carta associata al conto rende lo strumento utile per le spese quotidiane, ma il circuito è solo uno degli elementi.
Prima dell’apertura verifica:
- costo di emissione;
- eventuale costo di spedizione;
- costo di sostituzione;
- limiti giornalieri e mensili;
- limite per singola operazione;
- prelievi gratuiti e rete ATM;
- pagamenti online;
- possibilità di blocco immediato;
- wallet digitali e relative età minime;
- uso all’estero;
- commissione di cambio valuta;
- categorie di esercenti eventualmente bloccate.
Una carta “gratuita” può quindi avere costi indiretti o limiti che la rendono poco adatta all’uso previsto.
Parental control: quali funzioni sono davvero utili
“Controllo genitori” è una formula commerciale molto ampia. Le funzioni concrete possono essere molto diverse.
Le più utili da confrontare sono:
| Funzione | Perché conta |
|---|---|
| Visualizzazione saldo e movimenti | Permette di seguire come viene usato il denaro |
| Notifiche in tempo reale | Aiuta a individuare subito una spesa o un’operazione anomala |
| Limiti di pagamento | Consente di contenere l’importo spendibile |
| Limiti di prelievo | Evita un uso eccessivo del contante |
| Blocco/sblocco carta | Utile in caso di smarrimento o per sospendere temporaneamente l’uso |
| Paghetta automatica | Semplifica un trasferimento periodico prestabilito |
| Secondo genitore/tutore | Evita che tutta la gestione dipenda da un solo adulto, se il prodotto lo consente |
Revolut, per esempio, dichiara visibilità dell’attività, limiti e blocco della carta dall’app del genitore. Intesa Sanpaolo indica per XME Conto UP! funzioni di Parental Control per impostare limiti di utilizzo di conto e carte.
Questi sono esempi di funzionalità verificate, non una graduatoria dei prodotti.
Quanto costa un conto corrente per minorenni?
Molte offerte under 18 vengono presentate con canone ridotto o nullo. Il costo reale, però, non coincide necessariamente con il canone.
Le voci da controllare sono:
| Voce di costo | Domanda da fare |
|---|---|
| Canone del conto | È sempre zero o solo fino a una certa età? |
| Carta | Emissione, consegna, rinnovo o sostituzione costano? |
| Prelievi | Sono gratuiti ovunque o solo su ATM specifici? |
| Bonifici | Ordinari e istantanei hanno lo stesso trattamento? |
| Ricariche | Esistono commissioni in base al metodo usato? |
| Estero | Quanto costano cambio valuta e prelievi fuori area euro? |
| Documenti | L’estratto conto cartaceo ha un costo? |
| Maggiore età | Cambiano canone e condizioni al compimento dei 18 anni? |
Il principio OAC è semplice: non fermarti alla scritta “0 €”. Cerca il documento informativo sulle spese o le condizioni economiche e simula l’uso reale del ragazzo.
Se farà un prelievo al mese, tre acquisti online e un viaggio all’estero, le voci rilevanti non sono le stesse di chi userà il conto solo per ricevere la paghetta.
Per approfondire il metodo di calcolo vedi quanto costa davvero un conto corrente.
Imposta di bollo: va controllata anche nei prodotti under 18
Essere minorenne non significa automaticamente che ogni rapporto sia esente da imposte o oneri.
Il trattamento dipende dal tipo di prodotto e dalle condizioni applicabili. Alcune banche possono anche farsi carico dell’imposta per specifiche offerte: Intesa Sanpaolo, per esempio, dichiara attualmente l’imposta di bollo assolta dalla banca per XME Conto UP!.
Non trasformare però l’esempio in una regola generale. Se il prodotto che stai valutando è un conto corrente, verifica sempre il foglio informativo e, se necessario, consulta la guida OAC sull’imposta di bollo sul conto corrente.
Conto, carta o libretto: quale soluzione ha più senso?
La scelta dipende prima di tutto dall’obiettivo.
Se serve per paghetta e piccole spese
Una carta o una soluzione under 18 collegata al genitore può essere sufficiente se il ragazzo deve soprattutto pagare, prelevare piccole somme e imparare a gestire un budget.
In questo caso pesano soprattutto:
- limiti configurabili;
- notifiche;
- blocco carta;
- semplicità dell’app;
- costo di carta e prelievi.
Se deve ricevere bonifici
Qui diventa centrale il rapporto bancario sottostante. Verifica l’IBAN, l’intestazione e la possibilità di ricevere bonifici da terzi.
Una carta molto comoda per la paghetta potrebbe non soddisfare questa esigenza.
Se l’obiettivo è soprattutto risparmiare
Un conto operativo non è automaticamente lo strumento migliore.
Banca d’Italia distingue il conto corrente dal deposito a risparmio: quest’ultimo ha meno funzionalità ed è orientato maggiormente all’accantonamento.
Poste Italiane, per esempio, offre un Libretto dedicato ai minori con livelli di autonomia differenziati per età e un limite massimo di deposito dichiarato di 15.000 euro.
Se il denaro deve restare fermo per anni, confronta quindi anche strumenti di risparmio dedicati ai minori invece di scegliere solo in base alla carta.
Se il ragazzo ha 16 o 17 anni
Il passaggio alla maggiore età è vicino. Oltre alle funzioni di oggi, controlla il percorso previsto per domani.
Chiedi:
- cosa succede a 18 anni;
- se il prodotto cambia automaticamente;
- se serve una nuova identificazione;
- quali costi entrano in vigore;
- se carta e IBAN restano gli stessi;
- se eventuali limiti vengono rimossi o modificati.
Una buona offerta per un dodicenne non è necessariamente la più pratica per un diciassettenne.
Conto per minorenni o conto cointestato con un genitore?
Sono concetti diversi.
Un conto intestato al minore è un rapporto in cui il minore è titolare secondo la struttura prevista dal prodotto e viene rappresentato o affiancato dal genitore. Un conto cointestato, invece, ha più intestatari e introduce questioni diverse sulla titolarità del rapporto e sulle somme.
Non usare la cointestazione come sinonimo di “conto controllato dal genitore”. Se stai valutando quella soluzione, leggi prima la guida su conto cointestato tra genitore e figlio.
Come scegliere un conto corrente per minorenni
La selezione dovrebbe partire dall’uso reale, non dalla banca più conosciuta o dalla promozione più vistosa.
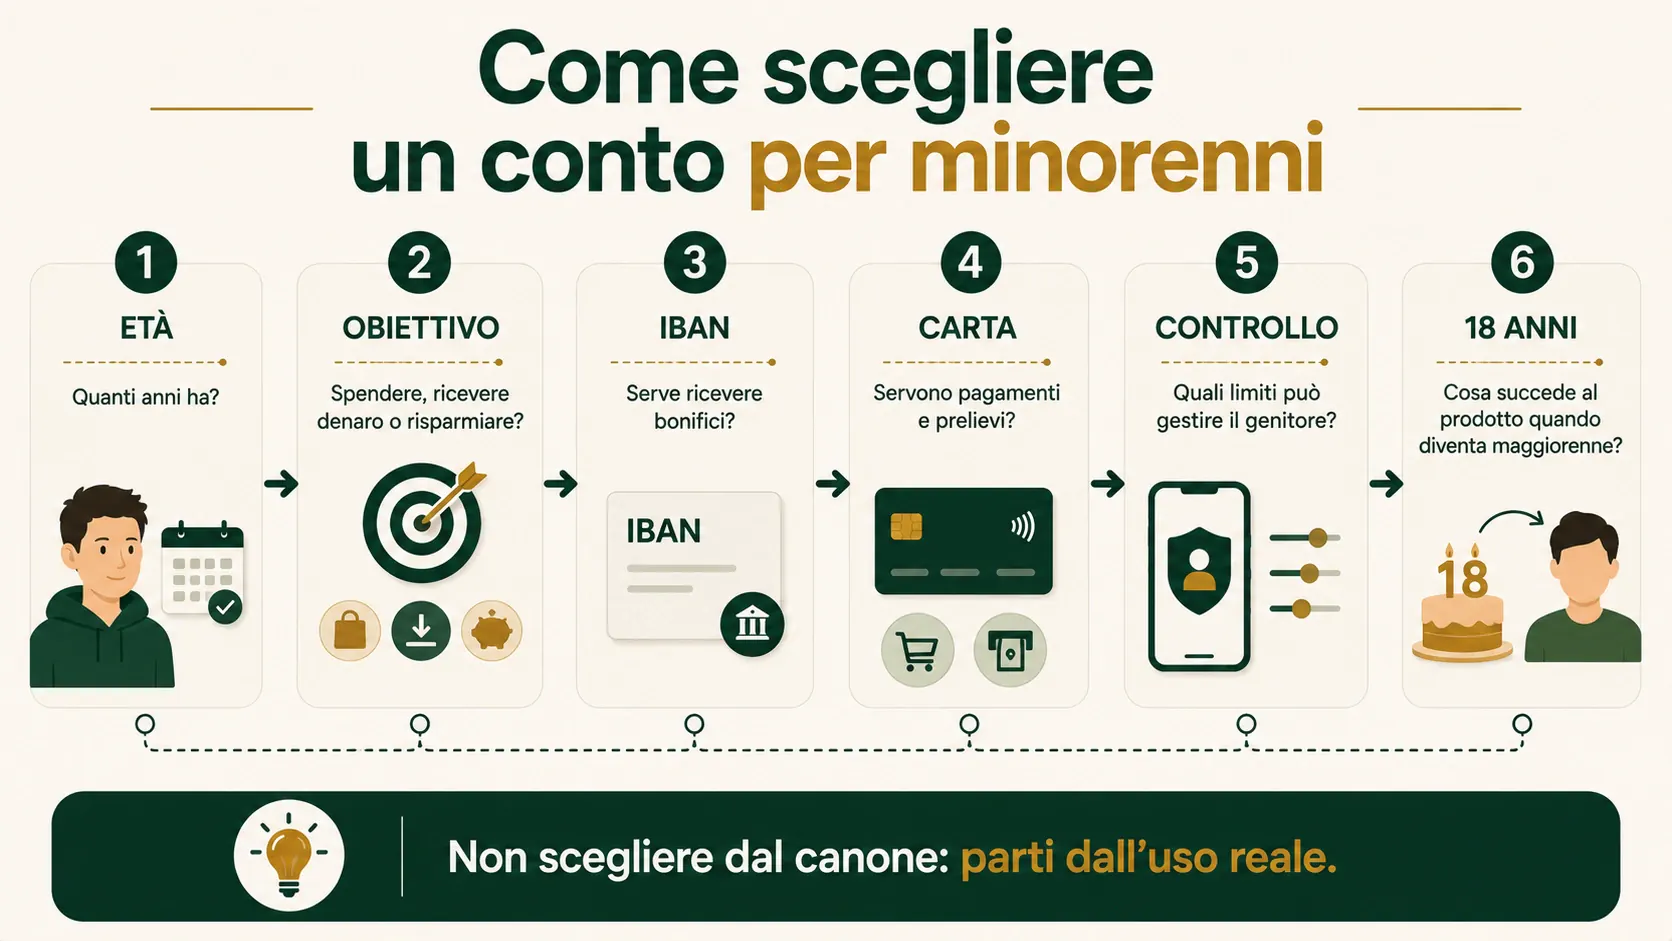
Età, obiettivo, IBAN, carta, controllo del genitore e passaggio ai 18 anni: il percorso di scelta parte dall’uso reale.
Checklist in 12 controlli
- Definisci l’obiettivo — spese, bonifici, risparmio o autonomia progressiva.
- Identifica il prodotto — conto, carta, sottoconto, libretto o deposito.
- Verifica la titolarità — chi è formalmente intestatario del rapporto.
- Controlla l’età — minima, massima e funzioni disponibili per fascia.
- Verifica l’IBAN — presenza, intestazione e bonifici da terzi.
- Controlla la carta — costi, limiti, pagamenti online e wallet.
- Analizza il parental control — notifiche, blocco, limiti e secondo genitore.
- Calcola il costo reale — non solo il canone.
- Guarda i prelievi — rete gratuita, numero e importi massimi.
- Valuta l’estero — cambio valuta, ATM e pagamenti non in euro.
- Leggi i documenti ufficiali — foglio informativo, condizioni economiche e termini.
- Controlla cosa succede a 18 anni — costi, carta, IBAN e passaggio al prodotto adulto.
Tre profili pratici
12 anni, paghetta e piccole spese
Priorità: carta, limiti semplici, notifiche al genitore, blocco immediato e costi contenuti. Un conto con molte funzioni bancarie avanzate potrebbe essere superfluo.
16 anni, bonifici e maggiore autonomia
Priorità: IBAN utilizzabile, carta, bonifici, limiti coerenti con l’età, app autonoma e condizioni chiare al compimento dei 18 anni.
Bambino piccolo, denaro da mettere da parte
Priorità: titolarità del risparmio, possibilità di versamenti, regole sui prelievi, costi, eventuali vincoli e cosa accade alla maggiore età. In questo profilo un libretto o deposito può essere più coerente di un conto destinato alle spese quotidiane.
Errori frequenti da evitare
Scegliere solo perché il canone è zero
Il costo può spostarsi su carta, prelievi, ricariche, estero o servizi successivi.
Confondere conto e carta
Una carta con app non equivale automaticamente a un conto corrente intestato al minore.
Dare per scontato che ci sia un IBAN personale
Va verificato chi è titolare del rapporto e come funzionano i bonifici in entrata.
Ignorare i limiti
Un prodotto può avere ottime funzioni ma massimali troppo bassi o troppo rigidi per l’uso previsto.
Guardare solo le esigenze del genitore
Il controllo è importante, ma il prodotto dovrebbe anche aiutare il ragazzo a capire saldo, spese e budget con un livello di autonomia adeguato all’età.
Dimenticare i 18 anni
È uno dei punti più trascurati. Una condizione conveniente oggi può cambiare rapidamente alla maggiore età.
Domande frequenti
Un minorenne può avere un conto corrente intestato a lui?
Esistono conti bancari intestati al minore e altri prodotti under 18 con strutture diverse. L’apertura e la gestione avvengono con il coinvolgimento del genitore o tutore secondo normativa, contratto e procedure dell’intermediario.
Qual è l’età minima per un conto corrente per minorenni?
Non esiste una soglia commerciale unica per tutti gli operatori. Alcuni prodotti sono disponibili già durante l’infanzia, altri soltanto da età più elevate.
Va verificata anche l’età minima delle singole funzioni.
Un minorenne può avere un IBAN?
Sì, alcune soluzioni prevedono un IBAN, ma non bisogna presumerlo. Controlla a chi è riferito, se può ricevere bonifici da terzi e quali limiti si applicano.
Il genitore vede tutte le spese?
Dipende dal prodotto. Molte soluzioni under 18 offrono notifiche e visibilità dei movimenti, ma livello di controllo e funzioni cambiano tra operatori.
Un minorenne può fare bonifici?
Alcuni prodotti lo consentono con limiti o regole specifiche, altri no. La possibilità deve essere verificata nella documentazione del prodotto e può dipendere dall’età.
Il conto per minorenni è sempre gratuito?
No. Il canone può essere zero, ma possono esistere altri costi per carta, consegna, sostituzione, prelievi, ricariche, operazioni all’estero o servizi aggiuntivi.
È meglio un conto o una carta prepagata per un minorenne?
Dipende dall’uso. Per paghetta e piccole spese può bastare una carta o soluzione collegata al genitore.
Se servono bonifici, un rapporto con IBAN e operatività più ampia può essere più adatto. Per accumulare denaro senza spenderlo, conviene confrontare anche libretti e depositi.
Cosa succede al conto quando il ragazzo compie 18 anni?
Non esiste una regola commerciale unica. Bisogna verificare nel contratto se il rapporto viene trasformato, migrato o sostituito e quali condizioni economiche si applicano dopo la maggiore età.
In sintesi
Per scegliere un conto corrente per minorenni non basta cercare quello con canone zero. Prima devi capire che tipo di prodotto è, chi ne è titolare, come funziona l’IBAN, quali operazioni può fare il minore, quali controlli ha il genitore, quali sono i costi reali e cosa cambia a 18 anni.
Se l’obiettivo è soprattutto pagare, una carta o soluzione under 18 controllata può bastare. Se servono bonifici e più autonomia, ha senso verificare un vero conto o un rapporto con IBAN adatto.
Se invece vuoi soltanto mettere da parte denaro per il futuro, confronta anche libretti e depositi.
Il criterio finale non è “quale prodotto ha più funzioni?”, ma quale ha le funzioni giuste per l’età e l’uso reale del ragazzo, con costi e limiti comprensibili prima dell’apertura.
Fonti e verifica
- Banca d’Italia — Cos’è e a cosa serve il conto corrente
- Banca d’Italia — Il conto di deposito
- Normattiva — Codice civile, disciplina della rappresentanza e amministrazione dei beni del minore
- Intesa Sanpaolo — XME Conto UP!
- Revolut — Kids & Teens, genitori e tutori
- Revolut — Termini Kids & Teens
- Poste Italiane — Libretto dedicato ai minori
Ultimo controllo: 9 agosto 2026.
Le informazioni hanno finalità educativa generale. Per condizioni economiche, limiti e requisiti prevalgono i documenti ufficiali aggiornati dell’intermediario; per situazioni patrimoniali o legali particolari relative a un minore può essere necessaria una verifica professionale sul caso concreto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàConto corrente Verificata il 12/08/2026
- Banca d’ItaliaAutoritàIl conto di deposito Verificata il 12/08/2026
STRUMENTO OAC
Quale tipo di soluzione può avere senso per un minorenne?
Rispondi a quattro domande. Il risultato non indica una banca: serve a capire quale tipo di prodotto confrontare per primo.
Per paghetta e piccole spese, una soluzione con carta, limiti e supervisione può essere più lineare di un conto completo.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conti giovani 2026: gratis oggi, ma quanto costano dopo?
Canone zero e promo under 35 non raccontano tutto. Confronta carta, bonifici, prelievi e costi dopo le agevolazioni per scegliere con più criterio.
Conto cointestato genitore-figlio: di chi sono davvero i soldi?
Essere cointestatari non risolve automaticamente la proprietà delle somme. Vedi cosa cambia per operatività, provenienza del denaro e possibili contestazioni.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Carta di credito per minorenni: esiste davvero?
Per un minorenne la soluzione non è una normale carta di credito. Scopri quali alternative esistono, come funzionano e quali controlli restano ai genitori.