 Occhio al Conto
Un’associazione può aprire un conto corrente intestato all’ente, anche online quando l’operatore accetta quella forma giuridica. Prima servono però identità fiscale dell’associazione, poteri di rappresentanza chiari e documenti coerenti.
Il conto dedicato non va confuso con il conto personale del presidente o del tesoriere. Separare il denaro dell’ente rende più semplice ricostruire quote associative, donazioni, rimborsi, contributi e pagamenti.
Informazioni verificate il 24 agosto 2026. Documenti, tempi, costi e forme associative ammesse cambiano tra banche e istituti di pagamento: controlla la documentazione ufficiale prima di iniziare la richiesta.
Per confrontare questa operatività con quella di imprese e società, la guida generale al conto corrente aziendale chiarisce quali esigenze sono comuni e quali dipendono dalla forma giuridica dell’intestatario.
Conto per associazioni: risposta in breve
| Domanda | Risposta pratica |
|---|---|
| Il conto è sempre obbligatorio? | Non esiste una risposta unica valida per ogni associazione: contano forma, attività, regime applicabile, contributi e obblighi di tracciabilità |
| A chi va intestato? | All’associazione, non al presidente come persona fisica |
| Può essere aperto online? | Sì, se l’operatore accetta quella categoria di ente e consente l’identificazione a distanza |
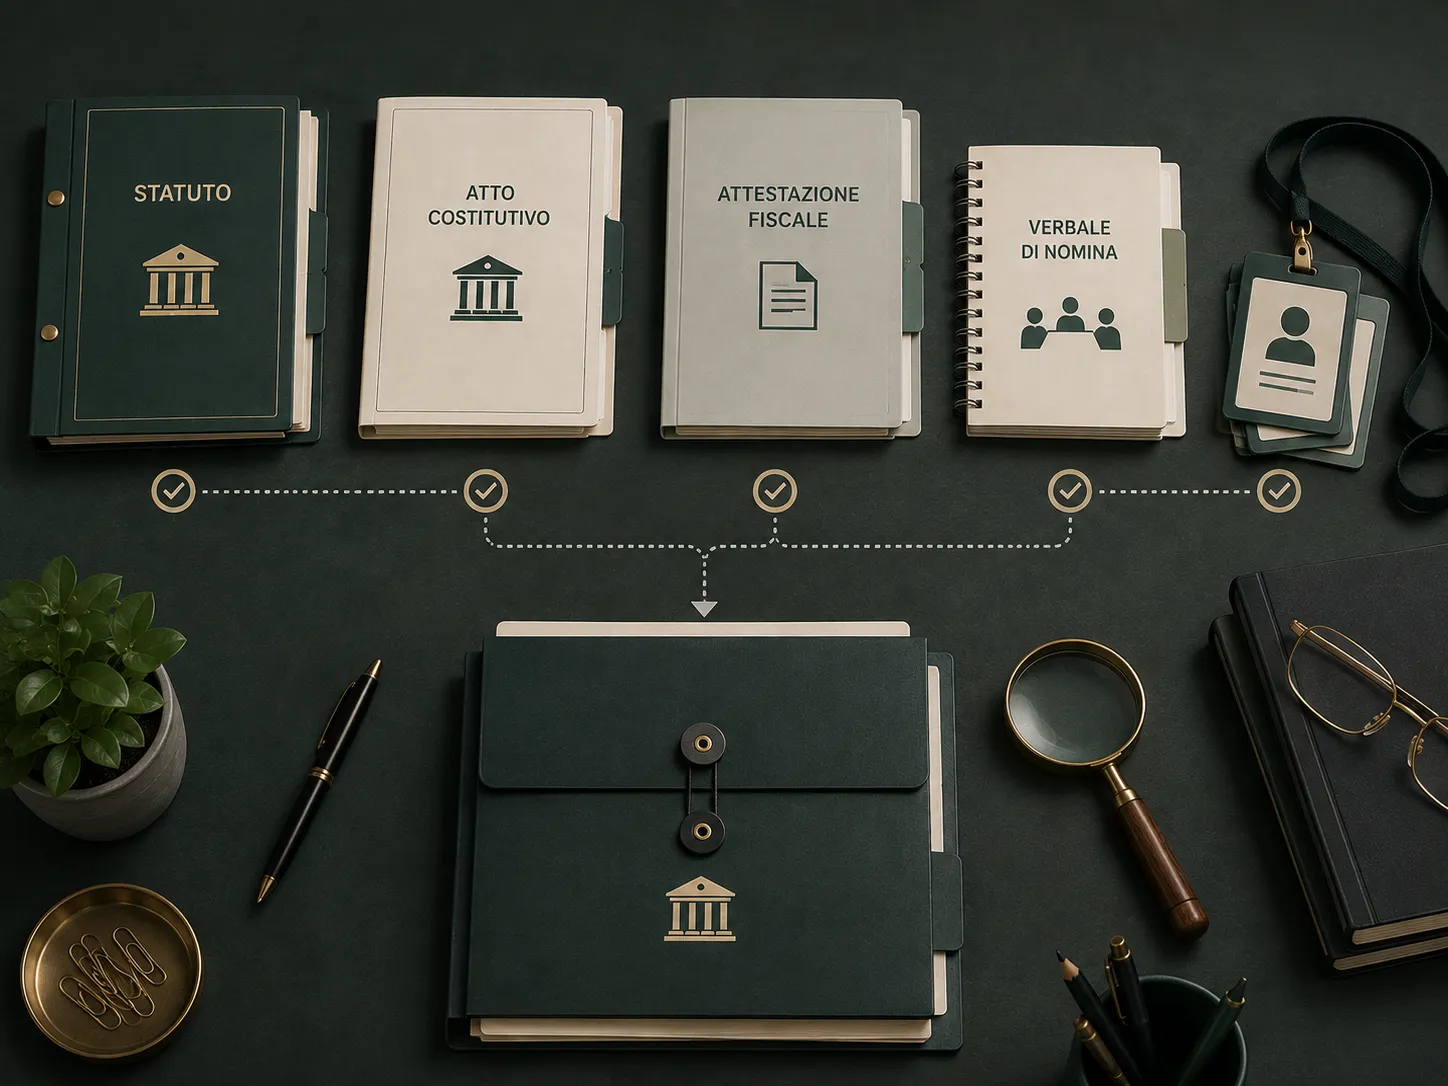
| Quali documenti servono? | Di norma atto costitutivo, statuto, codice fiscale dell’ente, delibera o verbale sui poteri e documenti delle persone da identificare |
| Serve la partita IVA? | Non sempre: un’associazione può avere soltanto il codice fiscale; la posizione IVA dipende dalle attività svolte |
| Chi può operare? | Le persone autorizzate secondo statuto, delibere e poteri comunicati all’intermediario |
| I fondi sono garantiti? | Dipende dalla natura dell’intermediario e dall’ammissibilità del depositante allo schema applicabile |
Il passaggio decisivo è preparare i documenti prima di confrontare canoni e carte. Se statuto, verbale e poteri non coincidono, la procedura può fermarsi anche quando il prodotto è adatto.
Il conto corrente è obbligatorio per un’associazione?
La sola esistenza di un’associazione non consente di concludere automaticamente che debba avere un conto in ogni circostanza. Possono però diventare determinanti le attività svolte, la qualifica di Ente del Terzo settore (ETS), le regole di un finanziamento, una convenzione o la necessità di rendere tracciabili entrate e uscite.
Il Codice del Terzo settore disciplina bilancio, rendicontazione e registri degli ETS. Non tutte le associazioni sono però ETS e non tutte hanno gli stessi adempimenti.
Per questo la domanda corretta non è soltanto “il conto è obbligatorio?”. Occorre verificare:
- forma e riconoscimento dell’ente;
- iscrizione o meno al Registro Unico Nazionale del Terzo Settore (RUNTS);
- eventuale attività commerciale;
- contributi pubblici, bandi o convenzioni;
- raccolte fondi e donazioni;
- pagamenti che richiedono un IBAN intestato;
- obblighi contabili e fiscali applicabili.
Se una regola specifica impone la tracciabilità o l’accredito su un IBAN dell’ente, un rapporto dedicato può diventare necessario. La verifica va fatta sui documenti dell’associazione e, quando serve, con il professionista che ne segue gli adempimenti.
Perché non usare il conto personale del presidente
Il denaro dell’associazione dovrebbe restare distinguibile da quello delle persone che la amministrano. Usare il conto personale del presidente o del tesoriere confonde titolarità, causali e responsabilità.
Il problema emerge soprattutto quando cambiano le cariche. Se il rapporto è personale, il nuovo consiglio direttivo potrebbe non avere continuità operativa né accesso ordinato alla documentazione bancaria.
Un conto intestato all’ente aiuta invece a:
- riconciliare entrate e uscite con rendiconto o bilancio;
- documentare quote, donazioni e rimborsi;
- attribuire deleghe senza condividere credenziali personali;
- dimostrare a chi appartengono le somme;
- gestire il passaggio tra presidenti o tesorieri;
- presentare un IBAN coerente in bandi e convenzioni.
Il conto non risolve da solo la contabilità. Crea però una base documentale più ordinata e riduce le commistioni tra patrimonio dell’ente e patrimonio personale.
Associazione, no profit, ETS e ONLUS non sono sinonimi
“No profit” descrive in modo ampio un’organizzazione che non distribuisce utili come scopo principale. ETS è invece una qualifica collegata al Codice del Terzo settore e all’iscrizione nel RUNTS.
Anche “ONLUS” non va usato come etichetta generica per qualsiasi associazione. Prima di scegliere un prodotto bancario verifica la denominazione e la forma effettivamente riportate nei documenti dell’ente.
Questa distinzione conta perché alcuni operatori ammettono soltanto determinate categorie. Una pagina commerciale rivolta al “non profit” non prova automaticamente che siano accettati associazioni non riconosciute, associazioni sportive, comitati, enti religiosi o fondazioni.
Documenti per aprire il conto dell’associazione
La lista definitiva è stabilita dall’intermediario. Per preparare la pratica, in genere è utile raccogliere:
- atto costitutivo;
- statuto vigente;
- certificato o attestazione del codice fiscale dell’associazione;
- eventuale attribuzione della partita IVA;
- verbale di nomina del presidente e degli altri organi;
- delibera che autorizza l’apertura del conto, se richiesta o prevista;
- documento che attribuisce poteri di firma e operatività;
- documento di identità e codice fiscale del legale rappresentante;
- documenti delle altre persone autorizzate;
- eventuale prova di iscrizione al RUNTS o ad altro registro pertinente.
L’Agenzia delle Entrate mette a disposizione il modello AA5/6 per l’attribuzione del codice fiscale ai soggetti diversi dalle persone fisiche non obbligati alla dichiarazione di inizio attività IVA, tra cui enti e associazioni.
Una scansione leggibile non basta se i dati sono discordanti. Denominazione, sede, codice fiscale, cariche e poteri dovrebbero risultare coerenti in tutti i documenti consegnati.
Chi è il titolare effettivo di un’associazione
La banca deve svolgere l’adeguata verifica antiriciclaggio anche quando il cliente non è una persona fisica. Ciò comporta l’identificazione del rappresentante, dei soggetti autorizzati e del titolare effettivo secondo le regole applicabili.
Banca d’Italia chiarisce che l’articolo 20 del decreto legislativo 231/2007 ha portata generale anche per associazioni non riconosciute. L’individuazione concreta dipende dalla struttura dell’ente e dai poteri di rappresentanza, amministrazione o direzione.
Non compilare questa parte per analogia con una SRL. Un’associazione non ha quote societarie da trattare automaticamente come partecipazioni al capitale.
Prima della richiesta ricostruisci quindi:
- chi rappresenta legalmente l’associazione;
- chi amministra e dirige in concreto;
- chi può vincolare l’ente verso l’esterno;
- chi avrà firma o accesso al conto;
- se esistono procure o deleghe particolari.
In presenza di assetti complessi, chiedi all’intermediario quali dichiarazioni e documenti richiede. Una risposta incompleta può allungare i controlli.
Come aprire un conto per associazioni online
“Gestibile online” e “apribile completamente online” non significano la stessa cosa. Alcuni conti consentono home banking e app, ma richiedono comunque un passaggio in filiale per l’apertura o per la verifica dei poteri.
Quando la procedura è a distanza, il percorso può includere:
- inserimento dei dati dell’associazione;
- caricamento di statuto, atto costitutivo e documenti fiscali;
- identificazione del legale rappresentante;
- dichiarazione del titolare effettivo;
- verifica di delegati e poteri di firma;
- firma del contratto;
- controlli aggiuntivi prima della piena operatività.
Non considerare garantito un tempo di apertura visto in pubblicità. Una pratica semplice e una con più delegati, variazioni recenti o documenti non allineati possono richiedere verifiche diverse.
Come scegliere il conto senza fermarsi al canone
Un conto economico ma incompatibile con le operazioni dell’associazione può generare lavoro manuale e costi aggiuntivi. Parti dai flussi reali dell’ente.
| Voce | Cosa controllare |
|---|---|
| Intestazione ammessa | Forma associativa, iscrizione RUNTS e categoria di ente accettate |
| Operatività | Bonifici, addebiti diretti, pagoPA, F24 e incassi necessari |
| Persone abilitate | Numero di utenti, firme congiunte o disgiunte, limiti e autorizzazioni |
| Carte | Numero, intestazione, limiti, carte aggiuntive e blocco immediato |
| Contanti | Versamenti, prelievi, filiali o reti convenzionate |
| Rendicontazione | Estratti, esportazioni, causali e accesso del commercialista |
| Incassi | Quote, donazioni, POS, link di pagamento e commissioni |
| Costo reale | Canone, operazioni extra, carte, bonifici, contanti e documenti |
| Assistenza | Gestione del cambio presidente, deleghe e anomalie documentali |
| Tutela fondi | Natura dell’intermediario e schema di protezione applicabile |
Dopo la tabella, elimina le soluzioni che non accettano l’ente o non supportano le operazioni indispensabili. Solo allora confronta il costo annuo realistico.
Per approfondire le singole voci puoi usare la guida al costo del conto corrente e quella che spiega come è composto un IBAN.
Banca, istituto di pagamento e tutela dei fondi
Non tutti i prodotti con IBAN hanno la stessa natura. Il rapporto può essere offerto da una banca, da un istituto di pagamento o da un istituto di moneta elettronica, direttamente o tramite partner.
Il Fondo Interbancario di Tutela dei Depositi (FITD) indica che la garanzia può applicarsi anche alle persone giuridiche, ferme le esclusioni previste. Questa informazione non va però estesa automaticamente a qualsiasi conto o saldo.
Prima di aprire verifica:
- chi è la controparte contrattuale;
- dove sono custoditi i fondi;
- quale schema di tutela è indicato;
- se l’associazione rientra tra i depositanti ammessi;
- cosa accade alle somme in caso di crisi dell’operatore.
Una carta business e un IBAN italiano non dimostrano da soli che il rapporto sia un deposito bancario coperto dal FITD.
Cambio del presidente, tesoriere o consiglio direttivo
Il cambio delle cariche non aggiorna automaticamente la banca. L’associazione deve comunicare la variazione e consegnare i documenti richiesti.
È utile conservare in un fascicolo condiviso:
- verbale di nomina;
- accettazione delle cariche, quando prevista;
- delibera sui poteri;
- documenti dei nuovi autorizzati;
- moduli di revoca delle vecchie deleghe;
- ricevute delle comunicazioni inviate.
Fino al completamento dell’aggiornamento, potrebbero restare limitazioni operative. Pianifica il passaggio prima di scadenze fiscali o pagamenti importanti.
Errori frequenti
Intestare il conto al presidente
Il presidente rappresenta l’associazione, ma non coincide con l’associazione. L’intestazione personale rende più difficile separare denaro e responsabilità.
Confondere codice fiscale e partita IVA
Il codice fiscale identifica l’ente. La partita IVA riguarda le attività per cui è necessaria e non va presunta per tutte le associazioni.
Scegliere un conto “business” senza verificare la forma ammessa
Un prodotto per freelance o ditte individuali può non accettare associazioni. Chiedi conferma prima di iniziare il caricamento dei documenti.
Dimenticare verbali e poteri di firma
Lo statuto può non bastare a dimostrare chi ricopre oggi una carica e chi è autorizzato a operare.
Condividere un unico accesso
Se più persone lavorano sul conto, preferisci utenti e permessi separati. Condividere credenziali impedisce di ricostruire chi ha autorizzato un’operazione.
Domande frequenti
Un’associazione senza partita IVA può aprire un conto?
In linea generale può richiedere un conto usando il proprio codice fiscale, se l’intermediario accetta quella forma di ente. La lista dei documenti va confermata con l’operatore.
Il conto può essere aperto dal tesoriere?
Dipende dai poteri attribuiti dallo statuto e dalle delibere. La banca deve verificare chi rappresenta l’ente e chi è autorizzato a firmare.
Serve una delibera del consiglio direttivo?
Può essere richiesta per dimostrare la decisione di aprire il rapporto e attribuire i poteri. Verifica lo statuto e la documentazione richiesta dalla banca.
Un’associazione non riconosciuta può avere un conto?
Può essere ammessa, ma l’intermediario deve accettare la forma giuridica e completare l’adeguata verifica dell’ente e delle persone coinvolte.
Un ETS deve usare un conto specifico?
L’iscrizione al RUNTS non identifica un unico prodotto bancario. Occorre scegliere un rapporto compatibile con forma dell’ente, operazioni, rendicontazione e regole applicabili.
Il conto dell’associazione è coperto fino a 100.000 euro?
La tutela dipende dall’intermediario, dal tipo di rapporto e dall’ammissibilità del depositante allo schema pertinente. Controlla la documentazione contrattuale, non soltanto il limite pubblicizzato.
Checklist prima della richiesta
- verifica denominazione, sede e codice fiscale dell’ente;
- controlla che statuto e atto costitutivo siano quelli vigenti;
- prepara il verbale di nomina delle cariche;
- chiarisci chi può aprire e usare il conto;
- ricostruisci il titolare effettivo secondo l’assetto reale;
- chiedi se la forma associativa è accettata;
- verifica se l’apertura è interamente online;
- elenca pagamenti, incassi, contanti, carte e utenti necessari;
- confronta il costo annuo, non soltanto il canone;
- controlla natura dell’intermediario e tutela dei fondi;
- definisci come aggiornare deleghe e cariche future;
- conserva contratto, moduli e ricevute.
In sintesi
Per aprire un conto online intestato a un’associazione servono prima di tutto documenti coerenti e poteri chiari. Il prodotto deve accettare la forma dell’ente e consentire le operazioni realmente necessarie.
Non usare il conto personale di chi amministra come scorciatoia. Separa i fondi, verifica titolare effettivo e deleghe, quindi confronta costi, incassi, contanti, rendicontazione e tutela.
Fonti ufficiali e data di verifica
- Agenzia delle Entrate - Codice fiscale per soggetti diversi dalle persone fisiche
- Normattiva - Codice del Terzo settore
- Banca d’Italia - FAQ sulla titolarità effettiva
- Ministero del Lavoro - Registro Unico Nazionale del Terzo Settore
- FITD - FAQ sui soggetti garantiti
Verifica editoriale delle fonti: 24 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle EntrateFonte istituzionaleCodice fiscale per soggetti diversi dalle persone fisiche - modello AA5/6 Verificata il 24/08/2026
- NormattivaNormativaDecreto legislativo 3 luglio 2017, n. 117 - Codice del Terzo settore Verificata il 24/08/2026
- Banca d'ItaliaAutoritàFAQ sulla titolarità effettiva Verificata il 24/08/2026
- Ministero del Lavoro e delle Politiche SocialiFonte istituzionaleRegistro Unico Nazionale del Terzo Settore Verificata il 24/08/2026
- FITDFonte istituzionaleFAQ sui soggetti garantiti Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente aziendale: costi e cosa confrontare
Canone, carte, bonifici, incassi e strumenti per collaboratori determinano il costo reale. Confronta il conto aziendale sull’operatività quotidiana.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
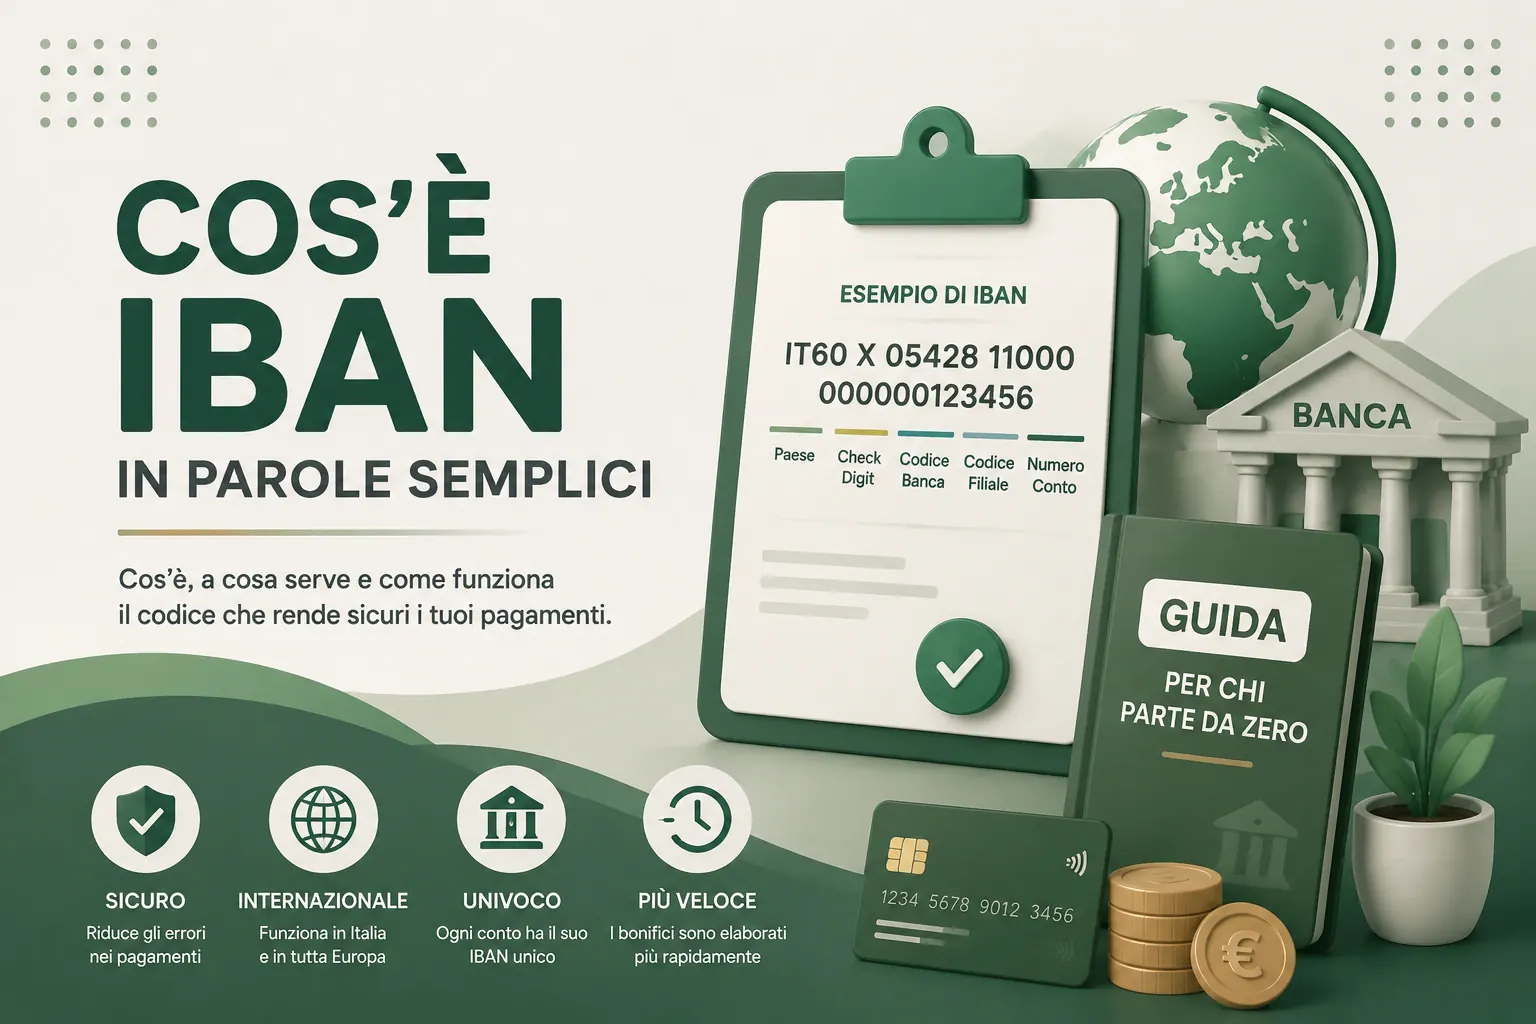
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
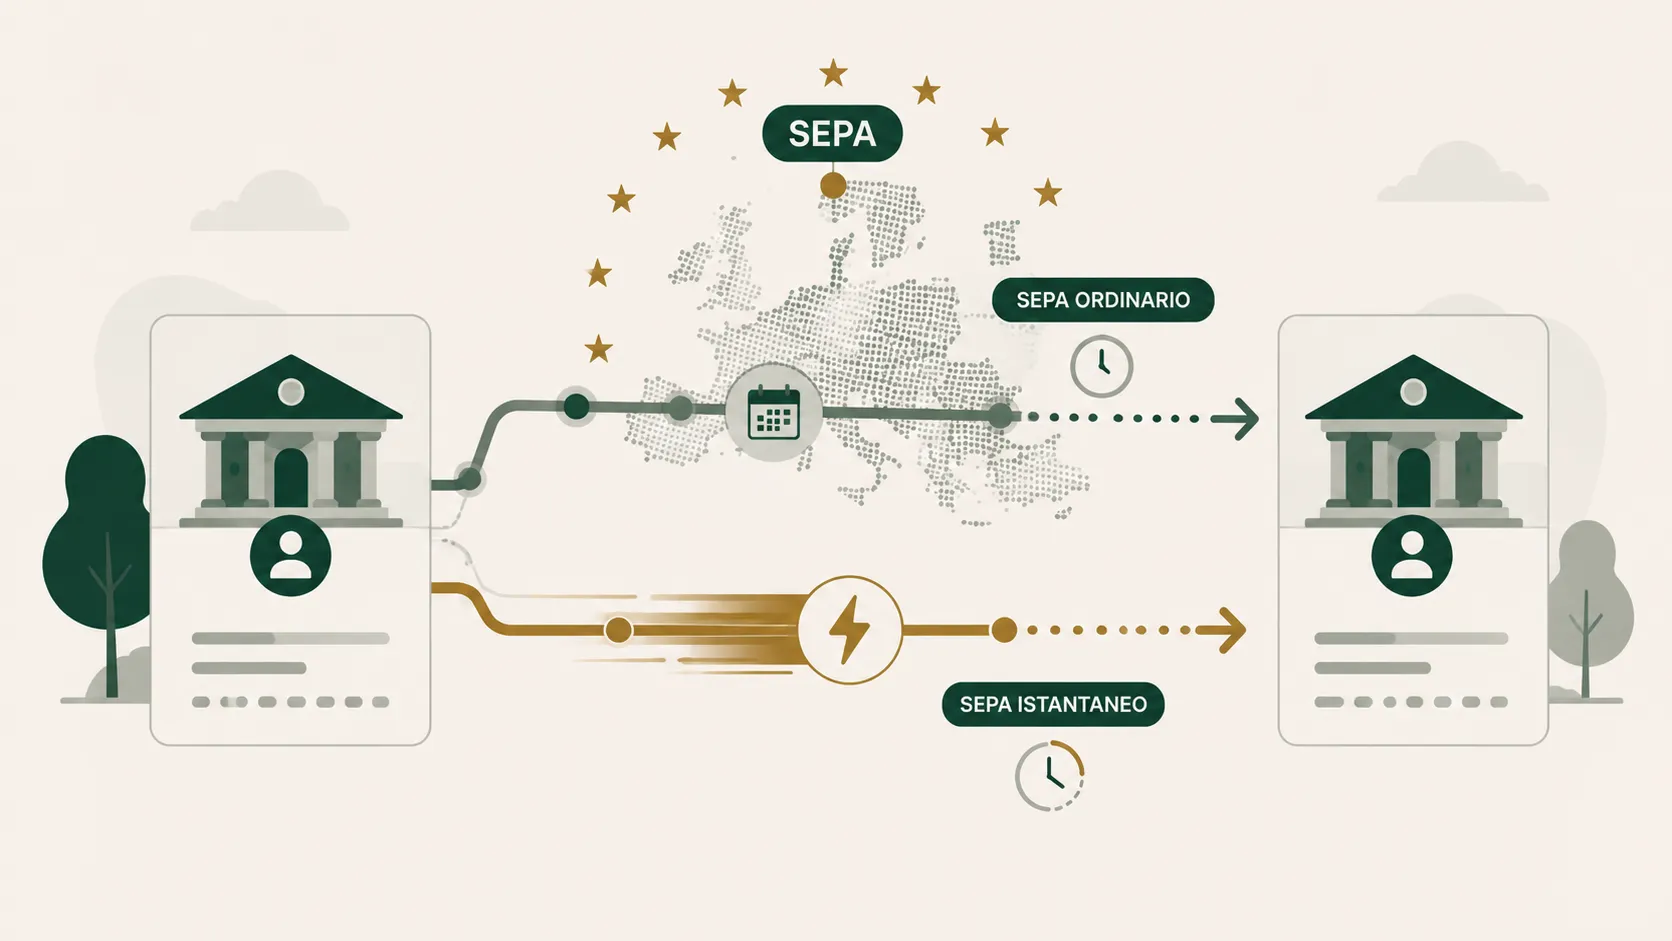
Bonifico SEPA: tempi, costi e differenze
Scopri come funziona il bonifico SEPA, quali dati servono, tempi e costi, e cosa cambia rispetto a un trasferimento istantaneo o extra-SEPA.
Bollo conto corrente: quando scatta e chi può evitarlo?
Giacenza media, intestazione e tipo di rapporto incidono sull’imposta. Capisci quando il bollo è dovuto e come viene addebitato sul conto.