 Occhio al Conto
Un conto corrente bloccato non significa sempre che la banca abbia congelato tutto il denaro. A volte è bloccato soltanto l’accesso online, una carta o una determinata operazione; in altri casi la disponibilità delle somme può essere limitata da verifiche della banca o da un provvedimento come un pignoramento.
La prima cosa da fare è quindi capire che cosa esattamente non funziona. Poi controlla le comunicazioni ricevute, contatta la banca attraverso un canale ufficiale e chiedi quali passaggi o documenti servono per risolvere il problema.
Ultimo controllo OAC: 11 agosto 2026.
Se sospetti una frode o un accesso non autorizzato, non aspettare di capire da solo la causa: usa subito i canali ufficiali della banca per mettere in sicurezza accesso e strumenti di pagamento.
Conto bloccato: parti da quello che vedi
| Quello che succede | Prima verifica utile |
|---|---|
| Non entri nell’app o nell’home banking | Verifica se è bloccato solo l’accesso digitale e prova i canali ufficiali di recupero credenziali. |
| La carta viene rifiutata ma accedi al conto | Controlla stato della carta, limiti e notifiche: il conto potrebbe essere operativo. |
| Non riesci a fare bonifici | Leggi l’esito dell’operazione e verifica se il limite riguarda solo quel servizio. |
| La banca chiede documenti o informazioni | Identifica esattamente la richiesta e invia quanto richiesto solo tramite canali ufficiali. |
| Non puoi utilizzare una parte o tutto il saldo | Controlla comunicazioni e chiedi alla banca la natura della limitazione. |
| Hai ricevuto un atto di pignoramento | Trattalo come un caso distinto: non è un normale blocco tecnico del conto. |
| Non hai ricevuto una spiegazione comprensibile | Chiedi chiarimenti alla banca e, se necessario, passa a un reclamo scritto. |
Questa distinzione evita un errore frequente: chiamare “conto bloccato” qualunque problema che impedisca di pagare. Carta, app, bonifici e disponibilità del saldo sono livelli diversi e possono richiedere soluzioni diverse.
Cosa controllare subito, nell’ordine
1. Verifica se è davvero bloccato tutto il conto
Prova a capire quali funzioni sono ancora disponibili senza effettuare operazioni inutili. Riesci ad accedere all’home banking?
Vedi saldo e movimenti? La carta funziona?
Puoi disporre un bonifico? Il problema riguarda una sola operazione?
Annota anche il messaggio di errore esatto. Uno screenshot, se non contiene informazioni che rischi di condividere con soggetti non autorizzati, può aiutarti a ricostruire il problema quando contatti l’assistenza.
2. Controlla le comunicazioni della banca
Guarda l’area messaggi dell’app o dell’home banking, email, SMS e posta ricevuta. Cerca richieste di aggiornamento dei dati, verifiche di sicurezza, documenti scaduti, comunicazioni contrattuali o riferimenti a provvedimenti ricevuti dalla banca.
Non usare link contenuti in messaggi sospetti. Se devi contattare l’intermediario, entra dall’app ufficiale, digita direttamente il sito della banca o usa i recapiti presenti nei documenti contrattuali.
3. Contatta la banca e fai domande precise
“Perché il conto è bloccato?” può produrre una risposta troppo generica. È più utile chiedere:
- quale servizio o disponibilità è limitato;
- da quando decorre la limitazione;
- se serve un documento o un’azione da parte tua;
- attraverso quale canale devi inviarlo;
- se esiste una pratica o un numero di riferimento;
- quali operazioni restano disponibili durante la verifica, se la banca può comunicarlo.
Conserva data, canale e riferimento delle comunicazioni. Se il problema si prolunga, questa cronologia sarà utile per un eventuale reclamo.
Perché un conto corrente può risultare bloccato
Non esiste una sola causa. E soprattutto non è corretto dedurre la causa dal solo fatto che un pagamento sia stato rifiutato.
Blocco dell’accesso o controlli di sicurezza
Tentativi di accesso anomali, problemi con le credenziali o controlli antifrode possono portare a limitazioni dei servizi digitali o degli strumenti di pagamento.
In questo scenario può essere perfettamente possibile che il rapporto di conto esista e il saldo sia visibile, mentre una funzione specifica resta indisponibile.
Per questo è importante distinguere il blocco dell’account digitale dal blocco della disponibilità del conto.
Richieste di aggiornamento dati e adeguata verifica
Le banche sono soggette agli obblighi di adeguata verifica della clientela previsti dalla normativa antiriciclaggio. Devono identificare e conoscere il cliente e acquisire le informazioni necessarie sul rapporto secondo le regole applicabili.
Se l’intermediario si trova nell’impossibilità oggettiva di completare l’adeguata verifica, la disciplina antiriciclaggio prevede un obbligo di astensione dall’instaurare o proseguire il rapporto o dall’eseguire l’operazione, secondo il caso.
Questo però non significa che ogni richiesta di documenti equivalga automaticamente a un sospetto di riciclaggio.
Se ricevi una richiesta di aggiornamento, verifica che provenga davvero dalla banca e chiedi quali informazioni mancano. Non inviare documenti personali rispondendo a email o messaggi di provenienza dubbia.
Un’operazione o un servizio è stato limitato
Può succedere che il problema riguardi una singola funzione: bonifici, carta, prelievi, operatività online o un determinato pagamento. Prima di parlare di “conto congelato”, verifica quindi l’estensione effettiva della limitazione.
Se il problema riguarda un bonifico, può essere utile distinguere anche tra bonifico SEPA ordinario e bonifico istantaneo: tempi, esiti e controlli non sono necessariamente gli stessi.
Pignoramento del conto corrente
Il pignoramento è un caso completamente diverso da un blocco tecnico o da una verifica della banca. Nel pignoramento presso terzi il creditore agisce sulle somme o sui crediti che il debitore ha presso un terzo, per esempio la banca.
Agenzia delle entrate-Riscossione indica espressamente che il pignoramento presso terzi può riguardare il conto corrente e dedica regole specifiche alle somme depositate.
Se hai ricevuto un atto, non limitarti quindi a chiedere alla banca di “sbloccare il conto”: devi prima capire chi ha disposto la procedura, quali somme riguarda e quale atto hai ricevuto.
Questa guida non può stabilire se un singolo pignoramento sia corretto o quale tutela sia applicabile al tuo caso. Per una valutazione individuale può essere necessario rivolgersi a un professionista qualificato.
Conto corrente bloccato senza preavviso: cosa cambia?
L’assenza di un preavviso percepito non identifica da sola la causa del problema. Potresti avere una limitazione di sicurezza, una richiesta di verifica, un problema circoscritto a un servizio oppure un provvedimento che segue regole proprie.
Per questo eviterei di partire dall’idea “la banca non poteva farlo”. Prima ricostruisci cosa è stato limitato, quando, sulla base di quale comunicazione e con quale motivazione disponibile.
Se la banca non chiarisce il problema o ritieni che il comportamento sia scorretto, passa dalla telefonata a una contestazione tracciabile.
Quali documenti preparare
Prima di ricontattare la banca raccogli solo ciò che serve a ricostruire il caso:
- documento di identità, se richiesto attraverso il canale ufficiale;
- eventuale comunicazione ricevuta dalla banca;
- data e ora in cui hai notato il problema;
- screenshot o codice dell’errore;
- estremi delle operazioni rifiutate;
- numero di pratica o ticket dell’assistenza;
- eventuali atti ricevuti, se il problema riguarda un provvedimento.
Non inviare password, PIN, OTP o codici dispositivi. Una banca può chiederti di identificarti secondo le proprie procedure, ma le credenziali segrete non vanno comunicate a chi ti contatta chiedendotele.
Se la banca non risolve: fai un reclamo scritto
Se i normali canali di assistenza non risolvono il problema, puoi presentare un reclamo scritto all’intermediario. Banca d’Italia indica che l’intermediario deve avere un ufficio o responsabile per i reclami.
Per le operazioni e i servizi bancari il termine ordinario di risposta è 60 giorni. Per i reclami relativi ai servizi di pagamento il termine è di 15 giornate lavorative; la disciplina prevede specifiche regole per eventuali situazioni eccezionali.
Nel reclamo evita formule vaghe. Indica:
- quale rapporto o servizio è interessato;
- cosa non riesci a fare;
- da quando;
- quali contatti hai già avuto con la banca;
- quali comunicazioni hai ricevuto;
- cosa chiedi concretamente all’intermediario.
Allega solo i documenti pertinenti e conserva una prova dell’invio.
Quando puoi valutare l’Arbitro Bancario Finanziario
L’Arbitro Bancario Finanziario (ABF) è un sistema stragiudiziale per le controversie tra clienti e banche o altri intermediari in materia di operazioni e servizi bancari e finanziari.
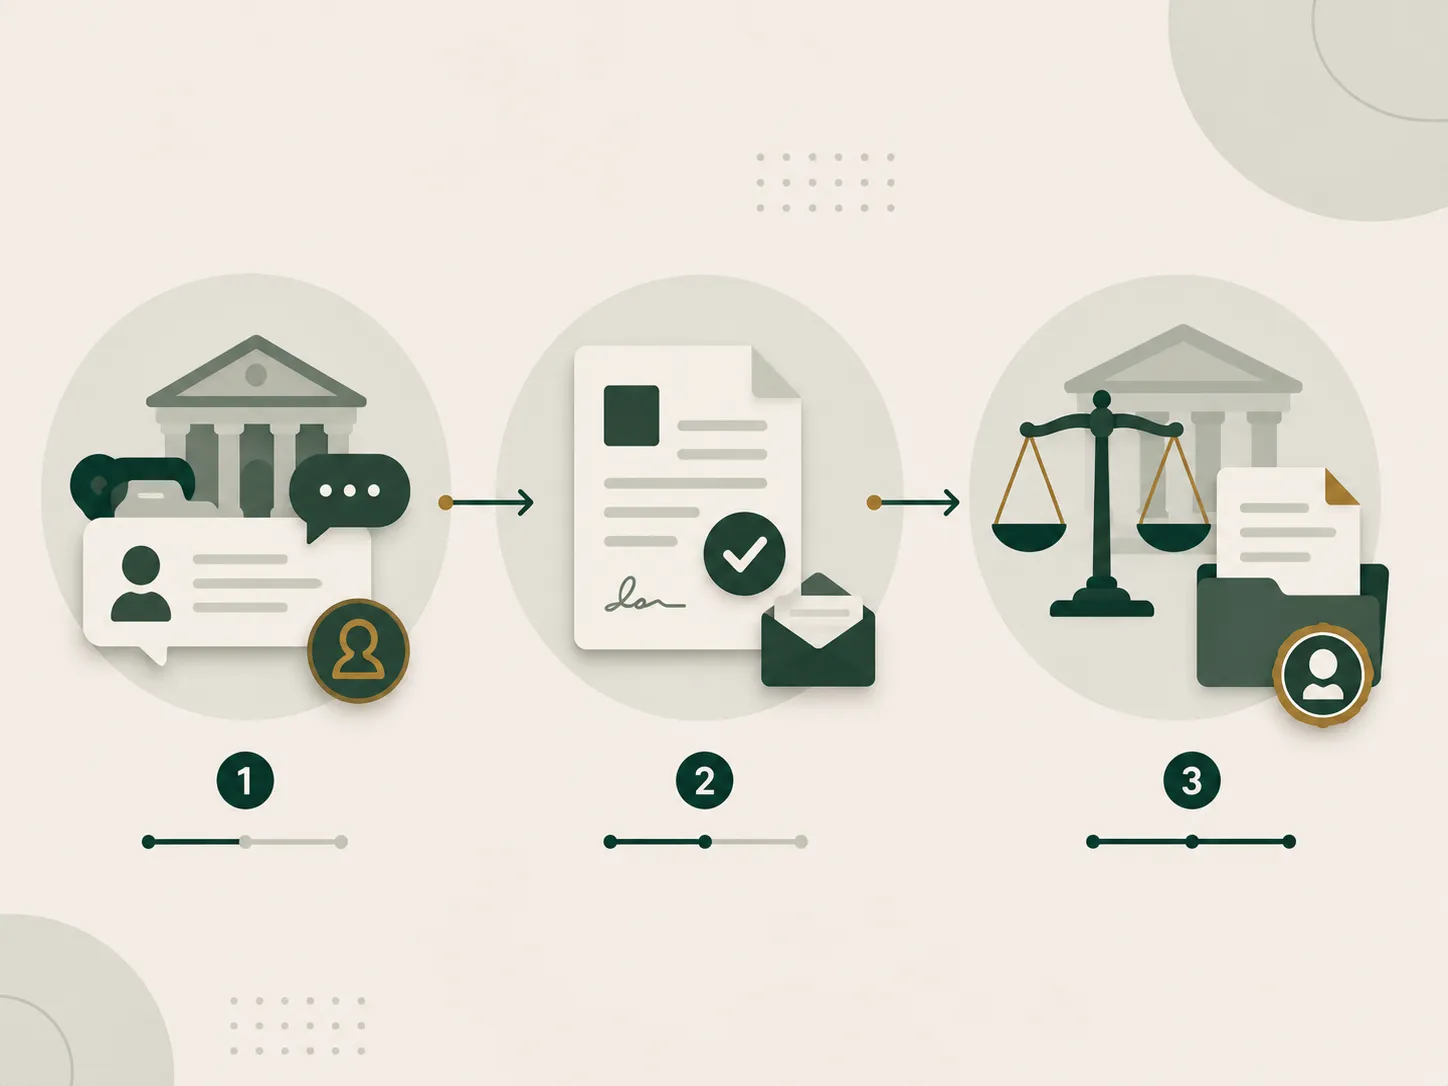
Prima del ricorso all’ABF devi aver presentato un reclamo scritto all’intermediario. Se la risposta non arriva nei termini, viene respinta oppure non ti soddisfa, puoi valutare il ricorso se la controversia rientra nella competenza dell’Arbitro.
Banca d’Italia indica che il ricorso ABF costa 20 euro, non richiede necessariamente l’assistenza di un avvocato e va presentato entro 12 mesi dal reclamo; trascorso quel periodo occorre presentare un nuovo reclamo prima di ricorrere all’Arbitro.
L’ABF non è però un servizio di emergenza per “sbloccare il conto oggi”. È uno strumento per risolvere una controversia sulla base della documentazione prodotta dalle parti.
Esposto a Banca d’Italia e ricorso ABF non sono la stessa cosa
Puoi anche presentare un esposto alla Banca d’Italia per segnalare un problema nella relazione con una banca o un intermediario. Banca d’Italia chiarisce però che, con l’esposto, non decide chi ha ragione nel merito della controversia: facilita l’interlocuzione con l’intermediario.
L’ABF, invece, esamina la controversia e assume una decisione secondo le proprie regole. Sono quindi strumenti diversi e non vanno presentati come sinonimi.
Checklist OAC: cosa fare oggi
Se hai appena scoperto il blocco, questa è la sequenza più utile:
- Capisci cosa non funziona: app, carta, bonifici, prelievi o disponibilità del saldo.
- Controlla i messaggi ufficiali ricevuti dalla banca.
- Metti in sicurezza il conto se sospetti accessi o operazioni non autorizzate.
- Contatta la banca da un canale ufficiale e chiedi cosa serve per risolvere.
- Annota tutto: data, ticket, comunicazioni e documenti richiesti.
- Se non si risolve, presenta un reclamo scritto.
- Se nasce una controversia e ne ricorrono i presupposti, valuta ABF o gli altri strumenti di tutela disponibili.
Se invece hai ricevuto un atto di pignoramento o un provvedimento dell’autorità, non trattarlo come un semplice problema tecnico: segui il percorso specifico indicato nell’atto e valuta assistenza qualificata se necessaria.
Domande frequenti
Quanto dura il blocco di un conto corrente?
Scenario di pianificazione OAC: per un semplice problema tecnico considera 1–3 giorni; per verifiche documentali più articolate usa uno scenario di 1–4 settimane. Non sono termini garantiti né applicabili a blocchi giudiziari.
Ordine di grandezza: un problema di accesso tecnico può risolversi in ore o pochi giorni; una verifica documentale può richiedere giorni o settimane; un vincolo giudiziario può durare molto di più. Sono scenari, non termini garantiti.
Non esiste una durata unica. Dipende da ciò che è stato effettivamente bloccato e dalla causa: recuperare l’accesso digitale è diverso da completare una verifica documentale o gestire un pignoramento.
Chiedi alla banca se esiste un passaggio richiesto a te e se può indicarti lo stato della pratica.
La banca può bloccare il conto senza avvisarmi?
Non esiste una risposta unica valida per ogni tipo di limitazione. Sicurezza, servizi di pagamento, obblighi antiriciclaggio e provvedimenti dell’autorità seguono regole differenti.
Prima di valutare la correttezza del comportamento bisogna identificare la natura del blocco e la documentazione applicabile.
Se la carta non funziona significa che il conto è bloccato?
No. Una carta può essere sospesa o rifiutata mentre il conto resta accessibile e altre operazioni continuano a funzionare.
Controlla separatamente carta, accesso online, bonifici e disponibilità del saldo.
Se non riesco a fare bonifici il conto è bloccato?
Non necessariamente. Può essere limitato il servizio, l’operazione può essere rifiutata oppure può esserci un problema di sicurezza o operativo.
Leggi l’esito mostrato dalla banca e chiedi se la limitazione riguarda solo i bonifici.
Posso fare subito ricorso all’ABF?
No. Prima del ricorso all’ABF devi presentare un reclamo scritto all’intermediario.
Se non ricevi risposta nei termini previsti o la risposta non ti soddisfa, puoi valutare il ricorso se il caso rientra nella competenza dell’Arbitro.
In breve
Davanti a un conto corrente bloccato, la domanda più utile non è subito “chi ha ragione?”, ma “che cosa è stato bloccato e perché?”. Un accesso digitale sospeso, una carta inutilizzabile, un controllo documentale e un pignoramento non sono la stessa situazione.
Ricostruisci il problema, usa i canali ufficiali della banca, conserva le comunicazioni e passa al reclamo scritto se l’assistenza ordinaria non basta. Solo dopo ha senso scegliere lo strumento di tutela adatto alla controversia.
Fonti
- Banca d’Italia — Arbitro Bancario Finanziario e informazioni su reclami e tutele del cliente, consultate l’11 agosto 2026.
- Banca d’Italia — Presentazione di esposti, consultata l’11 agosto 2026.
- Banca d’Italia — disposizioni e chiarimenti in materia di adeguata verifica della clientela e contrasto al riciclaggio, consultati l’11 agosto 2026.
- Agenzia delle entrate-Riscossione — Procedure esecutive: pignoramento presso terzi e conti correnti, consultata l’11 agosto 2026.
Contenuto informativo generale: non sostituisce consulenza legale o finanziaria personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- NormattivaNormativaCodice di procedura civile Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Saldo contabile: cosa significa e differenza dal disponibile
Che cosa significa saldo contabile? Scopri la differenza dal saldo disponibile, quale cifra puoi usare e perché i due importi possono non coincidere.
Chiudere un conto corrente: cosa succede a saldo e addebiti?
Estinguere il conto richiede più di una richiesta formale. Controlla saldo, domiciliazioni, carte e operazioni pendenti prima del trasferimento finale.