 Occhio al Conto
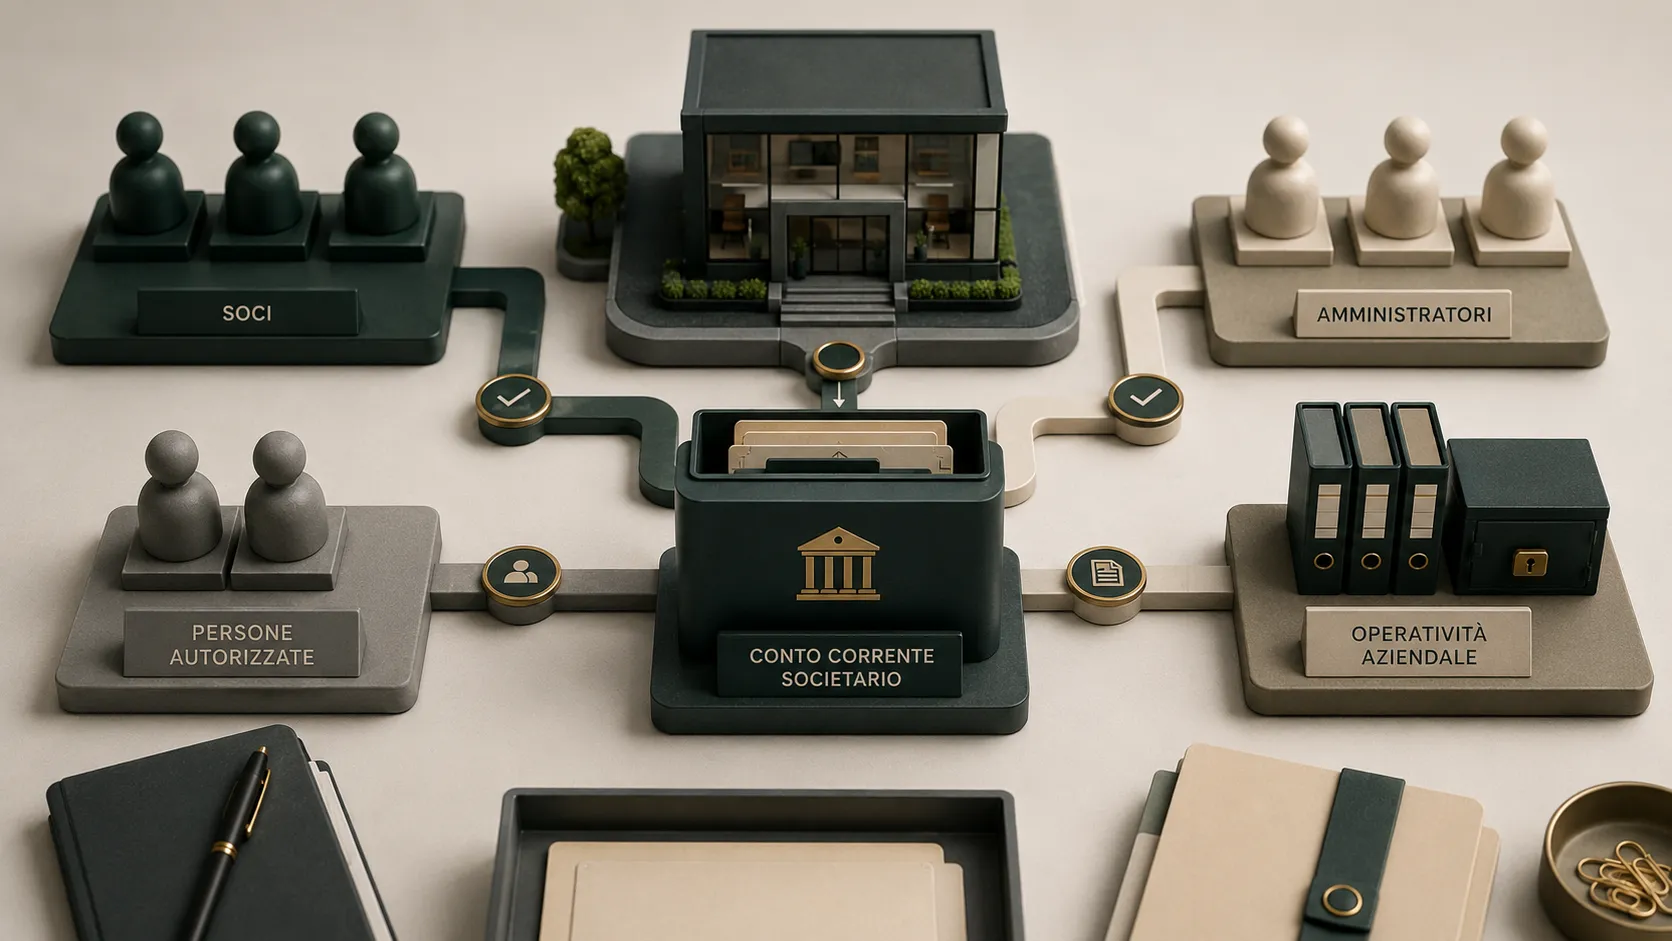
Una SRL o SRLS può aprire un conto aziendale online quando l’operatore accetta la società e riesce a verificare identità, assetto proprietario, amministratori, poteri di firma e attività prevista. Non basta inserire la partita IVA e caricare il documento dell’amministratore.
La società è un soggetto distinto dai soci. Per questo il conto va intestato alla SRL o SRLS e deve essere gestito con deleghe coerenti, evitando di far transitare stabilmente l’operatività aziendale sui conti personali.
Informazioni verificate il 24 agosto 2026. Requisiti, tempi, costi e forme societarie supportate cambiano tra operatori: prima dell’apertura controlla il sito e i documenti ufficiali del prodotto.
Conto per SRL e SRLS: risposta in breve
| Domanda | Risposta pratica |
|---|---|
| SRL e SRLS possono aprire online? | Sì, se l’operatore supporta la forma societaria e completa i controlli a distanza |
| Il conto va intestato al socio? | No: il rapporto operativo della società va intestato alla società |
| Quali documenti servono? | Dati camerali, atto e statuto quando richiesti, documenti degli amministratori e informazioni sui titolari effettivi |
| SRL e SRLS seguono procedure bancarie diverse? | La SRLS ha regole societarie proprie, ma identificazione, poteri e adeguata verifica restano centrali per entrambe |
| Serve un conto prima della costituzione? | Non va dato per scontato: conferimenti e costituzione seguono le regole del Codice civile e la procedura scelta con il notaio |
| Basta un conto gratuito? | No: vanno verificati F24, pagoPA, bonifici, carte, utenti, contanti, estero e contabilità |
| Chi può operare? | Amministratori, procuratori e delegati nei limiti dei poteri riconosciuti e registrati |
Il modo più rapido per evitare blocchi è controllare che visura, statuto, documenti e dichiarazioni mostrino lo stesso assetto societario.
SRL e SRLS: cosa cambia davvero per il conto
La società a responsabilità limitata semplificata (SRLS) non è un conto bancario diverso. È una forma societaria disciplinata dall’articolo 2463-bis del Codice civile.
La guida ufficiale “Impresa in un giorno” ricorda che una SRLS può avere capitale minimo di un euro e che la costituzione può avvenire anche con procedimento interamente online tramite notaio. Queste caratteristiche non garantiscono però l’apertura automatica del conto.
Per la banca contano soprattutto:
- iscrizione e dati della società;
- composizione dei soci;
- amministratori e rappresentanti;
- titolari effettivi;
- attività economica e operatività prevista;
- provenienza dei fondi;
- Paesi, valute e controparti coinvolti;
- persone che useranno carte e servizi.
Una SRL ordinaria e una SRLS con lo stesso assetto semplice possono quindi ricevere richieste documentali simili. Una società con partecipazioni indirette o soci esteri può richiedere controlli più articolati, indipendentemente dalla sigla.
Il conto corrente è obbligatorio per una SRL?
Nella pratica una società operativa ha bisogno di separare incassi, pagamenti, imposte, stipendi, fornitori e rimborsi dal patrimonio personale dei soci. Un conto intestato alla società è quindi uno strumento centrale per amministrazione e tracciabilità.
È però impreciso ridurre ogni situazione alla frase “serve sempre un conto prima di costituire la società”. Il Codice civile disciplina i conferimenti e, in specifiche ipotesi, il loro versamento alle persone cui è affidata l’amministrazione.
Il percorso corretto dipende dal momento:
- società da costituire: concorda con il notaio come eseguire e documentare i conferimenti;
- società appena iscritta: verifica quando sono disponibili dati camerali aggiornati e partita IVA;
- società già operativa: prepara documenti su soci, amministratori, poteri e titolare effettivo;
- società che cambia banca: pianifica saldo, addebiti, carte, deleghe e continuità dei pagamenti.
Questa distinzione evita di confondere il conto usato per l’attività ordinaria con le formalità della costituzione.
Documenti per aprire un conto SRL o SRLS online
Ogni intermediario pubblica o comunica la propria lista. In genere possono essere richiesti:
- denominazione, codice fiscale e partita IVA della società;
- sede legale e contatti;
- visura camerale aggiornata o acquisizione diretta dei dati dal Registro Imprese;
- atto costitutivo e statuto vigente;
- documento e codice fiscale del legale rappresentante;
- documenti degli altri amministratori, procuratori o delegati;
- informazioni sui soci e sulla catena proprietaria;
- dichiarazione e documenti dei titolari effettivi;
- descrizione dell’attività e dell’uso previsto del conto;
- dati su fatturato atteso, Paesi, clienti, fornitori e provenienza dei fondi;
- eventuali delibere o procure che attribuiscono poteri specifici.
Il Registro Imprese spiega che la visura consente di verificare esistenza dell’impresa, amministratori, cariche, deleghe, procure e poteri di firma. È quindi uno dei riferimenti principali per controllare chi può vincolare la società.
Una visura non sempre esaurisce la pratica. Se ci sono modifiche recenti, partecipazioni indirette o procure particolari, l’operatore può chiedere documentazione aggiuntiva.
Titolare effettivo: perché la soglia del 25% non basta sempre
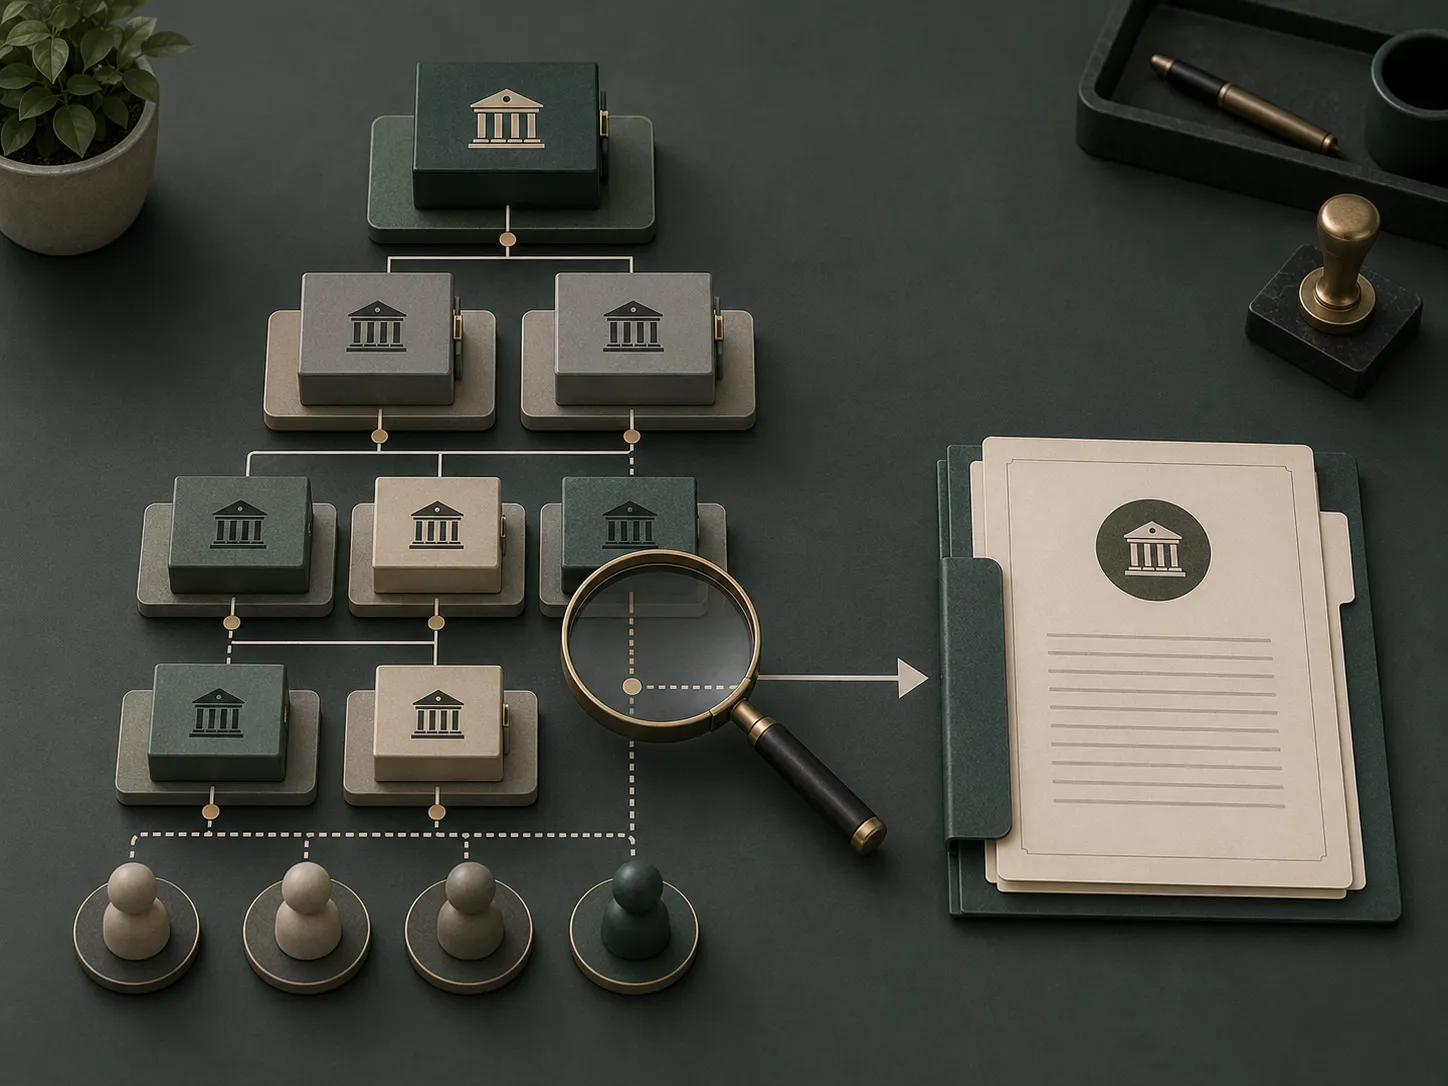
Per le società di capitali, l’individuazione del titolare effettivo parte dalla proprietà diretta o indiretta e dal controllo. La soglia superiore al 25% è un criterio importante, ma non è l’unico caso da considerare.
Se la proprietà non individua in modo univoco una persona fisica, occorre valutare controllo e, in via residuale, poteri di rappresentanza legale, amministrazione o direzione secondo il decreto legislativo 231/2007.
La banca può quindi chiedere:
- percentuali di partecipazione;
- diritti di voto;
- società interposte nella catena;
- patti o diritti che attribuiscono controllo;
- identità delle persone che gestiscono in ultima istanza la società.
Non fermarti all’elenco soci immediato se una quota appartiene a un’altra società. La ricostruzione deve arrivare alle persone fisiche rilevanti secondo i criteri applicabili.
Come funziona l’apertura online
La procedura digitale può ridurre firme cartacee e passaggi in filiale, ma non elimina l’adeguata verifica. “Online” descrive il canale, non un diritto all’approvazione automatica.
Il percorso tipico comprende:
- registrazione del rappresentante;
- inserimento dei dati societari;
- consultazione o caricamento dei documenti;
- identificazione di amministratori e titolari effettivi;
- definizione di utenti e poteri;
- firma elettronica del contratto;
- controlli dell’intermediario;
- attivazione di IBAN, carte e servizi ammessi.
La società potrebbe dover integrare i documenti se i dati non coincidono o se l’assetto richiede verifiche ulteriori. Non pianificare pagamenti urgenti basandoti su un tempo promozionale di apertura.
Conto bancario o conto di pagamento: non sono sempre equivalenti
Molte soluzioni business offrono IBAN, carte e bonifici, ma la natura giuridica del rapporto può cambiare. Può trattarsi di un conto bancario oppure di servizi forniti da un istituto di pagamento o di moneta elettronica.
Questa differenza incide sulla tutela delle somme e sui servizi disponibili. Verifica sempre chi firma il contratto, chi custodisce i fondi e quale schema di protezione viene indicato.
Il FITD chiarisce che la garanzia dei depositi può applicarsi anche alle persone giuridiche, con le esclusioni previste. Non significa che ogni saldo business presso qualsiasi operatore sia automaticamente coperto.
Cosa deve offrire un conto per SRL o SRLS
La scelta dipende dal modello operativo della società. Un’e-commerce, un’attività con incassi in contanti e una società di consulenza internazionale hanno bisogni diversi.
| Area | Controllo da fare |
|---|---|
| Pagamenti italiani | F24, pagoPA, addebiti diretti, bonifici ordinari e istantanei |
| Team | Utenti, ruoli, firme congiunte, limiti e flussi di approvazione |
| Carte | Fisiche, virtuali, aggiuntive, limiti per persona e centro di costo |
| Contabilità | Estratti, export, fatturazione, riconciliazione e accesso commercialista |
| Incassi | POS, e-commerce, bonifici, RiBa e accrediti |
| Contanti | Versamenti, prelievi, sportelli e reti convenzionate |
| Estero | Valute, SWIFT, cambio, coordinate locali e commissioni |
| Finanziamenti | Eventuale fido, istruttoria, garanzie e condizioni separate |
| Continuità | Assistenza, revoca utenti, cambio amministratore e blocco carte |
| Tutela | Natura dell’intermediario e protezione applicabile alle somme |
Questa pagina non classifica prodotti. Per confrontare soluzioni e funzioni consulta la guida generale al conto corrente aziendale.
Quanto costa davvero
Il canone mensile è soltanto una voce. Per stimare il costo annuo della SRL, considera l’uso reale del conto.
Verifica almeno:
- canone ordinario dopo eventuali promozioni;
- costo delle carte e delle sostituzioni;
- numero di utenti compresi;
- bonifici inclusi e oltre soglia;
- F24, pagoPA, RiBa e addebiti;
- versamenti e prelievi;
- cambio valuta e bonifici esteri;
- documenti e operazioni in filiale;
- integrazioni contabili e fatturazione;
- moduli aggiuntivi per spese e approvazioni.
Un conto senza canone può diventare costoso se la società paga molte operazioni separatamente. Al contrario, un piano con canone può essere più coerente quando include carte, utenti e volumi realmente utilizzati.
Per applicare un metodo completo leggi anche quanto costa un conto corrente.
Deleghe, carte e accessi: separare i ruoli
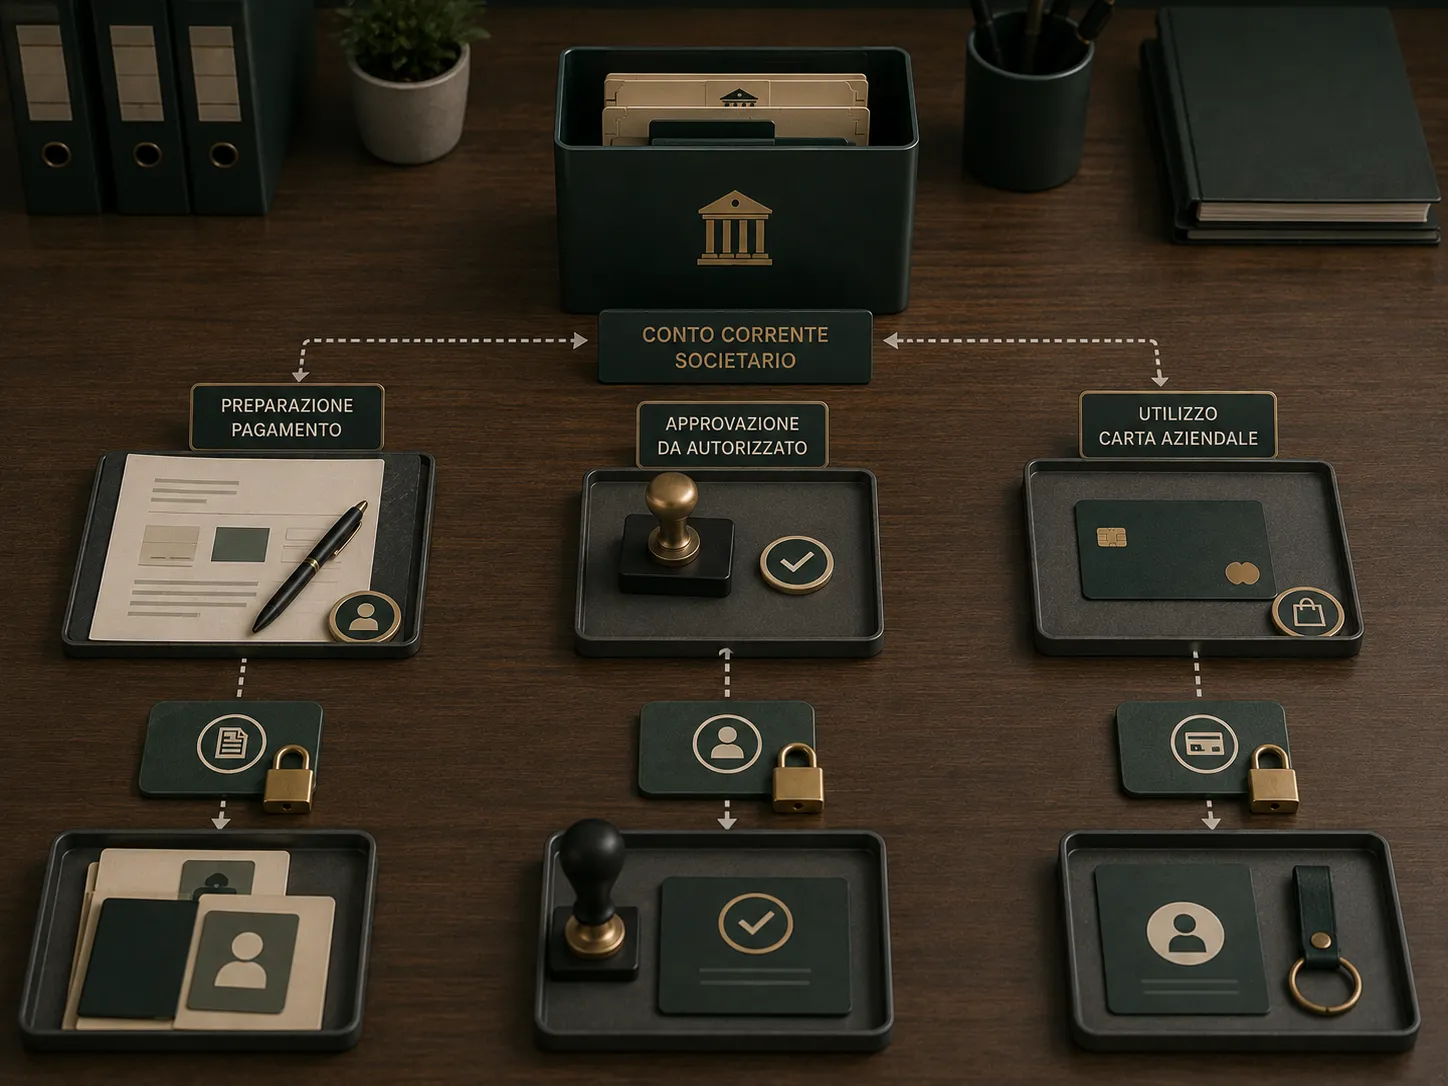
Condividere le credenziali dell’amministratore non è una soluzione di team. Ogni persona dovrebbe avere un accesso riconoscibile e poteri coerenti con il proprio ruolo.
Prima di attivare gli utenti definisci:
- chi può vedere il saldo;
- chi prepara un pagamento;
- chi lo approva;
- chi può modificare beneficiari e limiti;
- chi riceve una carta;
- chi gestisce blocchi e revoche;
- chi può scaricare documenti contabili.
Per le spese dei collaboratori valuta la differenza tra carta di debito business, carta prepagata aziendale e carta di credito aziendale. Il meccanismo di addebito e il rischio operativo non sono gli stessi.
Fido e credito non sono compresi automaticamente
Aprire il conto non garantisce un fido. L’intermediario valuta separatamente merito creditizio, documenti, storico, sostenibilità e garanzie.
Diffida da formule come “fido immediato” se non sono accompagnate da condizioni chiare. “Immediato” può descrivere la richiesta o una pre-valutazione, non l’erogazione certa.
Se la società ha bisogno di liquidità, separa il confronto del conto dall’analisi dell’affidamento bancario. Costi e rischi del credito richiedono una valutazione propria.
Società in costituzione: attenzione al capitale
Il capitale sociale non va trattato come un normale bonifico senza verificare la procedura societaria. Il Codice civile stabilisce regole sui conferimenti e la SRLS ha caratteristiche specifiche.
Prima della firma dell’atto chiedi al notaio:
- a chi effettuare il versamento;
- quale causale usare;
- quale prova conservare;
- quando le somme diventano disponibili alla società;
- come gestire l’eventuale apertura del conto dopo l’iscrizione.
Non aprire un rapporto personale “provvisorio” presumendo che possa essere convertito automaticamente nel conto della società.
Errori frequenti
Usare stabilmente il conto personale del socio
La società e il socio sono soggetti distinti. Mescolare i flussi rende più difficile ricostruire finanziamenti soci, rimborsi, ricavi e spese.
Dichiarare solo i soci visibili in visura
Se esistono società socie o altri livelli proprietari, può essere necessario ricostruire la catena fino alle persone fisiche rilevanti.
Scegliere in base al prezzo iniziale
Una promozione non descrive il costo dopo la scadenza né le operazioni extra. Confronta condizioni ordinarie e uso previsto.
Confondere apertura online e approvazione garantita
La procedura digitale resta soggetta ai controlli dell’intermediario. Documenti incompleti o assetti complessi possono richiedere integrazioni.
Dare a tutti poteri da amministratore
Ruoli e limiti riducono errori e operazioni non autorizzate. Usa deleghe proporzionate alle responsabilità.
Domande frequenti
Una SRLS può aprire un conto corrente online?
Sì, se l’operatore accetta le SRLS e completa l’identificazione della società, degli amministratori e dei titolari effettivi.
Serve la visura camerale?
Può essere richiesta oppure acquisita direttamente dall’operatore. Deve comunque essere possibile verificare dati, cariche, poteri e assetto della società.
Il socio unico può usare il proprio conto personale?
Il socio unico e la società restano soggetti distinti. Per l’operatività aziendale è opportuno utilizzare un rapporto intestato alla società e documentare correttamente eventuali movimenti tra socio e SRL.
Il conto per SRLS costa meno di quello per SRL?
Non necessariamente. I costi dipendono dal prodotto, dai servizi, dagli utenti e dalle operazioni, non soltanto dalla forma societaria.
Aprendo il conto si ottiene anche un fido?
No. Il credito è soggetto a una valutazione separata e non può essere considerato automatico.
La garanzia dei depositi vale anche per una SRL?
Il FITD indica che la tutela può applicarsi anche alle persone giuridiche, ferme le esclusioni. Occorre verificare banca, rapporto e schema concretamente applicabile.
Checklist prima dell’apertura
- verifica che la società risulti iscritta e che i dati camerali siano aggiornati;
- prepara atto costitutivo e statuto vigenti;
- identifica amministratori, procuratori e firmatari;
- ricostruisci proprietà e controllo fino ai titolari effettivi;
- descrivi attività, flussi, Paesi e operazioni previste;
- controlla che l’operatore accetti SRL o SRLS;
- verifica se il processo è interamente online;
- definisci utenti, deleghe, firme e carte;
- confronta il costo annuo realistico;
- controlla F24, pagoPA, contanti, estero e contabilità;
- verifica natura dell’intermediario e tutela dei fondi;
- pianifica come aggiornare il conto in caso di cambio amministratore.
In sintesi
Per aprire un conto online per SRL o SRLS non basta dimostrare che la società esiste. L’intermediario deve comprendere chi la possiede, chi la controlla, chi può firmare e come sarà usato il rapporto.
Prepara documenti camerali e societari, ricostruisci il titolare effettivo e definisci deleghe separate. Solo dopo confronta canone, operazioni, carte, contabilità, assistenza e tutela delle somme.
Fonti ufficiali e data di verifica
- Normattiva - Codice civile, disciplina delle SRL e SRLS
- Registro Imprese - Visura camerale ordinaria e storica
- Impresa in un giorno - Guida all’impresa in Italia 2026
- Banca d’Italia - FAQ sulla titolarità effettiva
- FITD - FAQ sui soggetti garantiti
Verifica editoriale delle fonti: 24 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile - società a responsabilità limitata Verificata il 24/08/2026
- Registro ImpreseFonte istituzionaleVisura camerale ordinaria e storica Verificata il 24/08/2026
- Impresa in un giornoFonte istituzionaleGuida all'impresa in Italia 2026 Verificata il 24/08/2026
- Banca d'ItaliaAutoritàFAQ sulla titolarità effettiva Verificata il 24/08/2026
- FITDFonte istituzionaleFAQ sui soggetti garantiti Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente aziendale: costi e cosa confrontare
Canone, carte, bonifici, incassi e strumenti per collaboratori determinano il costo reale. Confronta il conto aziendale sull’operatività quotidiana.
Conto per partita IVA: separato sì, ma quanto deve costare?
Un conto dedicato può semplificare incassi e spese professionali. Confronta canone, bonifici, carte, strumenti fiscali e operatività prima di sceglierlo.
Fido bancario: quanto costa andare davvero sotto zero?
Il plafond disponibile non è denaro gratuito. Capisci interessi, commissioni, utilizzo del fido e cosa succede quando superi l’importo accordato.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Carta di debito aziendale: costi e limiti
Carta di debito aziendale: scopri addebito, limiti, costi e carte per collaboratori, confrontandola con credito e prepagata business.
Carta prepagata aziendale: quando l’IBAN serve davvero?
Carta con IBAN o carta per dipendenti? Confronta ricariche, limiti, controllo delle spese e costi per capire quale struttura può adattarsi all’azienda.
Carta di credito aziendale: il plafond vale il costo?
Per spese e trasferte aziendali contano plafond, rendicontazione, carte aggiuntive e costi. Confronta credito, debito e prepagata prima di decidere.