 Occhio al Conto
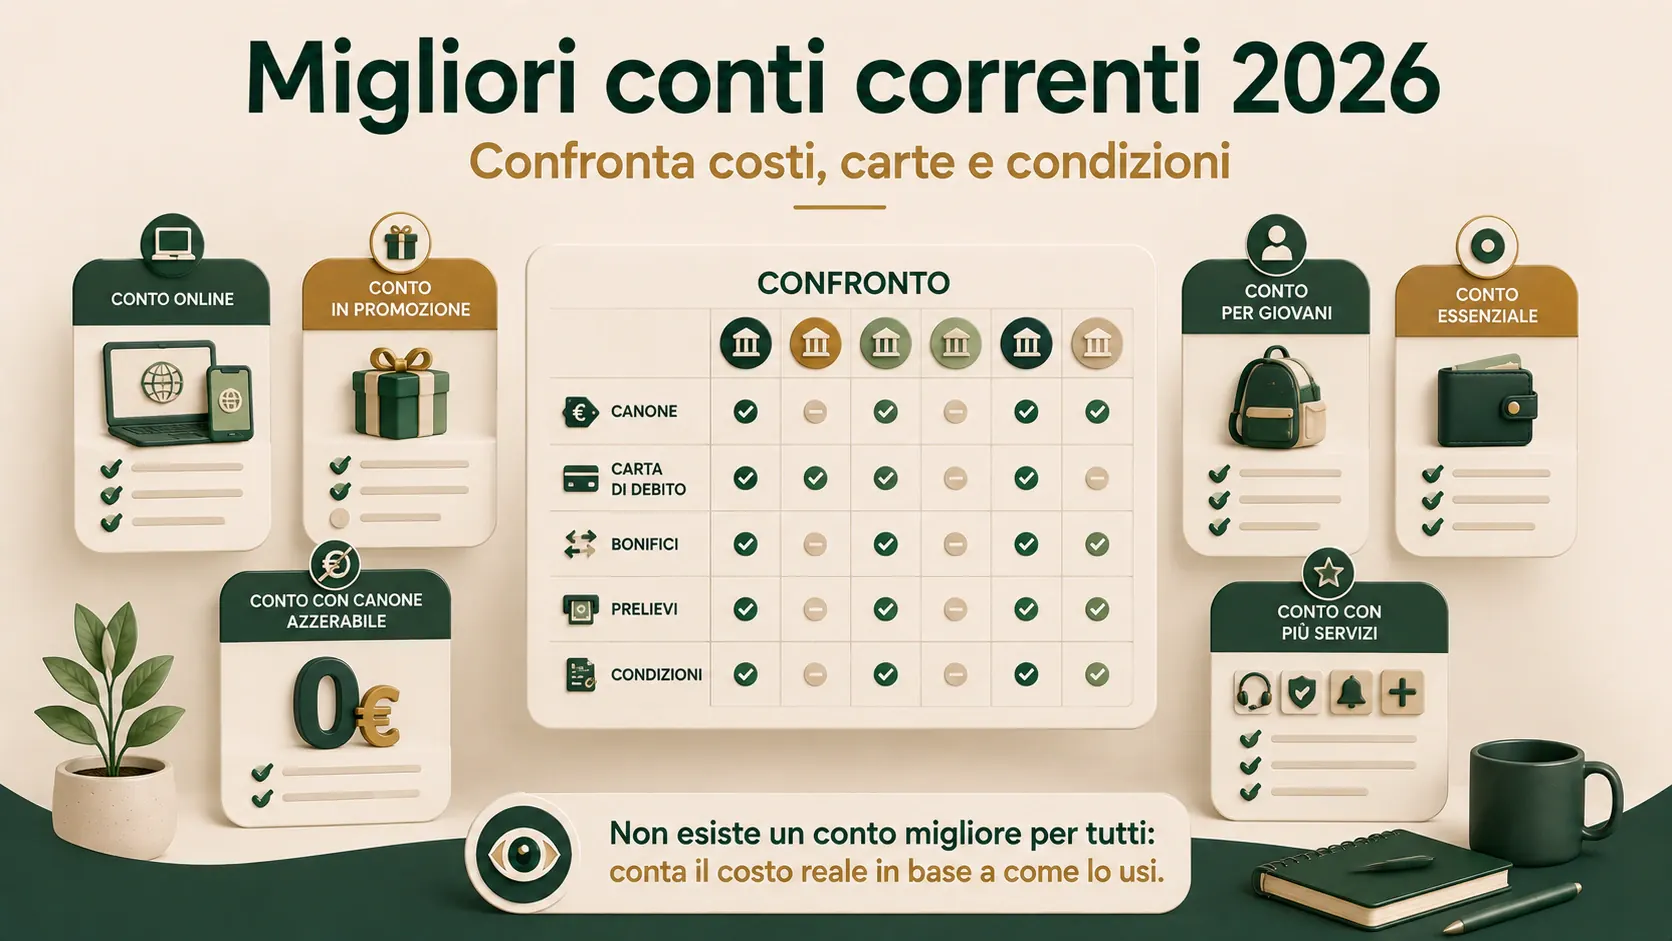
Non esiste un conto migliore in assoluto. Nel campione verificato al 9 settembre 2026 ci sono diversi conti con canone base a 0 €, ma il costo reale cambia con carta fisica, prelievi, addebiti diretti e condizioni di azzeramento.
Per questo abbiamo trasformato la pagina in un comparatore completo: otto configurazioni, filtri per esigenza e un simulatore che stima soltanto i costi che possiamo modellare senza inventare dati.
Ultima verifica delle condizioni: 9 settembre 2026. Promozioni, remunerazioni e condizioni commerciali sono ad alta volatilità. Prima di aprire un conto controlla sempre Foglio Informativo, Documento Informativo sulle Spese e pagina ufficiale corrente.
Cosa cambia davvero tra i conti del confronto
Il canone è solo la prima riga del confronto.
BBVA ha canone e carta di debito a 0 €. Per i nuovi conti la banca pubblicizza una remunerazione del 4% lordo per i primi sei mesi, mentre il tasso successivo segue le condizioni vigenti. I prelievi nella zona euro sono gratuiti da 100 € per singola operazione; sotto la soglia BBVA indica 2 €.
Fineco One ha canone mensile 0 €, carta virtuale gratuita e carta fisica da 9,95 €/anno, con spese di spedizione indicate nel documento sulle spese. I bonifici SEPA ordinari e istantanei sono gratuiti; in Italia, su circuito BANCOMAT, il prelievo è gratuito sopra 99 € e costa 1 € fino a 99 €.
ING Arancio Light costa 0 €/mese e include carta di debito e bonifici SEPA, ma il prelievo costa 0,95 €. Arancio Più costa invece 5 €/mese, azzerabili con accredito stipendio o pensione, entrate mensili di almeno 1.000 € o fino a 30 anni; include più operatività, compresi i prelievi indicati a 0 €.
isyLight ha canone 0 €, carta digitale gratuita e supporto fisico da 12 €. Il punto da pesare è l’uso: i prelievi sono gratuiti agli ATM del Gruppo Intesa Sanpaolo, mentre agli altri ATM la banca indica 1,10 €; anche l’addebito diretto ordinario costa 0,80 €.
SelfyConto è gratuito il primo anno e fino a 30 anni. Dal secondo anno il canone ordinario è 3,75 €/mese, ma può essere azzerato rispettando le condizioni pubblicate. La carta digitale è gratuita, quella fisica è gratuita il primo anno e poi costa 10 €/anno; i prelievi in area euro sono indicati a zero commissioni.
N26 Standard non ha canone, include una carta virtuale e tre prelievi ATM gratuiti al mese nella zona euro. La carta fisica costa 10 € una tantum e i prelievi extra in euro costano 2 €.
Revolut Standard non ha canone. La prima carta è gratuita ma la consegna standard nazionale costa 6,99 €. I prelievi sono senza commissione Revolut fino a cinque operazioni o 200 € per mese mobile, a seconda della soglia raggiunta prima; oltre si applica il 2% con minimo 1 € per prelievo.
Come leggere il comparatore senza scegliere il conto sbagliato
La scelta cambia soprattutto in base a quattro profili.
Se vuoi zero canone
BBVA, Fineco One, ING Arancio Light, isyLight, N26 Standard e Revolut Standard partono da un canone mensile pari a zero.
Questo però non li rende equivalenti. Se vuoi la carta fisica o prelevi spesso, alcune configurazioni iniziano subito ad avere costi misurabili.
Se accrediti stipendio o pensione
I conti a canone azzerabile possono diventare più interessanti perché trasformano un costo fisso in zero e includono servizi che sui piani base sono a consumo.
È il caso, nel campione, di ING Arancio Più e SelfyConto. La verifica importante non è solo che il canone possa essere azzerato, ma che tu riesca a rispettare la condizione con continuità.
Se prelevi spesso
Un costo apparentemente piccolo si accumula velocemente. Quattro prelievi al mese da 1 € equivalgono a 48 € l’anno.
Per questo il comparatore distingue soglie, numero di prelievi inclusi e ATM del gruppo. Il simulatore usa questi dati quando il calcolo è deterministico e segnala una stima parziale quando una soglia dipende dalla sequenza delle operazioni.
Se viaggi o usi valute diverse dall’euro
Non basta guardare la commissione di prelievo. Devi controllare anche cambio, soglie mensili, maggiorazioni, eventuali commissioni del gestore ATM e limiti del piano.
Revolut, N26 e BBVA hanno strutture molto diverse su questi aspetti: il conto più economico per l’uso quotidiano in Italia non è necessariamente quello più economico in viaggio.
Quanto costa davvero un conto corrente?
Banca d’Italia distingue tra costi fissi e costi variabili. È la distinzione più utile anche per leggere questa pagina.
I costi fissi includono canone, carta e alcune comunicazioni. I costi variabili dipendono invece da quante operazioni fai: prelievi, pagamenti, addebiti, bonifici particolari e servizi extra.
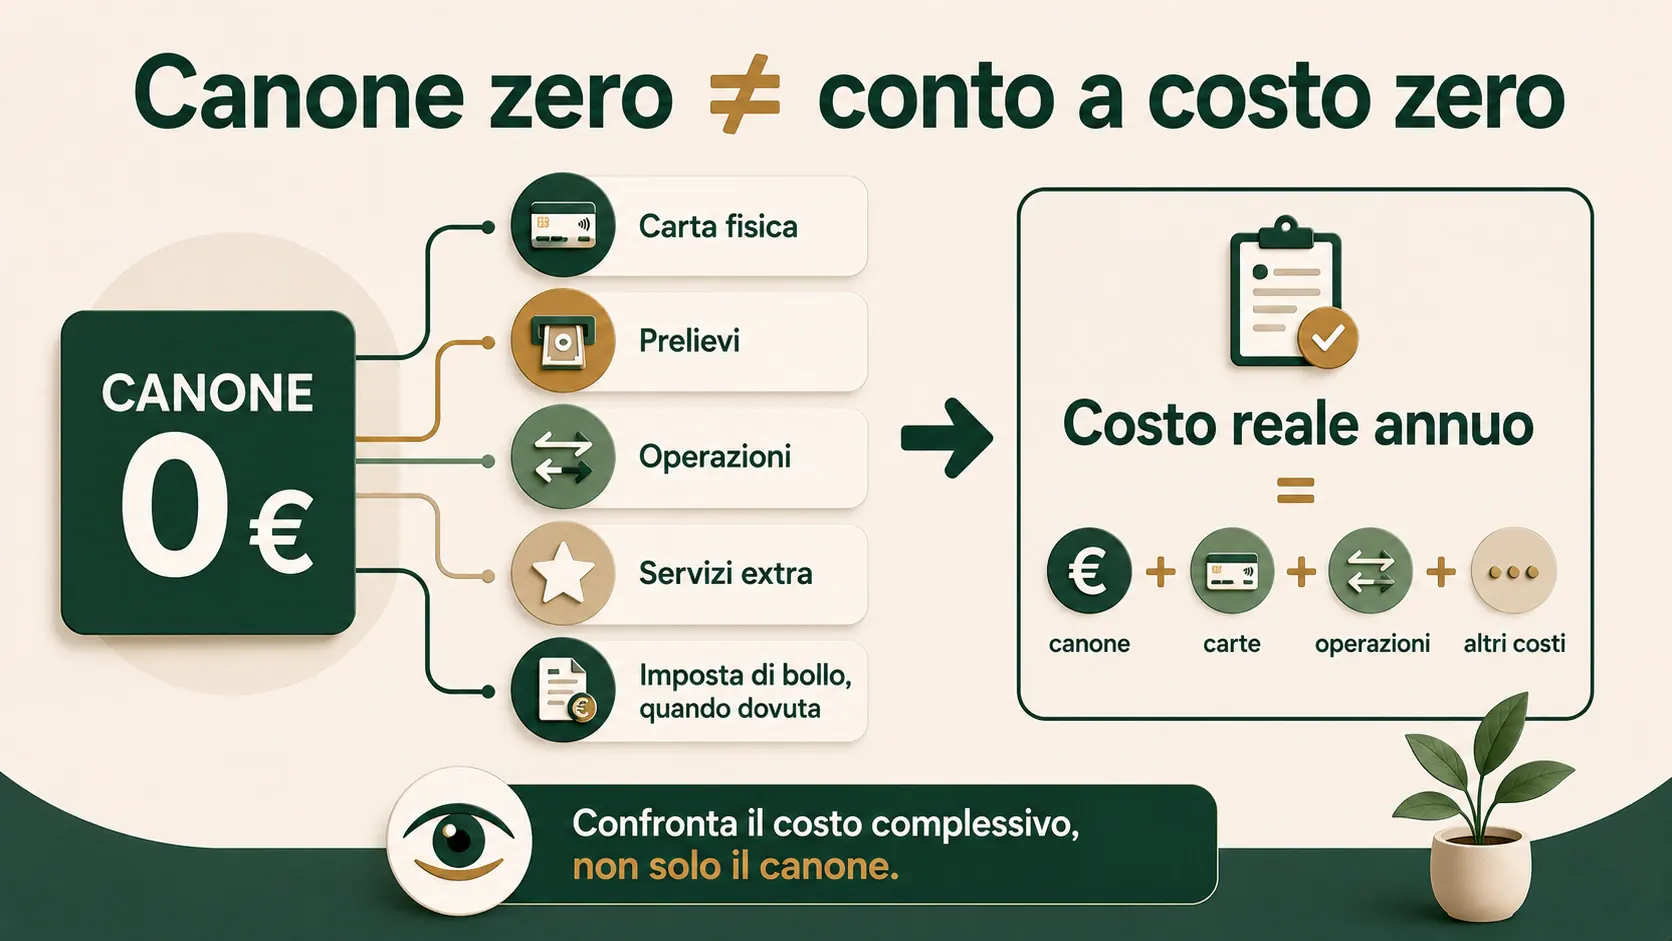
A questi costi va aggiunta, quando dovuta, l’imposta di bollo prevista dalla normativa. Per le persone fisiche è normalmente pari a 34,20 € l’anno quando ricorrono le condizioni previste e la giacenza media supera 5.000 €.
Il simulatore OAC non include il bollo nel ranking dei costi perché, a parità di giacenza, non serve a distinguere un conto dall’altro salvo specifiche promozioni o accolli da parte della banca.
Promozioni e remunerazione: perché le teniamo separate
Un bonus iniziale o un tasso sul saldo può essere utile, ma non deve nascondere il costo ordinario.
Al 9 settembre 2026 BBVA pubblicizza per i nuovi conti il 4% lordo per i primi sei mesi. È un’informazione rilevante, ma non la trasformiamo in un “canone negativo” nel simulatore: il rendimento dipende dal saldo, dalla durata e dalle condizioni applicabili.
Lo stesso principio vale per qualsiasi bonus di apertura: lo mostriamo quando è verificabile, ma il comparatore deve restare leggibile anche quando la promozione termina.
Come abbiamo costruito il confronto
La selezione non rappresenta tutto il mercato italiano. Abbiamo scelto otto configurazioni con condizioni pubbliche sufficientemente verificabili e profili diversi: zero canone, canone azzerabile, conto digitale, integrazione investimenti, remunerazione e uso frequente dei prelievi.
Per ogni prodotto controlliamo:
- canone ordinario e regole di azzeramento;
- costo della carta fisica e digitale;
- bonifici SEPA ordinari e istantanei;
- prelievi e relative soglie;
- addebiti diretti quando il dato è abbastanza chiaro da modellare;
- condizioni promozionali tenute separate dal costo strutturale;
- data della verifica e fonte ufficiale.
Quando un dato non è abbastanza deterministico, il simulatore restituisce una stima parziale invece di inventare un costo.
Quale conto scegliere in pratica
Parti dal tuo comportamento, non dalla pubblicità.
Se fai quasi tutto da smartphone e pochi prelievi, un piano base a zero canone può essere sufficiente. Se prelevi spesso o accrediti lo stipendio, un conto con canone azzerabile e più servizi inclusi può costare meno. Se investi, viaggi o vuoi remunerare la liquidità, il confronto deve includere anche quelle esigenze.
Per approfondire il solo tema del canone zero, vai alla guida sul conto corrente gratuito. Se invece vuoi capire tutte le voci che compongono il totale annuale, usa la guida sul costo del conto corrente.
La regola finale resta semplice: confronta il costo del tuo profilo annuale, poi verifica sulla documentazione ufficiale che le condizioni non siano cambiate prima di aprire il conto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- BBVA ItaliaOperatore / fonte ufficialeConto corrente online a zero spese Verificata il 09/09/2026
- FinecoOperatore / fonte ufficialeConto Fineco One Verificata il 09/09/2026
- FinecoOperatore / fonte ufficialeDocumento informativo sulle spese - Piano One Verificata il 09/09/2026
- INGOperatore / fonte ufficialeConfronta Conto Corrente Arancio Light e Più Verificata il 09/09/2026
- isybankOperatore / fonte ufficialePiano isyLight Verificata il 09/09/2026
- Banca MediolanumOperatore / fonte ufficialeSelfyConto Verificata il 09/09/2026
- N26Operatore / fonte ufficialeN26 Standard Verificata il 09/09/2026
- RevolutOperatore / fonte ufficialeCommissioni piano Standard Verificata il 09/09/2026
- Banca d'ItaliaAutoritàI costi del conto corrente Verificata il 09/09/2026
- Fondo Interbancario di Tutela dei DepositiAutoritàGaranzia dei depositi Verificata il 09/09/2026
Stai cercando solo un conto a zero spese? La guida al conto corrente gratuito spiega cosa significa davvero canone zero, quali costi possono restare e come leggere ICC e documenti di spesa. Qui invece confrontiamo prodotti e condizioni aggiornate.
COMPARATORE OAC · CONTI CORRENTI
Confronta 8 conti con condizioni verificate
Il confronto separa canone, carta, bonifici, prelievi e condizioni di azzeramento. Non assegniamo un vincitore assoluto: filtra per esigenza e poi usa il calcolatore per stimare i costi modellabili del tuo profilo.
BBVA
Canone base 0 €
Più adatto a: Zero canone + remunerazione del saldo, se accetti un conto solo digitale e mono-intestato
- Carta
- Fisica e/o digitale: 0 €
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- Zona euro: 0 € da 100 €; sotto 100 € 2 €
Da non confondere col costo ordinario: Nuovi conti: 4% lordo per i primi 6 mesi sui saldi entro le soglie pubblicate; dopo il periodo iniziale il tasso cambia secondo le condizioni vigenti.
Fineco One
Canone base 0 €
Più adatto a: Chi vuole banking e investimenti nello stesso ecosistema e usa soprattutto canali digitali
- Carta
- Virtuale 0 €; fisica 9,95 €/anno + 2,95 € spedizione
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- Italia BANCOMAT: 0 € sopra 99 €; 1 € fino a 99 €
ING Arancio Light
Canone base 0 €
Più adatto a: Chi vuole zero canone e fa pochi prelievi, mantenendo servizi bancari essenziali inclusi
- Carta
- Carta di debito Mastercard: canone 0 €
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- 0,95 € per prelievo in Italia e in Europa
ING Arancio Più
5 €/mese
Più adatto a: Stipendio/pensione o entrate ricorrenti: il pacchetto può azzerarsi e include più operatività
- Carta
- Carta di debito inclusa; anche Mastercard Gold inclusa nel pacchetto pubblicizzato
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- Prelievi in Italia e in Europa: 0 €
Azzeramento: Canone 0 € con accredito stipendio/pensione, entrate mensili di almeno 1.000 € o fino a 30 anni, secondo le condizioni applicabili.
isyLight
Canone base 0 €
Più adatto a: Chi usa l'app e può concentrare i prelievi sugli ATM del Gruppo Intesa Sanpaolo
- Carta
- Digitale 0 €; supporto fisico 12 €
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- 0 € ATM Gruppo; 1,10 € altri ATM SEPA/extra-SEPA
SelfyConto
3,75 €/mese
Più adatto a: Under 30 o chi accredita lo stipendio e vuole prelievi gratuiti in area euro
- Carta
- Digitale 0 €; fisica 0 € primo anno, poi 10 €/anno
- Bonifici
- SEPA ordinari e istantanei: 0 €
- Prelievi
- Prelievi ATM in area euro: 0 €
Azzeramento: Gratis fino a 30 anni e il primo anno; poi azzerabile con accredito stipendio o almeno 500 € di spesa mensile, secondo le condizioni promozionali pubblicate fino al 31/12/2027.
Da non confondere col costo ordinario: Canone del conto gratuito per tutti il primo anno; dal secondo 3,75 €/mese salvo condizioni di azzeramento.
N26 Standard
Canone base 0 €
Più adatto a: Chi vuole un conto mobile essenziale con carta virtuale e pochi prelievi mensili
- Carta
- Virtuale 0 €; fisica 10 € una tantum
- Bonifici
- Bonifici SEPA inclusi; ricezione istantanei senza costo aggiuntivo
- Prelievi
- 3 prelievi ATM in euro/mese inclusi; poi 2 €
Revolut Standard
Canone base 0 €
Più adatto a: Chi usa più valute e vuole un conto digitale, controllando soglie di prelievo e cambio
- Carta
- Prima carta 0 €; consegna standard nazionale 6,99 €
- Bonifici
- Pagamenti locali e SEPA in euro: 0 €
- Prelievi
- Fino a 5 prelievi o 200 €/mese; poi 2% min 1 €
Tabella completa
Usala per confrontare le voci principali a colpo d'occhio. Le soglie e le promozioni restano da leggere insieme alle note del singolo prodotto.
| Conto | Canone | Carta | Bonifici | Prelievi | Profilo |
|---|---|---|---|---|---|
| BBVA | 0 € | Fisica e/o digitale: 0 € | SEPA ordinari e istantanei: 0 € | Zona euro: 0 € da 100 €; sotto 100 € 2 € | Zero canone + remunerazione del saldo, se accetti un conto solo digitale e mono-intestato |
| Fineco One | 0 € | Virtuale 0 €; fisica 9,95 €/anno + 2,95 € spedizione | SEPA ordinari e istantanei: 0 € | Italia BANCOMAT: 0 € sopra 99 €; 1 € fino a 99 € | Chi vuole banking e investimenti nello stesso ecosistema e usa soprattutto canali digitali |
| ING Arancio Light | 0 € | Carta di debito Mastercard: canone 0 € | SEPA ordinari e istantanei: 0 € | 0,95 € per prelievo in Italia e in Europa | Chi vuole zero canone e fa pochi prelievi, mantenendo servizi bancari essenziali inclusi |
| ING Arancio Più | 5 €/mese, azzerabile | Carta di debito inclusa; anche Mastercard Gold inclusa nel pacchetto pubblicizzato | SEPA ordinari e istantanei: 0 € | Prelievi in Italia e in Europa: 0 € | Stipendio/pensione o entrate ricorrenti: il pacchetto può azzerarsi e include più operatività |
| isyLight | 0 € | Digitale 0 €; supporto fisico 12 € | SEPA ordinari e istantanei: 0 € | 0 € ATM Gruppo; 1,10 € altri ATM SEPA/extra-SEPA | Chi usa l'app e può concentrare i prelievi sugli ATM del Gruppo Intesa Sanpaolo |
| SelfyConto | 3,75 €/mese, azzerabile | Digitale 0 €; fisica 0 € primo anno, poi 10 €/anno | SEPA ordinari e istantanei: 0 € | Prelievi ATM in area euro: 0 € | Under 30 o chi accredita lo stipendio e vuole prelievi gratuiti in area euro |
| N26 Standard | 0 € | Virtuale 0 €; fisica 10 € una tantum | Bonifici SEPA inclusi; ricezione istantanei senza costo aggiuntivo | 3 prelievi ATM in euro/mese inclusi; poi 2 € | Chi vuole un conto mobile essenziale con carta virtuale e pochi prelievi mensili |
| Revolut Standard | 0 € | Prima carta 0 €; consegna standard nazionale 6,99 € | Pagamenti locali e SEPA in euro: 0 € | Fino a 5 prelievi o 200 €/mese; poi 2% min 1 € | Chi usa più valute e vuole un conto digitale, controllando soglie di prelievo e cambio |
SIMULATORE COSTI
Quanto ti costa davvero il conto?
Inserisci come useresti il conto. Il risultato ordina i costi annuali modellabili con i dati disponibili e segnala ciò che resta da controllare.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conto corrente gratis: zero canone significa zero costi?
Un conto senza canone può prevedere costi per carta, prelievi, bonifici o condizioni da rispettare. Ecco cosa verificare prima di chiamarlo gratuito.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Conto remunerato 2026: tassi, costi e rendimento
Tasso, durata promozionale, soglie e costi possono cambiare il risultato. Confronta quanto rende davvero un conto remunerato al netto delle condizioni.