 Occhio al Conto
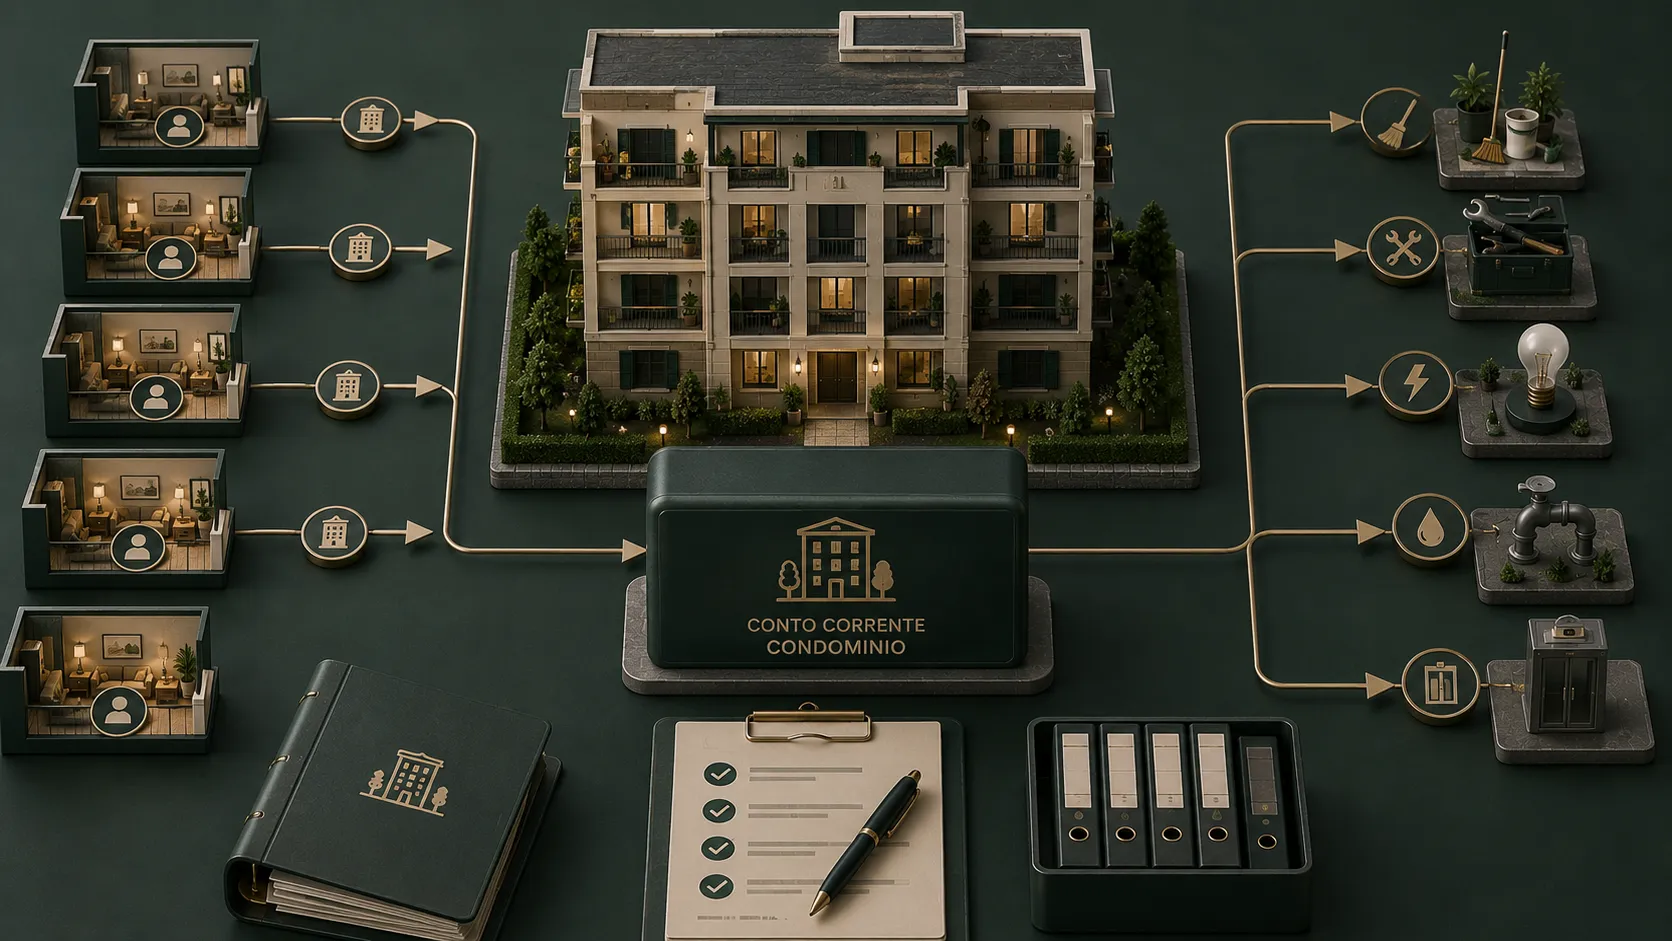
Il conto corrente condominiale è intestato al condominio e serve a far transitare in modo separato le somme incassate e pagate dall’amministratore per la gestione comune. Non deve essere sostituito dal conto personale dell’amministratore o di un condòmino.
Quando è nominato un amministratore, l’articolo 1129 del Codice civile prevede il passaggio delle somme ricevute o erogate per conto del condominio su uno specifico rapporto bancario o postale intestato al condominio.
Conto condominiale: risposta in breve
L’amministratore apre e utilizza il conto nell’interesse del condominio, con il codice fiscale condominiale e i documenti richiesti dall’intermediario. Entrate, quote, pagamenti ai fornitori e altre operazioni della gestione devono restare riconciliabili.
I condòmini non diventano cointestatari del rapporto. Hanno però diritto alla rendicontazione nei modi previsti dalla disciplina condominiale, normalmente tramite l’amministratore.
| Aspetto | Regola pratica |
|---|---|
| Intestatario | Il condominio |
| Soggetto operativo | L’amministratore e gli eventuali delegati autorizzati |
| Codice fiscale | Quello attribuito al condominio |
| Denaro personale | Deve restare separato |
| Accesso ai documenti | Secondo le regole condominiali, tramite l’amministratore |
| Cambio amministratore | Vanno aggiornati poteri, accessi e recapiti |
| “Zero spese” | Va verificato sul costo annuo complessivo |
Quando è obbligatorio
Il comma 7 dell’articolo 1129 stabilisce che l’amministratore faccia transitare le somme ricevute a qualunque titolo dai condòmini o da terzi, e quelle erogate per conto del condominio, su un rapporto intestato al condominio.
La regola è collegata alla gestione dell’amministratore. Nei piccoli condomìni privi di amministratore la situazione organizzativa è diversa; ciò non autorizza comunque a confondere il patrimonio comune con il denaro personale di uno dei partecipanti.
Se esistono dubbi sulla nomina obbligatoria dell’amministratore o sulla gestione di un condominio minimo, serve una valutazione del caso concreto. La guida non sostituisce un parere legale.
Perché non usare il conto personale dell’amministratore
Usare un conto personale rende difficile distinguere le somme del condominio dal patrimonio dell’amministratore. Complica la rendicontazione, il controllo dei movimenti, il passaggio di consegne e la ricostruzione dei pagamenti.
Può inoltre creare problemi se il rapporto personale viene bloccato, pignorato, chiuso o coinvolto in vicende estranee al condominio. La separazione bancaria è quindi anche un controllo amministrativo, non un semplice adempimento formale.
Chi apre il conto e chi può operare
Di norma la richiesta viene presentata dall’amministratore in carica. La banca deve identificare il soggetto che agisce, verificare i suoi poteri e svolgere i controlli previsti dalla disciplina antiriciclaggio.
La possibilità di attribuire accessi o deleghe ad altre persone dipende dalle decisioni del condominio, dai poteri risultanti dai documenti e dalle funzioni offerte dall’intermediario. Una delega operativa non trasforma il delegato nell’intestatario dei fondi.
Quando più persone possono operare, conviene verificare:
- chi può consultare saldo e movimenti;
- chi può disporre bonifici;
- eventuali limiti per operazione;
- autorizzazione singola o congiunta;
- notifiche sugli ordini eseguiti;
- gestione di carte e credenziali;
- revoca immediata degli accessi.
Documenti per aprire il conto
L’elenco esatto cambia tra banche e Poste. Normalmente la pratica può richiedere:
- codice fiscale del condominio;
- documento e codice fiscale dell’amministratore;
- verbale di nomina o conferma;
- documentazione che descrive i poteri attribuiti;
- dati e recapiti del condominio;
- informazioni richieste per antiriciclaggio e adeguata verifica;
- eventuali documenti per delegati o altri soggetti autorizzati.
Non usare un elenco trovato online come garanzia di completezza. Chiedi prima all’intermediario la checklist aggiornata e verifica che i verbali consegnati siano coerenti con i poteri richiesti.
Apertura online: è sempre possibile?
Un conto pubblicizzato come online per le persone fisiche non è automaticamente apribile da un condominio. L’intermediario deve supportare questa forma di intestazione e la verifica documentale dell’amministratore.
Alcune fasi possono essere digitali, mentre altre richiedono documenti aggiuntivi, firma specifica o riconoscimento del rappresentante. “Online” descrive il canale, non elimina i controlli.
Come devono transitare entrate e pagamenti
Quote ordinarie, versamenti straordinari, rimborsi, pagamenti ai fornitori e altre somme della gestione devono poter essere ricondotti al condominio. Una causale chiara aiuta la riconciliazione, ma non sostituisce fatture, delibere e documentazione contabile.
Per i versamenti dei condòmini può essere utile adottare una regola uniforme: unità immobiliare, periodo e natura della quota. Evita però di inserire nella causale dati personali non necessari.
Per i fornitori controlla beneficiario, IBAN, fattura e autorizzazione prima dell’invio. La guida su come fare un bonifico approfondisce i controlli operativi.
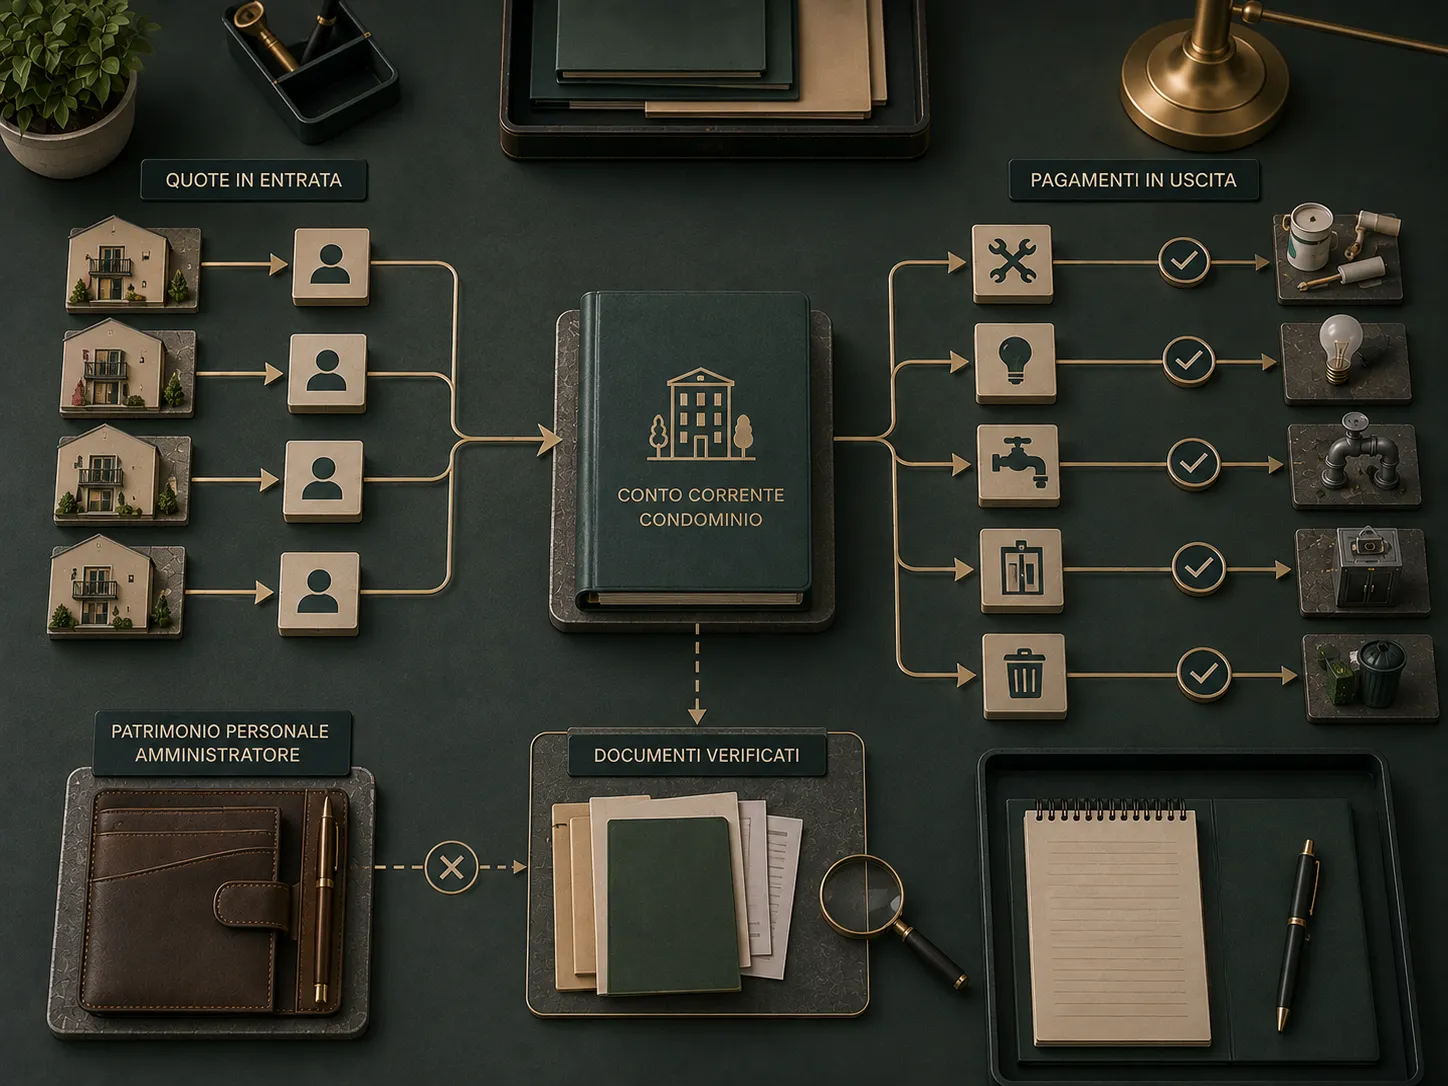
Accesso dei condòmini a estratti e rendicontazione
L’articolo 1129 riconosce a ciascun condòmino, per il tramite dell’amministratore, la possibilità di prendere visione ed estrarre copia, a proprie spese, della rendicontazione periodica.
Questo diritto non coincide necessariamente con credenziali individuali di home banking. Il canale ordinario passa dall’amministratore, che deve conservare e rendere disponibile la documentazione nei modi previsti.
Estratto conto e lista movimenti non sono la stessa cosa. L’estratto conto bancario è la comunicazione periodica del rapporto; la lista movimenti è una vista operativa che può aggiornarsi più frequentemente.
Cambio dell’amministratore
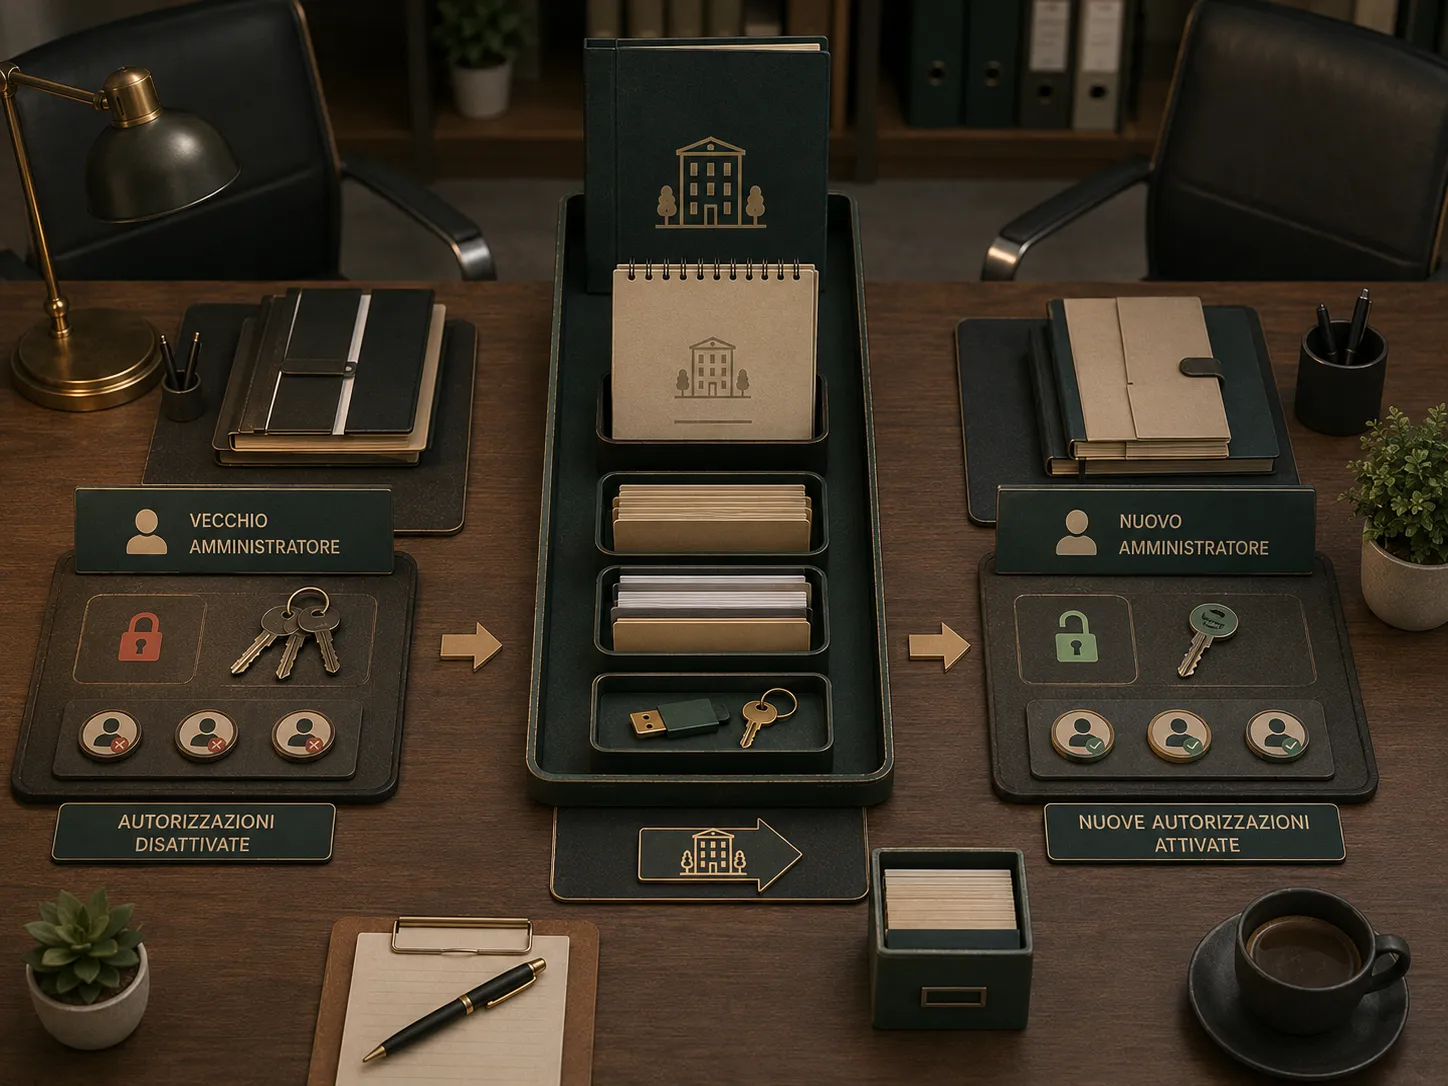
Il cambio non trasferisce automaticamente credenziali e poteri bancari. Il nuovo amministratore deve presentare la documentazione richiesta e l’intermediario deve aggiornare anagrafica, deleghe, firme e accessi.
La consegna dovrebbe includere almeno:
- estratti conto e lista dei movimenti recenti;
- saldo riconciliato con la contabilità;
- elenco delle disposizioni periodiche;
- carte, dispositivi e accessi da revocare;
- documentazione contrattuale;
- contatti dell’intermediario;
- eventuali operazioni in sospeso.
Le vecchie credenziali personali non vanno semplicemente consegnate al successore. Gli accessi devono essere sostituiti attraverso la procedura ufficiale.
Quanto costa davvero
Un conto condominiale può avere canone, commissioni per bonifici, costi per operazioni allo sportello, carte, invio di documenti e altri oneri. L’etichetta “zero spese” non basta se le operazioni usate più spesso sono a pagamento.
Costruisci il costo annuo partendo dall’uso reale:
| Voce | Dato da recuperare |
|---|---|
| Canone | Importo mensile o annuale |
| Bonifici online | Numero annuo e costo unitario |
| Operazioni allo sportello | Frequenza e commissione |
| Versamenti | Canali disponibili e costi |
| Carte | Emissione, canone e limiti |
| Documentazione | Formato digitale o cartaceo |
| Imposte | Trattamento indicato nei documenti |
| Chiusura e variazioni | Eventuali costi e procedura |
Non inseriamo una cifra universale per il bollo: il trattamento deve essere verificato sulla natura del rapporto e sulla documentazione aggiornata dell’intermediario.
Come scegliere il conto
Il conto più economico sulla carta può essere scomodo se non supporta deleghe, limiti, esportazione dei movimenti o operazioni necessarie alla gestione. Valuta insieme costo e controllo amministrativo.
Le funzioni più utili possono includere esportazione CSV, archivio PDF, notifiche, accessi separati, doppia autorizzazione e assistenza nelle variazioni dell’amministratore. Non tutte sono necessarie per ogni condominio.
Errori frequenti
Intestare il conto all’amministratore
Il rapporto deve essere intestato al condominio, non alla persona che lo amministra.
Condividere una sola password
Le credenziali sono personali. Se servono più operatori, vanno richiesti accessi e deleghe ufficiali.
Guardare soltanto il canone
Bonifici, operazioni allo sportello e documenti possono pesare più del costo fisso.
Non revocare gli accessi dopo il cambio
Poteri e dispositivi del precedente amministratore devono essere gestiti attraverso la procedura dell’intermediario.
Confondere consultazione e intestazione
Il diritto dei condòmini alla documentazione non li rende automaticamente cointestatari o operatori del conto.
Checklist operativa
- Verifica la nomina e i poteri dell’amministratore.
- Recupera il codice fiscale del condominio.
- Chiedi la lista documenti alla banca.
- Confronta il costo annuo sulle operazioni reali.
- Controlla deleghe, limiti e notifiche.
- Definisci una regola per causali e riconciliazione.
- Conserva estratti e contratti.
- Prevedi la procedura per il cambio amministratore.
- Non utilizzare conti o credenziali personali.
Domande frequenti
I condòmini possono opporsi all’apertura?
Quando opera l’obbligo previsto dall’articolo 1129, il rapporto serve alla corretta gestione delle somme condominiali. Eventuali controversie sulla nomina o sui poteri richiedono una valutazione specifica.
Il conto può essere postale?
La norma richiama un conto corrente bancario o postale intestato al condominio. Vanno comunque verificate funzioni, costi e procedure del rapporto scelto.
Un condòmino può vedere l’estratto conto?
La disciplina prevede la richiesta tramite l’amministratore e la possibilità di ottenere copia a proprie spese. Modalità e documenti vanno gestiti correttamente.
Serve una carta?
Non necessariamente. Va richiesta solo se utile, con limiti e regole coerenti con la gestione approvata.
Esiste sempre un conto condominiale gratuito?
No. Le condizioni cambiano e “canone zero” non esclude commissioni per operazioni, carte o documenti.
In sintesi
Il conto condominiale serve a separare il denaro comune da quello dell’amministratore e a rendere verificabili entrate e pagamenti. La scelta deve considerare documenti, accessi, passaggio di consegne e costo annuo reale, non soltanto il canone.
Verifica editoriale: 24 agosto 2026. Contenuto informativo e non consulenza legale, fiscale o bancaria personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile - articolo 1129 Verificata il 24/08/2026
- Banca d’ItaliaAutoritàTrasparenza delle operazioni e dei servizi bancari e finanziari Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente aziendale: costi e cosa confrontare
Canone, carte, bonifici, incassi e strumenti per collaboratori determinano il costo reale. Confronta il conto aziendale sull’operatività quotidiana.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Bonifico SEPA: tempi, costi e differenze
Scopri come funziona il bonifico SEPA, quali dati servono, tempi e costi, e cosa cambia rispetto a un trasferimento istantaneo o extra-SEPA.
Estratto conto bancario online: dove trovarlo e come leggerlo
Estratto conto bancario online: differenza dalla lista movimenti, saldo, valuta, commissioni, PDF precedenti e controlli da fare prima di archiviarlo.