 Occhio al Conto
Il fido sul conto corrente è una linea di credito che la banca può mettere a disposizione sul conto, permettendoti di usare denaro anche quando il saldo proprio non basta, entro un limite concordato.
Il punto importante è questo: non è denaro tuo e non è automatico. Il fido nasce da un’apertura di credito in conto corrente, può essere concesso o rifiutato dalla banca e comporta costi.
In genere paghi interessi sulle somme effettivamente utilizzate e può esserci una commissione collegata alla disponibilità del credito.
Lo scoperto senza fido, invece, è una situazione diversa: il conto va in negativo senza un affidamento concordato. La banca non è obbligata a consentirlo e, se lo permette, possono applicarsi interessi e una Commissione di Istruttoria Veloce (CIV) nei casi previsti.
In breve
| Situazione | Cosa succede | Costi principali | È garantita? |
|---|---|---|---|
| Fido accordato | Puoi usare il conto oltre il saldo, entro il limite concesso | Interessi sull’utilizzato + eventuale commissione sul fido | No: serve valutazione della banca |
| Sconfinamento oltre il fido | Superi il limite dell’affidamento | Interessi + possibile CIV | No |
| Scoperto senza fido | Il conto va in negativo senza affidamento | Interessi + possibile CIV | No: la banca può rifiutare l’operazione |
La Banca d’Italia definisce il fido, o affidamento, come la somma che la banca si impegna a mettere a disposizione sul conto del cliente. Tecnicamente il contratto è un’apertura di credito in conto corrente.
Cos’è il fido sul conto corrente
Il fido è una forma di credito collegata direttamente al conto corrente.
Immagina di avere:
- saldo disponibile proprio: 500 €;
- fido accordato: 2.000 €.
In presenza del fido puoi arrivare a utilizzare, secondo le condizioni contrattuali, anche la parte di disponibilità messa a disposizione dalla banca. Se usi 600 € oltre il tuo saldo, non hai ricevuto un nuovo prestito separato: hai utilizzato una parte del credito già accordato sul conto.
Questa flessibilità è il vantaggio principale del fido. Ma è anche il motivo per cui va letto con attenzione: la disponibilità aggiuntiva può sembrare parte del saldo, mentre in realtà è debito. Se nell’app vedi importi diversi, la guida a saldo contabile e saldo disponibile chiarisce quale cifra rappresenta denaro già contabilizzato e quale disponibilità puoi usare in quel momento.
Come funziona concretamente
Il meccanismo ha quattro passaggi.
1. Richiedi il fido
Il cliente chiede alla banca una linea di credito sul conto. Alcune banche consentono la richiesta online o da app, altre richiedono filiale o documentazione aggiuntiva.
2. La banca valuta il merito creditizio
La concessione non è automatica. La banca può valutare reddito, stabilità delle entrate, esposizioni già presenti, andamento del conto e informazioni creditizie disponibili.
Per esempio, ING specifica espressamente che la concessione del proprio fido è soggetta alla valutazione del merito creditizio.
3. Viene stabilito un limite
Se la richiesta viene accolta, il contratto indica l’importo massimo disponibile e le condizioni economiche.
4. Paghi in base all’utilizzo e al contratto
Gli interessi debitori vengono normalmente calcolati sulle somme effettivamente utilizzate. A questi può aggiungersi una commissione onnicomprensiva collegata all’affidamento.
Fido immediato: esiste davvero?
La query “conto corrente con fido immediato” intercetta un bisogno reale: ottenere liquidità rapidamente.
Ma “immediato” non deve essere interpretato come approvazione automatica garantita.
Una banca può avere una procedura digitale molto veloce, un’offerta pre-valutata o tempi di risposta brevi per clienti già conosciuti. Questo non elimina però la valutazione del credito.
ING, per esempio, indica che la richiesta può essere fatta dall’area riservata e che l’esito arriva entro pochi giorni, ma ricorda anche che la concessione è soggetta alla valutazione della banca.
Quindi, quando leggi formule come “fido immediato”, controlla sempre:
- se si parla di richiesta immediata o di effettiva disponibilità del denaro;
- se l’offerta è riservata a clienti già esistenti;
- quali requisiti economici sono richiesti;
- se l’importo è pre-deliberato oppure ancora da approvare;
- quali costi si applicano dopo l’approvazione.
Quanto costa un fido sul conto corrente
Il costo non si riduce a un unico tasso.
Le voci più importanti sono normalmente:
- interessi debitori sulle somme effettivamente utilizzate;
- commissione onnicomprensiva sull’affidamento, quando prevista;
- eventuali costi legati a sconfinamenti oltre il fido;
- altre spese contrattuali specifiche.
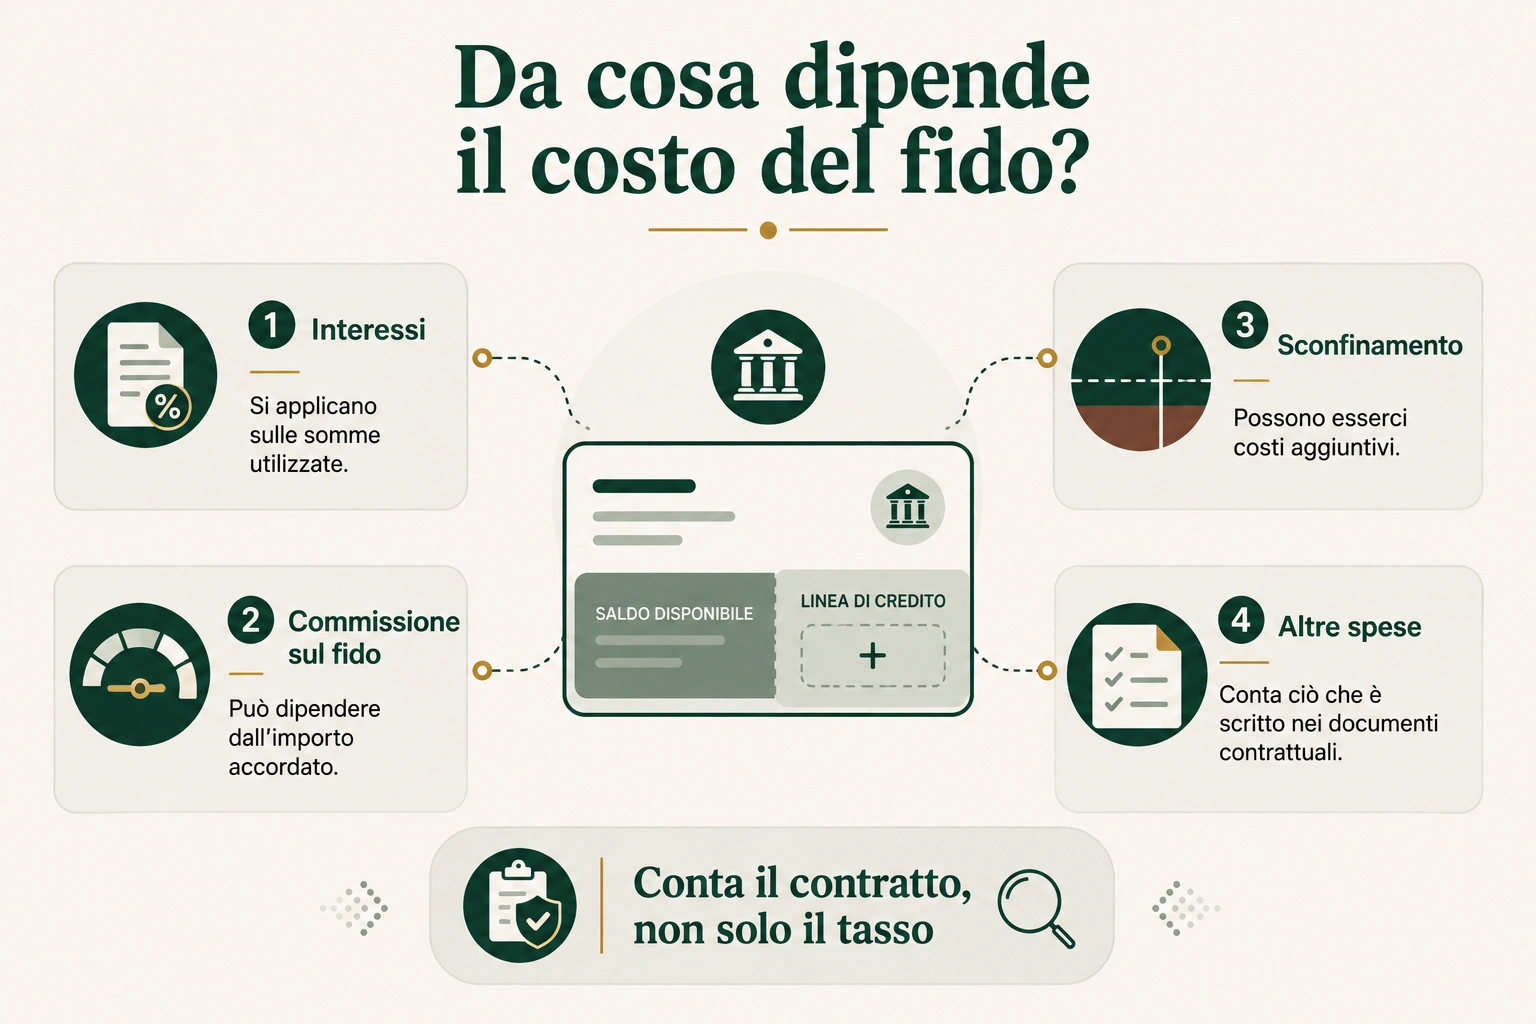
Il costo del fido non dipende solo dagli interessi: contano anche la commissione sull’affidamento, gli eventuali sconfinamenti e le altre condizioni previste dal contratto.
Interessi sull’importo utilizzato
Se hai un fido di 5.000 € ma ne utilizzi soltanto 800 €, gli interessi debitori vengono calcolati sulla parte utilizzata secondo tasso e giorni di utilizzo previsti dal contratto.
Una formula semplificata per capire la logica è:
interessi ≈ importo utilizzato × TAN × giorni / 365
È una stima matematica, non il conteggio ufficiale della banca.
Commissione per la messa a disposizione dei fondi
Per le aperture di credito in conto corrente può essere prevista una commissione onnicomprensiva. Banca d’Italia ricorda che questa commissione non può superare lo 0,5% dell’affidamento per trimestre.
Questo costo è importante perché può dipendere dall’importo messo a disposizione, non soltanto da quanto usi realmente.
Nell’ultima indagine Banca d’Italia disponibile, riferita ai costi sostenuti nel 2024, la commissione media di messa a disposizione dei fondi osservata è stata pari all’1,6% del credito accordato su base annua.
È una media statistica, non il prezzo del tuo fido.
Esempio: quanto può costare usare il fido per 30 giorni
Supponiamo, solo come esempio didattico:
- fido accordato: 2.000 €;
- importo utilizzato: 1.000 €;
- durata utilizzo: 30 giorni;
- TAN debitore: 10%;
- commissione trimestrale: 0,50%.
Interessi stimati:
1.000 × 10% × 30 / 365 ≈ 8,22 €
La commissione dipende dalle condizioni contrattuali e dal periodo di riferimento. Per questo nel tool OAC qui sotto puoi inserire i dati reali del tuo contratto invece di usare valori generici.
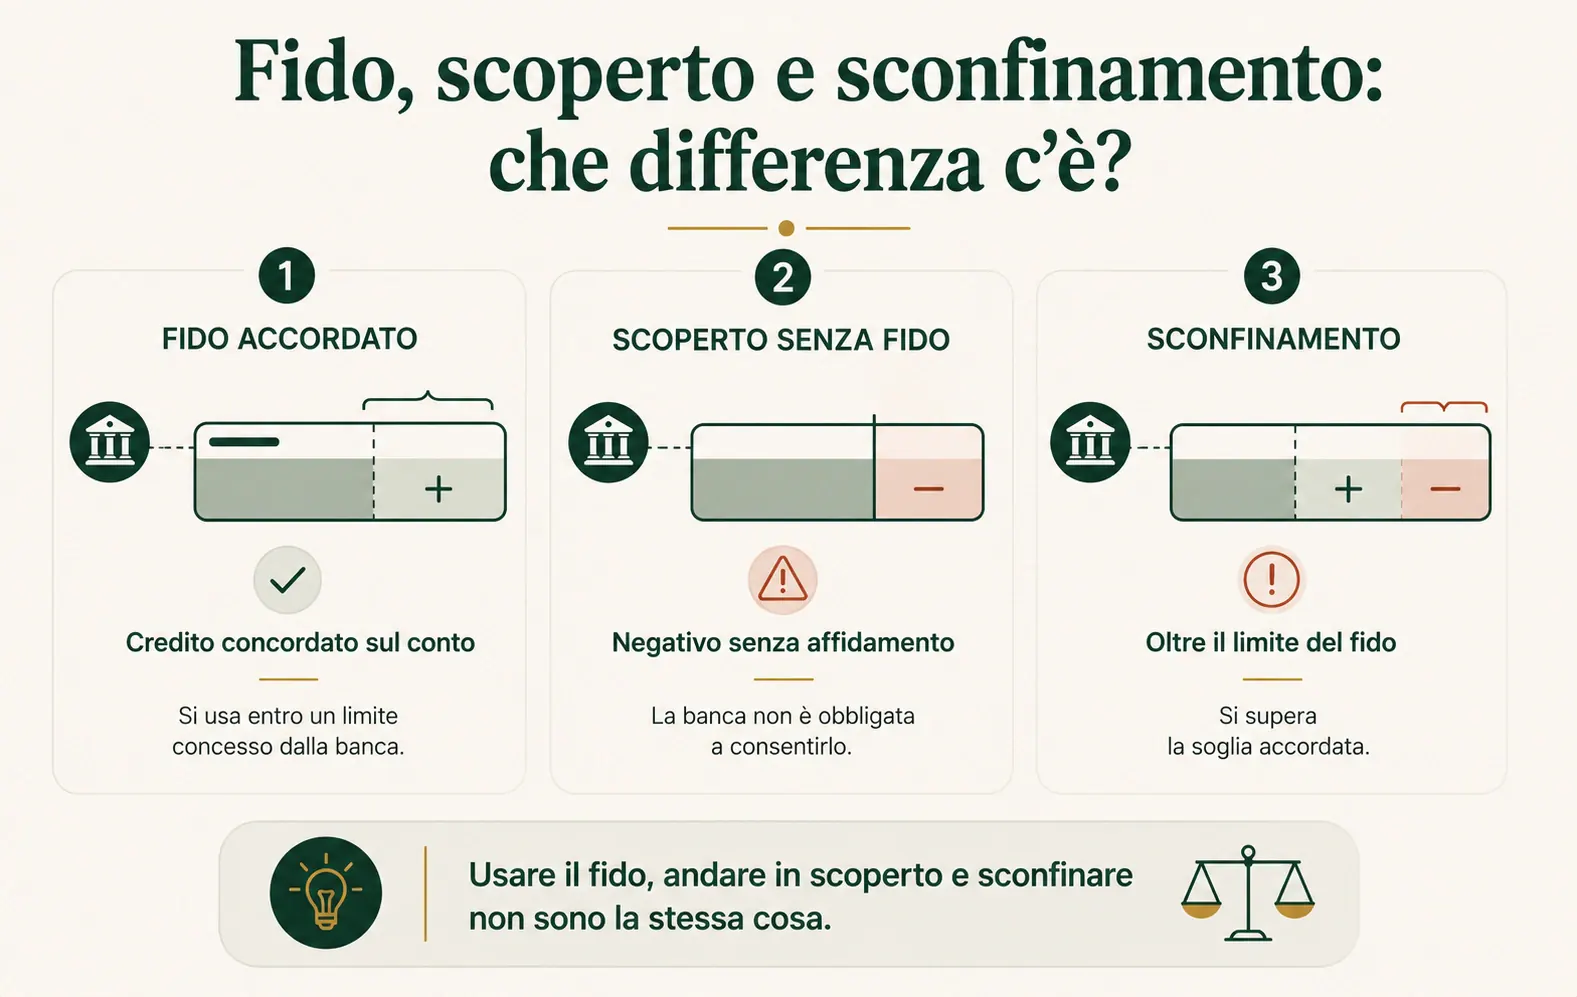
Fido accordato, scoperto senza fido e sconfinamento oltre il limite non sono la stessa cosa: cambiano autorizzazione, limiti e possibili costi applicati.
Fido e scoperto di conto corrente: qual è la differenza
Nel linguaggio comune i due termini vengono spesso sovrapposti, ma conviene separarli.
Fido o affidamento
È il credito concordato in anticipo con la banca. Hai un limite definito e condizioni contrattuali note.
Scoperto o sconfinamento
Descrive la situazione in cui il conto va oltre la disponibilità propria. Può avvenire:
- entro il fido, quindi nell’ambito della linea di credito autorizzata;
- oltre il fido, quando superi il limite accordato;
- senza alcun fido, quando il conto va in negativo senza affidamento.
Per Banca d’Italia lo sconfinamento non è un diritto del cliente: la banca può anche non eseguire l’operazione.
Scoperto di conto corrente senza fido
È il caso più delicato del cluster.
Se non hai un fido e sul conto non c’è disponibilità sufficiente, un pagamento può essere rifiutato. Se invece la banca decide di consentire lo sconfinamento, possono essere applicati interessi debitori e la Commissione di Istruttoria Veloce (CIV) nei casi previsti.
Banca d’Italia rileva che nel 2024 la CIV unitaria media sugli sconfinamenti e sugli scoperti era pari a 16,2 €.
Anche qui si tratta di una media di mercato rilevata nell’indagine, non di una commissione universale.
Quando la CIV può non essere dovuta
La normativa prevede alcuni casi di esenzione. Banca d’Italia ricorda, per esempio, che per i consumatori la CIV non è dovuta, una volta per trimestre, quando lo sconfinamento è contemporaneamente:
- non superiore a 500 €;
- di durata inferiore a 7 giorni.
Esistono inoltre altri casi previsti dalla disciplina. Per il caso concreto va verificato il contratto e il Foglio Informativo.
Cosa succede se superi il fido
Se il limite è 2.000 € e il conto utilizza 2.300 € di credito, i 300 € eccedenti sono uno sconfinamento oltre il fido.
La banca può:
- non autorizzare ulteriori operazioni;
- applicare il tasso previsto per lo sconfinamento;
- applicare la CIV quando dovuta;
- chiedere il rientro;
- rivalutare l’affidamento.
Non conviene quindi considerare il limite del fido come una soglia da superare abitualmente.
Il fido viene segnalato in Centrale dei Rischi?
La Centrale dei Rischi della Banca d’Italia raccoglie informazioni sui crediti concessi dal sistema bancario sopra le soglie e secondo le regole previste.
La presenza di un credito nella Centrale dei Rischi non significa automaticamente essere un cattivo pagatore. La CR registra anche rapporti regolari.
Uno sconfinamento problematico, invece, può diventare rilevante nella valutazione del merito creditizio, soprattutto se persistente o significativo.
Evita quindi formule semplicistiche come “un giorno in rosso = segnalazione negativa”. Le regole sono più articolate.
Come si rientra da un fido
Il fido non funziona normalmente come un prestito con una rata mensile standard.
La disponibilità si ricostituisce quando sul conto arrivano accrediti o versamenti che riducono il saldo negativo.
Esempio:
- utilizzo del fido: -1.200 €;
- accredito stipendio: +1.500 €;
- il conto rientra dal fido e torna positivo di 300 €, al netto degli altri movimenti.
Le modalità concrete dipendono dal contratto, dalla durata dell’affidamento e dalle eventuali richieste di rientro della banca.
La banca può ridurre o revocare il fido?
Sì, nei limiti e con le modalità previste dal contratto e dalla normativa applicabile.
Il fido può essere a tempo determinato oppure a tempo indeterminato. Se cambia il profilo di rischio o vengono meno le condizioni sulla base delle quali era stato concesso, la banca può rivalutare l’affidamento.
Per questo il fido non dovrebbe essere usato per finanziare in modo permanente spese strutturali che non riesci a coprire con le entrate ordinarie.
Fido o prestito personale: cosa cambia
| Aspetto | Fido in conto corrente | Prestito personale |
|---|---|---|
| Disponibilità | Utilizzabile quando serve entro il limite | Somma erogata secondo il contratto |
| Interessi | Sull’importo effettivamente utilizzato | Sul capitale secondo piano di rimborso |
| Rimborso | Si riduce con gli accrediti/rientri sul conto | Rate prestabilite |
| Durata | Può essere determinata o indeterminata | Normalmente definita |
| Uso tipico | Esigenze temporanee di liquidità | Spesa o fabbisogno più strutturato |
Non esiste una scelta migliore in assoluto. Se l’esigenza è breve e occasionale, la flessibilità del fido può essere utile; se il fabbisogno è stabile e prevedibile, confrontare anche un finanziamento con piano di rimborso può aiutare a capire meglio costo e sostenibilità.
Come capire se un fido è adatto al tuo caso
Prima di richiederlo, rispondi a queste domande:
- Perché mi serve? Un ritardo temporaneo negli incassi o una mancanza strutturale di reddito?
- Per quanto tempo prevedo di usarlo?
- Qual è il TAN debitore?
- Qual è la commissione sull’affidamento?
- Cosa succede oltre il limite?
- Qual è il tasso di sconfinamento?
- Quando può essere applicata la CIV?
- La banca può chiedere un rientro rapido?
Se non riesci a rispondere leggendo il contratto, chiedi alla banca il Foglio Informativo e il documento di sintesi.
Quali documenti controllare
Per un fido sul conto corrente sono particolarmente utili:
- Foglio Informativo del conto e dell’apertura di credito;
- condizioni economiche;
- documento di sintesi;
- comunicazioni periodiche della banca;
- tasso debitore applicato;
- importo del fido accordato;
- commissione onnicomprensiva;
- condizioni per gli sconfinamenti;
- CIV.
Per confrontare il costo generale del conto, consulta anche la guida su quanto costa un conto corrente.
Errori da evitare
Considerare il fido come saldo disponibile proprio. È credito, non liquidità di tua proprietà.
Pensare che “immediato” significhi approvato automaticamente. La banca può fare una valutazione prima di concederlo.
Guardare soltanto il TAN. Commissione sull’affidamento e costi dello sconfinamento possono incidere.
Usarlo ogni mese fino al limite. Un fido nato per esigenze temporanee può trasformarsi in debito strutturale.
Superare volontariamente il limite. Lo sconfinamento oltre fido può avere condizioni peggiori e non è garantito.
Confondere una media di mercato con il proprio contratto. Il tuo costo dipende dalla documentazione della banca.
Domande frequenti
Il fido sul conto corrente è un prestito?
È una forma di credito, tecnicamente un’apertura di credito in conto corrente. A differenza di un prestito personale tradizionale, la somma può essere utilizzata in modo flessibile entro il limite accordato.
Posso avere un fido immediato online?
Puoi trovare procedure online rapide o offerte pre-valutate, ma la concessione non va considerata automatica. La banca può effettuare una valutazione del merito creditizio prima di approvare l’affidamento.
Se non uso il fido pago comunque?
Dipende dal contratto. Gli interessi sono normalmente legati alle somme utilizzate, ma può essere prevista una commissione per la messa a disposizione dei fondi anche sull’affidamento non utilizzato.
Posso andare in rosso senza fido?
Può accadere solo se la banca consente lo sconfinamento. Non è un diritto del cliente e possono applicarsi interessi e CIV secondo le condizioni e le regole previste.
Quanto può costare la commissione sul fido?
La commissione onnicomprensiva sulle aperture di credito in conto corrente non può superare lo 0,5% dell’affidamento per trimestre. Il valore effettivo può essere inferiore o assente a seconda del contratto.
Il fido può essere revocato?
Può essere ridotto o revocato secondo contratto e disciplina applicabile. Le modalità dipendono anche dal fatto che l’affidamento sia a tempo determinato o indeterminato.
In sintesi
Il fido sul conto corrente è una riserva di credito che può aiutare a gestire una carenza temporanea di liquidità, ma non va confuso con denaro disponibile gratuitamente.
Le tre cose da controllare sono:
- quanto credito è stato realmente accordato;
- quanto costa tenerlo e utilizzarlo;
- cosa succede se vai oltre il limite.
La differenza più importante è quella tra fido autorizzato e scoperto senza fido: nel primo caso esiste un accordo preventivo; nel secondo la banca non è obbligata a consentire il saldo negativo e possono applicarsi costi specifici.
Fonti e verifica
- Banca d’Italia — Come funziona il conto corrente
- Banca d’Italia — Glossario: affidamento
- Banca d’Italia — Orientamenti su remunerazione di affidamenti e sconfinamenti
- Banca d’Italia — Indagine sul costo dei conti correnti nel 2024
- Banca d’Italia — Q&A sulla definizione di default
- Gazzetta Ufficiale — TEGM applicabili dal 1° luglio al 30 settembre 2026
- ING — Fido Conto Corrente Arancio
Ultima verifica: 9 agosto 2026.
Questo contenuto ha finalità informativa generale e non costituisce consulenza finanziaria o creditizia personalizzata. Costi, tassi, requisiti e decisioni di concessione dipendono dal contratto e dalla valutazione dell’intermediario.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente: fido e scoperto Verificata il 12/08/2026
- Banca d’ItaliaAutoritàI costi del conto corrente Verificata il 12/08/2026
STRUMENTO OAC
Stima il costo di utilizzo del fido
Inserisci i dati del tuo contratto. Il calcolo non stima la probabilità di ottenere il fido e non sostituisce il conteggio della banca.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Conto corrente online: cosa perdi in cambio di costi più bassi?
App e canone ridotto possono essere comodi, ma filiali, contanti, assistenza e servizi cambiano molto tra conti. Valuta il compromesso prima di scegliere.
Migliori conti correnti 2026: quale conviene per il tuo uso?
Il conto più conveniente cambia con stipendio, prelievi, bonifici e operatività. Confronta costi e servizi partendo da come userai davvero il conto.