 Occhio al Conto
Per un residente fiscale italiano, 15.000 € e 5.000 € non sono la stessa soglia: la prima riguarda il monitoraggio fiscale sul valore massimo, la seconda la giacenza media rilevante per l’IVAFE sui conti esteri.
Se sei fiscalmente residente in Italia e hai un conto corrente estero, il punto non è semplicemente sapere se il conto “va dichiarato”. Devi distinguere almeno tre cose: monitoraggio fiscale, IVAFE ed eventuale tassazione dei redditi prodotti dal conto, come gli interessi.
Per i conti e depositi bancari esteri, l’Agenzia delle Entrate indica che l’esonero dal monitoraggio opera quando il valore massimo complessivo raggiunto nel periodo d’imposta non supera 15.000 euro. Questo non elimina però l’obbligo di compilazione quando è dovuta l’IVAFE.
Per i conti correnti e libretti esteri, l’IVAFE è un’imposta fissa collegata alla disciplina dell’imposta di bollo: per una persona fisica il riferimento annuale è 34,20 euro, rapportato alla quota e al periodo di detenzione. L’imposta non è dovuta quando il valore medio di giacenza annuo non supera 5.000 euro.
Ultima verifica: 10 agosto 2026. Le regole sono state ricontrollate sulle istruzioni 2026 dell’Agenzia delle Entrate, sulla disciplina IVAFE vigente e sulle fonti ufficiali indicate in fondo alla pagina. Questa guida è informativa e non sostituisce la verifica del singolo caso con un professionista.
In breve: le due soglie da non confondere
| Situazione | Monitoraggio fiscale | IVAFE | Quadro RW/W |
|---|---|---|---|
| Massimo complessivo ≤ 15.000 € e giacenza media ≤ 5.000 € | In linea generale no | No | In linea generale no |
| Massimo complessivo ≤ 15.000 € ma giacenza media > 5.000 € | No per la sola soglia di monitoraggio | Sì | Sì, ai fini IVAFE |
| Massimo complessivo > 15.000 € ma giacenza media ≤ 5.000 € | Sì | No | Sì, per monitoraggio |
| Massimo complessivo > 15.000 € e giacenza media > 5.000 € | Sì | Sì | Sì |
La tabella serve a capire la logica generale. In presenza di più rapporti esteri, cointestazioni, deleghe, valute diverse o periodi di detenzione parziali, la verifica concreta richiede più attenzione.
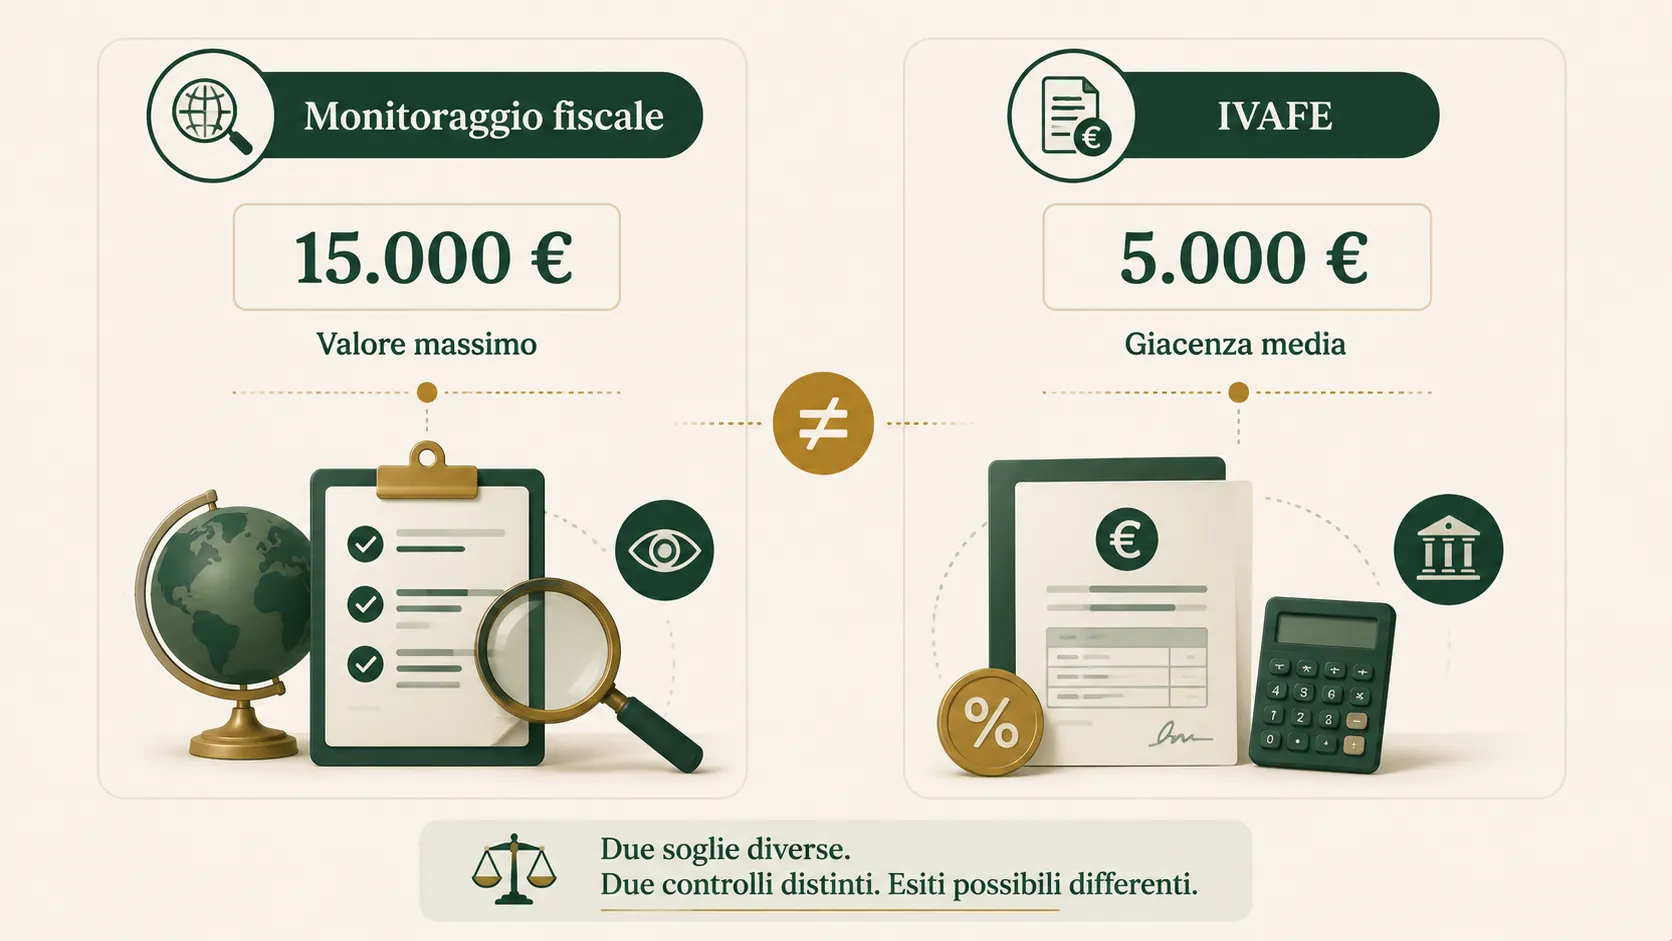
Le due soglie hanno funzioni diverse: 15.000 euro per il monitoraggio fiscale, 5.000 euro di giacenza media per verificare l’IVAFE.
Conto corrente estero: è legale averlo?
Avere un conto corrente presso una banca estera non significa, da solo, commettere un illecito fiscale.
Per un residente fiscale italiano il problema nasce quando non vengono rispettati gli obblighi che possono derivare dalla detenzione del rapporto: monitoraggio, IVAFE ed eventuale dichiarazione dei redditi di fonte estera.
Quindi la domanda corretta non è “posso avere un conto all’estero?”, ma:
- sono fiscalmente residente in Italia nel periodo interessato?
- quali valori ha raggiunto il conto durante l’anno?
- qual è stata la sua giacenza media?
- il conto ha prodotto interessi o altri redditi?
- sono titolare, cointestatario o ho una delega che mi permette di movimentare autonomamente il denaro?
Questi elementi determinano obblighi diversi.
Se il problema è invece la DSU, le soglie fiscali non vanno trasferite automaticamente: trovi il trattamento patrimoniale nella guida conto estero e ISEE 2026.
Chi deve dichiarare un conto corrente estero
Le istruzioni dell’Agenzia delle Entrate sul quadro RW riguardano le persone fisiche residenti in Italia che detengono investimenti all’estero o attività estere di natura finanziaria a titolo di proprietà o di altro diritto reale.
Per chi utilizza il Modello Redditi PF, il riferimento è il quadro RW.
Dal 2024, chi può presentare il Modello 730 può utilizzare il quadro W per comunicare investimenti e attività estere e determinare le imposte collegate, tra cui l’IVAFE.
Nel 2026, quindi, non è corretto dire che chi usa il 730 debba necessariamente presentare un Modello Redditi aggiuntivo solo perché possiede un conto estero: il quadro W del 730 è previsto proprio per questi adempimenti, quando il contribuente può utilizzare quel modello.
La soglia di 15.000 euro riguarda il monitoraggio fiscale
L’Agenzia delle Entrate indica espressamente che l’obbligo di monitoraggio non sussiste per depositi e conti correnti bancari costituiti all’estero il cui valore massimo complessivo raggiunto nel periodo d’imposta non sia superiore a 15.000 euro.
La parola importante è massimo, non saldo al 31 dicembre.
Se durante l’anno il conto ha avuto un picco rilevante e poi è stato quasi svuotato prima della fine dell’anno, guardare soltanto il saldo finale può portare a una conclusione sbagliata.
Esempio: picco alto, saldo finale basso
Ipotizziamo un conto estero con:
- saldo normalmente intorno a 3.000 €;
- accredito temporaneo che porta il valore a 18.000 €;
- saldo al 31 dicembre di 2.000 €;
- giacenza media annua sotto 5.000 €.
Il saldo finale di 2.000 € non cancella il fatto che durante l’anno il valore massimo abbia superato 15.000 €. In questo scenario entra quindi in gioco il monitoraggio fiscale, mentre l’IVAFE va valutata separatamente sulla giacenza media.
Questo esempio è illustrativo e presuppone che non ci siano altri elementi che modifichino il caso.
La soglia di 5.000 euro riguarda l’IVAFE
L’IVAFE è l’imposta sul valore dei prodotti finanziari, dei conti correnti e dei libretti di risparmio detenuti all’estero da soggetti residenti in Italia.
Per i conti correnti e i libretti esteri non si applica l’aliquota proporzionale prevista per altri prodotti finanziari: la legge richiama una misura fissa, pari per le persone fisiche a 34,20 euro annui.
La stessa disciplina prevede che, per una persona fisica, l’imposta non sia dovuta quando il valore medio di giacenza annuo non supera complessivamente 5.000 euro.
L’IVAFE è inoltre dovuta in proporzione alla quota e al periodo di detenzione.
Per questo motivo 15.000 € e 5.000 € non sono due versioni della stessa soglia:
- 15.000 € → verifica del monitoraggio fiscale;
- 5.000 € di giacenza media → verifica dell’IVAFE sul conto corrente/libretto.
Posso dover compilare RW o W anche sotto 15.000 euro?
Sì.
È uno dei punti più facili da sbagliare.
L’Agenzia delle Entrate precisa che l’esonero dal monitoraggio per i conti che non superano il valore massimo complessivo di 15.000 € non elimina la compilazione quando è dovuta l’IVAFE.
Esempio:
- valore massimo durante l’anno: 9.000 €;
- giacenza media annua: 6.500 €.
La soglia di monitoraggio non è superata, ma la giacenza media è oltre 5.000 €. La posizione deve quindi essere gestita ai fini IVAFE nel quadro previsto dalla dichiarazione utilizzata.
E se supero 15.000 euro ma la giacenza media resta sotto 5.000?
Può succedere quando una somma consistente resta sul conto per poco tempo.
Esempio illustrativo:
- picco massimo: 20.000 € per alcuni giorni;
- per il resto dell’anno il saldo è molto basso;
- giacenza media annua: 3.500 €.
In questo caso può esserci l’obbligo di monitoraggio pur senza IVAFE, perché le due verifiche utilizzano parametri diversi.
Nella procedura dell’Agenzia è infatti prevista la possibilità di indicare che l’attività viene riportata solo per monitoraggio, senza liquidare IVAFE.
Quadro RW e quadro W: qual è la differenza pratica
Il risultato fiscale da verificare è lo stesso, ma cambia il modello utilizzato.
Quadro RW
È il quadro del Modello Redditi PF dedicato agli investimenti e alle attività finanziarie detenute all’estero, oltre che alla liquidazione delle imposte collegate quando dovute.
Quadro W
È il quadro del Modello 730 che consente di indicare investimenti e attività estere e gestire, tra le altre, l’IVAFE.
Le istruzioni 2026 dell’Agenzia rinviano per molti aspetti operativi del quadro W alle regole del quadro RW.
Non scegliere il modello guardando soltanto al conto estero: dipende dalla tua situazione dichiarativa complessiva e dai requisiti per usare il 730 o Redditi PF.
Quali dati servono per dichiarare il conto
Prima di compilare la dichiarazione conviene raccogliere almeno:
- paese in cui è detenuto il rapporto;
- identificazione dell’intermediario;
- data di apertura ed eventuale chiusura;
- quota di possesso;
- valore all’inizio del periodo di detenzione;
- valore al termine del periodo di detenzione;
- giacenza media del conto;
- valore massimo raggiunto quando richiesto dalle istruzioni;
- giorni di detenzione rilevanti ai fini IVAFE;
- eventuali interessi o altri proventi accreditati;
- documenti degli altri cointestatari, se pertinenti.
La procedura semplificata dell’Agenzia specifica che, per i conti correnti bancari e i libretti di risparmio, nel campo relativo al valore finale deve essere indicato il valore medio di giacenza.
Per i rapporti in valuta diversa dall’euro occorre inoltre applicare i criteri di conversione previsti dalle istruzioni fiscali: non è prudente scegliere autonomamente un cambio “comodo” o usare senza verifica il valore mostrato dall’app della banca.
Conto estero in valuta: attenzione a un secondo problema fiscale
Un conto in dollari, sterline, franchi o altra valuta può porre questioni ulteriori rispetto al semplice monitoraggio.
Il trasferimento contestuale della stessa valuta tra due conti esteri intestati allo stesso soggetto, senza un investimento intermedio, è stato affrontato dall’Agenzia delle Entrate nella risoluzione 60/E del 9 dicembre 2024: in quel caso specifico il giroconto non è stato considerato un’operazione realizzativa ai fini delle plusvalenze da valuta.
Questo non significa però che qualsiasi movimentazione di valuta estera sia fiscalmente irrilevante. Il TUIR contiene regole specifiche sulle plusvalenze da valute estere provenienti da depositi e conti correnti.
Se il conto è denominato in valuta estera e viene usato anche per operazioni finanziarie o cambi frequenti, la sola verifica RW/W potrebbe quindi non esaurire gli aspetti fiscali da controllare.
Gli interessi del conto estero sono un tema separato
Un errore frequente è pensare che compilare RW o W significhi avere dichiarato automaticamente qualsiasi reddito prodotto dal conto.
Non è così.
Il monitoraggio riguarda la detenzione dell’attività estera. L’IVAFE riguarda il valore del rapporto.
Gli eventuali interessi o altri redditi di capitale percepiti all’estero seguono invece le regole reddituali applicabili al caso.
Le istruzioni 2026 dell’Agenzia prevedono specifici quadri per alcuni redditi di capitale percepiti all’estero, sia nel Modello Redditi sia, per i casi ammessi, nel 730.
Quindi, se la banca estera accredita interessi, non fermarti alla domanda “ho superato 15.000 €?”: devi verificare anche il trattamento fiscale del reddito prodotto.
Conto cointestato: chi deve controllare gli obblighi
La cointestazione non elimina il monitoraggio.
Le indicazioni dell’Agenzia sul monitoraggio fiscale hanno storicamente chiarito che la disponibilità di un conto estero può essere rilevante anche per più soggetti.
Nella procedura dichiarativa attuale sono infatti previsti campi per indicare gli altri cointestatari e la quota rilevante ai fini IVAFE.
Non applicare però automaticamente una regola “50 e 50” a qualsiasi rapporto: contratto bancario, poteri di disposizione, quota e intestazione devono essere letti insieme.
Se il conto è cointestato, conserva la documentazione che mostra:
- chi sono gli intestatari;
- quali quote risultano;
- chi può operare;
- quale giacenza media comunica la banca;
- per quanto tempo ciascun soggetto ha detenuto il rapporto.
Ho solo una delega sul conto estero: devo dichiararlo?
La semplice parola “delega” non basta per rispondere.
Un chiarimento dell’Agenzia sul monitoraggio fiscale distingue il caso di chi ha una facoltà autonoma di prelievo o movimentazione dal soggetto che opera esclusivamente come mandatario e per conto dell’intestatario.
La prima situazione può far sorgere un obbligo di monitoraggio anche in capo al delegato; la seconda non va automaticamente trattata allo stesso modo.
È una delle casistiche in cui conviene leggere la delega bancaria concreta invece di affidarsi al nome commerciale usato dall’app o dalla banca.
Conto chiuso durante l’anno: non ignorarlo
Chiudere il conto prima del 31 dicembre non cancella ciò che è accaduto nei mesi precedenti.
La procedura dell’Agenzia chiede il valore dell’attività all’inizio del periodo di detenzione e al termine del periodo di detenzione, oltre ai giorni rilevanti per l’IVAFE quando dovuta.
Quindi un conto aperto a gennaio e chiuso a settembre può ancora essere rilevante nella dichiarazione relativa a quell’anno.
La verifica deve considerare:
- valori raggiunti mentre il conto era aperto;
- giacenza media del periodo rilevante;
- giorni di detenzione;
- eventuali redditi maturati o accreditati.
Conti presso banche digitali: l’IBAN non basta a capire il trattamento fiscale
Un conto aperto da smartphone può avere un IBAN estero, ma il fatto che l’app sia disponibile in italiano non determina da solo il trattamento fiscale.
Occorre identificare:
- quale soggetto giuridico detiene il deposito;
- in quale paese è localizzato il rapporto rilevante;
- quale documentazione fiscale viene fornita;
- se esiste un intermediario residente che applica gli adempimenti fiscali italiani per tuo conto.
Per questo è utile distinguere un semplice conto corrente online da un rapporto effettivamente detenuto all’estero.
Anche l’IBAN è un dato operativo importante, ma da solo non sostituisce l’identificazione dell’intermediario e del regime fiscale applicabile.
Il fisco può ricevere informazioni sui conti esteri?
Sì, in molti casi esistono meccanismi internazionali di scambio automatico di informazioni finanziarie.
Il Common Reporting Standard (CRS) dell’OCSE prevede che le giurisdizioni partecipanti raccolgano informazioni dalle istituzioni finanziarie e le scambino con altre amministrazioni fiscali su base periodica.
Tra le informazioni interessate dal sistema rientrano dati sugli account holder e sui conti finanziari secondo le regole del CRS.
Questo non significa che ogni conto di qualsiasi paese venga automaticamente comunicato all’Italia nello stesso modo. Dipende dalla giurisdizione, dagli accordi applicabili, dal tipo di istituzione e dal rapporto.
Ma basare la propria gestione fiscale sull’idea che “un conto estero non si vede” è una premessa sbagliata.
Conto estero non dichiarato: quali sono i rischi
Se esisteva un obbligo di monitoraggio o di pagamento dell’IVAFE e non è stato rispettato, possono entrare in gioco sanzioni amministrative fiscali, oltre al recupero delle imposte eventualmente dovute e dei relativi accessori.
Il regime sanzionatorio del monitoraggio fiscale è disciplinato dal D.L. 167/1990 e può variare in funzione della violazione e della localizzazione delle attività.
Non è corretto trasformare automaticamente ogni conto estero non indicato in dichiarazione in un’accusa penale. Le conseguenze dipendono da fatti, importi, imposte, provenienza delle somme, condotte e norme applicabili al caso concreto.
Se ti accorgi di una possibile omissione relativa ad anni precedenti, la cosa più prudente è ricostruire prima i dati e verificare con un professionista quali strumenti di regolarizzazione siano ancora disponibili, invece di compilare una dichiarazione integrativa “a tentativi”.
Cinque casi pratici
Caso 1 — conto piccolo usato in viaggio
- picco massimo: 2.500 €;
- giacenza media: 800 €;
- nessun interesse rilevante.
In linea generale non emerge né la soglia di monitoraggio né quella IVAFE. Restano da verificare eventuali altri rapporti esteri e la situazione complessiva.
Caso 2 — conto da 8.000 € quasi sempre pieno
- massimo: 8.500 €;
- giacenza media: 7.000 €.
Il massimo resta sotto 15.000 €, ma la giacenza media supera 5.000 €. Il tema principale diventa quindi l’IVAFE e la relativa compilazione del quadro.
Caso 3 — accredito temporaneo da 20.000 €
- massimo: 20.000 €;
- giacenza media: 4.000 €.
Il picco supera la soglia di monitoraggio, mentre la giacenza media rimane sotto quella IVAFE. È il classico caso che dimostra perché le due soglie non vanno confuse.
Caso 4 — conto da 30.000 € detenuto tutto l’anno
- massimo: oltre 15.000 €;
- giacenza media: oltre 5.000 €.
Sono da verificare sia il monitoraggio sia l’IVAFE, oltre a eventuali interessi o redditi prodotti dal conto.
Caso 5 — conto chiuso a giugno
- conto detenuto soltanto per parte dell’anno;
- valori rilevanti prima della chiusura.
La chiusura non elimina l’analisi: contano il periodo di detenzione, i valori raggiunti e la giacenza rilevante mentre il rapporto era in essere.
Errori frequenti da evitare
Guardare solo il saldo al 31 dicembre
Il monitoraggio utilizza il valore massimo complessivo raggiunto durante il periodo d’imposta. Un saldo finale basso non dimostra che la soglia non sia stata superata durante l’anno.
Confondere 15.000 € e 5.000 €
Sono soglie con funzioni diverse. Una riguarda il monitoraggio, l’altra l’IVAFE.
Pensare che sotto 15.000 € non vada mai compilato nulla
Se è dovuta IVAFE, il quadro può dover essere compilato anche senza obbligo di monitoraggio.
Dimenticare gli interessi
RW/W e IVAFE non esauriscono automaticamente la tassazione dei redditi prodotti dal conto.
Ignorare un conto chiuso durante l’anno
Gli obblighi si valutano sul periodo in cui il conto è stato detenuto, non soltanto sulla situazione al 31 dicembre.
Considerare “italiano” un conto solo perché l’app è in italiano
Devi identificare l’intermediario e la localizzazione fiscale del rapporto, non l’interfaccia dell’app.
Checklist: cosa recuperare prima della dichiarazione
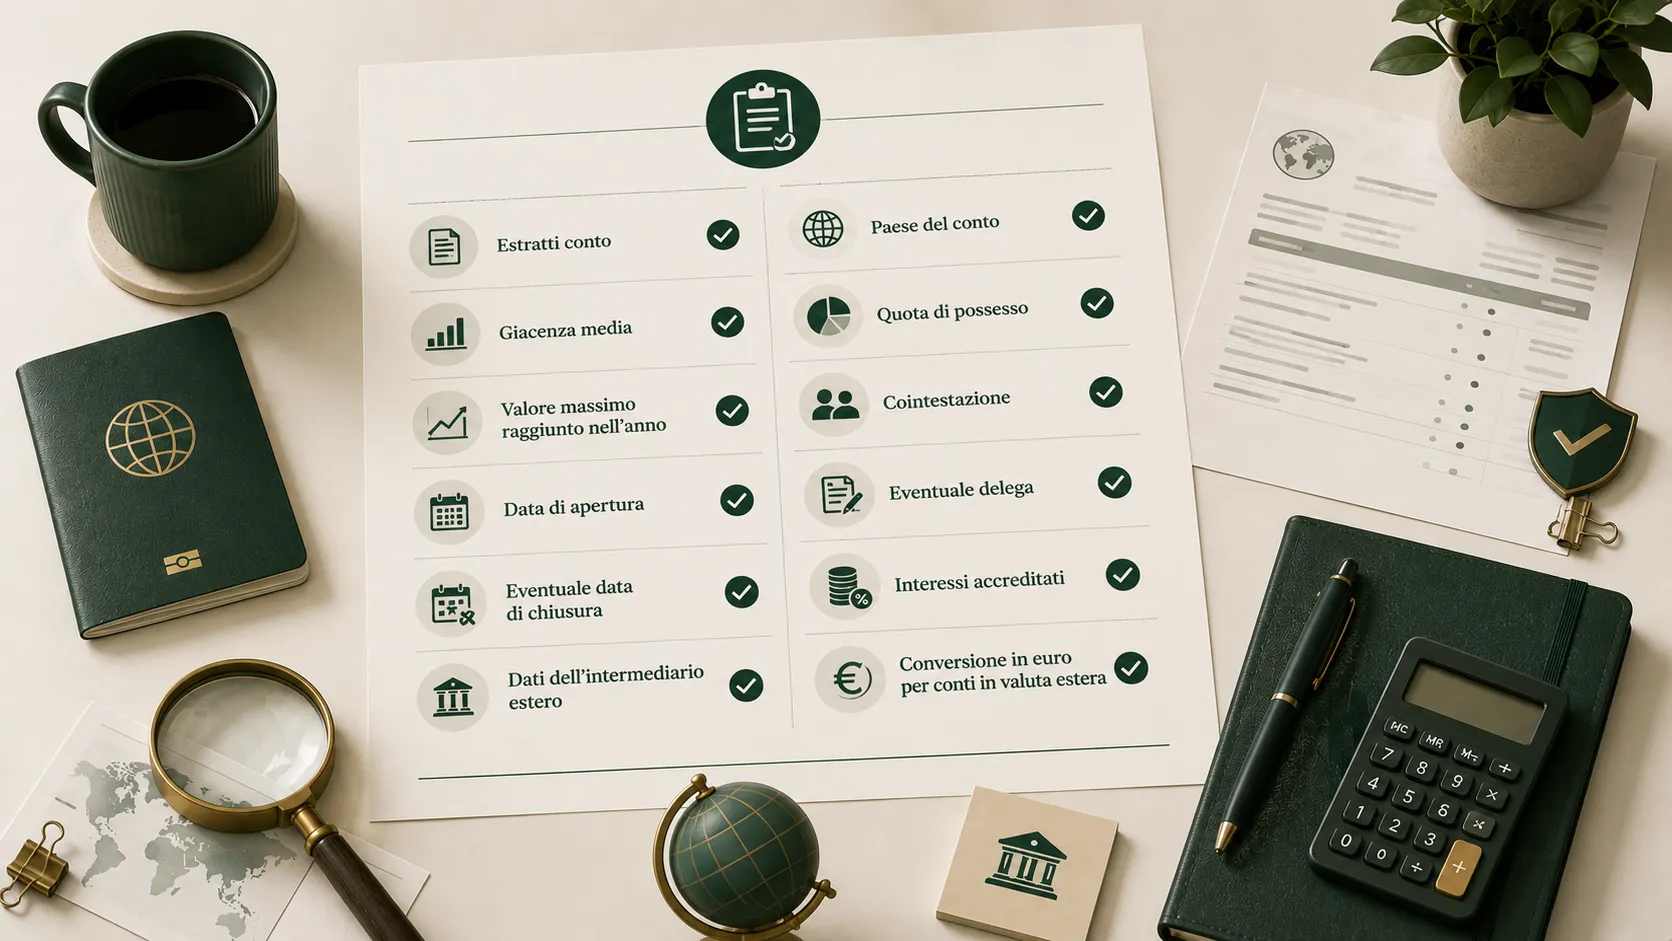
Estratti conto, giacenza media, valore massimo, dati dell’intermediario, quote, deleghe, interessi e valuta sono i principali elementi da raccogliere prima della dichiarazione.
Prima di compilare RW o W, prepara:
- estratti conto dell’intero periodo;
- certificazione o calcolo della giacenza media;
- saldo massimo raggiunto durante l’anno;
- data di apertura ed eventuale chiusura;
- dati dell’intermediario e paese del conto;
- documentazione sui cointestatari e sulle quote;
- eventuali deleghe operative;
- interessi e altri proventi accreditati;
- documentazione sulla valuta e sui valori convertiti in euro;
- dichiarazione dell’anno precedente, se il conto esisteva già.
Se manca la giacenza media, non inventarla partendo dal saldo finale: chiedi alla banca il dato o ricostruiscilo con una metodologia coerente con le istruzioni applicabili.
Quando conviene farsi assistere
Una verifica professionale diventa particolarmente utile quando:
- ci sono più conti o più paesi;
- il conto è cointestato;
- hai una delega ampia su un conto intestato a terzi;
- il rapporto è denominato in valuta estera;
- ci sono interessi o investimenti collegati;
- il conto è stato aperto o chiuso durante l’anno;
- sospetti omissioni in dichiarazioni precedenti;
- non è chiaro quale soggetto giuridico gestisca il conto digitale.
L’obiettivo non è complicare un conto semplice, ma evitare di applicare automaticamente una soglia a un caso che contiene altri elementi fiscali.
Domande frequenti
Un conto corrente estero sotto 15.000 euro va dichiarato?
Non necessariamente per il solo monitoraggio. L’Agenzia delle Entrate prevede l’esonero quando il valore massimo complessivo nel periodo d’imposta non supera 15.000 €.
Resta però la verifica IVAFE: se l’imposta è dovuta, il quadro va comunque compilato.
Qual è la soglia IVAFE per un conto corrente estero?
Per una persona fisica, l’imposta fissa sul conto corrente/libretto estero non è dovuta quando il valore medio di giacenza annuo non supera 5.000 €. Quando dovuta, il riferimento annuale è 34,20 €, rapportato alla quota e al periodo di detenzione.
Devo usare il quadro RW o il quadro W?
Il quadro RW appartiene al Modello Redditi PF. Il quadro W consente a chi utilizza il Modello 730 di gestire investimenti e attività estere e le relative imposte previste.
La scelta del modello dipende dalla tua situazione dichiarativa complessiva.
Se il conto estero non produce interessi devo comunque dichiararlo?
L’assenza di interessi non elimina automaticamente il monitoraggio o l’IVAFE. Questi obblighi dipendono dalla detenzione e dai valori del rapporto, non soltanto dal reddito prodotto.
Se chiudo il conto prima di dicembre non devo più indicarlo?
No. La chiusura durante l’anno non cancella il periodo in cui il conto è stato detenuto.
Devi verificare i valori e gli obblighi relativi a quel periodo.
Un conto con IBAN estero è sempre soggetto a RW/W?
Non basta guardare il prefisso dell’IBAN. Occorre identificare l’intermediario, la localizzazione del rapporto, l’eventuale intervento di un intermediario residente e i valori rilevanti per monitoraggio e IVAFE.
Se sono delegato a prelevare da un conto estero intestato a un familiare posso avere obblighi?
Sì, una delega che attribuisce autonoma disponibilità o facoltà di prelievo può essere rilevante ai fini del monitoraggio. Va distinta dalla semplice operatività svolta esclusivamente come mandatario dell’intestatario.
Il conto estero è invisibile al fisco italiano?
Non è una premessa su cui fare affidamento. Il CRS dell’OCSE prevede lo scambio automatico di informazioni sui conti finanziari tra molte giurisdizioni partecipanti, secondo le relazioni di scambio effettivamente attive.
Metodo e limiti della guida
Questa pagina è stata costruita con una gerarchia delle fonti precisa:
- istruzioni e procedure 2026 dell’Agenzia delle Entrate per RW e W;
- disciplina IVAFE vigente del D.L. 201/2011;
- chiarimenti dell’Agenzia delle Entrate su specifiche casistiche;
- standard OCSE sullo scambio automatico di informazioni.
Le fonti editoriali concorrenti sono state utilizzate soltanto per analizzare la SERP e individuare domande ricorrenti, non per fissare autonomamente soglie o imposte.
Non forniamo una compilazione rigo-per-rigo valida per ogni contribuente: cointestazioni, deleghe, più rapporti, paesi non collaborativi, valute e redditi collegati possono modificare il modo in cui i dati devono essere riportati.
Fonti ufficiali e data di verifica
- Agenzia delle Entrate — Quadro RW, Redditi PF 2026
- Agenzia delle Entrate — Quadro W, Modello 730/2026
- Agenzia delle Entrate — Estero e cripto attività, procedura precompilata
- Normattiva — D.L. 201/2011, art. 19, IVAFE
- FiscoOggi / Agenzia delle Entrate — giroconto di valuta tra conti esteri, risoluzione 60/E del 9 dicembre 2024
- FiscoOggi / Agenzia delle Entrate — chiarimenti su delega e monitoraggio fiscale
- OCSE — Consolidated text of the Common Reporting Standard 2025
- OCSE — relazioni di scambio automatico CRS attive
Verificato il 10 agosto 2026.
Piano di aggiornamento
| Dato/condizione | Fonte | Frequenza | Trigger di revisione |
|---|---|---|---|
| Soglia monitoraggio 15.000 € | Agenzia Entrate / normativa | Annuale + event-driven | Nuove istruzioni dichiarative o modifica normativa |
| Soglia IVAFE 5.000 € e importo 34,20 € | Normattiva / Agenzia Entrate | Annuale + event-driven | Modifica art. 19 o disciplina bollo |
| Utilizzo quadro W nel 730 | Agenzia Entrate | Annuale | Nuovo modello 730 |
| Campi e modalità RW/W | Agenzia Entrate | Annuale | Pubblicazione nuovi modelli e istruzioni |
| Trattamento valute estere | Agenzia Entrate | Event-driven | Nuova circolare, risoluzione o modifica TUIR |
| CRS e scambio informazioni | OCSE | Annuale | Modifiche standard o relazioni di scambio |
| Regime sanzionatorio | Normattiva / Agenzia Entrate | Event-driven | Riforma delle sanzioni tributarie |
Le variazioni non devono essere pubblicate automaticamente: se una nuova istruzione è ambigua, va messa in revisione editoriale prima di modificare la pagina.
Affermazioni da ricontrollare umanamente
Zero affermazioni essenziali bloccanti alla data di verifica.
Restano da verificare sul singolo contribuente, e quindi non sono generalizzate nella guida, le modalità di aggregazione in presenza di più rapporti/intermediari, le deleghe con poteri non standard, il trattamento di specifici redditi esteri e gli effetti di eventuali omissioni pregresse.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conto corrente online: cosa perdi in cambio di costi più bassi?
App e canone ridotto possono essere comodi, ma filiali, contanti, assistenza e servizi cambiano molto tra conti. Valuta il compromesso prima di scegliere.
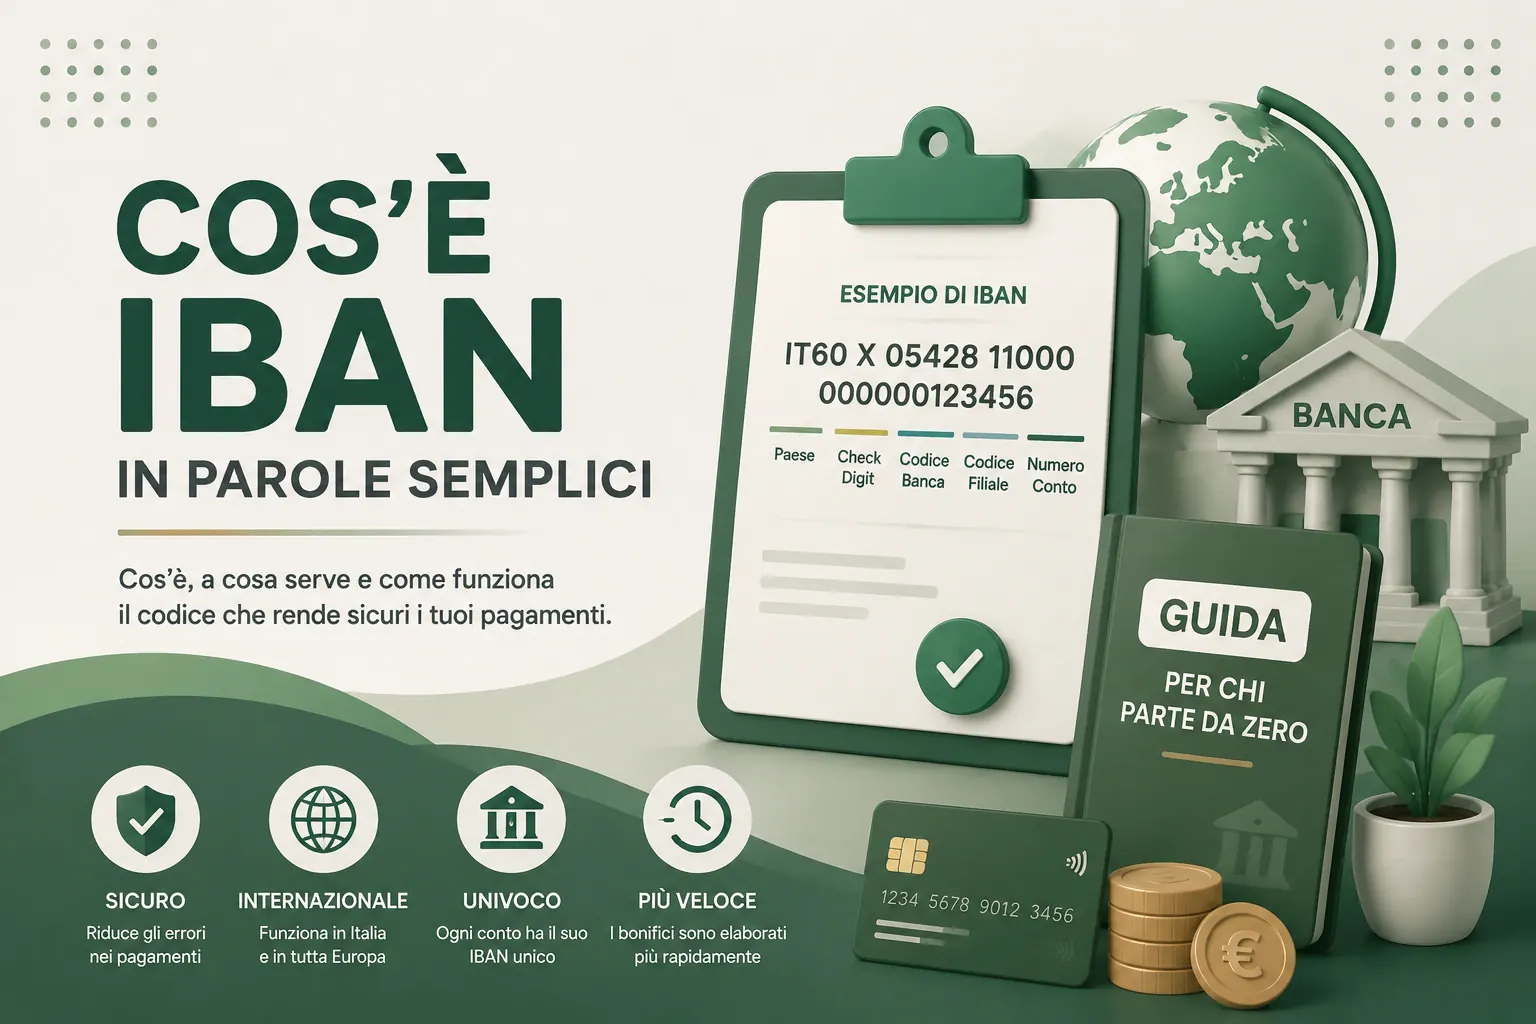
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.
N26 vs Revolut 2026: quale costa meno per come lo usi?
Piani, carta, prelievi, cambio valuta, IBAN e tutela dei depositi cambiano il confronto. Metti N26 e Revolut alla prova sul tuo profilo reale.