 Occhio al Conto
Una carta di credito non è semplicemente una carta di pagamento con un nome diverso. Quando la usi, l’addebito sul tuo conto è posticipato e l’emittente ti mette a disposizione un limite di spesa, il plafond.
Risposta numerica: con un plafond di 2.000 euro e una spesa di 600 euro restano 1.400 euro disponibili fino al rimborso. Per il costo annuo somma canone, commissioni effettivamente previste e, se rateizzi, interessi e altri oneri del credito.
Per distinguere lo strumento che stai usando, parti dal confronto tra carta di debito e carta di credito. Le situazioni specifiche — revolving, scadenza, plafond e carte premium — sono approfondite nelle sezioni successive.
Se scegli o attivi una modalità revolving, il saldo viene invece rimborsato a rate e il credito ha un costo.
Per questo la domanda giusta non è «qual è la carta migliore?», ma: mi serve davvero una carta di credito, quale modalità di rimborso userò e quanto mi costa per l’uso che ne farò?
Occhio al dettaglio: canone zero, plafond alto o cashback non bastano per definire una buona carta. Prima di richiederla devi capire quando verranno addebitate le spese, quali commissioni pagherai e se nel contratto esiste una funzione di rateizzazione/revolving.
Carta di credito: come funziona davvero
Con una carta di credito classica puoi pagare presso gli esercenti abilitati al circuito e, se previsto, prelevare contante. La differenza rispetto a una carta di debito è quando il denaro lascia il tuo conto.
In una carta a saldo il ciclo tipico è questo:
acquisto → utilizzo del plafond → estratto conto → addebito del saldo → plafond nuovamente disponibile
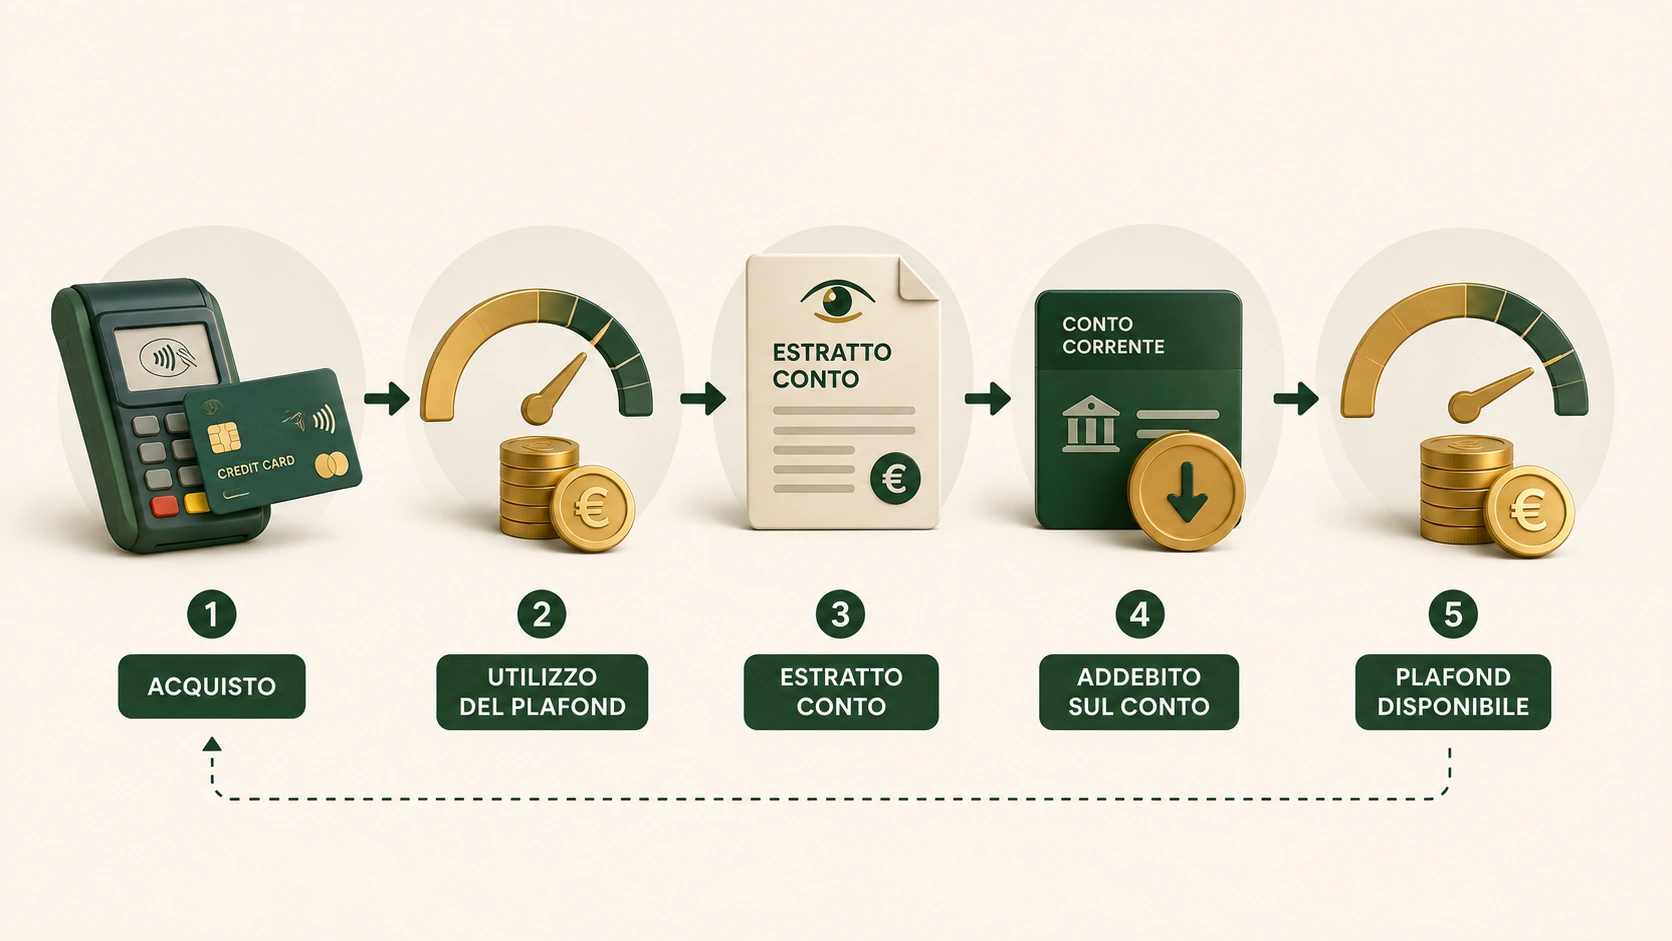
Con una carta a saldo, gli acquisti utilizzano il plafond disponibile; le spese confluiscono nell’estratto conto e vengono poi addebitate secondo le condizioni contrattuali.
La Banca d’Italia spiega che le operazioni hanno generalmente un massimale di utilizzo stabilito dal contratto.
Alla scadenza, le spese vengono rimborsate in un’unica soluzione oppure, se il prodotto prevede credito revolving, a rate con interessi.
Questo significa che il plafond non è denaro regalato e non aumenta il tuo patrimonio: è la quantità massima di credito che puoi utilizzare secondo le condizioni dell’emittente.
Un esempio semplice
Hai una carta con plafond di 2.500 € e durante il mese spendi 700 €. In termini semplificati, restano 1.800 € di disponibilità sulla carta.
Quando i 700 € vengono addebitati e rimborsati secondo il contratto, quella parte del plafond torna disponibile.
Date di contabilizzazione, chiusura dell’estratto conto e addebito cambiano da emittente a emittente: sono informazioni da verificare nei documenti contrattuali, non da dare per scontate.
Carta di credito, carta di debito o prepagata?
Le tre carte possono sembrare simili al POS, ma gestiscono il denaro in modo diverso. Per il confronto approfondito tra debito e credito, inclusi budget, cauzioni e prelievi, leggi carta di debito o carta di credito. Se ti interessa invece il solo formato digitale, senza confonderlo con una nuova linea di credito, leggi carta di credito virtuale: come funziona.
| Strumento | Quando escono i soldi | Credito dell’emittente | Punto di attenzione |
|---|---|---|---|
| Carta di credito a saldo | successivamente, alla data di addebito | sì, entro il plafond | avere disponibilità sul conto quando arriva il saldo |
| Carta di debito | direttamente dal conto, subito o quasi | no | saldo e limiti del conto/carta |
| Prepagata | dalla somma caricata in anticipo | no | disponibilità limitata al denaro caricato |
La carta di debito è sufficiente per moltissimi pagamenti quotidiani. La prepagata può essere utile quando vuoi separare una somma dal conto principale o non hai bisogno di credito.
La carta di credito aggiunge invece addebito posticipato e plafond, ma anche una responsabilità in più: spendere oggi significa dover avere i soldi necessari alla scadenza. Se la domanda nasce dall’uso di un’app di pagamento, chiarisci anche la fonte dei fondi: per esempio, la guida su carta di credito e Satispay distingue carta esterna, conto collegato e carta emessa dall’app.
Ti serve davvero una carta di credito?
Non tutti hanno bisogno di averne una.
Può avere senso se hai un’esigenza concreta che la tua carta di debito non soddisfa: per esempio determinate prenotazioni, depositi cauzionali, viaggi o trasferte, oppure se vuoi un plafond separato e sai gestire con precisione l’addebito successivo.
Può essere superflua se:
- la tua carta di debito viene già accettata per tutto ciò che fai;
- non hai bisogno dell’addebito posticipato;
- i benefit inclusi non hanno valore per te;
- la useresti soltanto perché “prima o poi potrebbe servire” pagando nel frattempo un canone;
- il rinvio dell’addebito ti porterebbe a perdere il controllo delle spese.
Anche hotel e autonoleggi meritano una verifica pratica: non assumere che ogni struttura accetti qualsiasi carta allo stesso modo. Controlla prima le condizioni del singolo operatore, il circuito richiesto, l’intestazione della carta e l’eventuale importo che potrebbe essere temporaneamente impegnato sul plafond. Per l’operatività, leggi le guide sulla carta per noleggio auto e sulla cauzione in hotel.
A saldo o revolving: la distinzione più importante
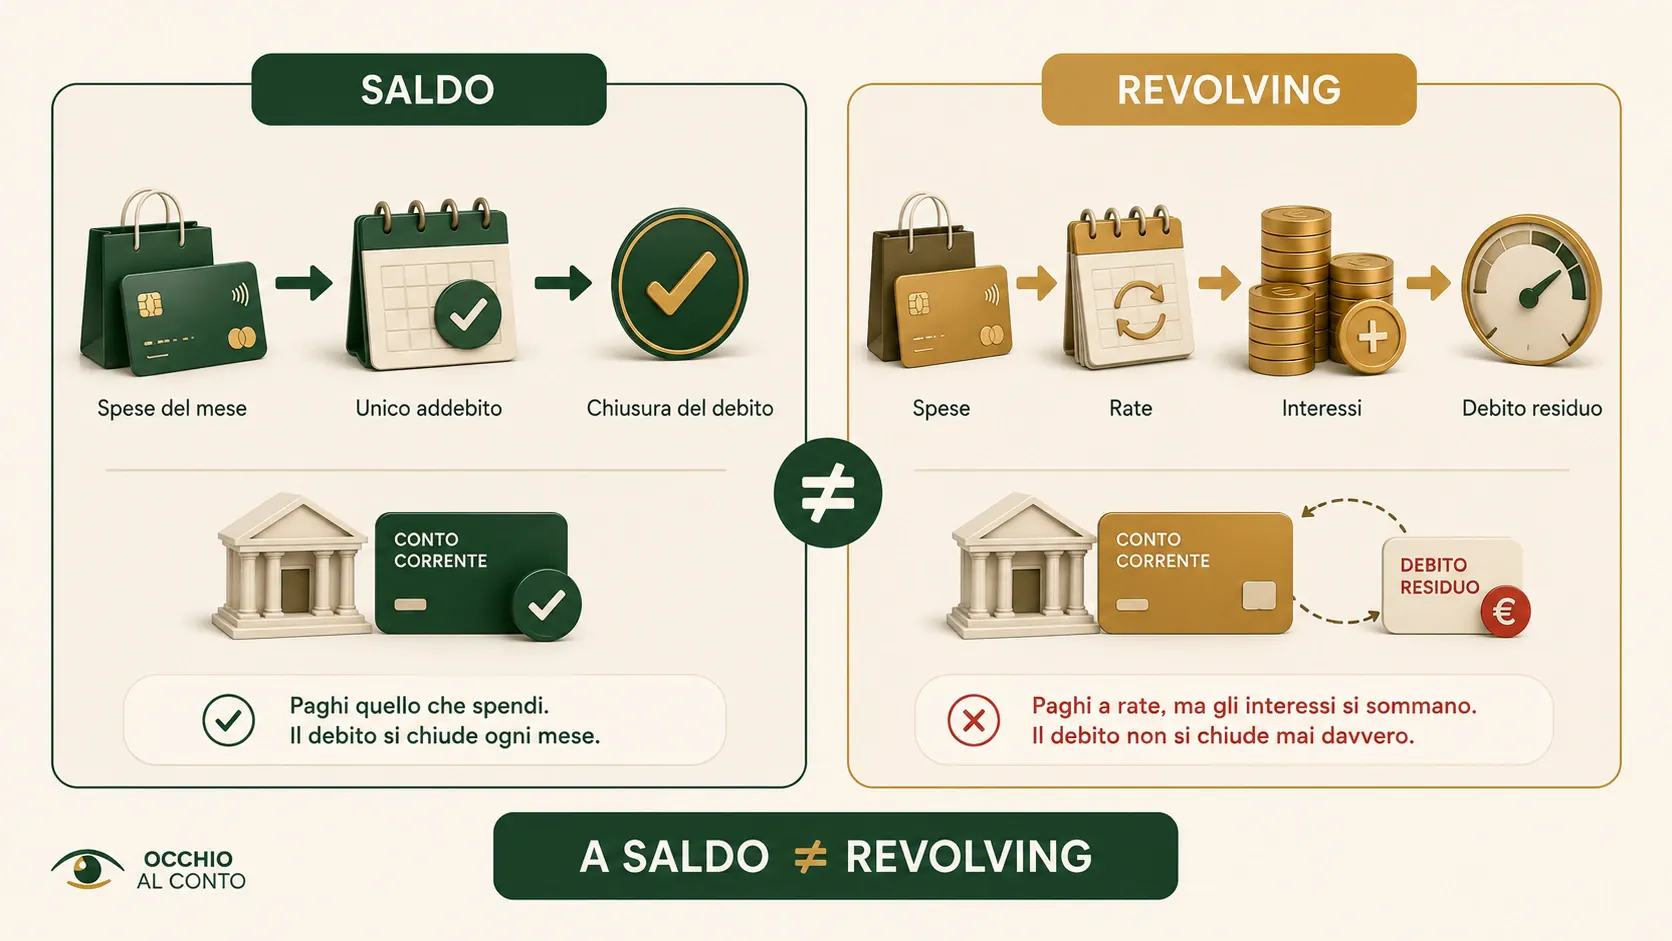
A saldo e revolving non sono la stessa cosa: nel primo caso le spese vengono addebitate in un’unica soluzione; nel secondo il rimborso rateale comporta un costo del credito.
La carta di credito a saldo e la carta revolving non vanno trattate come se fossero lo stesso prodotto.
Con la carta a saldo, le spese di un periodo vengono normalmente rimborsate in un’unica soluzione a una data successiva. Con il revolving, invece, utilizzi una linea di credito che viene rimborsata a rate; pagando la quota capitale, una parte della disponibilità si ricostituisce e può essere riutilizzata.
La Banca d’Italia sul credito revolving ricorda che questa flessibilità ha un costo e che rate piccole possono allungare la durata del debito e aumentare gli interessi complessivi.
Occhio al dettaglio: se vuoi semplicemente una carta a saldo, verifica se il contratto permette anche di trasformare singole spese o il saldo in rate. La presenza di una funzione rateale non significa che tu debba usarla, ma devi conoscerne costi e condizioni prima di attivarla.
Per capire perché il debito può diventare costoso, abbiamo una guida separata su carta revolving: perché costa così tanto.
Per un caso concreto, consulta anche la Carta di Credito Findomestic: costi, rimborso a rate e limiti, verificando sempre le condizioni riportate nel documento precontrattuale personale.
Plafond: quanto puoi spendere e perché conta
Esempio: con un plafond di 2.000 €, dopo un acquisto da 600 € restano 1.400 € di disponibilità finché l’operazione non viene rimborsata secondo il contratto. Il plafond effettivo è quello concesso dall’emittente.
Il plafond, chiamato anche fido o massimale, è il limite di utilizzo concesso dall’emittente. Non coincide necessariamente con il saldo del tuo conto corrente e non è detto che due clienti della stessa banca ricevano lo stesso limite.
Un plafond elevato può essere utile se devi gestire spese importanti o cauzioni, ma non è automaticamente un vantaggio. Devi chiederti quanto credito ti serve davvero.
Prima di scegliere controlla:
- plafond iniziale;
- eventuali limiti giornalieri o per singola operazione;
- limiti di prelievo;
- possibilità e modalità di richiesta di aumento/riduzione;
- effetto delle preautorizzazioni sul plafond disponibile;
- tempi con cui il plafond torna disponibile dopo il rimborso.
L’emittente decide il credito che è disposto a concederti sulla base delle proprie valutazioni. Per questo la richiesta di una carta o di un aumento del plafond non implica automaticamente l’approvazione.
Quanto costa davvero una carta di credito
Scenario OAC: 50 € di canone + 24 € di commissioni + 30 € di costi accessori = 104 €/anno. Se usi credito revolving vanno aggiunti anche interessi e altri costi del credito: per questo il canone da solo non basta.
Il canone è soltanto una voce. Il costo reale dipende da come userai la carta.
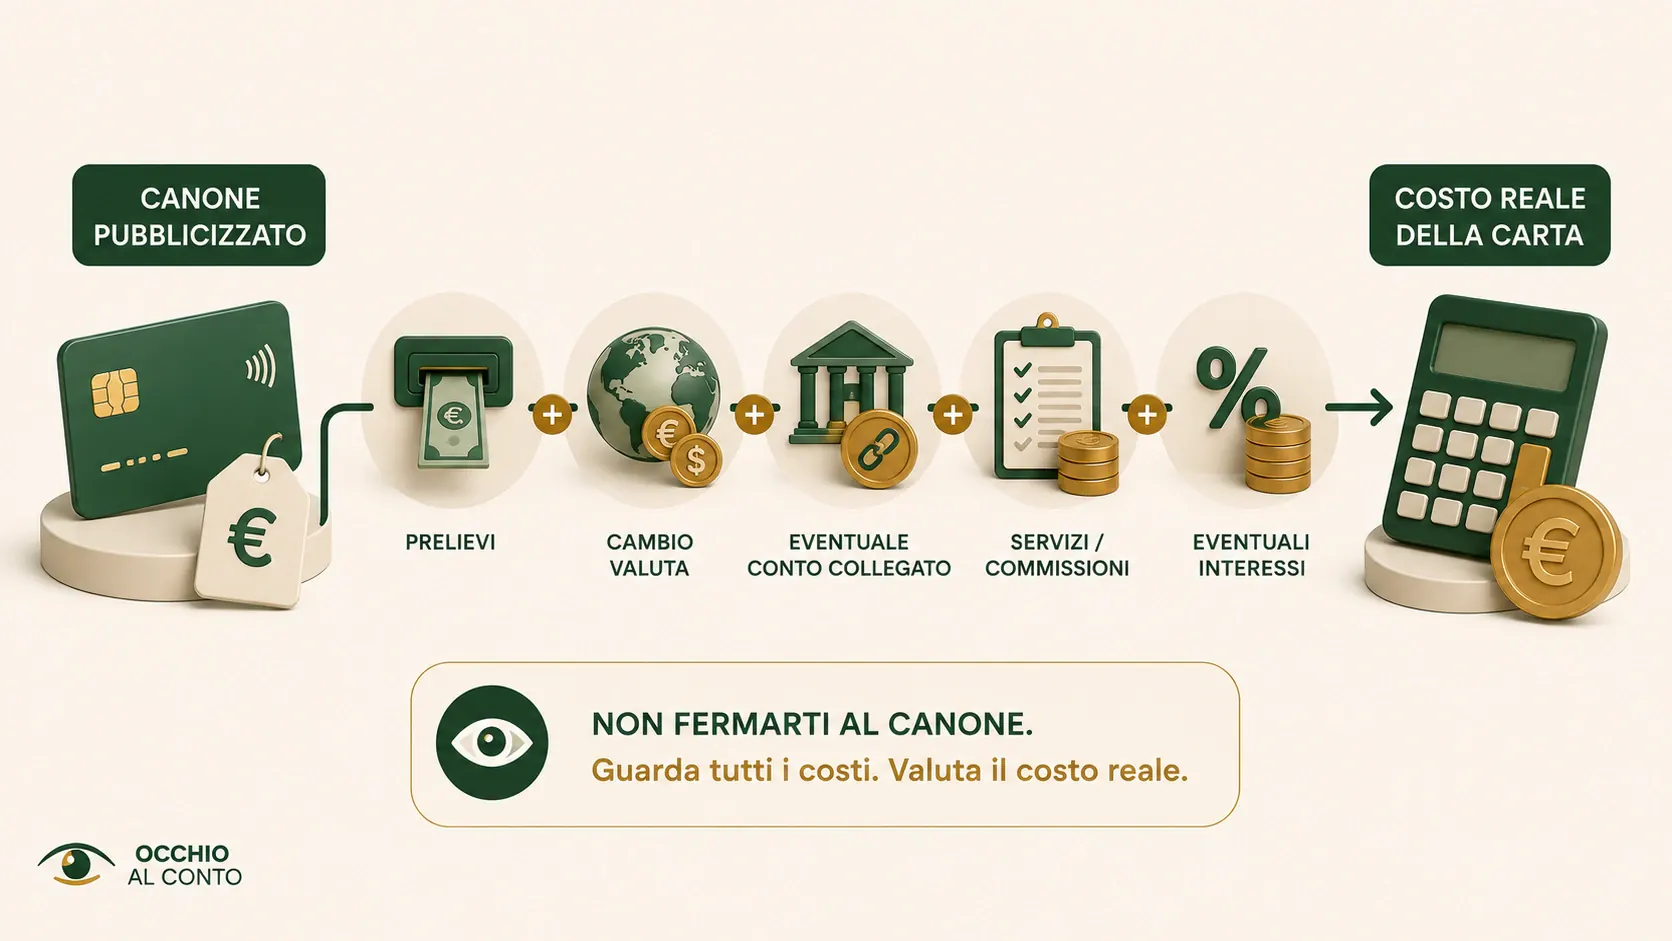
Il canone è solo una voce: per confrontare due carte considera le commissioni legate al tuo utilizzo e, se usi credito rateale, anche interessi e costo complessivo del credito.
1. Canone ed eventuale costo del conto collegato
Una carta da 0 € l’anno può richiedere un conto corrente a pagamento o determinate condizioni per mantenere la gratuità. Al contrario, una carta con un piccolo canone può risultare più conveniente se evita commissioni che per te sarebbero frequenti.
Per questo abbiamo separato il confronto commerciale nella pagina carte di credito gratuite e a canone zero.
2. Prelievi di contante
Prelevare con una carta di credito può avere commissioni specifiche e, a seconda del prodotto, essere molto meno conveniente che utilizzare la carta di debito. Se prevedi di prelevare, controlla percentuale, minimo applicato e condizioni all’estero.
3. Pagamenti e prelievi in valuta diversa dall’euro
Per chi viaggia, una differenza percentuale sul cambio può pesare più del canone annuo. Verifica la commissione dell’emittente e non confonderla con il tasso di cambio applicato dal circuito o con eventuali costi proposti dal terminale/esercente.
4. Servizi accessori
Assicurazioni viaggio, protezioni sugli acquisti, accessi lounge, cashback e altri benefit hanno valore solo se li useresti davvero e se hai letto esclusioni, franchigie e condizioni. Un benefit inutilizzato non rende conveniente un canone più alto.
5. Interessi e costi del credito rateale
Se utilizzi il revolving o un’altra forma di rateizzazione collegata alla carta, il confronto cambia completamente: non basta più il canone. Devi guardare il TAEG e la documentazione del credito.
La guida 2026 della Banca d’Italia sul credito ai consumatori ricorda che il TAEG rappresenta il costo complessivo del credito secondo le regole applicabili e deve essere indicato nella documentazione informativa e nel contratto.
Per il revolving, alcuni costi dipendono anche da come utilizzi e rimborsi la linea di credito.
Approfondisci nella guida TAEG: cos’è e perché conta più del tasso.
Facciamo i conti: “gratis” contro 30 € l’anno
Immagina due carte a saldo, solo per capire il metodo.
Carta A
- canone: 0 €;
- commissione cambio valuta: 2,5%;
- nessun benefit che utilizzi.
Carta B
- canone: 30 € l’anno;
- commissione cambio valuta: 0%;
- per il resto, condizioni equivalenti nell’esempio.
Se in un anno spendessi 2.000 € in valuta estera, la sola commissione ipotizzata della Carta A sarebbe 50 €. In questo esempio semplificato la Carta B, pur avendo un canone, costerebbe 20 € in meno.
Non significa che una carta a pagamento sia migliore: significa che “canone zero” non è un confronto completo.
Sicurezza: cosa controllare
Le carte moderne utilizzano sistemi di autenticazione e monitoraggio, ma la sicurezza dipende anche dal comportamento del titolare.
Controlla i movimenti, attiva le notifiche, non comunicare PIN o codici temporanei, utilizza i canali ufficiali dell’emittente e blocca immediatamente la carta in caso di furto, smarrimento o operazioni sospette.
Se vedi un movimento sospetto o devi capire se bloccare la carta, contestare un pagamento o contattare il venditore, consulta la guida come bloccare un pagamento con carta di credito. Se sei certo di non aver autorizzato l’operazione, segui invece la guida sull’addebito non autorizzato con carta di credito.
Checklist prima di richiedere una carta di credito
- modalità di rimborso: saldo o revolving;
- data di addebito;
- plafond;
- canone;
- commissioni di prelievo;
- costi in valuta;
- eventuali interessi e TAEG per il credito rateale;
- condizioni di cauzioni e preautorizzazioni;
- modalità di blocco;
- valore reale di assicurazioni e benefit inclusi.
Recensioni prodotto: da dove partire
Le guide spiegano il metodo; per verificare condizioni, costi e limiti di una singola carta consulta la recensione del prodotto. Scegli in base al bisogno reale: PAYBACK American Express per il programma punti, Carta Oro American Express per benefit e viaggi, ING Mastercard Gold se usi già Conto Arancio, Carta Compass Easy se stai valutando credito revolving e Fineco Card Credit se hai o stai valutando il rapporto Fineco.
In sintesi
La carta di credito è utile quando hai una ragione concreta per volere un plafond separato e un addebito successivo. Non è automaticamente migliore di una carta di debito e non è denaro aggiuntivo.
Il punto decisivo è conoscere la modalità di rimborso e il costo totale per l’uso che farai della carta.
Fonti e approfondimenti
- Banca d’Italia — Carta di credito
- Banca d’Italia — Credito ai consumatori
- Banca d’Italia — Pagamenti sicuri
Disclaimer
Il contenuto ha finalità informative ed educative e non costituisce una raccomandazione finanziaria personalizzata. Costi, limiti, tutele e condizioni dipendono dal contratto e dall’emittente.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCarta di credito Verificata il 16/08/2026
- Banca d’ItaliaAutoritàCredito ai consumatori Verificata il 16/08/2026
- Banca d’ItaliaAutoritàPagamenti sicuri Verificata il 16/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di debito o credito: paghi subito o dopo?
La differenza non è solo nel nome: cambiano addebito, plafond, cauzioni, prelievi e rischio di debito. Ecco quale strumento serve nei diversi casi.
Carte di credito a canone zero 2026: quali costi restano?
Canone zero non significa sempre costo zero. Confronta condizioni, conto collegato, interessi e altre voci da controllare prima di scegliere una carta gratuita.
Carta di credito gratuita: gratis davvero o solo nel canone?
Una carta senza canone può avere altri costi o condizioni. Impara a distinguere gratuità reale, promozioni e spese che emergono durante l’utilizzo.
Carta di credito senza busta paga: cosa chiedono davvero?
La busta paga non è l’unico elemento valutabile, ma il credito non è automatico. Scopri requisiti, documenti, possibili garanzie e alternative disponibili.
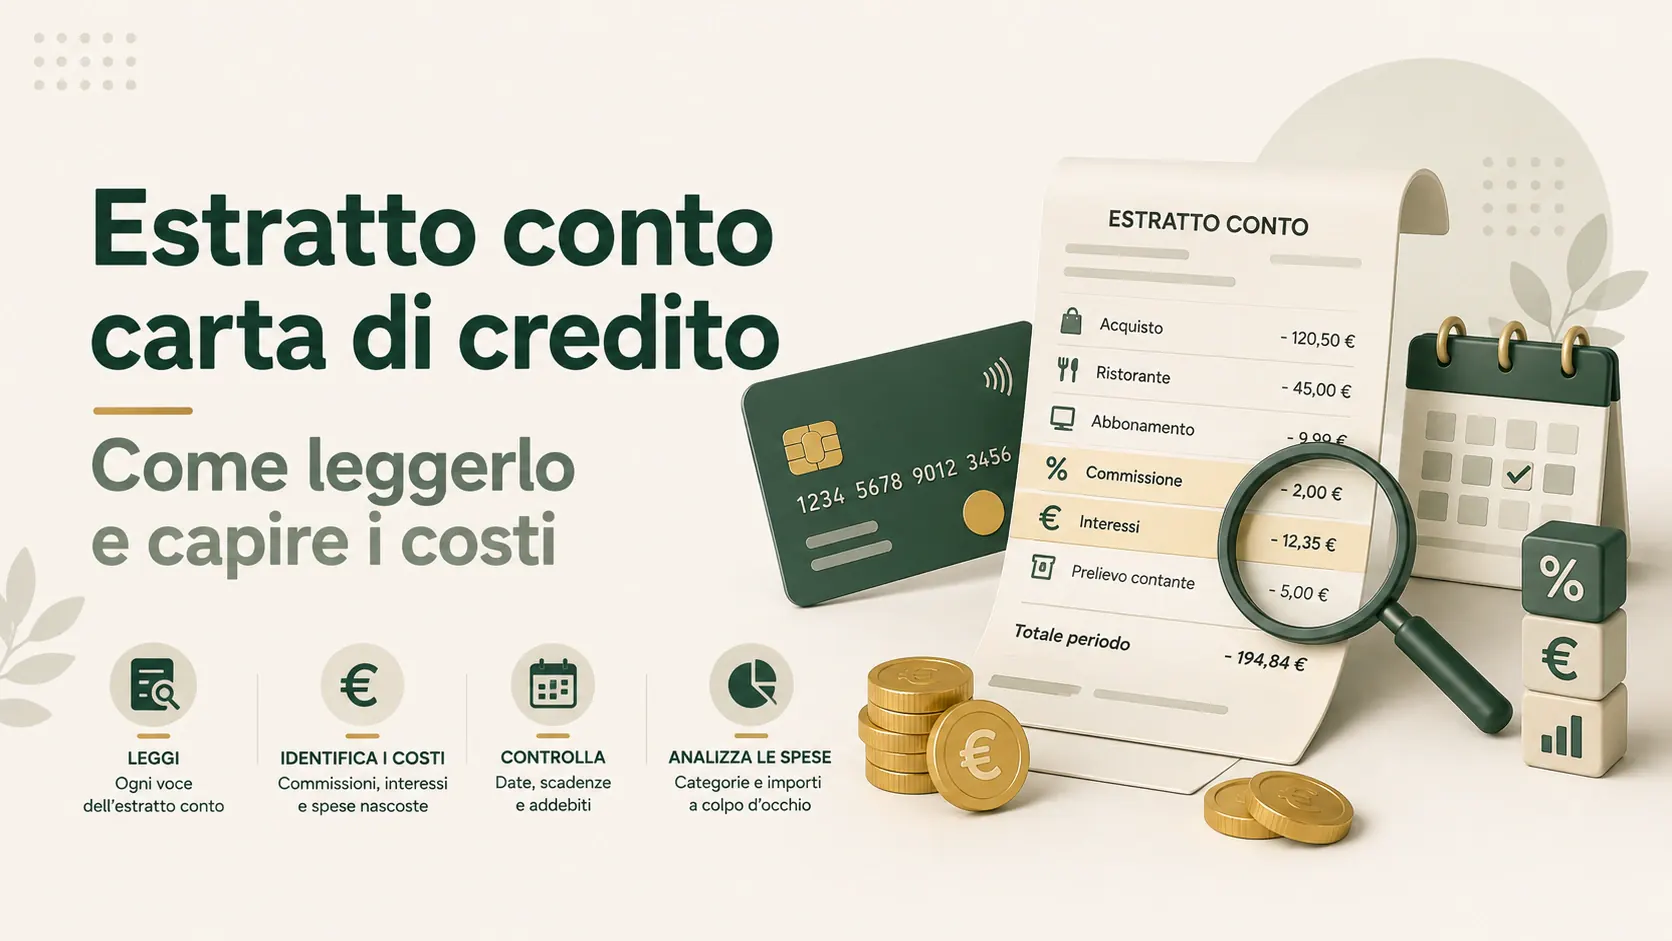
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Scadenza carta di credito: inizio o fine mese?
La carta resta valida fino alla fine del mese indicato. Scopri cosa succede dopo la scadenza, come funziona il rinnovo e quali abbonamenti controllare.
Carta revolving: perché una rata piccola può costare molto
La rata bassa può allungare il rimborso e far crescere gli interessi. Capisci TAEG, durata e costo totale prima di valutare una carta revolving.
TAEG o TAN: quale dice quanto paghi davvero?
TAN e TAEG non misurano la stessa cosa. Scopri perché il TAEG è decisivo nel confronto tra finanziamenti e quali costi può aiutarti a leggere.