 Occhio al Conto
Findomestic
Carta di Credito Findomestic
Linea di credito con carta, con rimborso a fine mese o rateale
Ideale per: Chi vuole una linea di credito con carta e usa consapevolmente la modalità a fine mese o una rateizzazione scelta dopo aver letto costo totale e durata
Canone zero non significa credito gratuito: l'esempio corrente porta il TAEG al 21,27%. Inoltre i bollettini risultano a 2 € e le condizioni personali vanno lette prima di confermare una rateizzazione
La Carta di Credito Findomestic è una linea di credito con carta che consente di scegliere, per gli utilizzi previsti, tra rimborso a fine mese senza interessi e rimborso rateale. Il punto decisivo non è il canone, che nelle condizioni correnti è pari a zero, ma il costo del credito quando scegli di rateizzare.
L’esempio rappresentativo pubblicato da Findomestic per 3.000 € indica TAN fisso 19,44%, TAEG 21,27%, 32 rate da 120 € più una rata finale da 37,15 €, per un totale dovuto di 3.877,15 €.
Verifica OAC del 9 settembre 2026: condizioni controllate sulla pagina prodotto Findomestic, sulle FAQ ufficiali e sul documento IEBCC corrente. Le condizioni personali e quelle mostrate prima di una singola rateizzazione restano il riferimento contrattuale.
Come funziona: fine mese oppure rate
La carta permette due logiche di rimborso.
Con la modalità fine mese, gli acquisti previsti vengono rimborsati in un’unica soluzione senza interessi. Findomestic spiega che la modalità dipende da come viene utilizzata la carta, compreso il numero associato al pagamento o il wallet.
Con la modalità rateale, l’utilizzo diventa credito da rimborsare nel tempo. La pagina corrente indica piani da 3 a 60 rate per utilizzi ammessi a partire da 100 €. Per alcune spese inizialmente impostate a fine mese, Findomestic indica inoltre la possibilità di scegliere la rateizzazione entro tre giorni dall’acquisto.
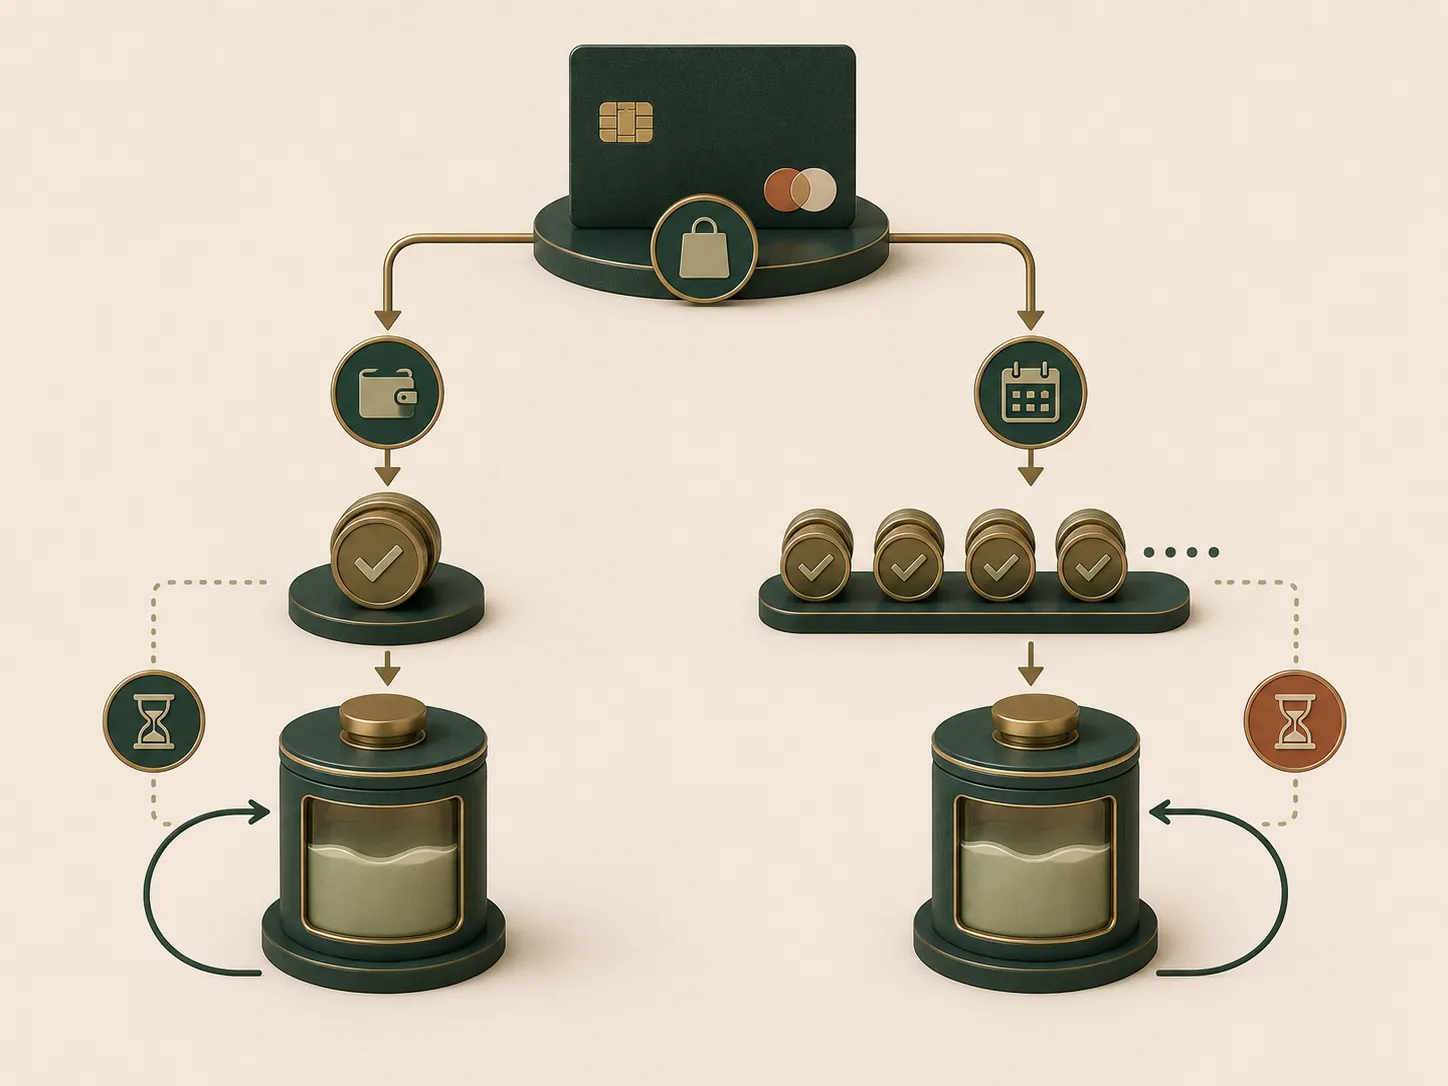
Il criterio OAC resta semplice: prima di confermare una rateizzazione guarda TAEG, durata, rata e totale dovuto, non solo l’importo mensile.
Costi verificati oggi
Le condizioni pubblicate da Findomestic riportano:
| Voce | Condizione corrente |
|---|---|
| Canone mensile | 0 € |
| Quota associativa | 0 € |
| Imposta di bollo | 0 € |
| Tenuta conto | 0 € |
| Prelievi ATM Italia/estero | 0 € di commissione Findomestic |
| Anticipo contanti | 0 € di commissione Findomestic |
| Pagamento bollettini | 2 € |
| Sollecito per mancato pagamento | 5 € |
| TAN esempio 3.000 € | 19,44% fisso |
| TAEG esempio 3.000 € | 21,27% |
Il fatto che prelievo o anticipo abbiano commissione Findomestic pari a zero non significa automaticamente che l’operazione sia gratuita: se l’importo viene rimborsato con credito rateale, restano gli interessi previsti dalla linea.
Per le operazioni in valuta, la pagina prodotto non espone oggi una singola maggiorazione sintetica da usare come dato universale. Se per te è una voce importante, controlla il documento contrattuale applicabile prima dell’uso.
Esempio ufficiale: quanto costa rateizzare 3.000 €
Findomestic pubblica questo esempio rappresentativo:
- credito utilizzato: 3.000 €;
- TAN fisso: 19,44%;
- TAEG: 21,27%;
- rimborso: 32 rate da 120 €;
- rata finale: 37,15 €;
- totale dovuto: 3.877,15 €.
La differenza tra 3.000 € utilizzati e 3.877,15 € restituiti è 877,15 € nell’esempio pubblicato. Non è una previsione personale, ma rende evidente perché “canone zero” e “credito gratuito” sono due concetti diversi.
Plafond e disponibilità
La pagina Findomestic indica una disponibilità fino a 3.000 €. È un limite di credito, non denaro già presente sul conto.
Ogni utilizzo riduce la disponibilità; i rimborsi la ricostituiscono. Il limite effettivamente concesso dipende dalla valutazione di Findomestic e può quindi essere diverso dall’importo massimo pubblicizzato.
La linea può essere utilizzata per acquisti, prelievi e anticipo contanti, nei limiti e con le modalità previste dal contratto.
Serve un conto Findomestic?
No. La pagina prodotto indica che non è necessario aprire un Conto Corrente Findomestic per richiedere la carta. Serve però un conto di appoggio per il rimborso del saldo o delle rate.
La concessione resta soggetta a valutazione della banca. Tra i requisiti indicati dall’emittente rientrano maggiore età e reddito dimostrabile; possedere i requisiti non garantisce automaticamente l’approvazione.
Quando può avere senso
Può essere coerente per chi vuole una carta con possibilità di scegliere tra fine mese e rateizzazione e usa la modalità a saldo come opzione principale, ricorrendo al credito solo dopo aver verificato il costo totale.
È meno convincente se l’obiettivo principale è finanziare in modo continuativo la spesa quotidiana: con un TAEG rappresentativo del 21,27%, il costo del credito può diventare molto più importante del vantaggio del canone zero.
Se non vuoi usare credito, confronta prima una carta di debito o una normale carta di credito a saldo. Se invece stai valutando il revolving, leggi anche la guida OAC su perché una carta revolving può costare molto.
Verdetto OAC
La Carta Findomestic ha un punto di forza chiaro: costi fissi molto bassi e flessibilità tra fine mese e rate. Il limite decisivo è altrettanto chiaro: la rateizzazione è credito costoso nell’esempio corrente.
Perciò la valutazione cambia completamente in base all’uso. Se paghi a fine mese quando possibile, la struttura è leggibile. Se mantieni più piani rateali contemporaneamente, devi valutare il costo complessivo del debito, non la comodità della singola rata.
Domande frequenti
La Carta Findomestic ha canone?
Le condizioni correnti indicano canone mensile e quota associativa pari a 0 €.
Qual è il TAEG?
Nell’esempio rappresentativo corrente da 3.000 €, Findomestic indica un TAEG del 21,27% e TAN fisso del 19,44%.
Posso pagare a fine mese senza interessi?
Sì, per gli utilizzi e le modalità che Findomestic associa al rimborso a fine mese. Prima del pagamento verifica quale modalità stai usando.
Quante rate posso scegliere?
La pagina ufficiale indica piani da 3 a 60 rate per utilizzi ammessi da almeno 100 €.
Serve il conto corrente Findomestic?
No. Serve però un conto di appoggio per effettuare i rimborsi.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Findomestic BancaOperatore / fonte ufficialeCarta di Credito Findomestic Verificata il 09/09/2026
- Findomestic BancaOperatore / fonte ufficialeQuanto costa la Linea di Credito con Carta Findomestic Verificata il 09/09/2026
- Findomestic BancaOperatore / fonte ufficialeVantaggi Linea di Credito con Carta Findomestic Verificata il 09/09/2026
- Findomestic BancaOperatore / fonte ufficialeInformazioni europee di base sul credito ai consumatori - Linea di Credito con Carta, TB0615 ed. 06/2026 Verificata il 09/09/2026
- Banca d'ItaliaAutoritàCredito revolving Verificata il 09/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Carta revolving: perché una rata piccola può costare molto
La rata bassa può allungare il rimborso e far crescere gli interessi. Capisci TAEG, durata e costo totale prima di valutare una carta revolving.
Pagare un bollettino con carta di credito: canali e controlli
Bollettino postale o avviso pagoPA: verifica i canali che accettano la carta, i costi mostrati prima del pagamento e le differenze da non confondere.
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Carta di credito senza busta paga: cosa chiedono davvero?
La busta paga non è l’unico elemento valutabile, ma il credito non è automatico. Scopri requisiti, documenti, possibili garanzie e alternative disponibili.