 Occhio al Conto
Una carta virtuale è una carta di pagamento in formato digitale. Non è automaticamente una carta di credito, non è sempre usa e getta e non garantisce di ottenere subito un plafond. Prima di usarla, controlla che tipo di carta è, se i dati restano validi nel tempo e per quali pagamenti il prodotto è abilitato.
La parola “virtuale” descrive soprattutto il formato: i dati della carta sono disponibili nell’app o in un ambiente digitale, invece che su una tessera fisica. Il denaro può arrivare da un plafond di credito, dal conto collegato o da fondi caricati in anticipo.
Questa guida è stata aggiornata il 27 agosto 2026. Le funzioni concrete — numero di carte, emissione digitale, wallet, limiti, costi e disponibilità — dipendono dal contratto e dall’operatore. Per capire come funziona una carta a credito, consulta anche la guida generale alla carta di credito.
Carta virtuale, usa e getta e wallet: le differenze essenziali
I termini vengono spesso usati come sinonimi, ma indicano cose diverse. La distinzione aiuta a capire se uno strumento è adatto a un acquisto singolo, a un abbonamento o al pagamento con smartphone.
| Strumento | Cosa indica | Per cosa può essere utile | Cosa non va dato per scontato |
|---|---|---|---|
| Carta virtuale multiuso | Carta digitale con dati utilizzabili secondo il prodotto | Acquisti online e, se previsto, wallet | Che sia una carta di credito o che funzioni per ogni pagamento |
| Carta virtuale monouso | Carta o dati che si rigenerano dopo l’uso, secondo il prodotto | Pagamenti online singoli | Abbonamenti, preautorizzazioni, wallet e prelievi |
| Carta nel wallet | Carta già esistente registrata in Apple Pay, Google Pay o altro wallet | Pagamenti da smartphone o smartwatch | Che sia stata emessa una nuova carta virtuale |
| Carta fisica digitalizzata | Versione usata in app o wallet della carta che già possiedi | Pagamenti contactless da dispositivo | Che cambino costi, plafond o condizioni della carta originale |
La Banca d’Italia descrive i wallet come contenitori nei quali registri strumenti di pagamento. Puoi quindi aggiungere una carta già esistente senza ricevere un nuovo numero di carta o una nuova linea di credito. Se la domanda riguarda Satispay, non confondere l’aggiunta di una carta al wallet con il collegamento dell’account: la guida su carta di credito e Satispay spiega il ruolo del conto bancario e della Carta Satispay.
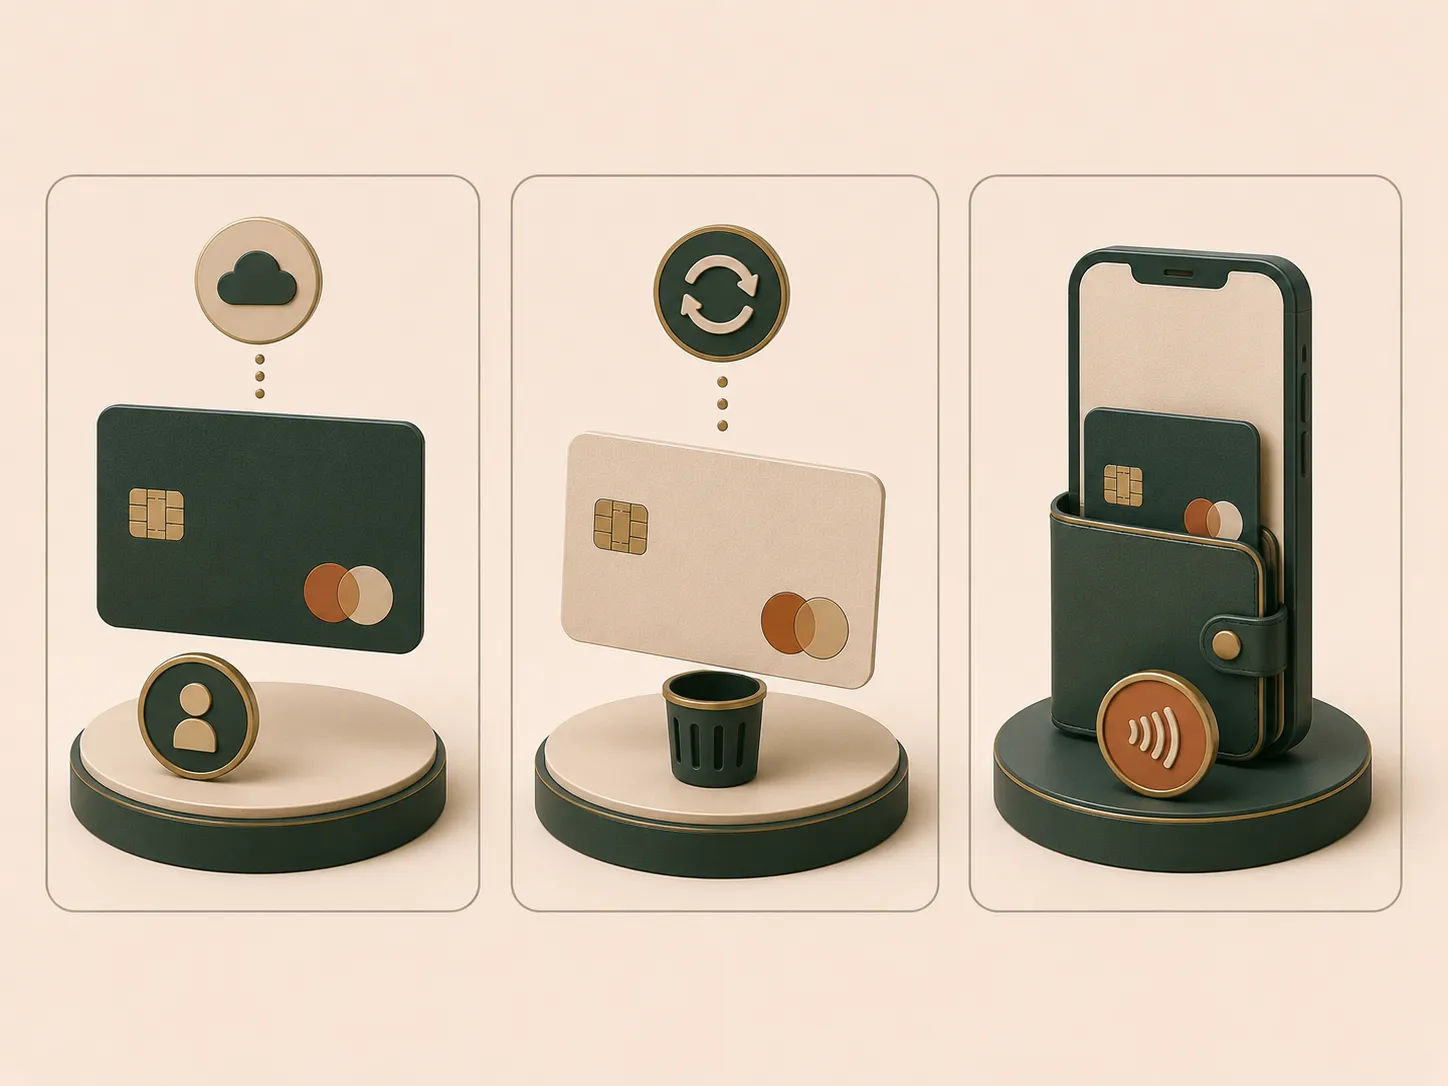
Il formato digitale non dice da solo né come viene finanziato il pagamento né quali funzioni sono disponibili.
Virtuale non significa necessariamente carta di credito
Per scegliere bene, parti dalla fonte dei fondi e non dall’assenza della plastica. Una carta virtuale può essere di credito, di debito o prepagata.
| Tipo di carta virtuale | Da dove arrivano i fondi | Quando avviene l’addebito | Cosa controllare |
|---|---|---|---|
| Di credito | Plafond concesso dall’emittente | In seguito, secondo contratto | Plafond, data di addebito, canone e condizioni di rimborso |
| Di debito | Saldo del conto collegato | Subito o quasi | Saldo, limiti e condizioni del conto |
| Prepagata | Fondi caricati prima dell’uso | Dalla disponibilità caricata | Costi di ricarica, plafond e limiti |
La carta di credito usa normalmente un plafond e prevede un addebito successivo; la carta di debito usa invece il saldo del conto; una prepagata usa fondi versati prima. La differenza è importante anche per budget, costi e disponibilità.
Se il prodotto è una prepagata digitale con IBAN, verifica funzioni e costi nella guida alla carta prepagata con IBAN. Per il confronto completo tra fonte dei fondi e tempi di addebito, leggi carta di debito o carta di credito.
Cosa vuol dire “carta virtuale immediata”
Nelle ricerche, “immediata” può significare che una carta digitale compare nell’app dopo l’identificazione, la firma del contratto e l’eventuale approvazione della richiesta. Non significa che ogni utente ottenga credito, un plafond o una carta utilizzabile in ogni canale senza ulteriori verifiche.
PostePay, per esempio, descrive Postepay Digital come una carta prepagata digitale richiedibile online, con attivazione subordinata all’approvazione della pratica. È un esempio di emissione digitale, non una regola comune a tutte le carte virtuali.
Prima di scegliere un servizio, verifica:
- quale carta viene emessa: credito, debito o prepagata;
- se l’identità deve essere verificata e se c’è una valutazione del credito;
- quando la carta è effettivamente attiva;
- dove puoi usarla subito e quali limiti iniziali ha;
- se serve anche una carta fisica per alcune funzioni.
Evita quindi di scegliere solo in base alla parola “immediata”. La disponibilità del formato digitale e l’approvazione di una linea di credito sono due passaggi diversi.
Carta virtuale multiuso e monouso: quando funzionano
Una carta virtuale multiuso ha dati che restano utilizzabili nel tempo secondo le regole del prodotto. È spesso più compatibile con pagamenti ripetuti, ma non assumere che ogni operatore offra questa funzione o gli stessi canali.
Una carta monouso è pensata per limitare il riutilizzo dei dati dopo un pagamento. La FAQ di Revolut, come esempio di prodotto, indica che il numero della propria carta monouso si rigenera dopo l’utilizzo e non può essere usato per wallet, prelievi, preautorizzazioni, abbonamenti, hotel o noleggi. Altri prodotti possono avere regole diverse: controlla sempre le condizioni della carta specifica.
| Esigenza | In genere più compatibile | Verifica prima |
|---|---|---|
| Acquisto online singolo | Carta virtuale o monouso, se prevista | Accettazione dell’esercente e limiti |
| Abbonamento o rinnovo | Carta con dati stabili | Che il prodotto consenta pagamenti ricorrenti |
| Hotel, noleggio, deposito cauzionale | Carta idonea alla preautorizzazione | Regole dell’operatore e dell’esercente |
| Pagamento in negozio da smartphone | Carta abilitata al wallet | Compatibilità con il wallet e dispositivo |
| Prelievo di contante | Solo se espressamente previsto | Carta, ATM, limiti e costi |
Non scegliere una monouso per un servizio che deve ritrovare gli stessi dati al rinnovo. Se l’esercente effettua una preautorizzazione o un rimborso, conserva le ricevute e verifica prima le indicazioni della carta: il cambio dei dati non annulla l’operazione già autorizzata.
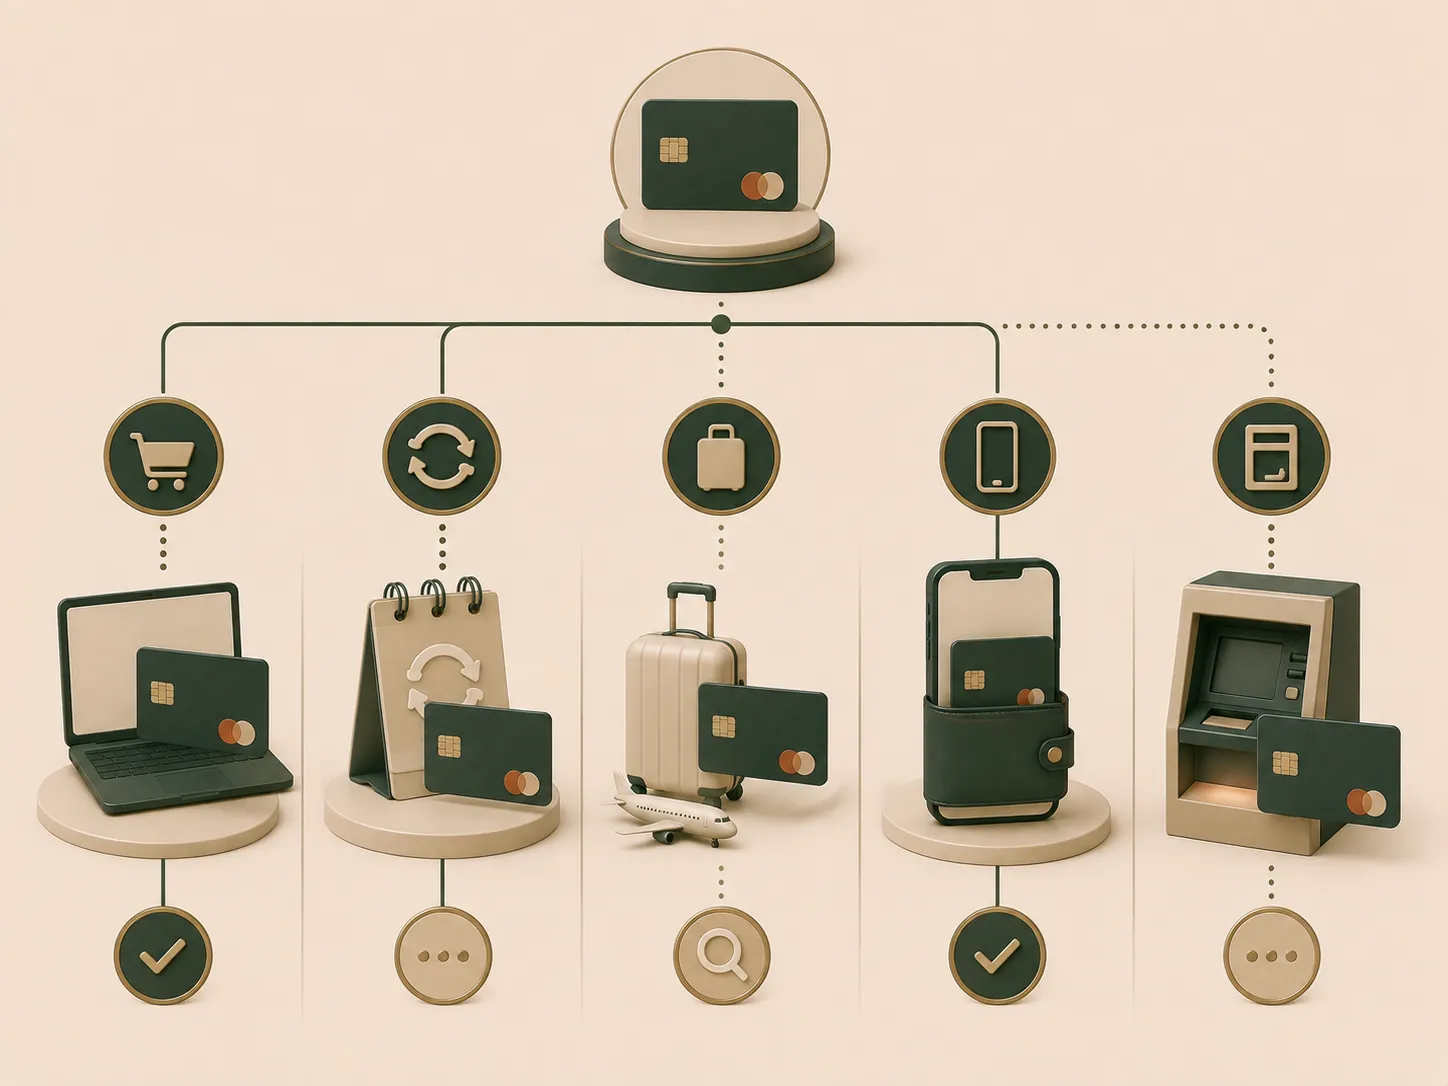
La compatibilità dipende dalla carta e dall’esercente: controlla sempre le condizioni del prodotto prima di pagare.
Sicurezza: cosa protegge e cosa non protegge
Usare dati diversi dalla carta principale può aiutare a separare alcuni acquisti online e, nei prodotti che lo prevedono, a sostituire o rigenerare più facilmente i dati esposti. Non trasforma però un sito rischioso in un sito affidabile e non sostituisce i controlli dell’utente.
La Banca d’Italia ricorda che l’autenticazione forte del cliente combina almeno due elementi tra ciò che conosci, possiedi o sei, come password, telefono e impronta digitale. Questa protezione non giustifica la condivisione di codici o credenziali.
Per ridurre i rischi:
- accedi all’app e al sito digitando tu l’indirizzo o usando l’app ufficiale;
- non consegnare PIN, password o codici temporanei a chi ti contatta;
- controlla notifiche e movimenti;
- blocca o sospendi la carta solo attraverso il canale indicato dall’emittente, se previsto;
- conserva le informazioni del movimento e usa il contatto ufficiale quando noti un’anomalia.
Se compare un’operazione che non hai effettuato né autorizzato, la carta virtuale non cambia la procedura di base: consulta addebito non autorizzato con carta di credito: cosa fare. Per decidere se bloccare lo strumento, contestare il movimento o contattare un venditore, vedi anche come bloccare un pagamento con carta.
Costi, limiti e condizioni da leggere
Non esiste un costo universale per una carta virtuale. Può essere inclusa in un conto, richiedere un piano a pagamento o essere una funzione aggiuntiva di una carta esistente. Il costo della carta da sola non basta per decidere.
| Cosa controllare | Domanda utile |
|---|---|
| Canone | C’è un costo della carta, del conto o del piano? |
| Emissione e sostituzione | La carta digitale, le carte aggiuntive o la rigenerazione hanno un costo? |
| Cambio valuta e prelievi | Esistono commissioni per l’uso previsto? |
| Limiti | Quante carte posso creare, spendere o usare nello stesso periodo? |
| Funzioni | Sono inclusi wallet, carte monouso, blocco e notifiche? |
| Rimborsi e assistenza | Dove verifico stato del pagamento e canali ufficiali? |
Leggi il foglio informativo, le condizioni contrattuali e la pagina di assistenza prima di attivare il prodotto. Non usare il nome “virtuale” come indicazione di gratuità, credito garantito o sicurezza assoluta.
Come scegliere senza cercare “la migliore”
La carta giusta dipende dal pagamento che devi fare. Una scelta ordinata parte da queste domande:
- devo pagare una volta sola, un abbonamento o una prenotazione?
- mi serve credito, voglio usare il conto oppure limitare la spesa con fondi caricati?
- devo pagare anche da smartphone, prelevare o usare la carta all’estero?
- mi serve una carta aggiuntiva separata o mi basta aggiungere la carta esistente a un wallet?
- quali costi e limiti cambiano davvero per il mio uso?
Se non ti serve una nuova carta, il wallet della carta già posseduta potrebbe essere sufficiente per pagare da smartphone. Se invece vuoi separare la disponibilità dagli altri fondi, una prepagata può essere più adatta; se ti serve l’addebito posticipato, controlla le condizioni di una vera carta di credito.
Domande frequenti
Una carta virtuale è sempre una carta di credito?
No. “Virtuale” indica il formato digitale. Può essere una carta di credito, di debito o prepagata: controlla fonte dei fondi, plafond e momento dell’addebito.
Posso usarla subito dopo la richiesta?
Dipende dall’operatore e dal prodotto. La carta può essere disponibile nell’app dopo le verifiche richieste, ma questo non equivale a un’approvazione universale di credito o a un plafond garantito.
Una carta monouso funziona per gli abbonamenti?
Spesso no, perché il servizio deve usare dati stabili per gli addebiti successivi. La compatibilità dipende dalla carta e dall’esercente: verifica le condizioni del prodotto.
Posso aggiungere una carta virtuale a Apple Pay o Google Pay?
Solo se il prodotto e il wallet lo consentono. Una carta inserita nel wallet può anche essere una carta già esistente, non necessariamente una carta virtuale nuova.
Posso prelevare con una carta virtuale?
Non assumerlo. Alcune carte virtuali non consentono prelievi; verifica funzioni, limiti e costi dell’operatore prima di usarla.
Una carta virtuale è più sicura di una carta fisica?
Può offrire strumenti utili per separare dati e pagamenti, ma non elimina phishing, siti fraudolenti o condivisione di codici. Usa sempre canali ufficiali e non comunicare credenziali.
Fonti e ultimo controllo
- Banca d’Italia — Pagamenti elettronici e online
- Banca d’Italia — Truffe nei pagamenti online
- Revolut — Che cos’è una carta virtuale?, usata come esempio di funzioni dipendenti dal prodotto.
- PostePay — Postepay Digital, usata come esempio di carta prepagata digitale.
Ultimo controllo editoriale: 27 agosto 2026. Il contenuto è informativo e non sostituisce condizioni contrattuali, procedure dell’emittente o assistenza per il singolo caso.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàParliamo di pagamenti elettronici e online Verificata il 27/08/2026
- Banca d'ItaliaAutoritàTruffe nei pagamenti online: sono veramente così diffuse? Verificata il 27/08/2026
- RevolutOperatore / fonte ufficialeChe cos'è una carta virtuale? Verificata il 27/08/2026
- PostePayOperatore / fonte ufficialePostepay Digital Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Carta di debito o credito: paghi subito o dopo?
La differenza non è solo nel nome: cambiano addebito, plafond, cauzioni, prelievi e rischio di debito. Ecco quale strumento serve nei diversi casi.
Carta prepagata con IBAN gratis: costi e limiti
Gratis può riferirsi al canone, non a ogni operazione. Controlla bonifici, prelievi, ricariche, limiti e condizioni prima di scegliere una prepagata con IBAN.
Addebito non autorizzato su carta di credito: cosa fare
Hai un addebito non autorizzato sulla carta di credito? Come disconoscerlo, quali prove conservare, termini e tutele se l'emittente non risponde.
Come bloccare un pagamento con carta di credito: casi e procedure
Carta a rischio, addebito non autorizzato o abbonamento? Scopri quando bloccare la carta, contestare il pagamento o contattare il venditore.