 Occhio al Conto
La differenza tra carta di debito e carta di credito è soprattutto questa: con la carta di debito spendi denaro già disponibile sul conto e l’addebito avviene subito o in tempi molto brevi; con la carta di credito l’emittente anticipa la somma entro un plafond e tu la rimborsi successivamente.
Questa differenza cambia il modo in cui gestisci budget, cauzioni, prelievi e disponibilità. E no: carta di credito non significa automaticamente pagare a rate. Una carta a saldo e una carta revolving non funzionano allo stesso modo.
Carta di debito o carta di credito: differenza in breve
| Aspetto | Carta di debito | Carta di credito |
|---|---|---|
| Quando escono i soldi | Subito o quasi | Successivamente |
| Denaro utilizzato | Saldo disponibile sul conto | Anticipo dell’emittente |
| Limite principale | Saldo + limiti della carta | Plafond concesso |
| Budget | Spesa visibile subito sul saldo | Devi considerare anche gli addebiti futuri |
| Prelievo | Funzione ordinaria, con eventuali commissioni | Anticipo di contante, spesso con commissione |
| Hotel e noleggi | Accettazione e cauzioni dipendono dall’operatore | Spesso usata per preautorizzazioni, ma le regole dipendono dall’operatore |
| Rischio di nuovo debito | Più contenuto, salvo fido o sconfinamento | Presente; maggiore se si usa credito rateale/revolving |
| Costo | Dipende da conto e condizioni della carta | Dipende da canone, commissioni e modalità di rimborso |
La carta di debito non è quindi una versione “inferiore” della carta di credito. Sono strumenti diversi. Per moltissime spese quotidiane la carta di debito può essere sufficiente; la carta di credito aggiunge soprattutto plafond e addebito posticipato.
La differenza più importante: da dove arrivano i soldi
Con una carta di debito utilizzi i fondi disponibili sul conto collegato. La banca verifica disponibilità e limiti e, se l’operazione viene autorizzata, il saldo disponibile si riduce.
Con una carta di credito il meccanismo cambia. L’emittente ti mette a disposizione un limite di utilizzo, il plafond: quando paghi utilizzi una parte di quel credito e la somma viene rimborsata secondo le scadenze e le modalità previste dal contratto.
Il plafond non è denaro in più sul conto. È credito utilizzabile entro un limite stabilito dall’emittente.
Quando escono realmente i soldi dal conto
Un esempio rende la differenza più chiara. Immagina di avere 1.500 € sul conto e di effettuare un acquisto da 400 €.
Con carta di debito
In uno scenario semplificato:
1.500 € - 400 € = 1.100 €
La spesa riduce subito o in tempi molto brevi la disponibilità. Il tuo budget reale è quindi immediatamente più evidente.
Con carta di credito a saldo
Subito dopo l’acquisto il saldo del conto può non essere ancora diminuito di 400 €, perché l’addebito arriverà alla scadenza prevista dal contratto. Hai però già utilizzato 400 € del plafond e hai creato un impegno di pagamento futuro.
Questa è una delle differenze pratiche più importanti: saldo del conto e denaro realmente libero da impegni possono non coincidere quando accumuli spese sulla carta di credito.
Chicca OAC: se sul conto vedi ancora 1.500 €, non significa che quei 1.500 € siano tutti spendibili senza conseguenze. Se hai già accumulato 400 € sulla carta di credito, per il tuo budget personale è più prudente ragionare come se una parte di quella liquidità fosse già impegnata per il prossimo addebito.
Saldo disponibile e plafond non sono la stessa cosa
Il saldo disponibile indica quanto denaro puoi utilizzare sul conto, considerando le regole e gli eventuali movimenti già registrati o prenotati.
Il plafond è invece il limite di credito concesso sulla carta di credito. Se hai un plafond di 2.000 € e ne utilizzi 600 €, in termini semplificati rimangono 1.400 € di plafond disponibile fino a quando le somme vengono rimborsate e la disponibilità si ricostituisce secondo il contratto.
Per questo una persona può avere contemporaneamente un saldo sul conto e una disponibilità sulla carta di credito molto diversa. Sono due grandezze da non sommare come se fossero patrimonio disponibile.
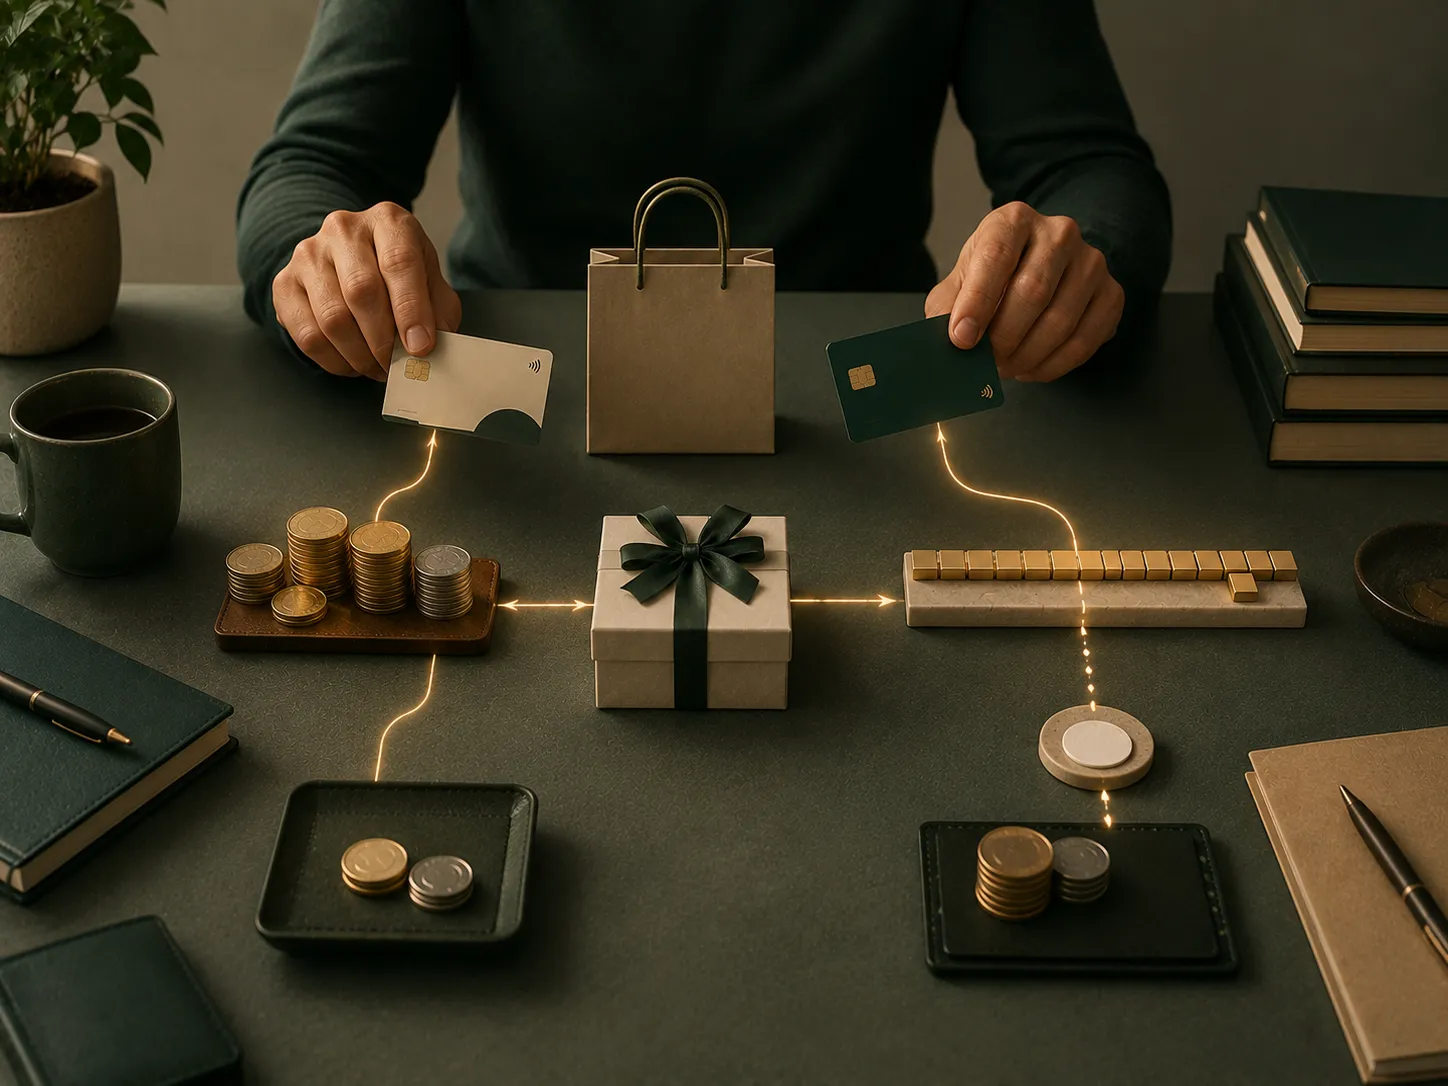
La carta di debito incide direttamente sul saldo; la carta di credito utilizza prima il plafond e genera un addebito successivo.
Carta di credito non significa automaticamente pagare a rate
È una delle confusioni più comuni. Carta di credito a saldo e carta revolving vanno separate.
Carta di credito a saldo
Le spese effettuate in un periodo vengono normalmente addebitate in un’unica soluzione alla data prevista dal contratto. Il vantaggio operativo è il differimento dell’addebito, non una rateizzazione automatica.
Carta revolving
Con il revolving utilizzi una linea di credito che viene rimborsata a rate e comporta interessi e altri eventuali costi previsti dal contratto. La quota rimborsata ricostituisce progressivamente parte del credito utilizzabile.
Se il tuo obiettivo è semplicemente avere una carta per cauzioni o addebito posticipato, verifica quindi quale modalità di rimborso stai sottoscrivendo. Per approfondire i costi abbiamo una guida dedicata alla carta revolving e al perché può costare molto.
Quale è più semplice da gestire per il budget?
Per un budget molto rigido, la carta di debito ha un vantaggio intuitivo: la spesa incide rapidamente sul saldo disponibile. È più difficile dimenticare che quei soldi sono già stati utilizzati.
La carta di credito richiede invece un piccolo “secondo bilancio”: oltre al saldo del conto devi considerare le spese già accumulate e non ancora addebitate. L’app dell’emittente può mostrarti il plafond residuo e i movimenti, ma sei tu a dover evitare di spendere due volte la stessa liquidità.
Questo non rende la carta di credito automaticamente pericolosa. Significa semplicemente che il differimento richiede più disciplina.
Prelievi: cosa cambia
Con una carta di debito il prelievo all’ATM utilizza normalmente denaro disponibile sul conto. Possono comunque esserci commissioni, per esempio su ATM di altre banche o in valuta estera: dipende dal contratto.
Con una carta di credito il prelievo è normalmente un anticipo di contante sul plafond. Può avere commissioni specifiche e condizioni diverse dai normali acquisti. Se prelevi spesso, questa voce va controllata nel foglio informativo prima di scegliere la carta.
Non è quindi corretto confrontare le due carte guardando soltanto il canone annuale.
Hotel, cauzioni e autonoleggio
Qui serve evitare una scorciatoia molto diffusa: non esiste una regola universale secondo cui la carta di debito non funziona e la carta di credito funziona sempre.
Hotel e società di autonoleggio stabiliscono proprie condizioni. Possono contare il tipo di carta, il circuito, l’intestazione, la tariffa scelta, la categoria del veicolo e l’importo della cauzione.
La differenza pratica è che una preautorizzazione su carta di debito può ridurre la liquidità disponibile sul conto, mentre su una carta di credito può impegnare parte del plafond. In entrambi i casi quella disponibilità resta temporaneamente meno utilizzabile.
Prima di prenotare, controlla le condizioni dell’operatore specifico invece di affidarti alla sola scritta “Visa” o “Mastercard” sulla carta. Per le verifiche operative, consulta le guide sulla carta per noleggio auto e sulla cauzione in hotel.
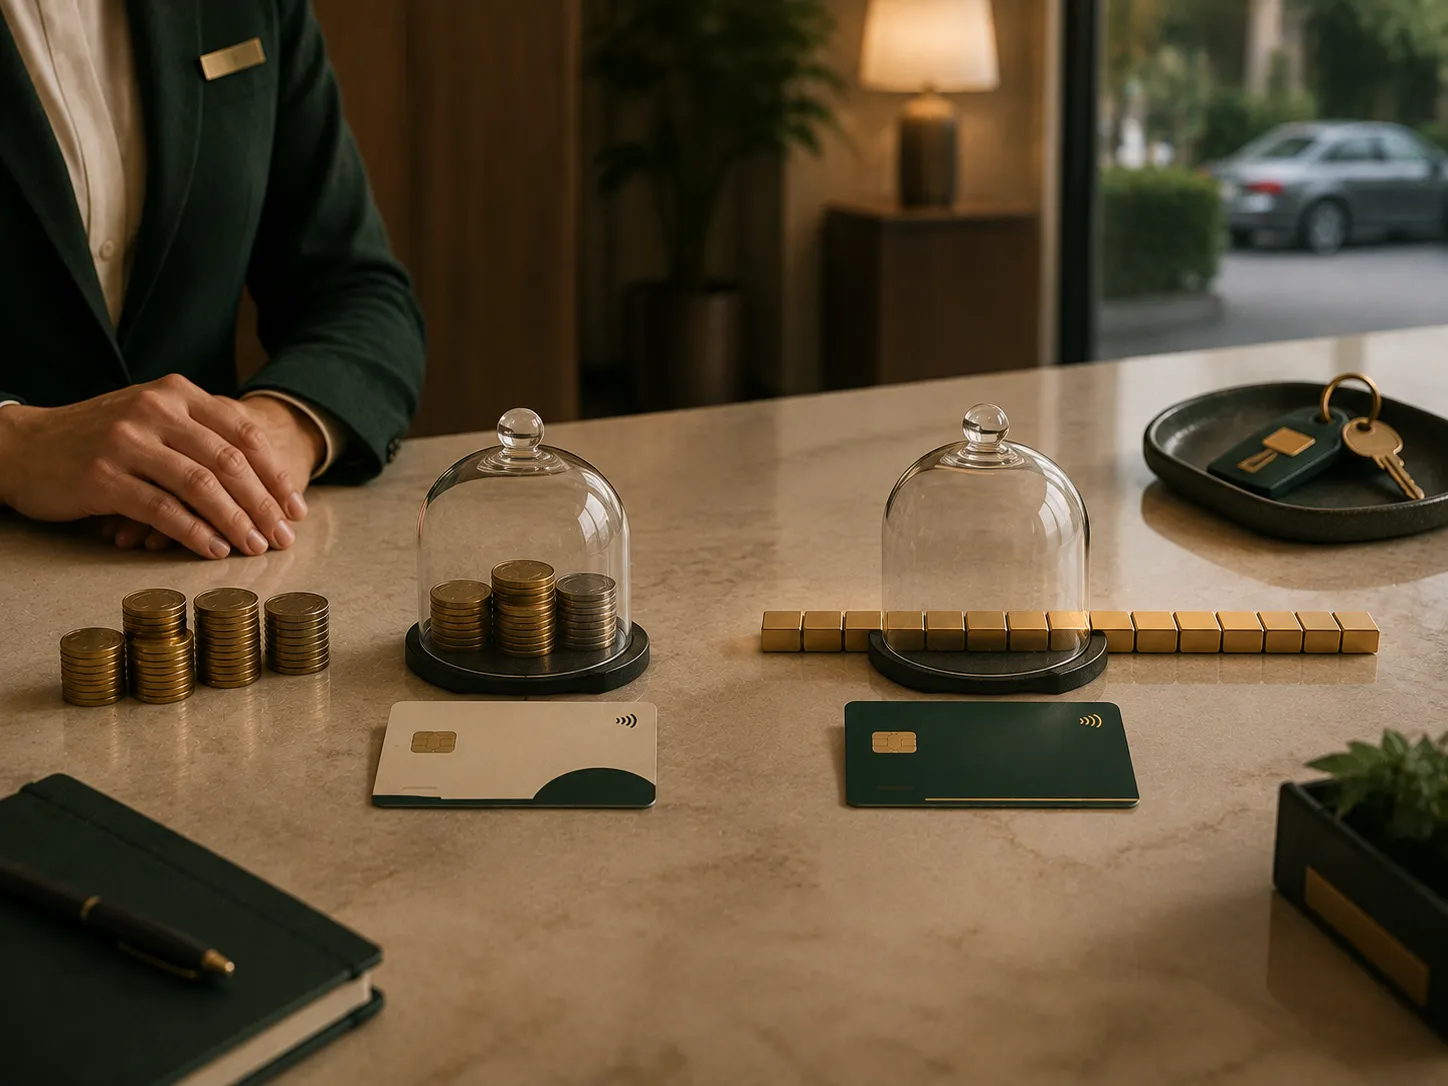
La cauzione non va confusa con il costo finale: una preautorizzazione può rendere temporaneamente indisponibile una parte del saldo o del plafond.
Quale costa di più?
Non esiste un prezzo medio unico affidabile per dire che una carta di debito costa X e una carta di credito Y. Le condizioni cambiano tra emittenti, conti e prodotti.
Per confrontarle davvero, controlla almeno:
- canone della carta;
- eventuale costo del conto necessario;
- commissioni sui prelievi;
- costi per operazioni in valuta diversa dall’euro;
- sostituzione o servizi accessori;
- commissioni per anticipo contante;
- eventuali interessi e costi se utilizzi una funzione rateale o revolving.
Una carta di credito a canone zero può risultare costosa se la utilizzi per operazioni con commissioni elevate. Una carta di debito inclusa nel conto non è necessariamente “gratis” se il conto stesso ha un costo.
La domanda utile non è quindi «quale costa meno in assoluto?», ma quanto mi costa con l’uso che ne farò davvero?
Sicurezza e frodi: non esiste una carta immune
Debito e credito possono entrambe essere utilizzate in modo sicuro se gestite correttamente, ma nessuna carta elimina il rischio di frode.
La differenza pratica può riguardare la liquidità: con una carta di debito un’operazione non autorizzata può incidere direttamente sul saldo disponibile; con una carta di credito utilizza invece il plafond. Questo non significa che una delle due sia priva di tutele: le procedure per operazioni non autorizzate dipendono dalle regole applicabili e dal caso concreto. Per capire come segnalare il caso quando è coinvolta una carta di credito, leggi la guida sull’addebito non autorizzato.
In entrambi i casi conviene attivare notifiche, controllare i movimenti, proteggere credenziali e codici di autenticazione e contattare subito l’emittente se noti un’operazione sospetta.
Carta di debito, credito o prepagata?
La carta prepagata aggiunge una terza logica: non utilizza direttamente tutto il saldo del conto e non usa un plafond di credito; spendi normalmente la somma caricata o disponibile sulla carta.
| Strumento | Da dove arrivano i soldi | Quando incidono sulla disponibilità | Credito dell’emittente |
|---|---|---|---|
| Debito | Conto collegato | Subito o quasi | No, salvo eventuale fido sul conto |
| Credito a saldo | Anticipo dell’emittente | Addebito successivo | Sì, entro il plafond |
| Prepagata | Somma caricata/disponibile | Quando spendi la disponibilità caricata | No |
Se invece il dubbio nasce dalla parola “Bancomat”, trovi la distinzione tra carta, circuito e marchio nella guida alla carta PagoBANCOMAT. Lo stesso principio vale per Maestro: la guida su Maestro e carta di credito chiarisce che marchio, circuito e tipo di addebito non sono sinonimi. Se il confronto nasce perché vuoi pagare online o con smartphone, il formato non basta da solo a dire se stai usando credito: la guida alla carta di credito virtuale spiega le differenze.
Ti basta la carta di debito o ti serve davvero una carta di credito?
La carta di debito può bastare se vuoi pagare le spese quotidiane, prelevare, acquistare online con un circuito compatibile e vedere rapidamente l’effetto delle spese sul conto.
Una carta di credito può aggiungere utilità se hai una ragione concreta per avere un plafond separato o un addebito successivo, oppure quando un determinato operatore richiede espressamente quel tipo di carta. Va però scelta conoscendo costi e modalità di rimborso.
Non serve trasformare questa distinzione in una gara. Molte persone possono utilizzare principalmente la carta di debito e tenere una carta di credito per esigenze specifiche; altre non hanno alcun bisogno del credito.
Errori frequenti da evitare
- “Bancomat significa carta di debito in ogni contesto.” Nel linguaggio comune spesso sì, ma tecnicamente carta e circuito non sono la stessa cosa.
- “Visa o Mastercard mi dicono se è debito o credito.” Sono circuiti: devi verificare la tipologia della carta.
- “Carta di credito significa rate.” Non necessariamente: una carta a saldo è diversa dal revolving.
- “Il plafond sono soldi miei.” No: è un limite di credito concesso dall’emittente.
- “Con la debito non posso mai fare una cauzione.” Dipende dalle condizioni dell’operatore e della carta.
- “Canone zero significa costo zero.” Devi considerare anche commissioni, conto collegato e modalità di utilizzo.
Checklist prima di scegliere
Prima di richiedere o cambiare carta, controlla nel foglio informativo e nel contratto:
- se la carta è realmente di debito, credito a saldo o revolving;
- quando vengono addebitate le spese;
- quali sono saldo utilizzabile o plafond;
- canone e commissioni;
- costo dei prelievi;
- condizioni in valuta estera;
- funzionamento delle preautorizzazioni;
- limiti di pagamento e prelievo;
- modalità di blocco in caso di furto o frode;
- eventuale possibilità di trasformare le spese in rate e relativo costo.
Domande frequenti
Carta di debito e Bancomat sono la stessa cosa?
Nel linguaggio quotidiano “Bancomat” viene spesso usato come sinonimo di carta di debito. Tecnicamente è meglio distinguere la tipologia della carta dal circuito o marchio di pagamento. Una carta di debito può inoltre utilizzare circuiti internazionali.
La carta di credito usa i soldi del conto?
Non direttamente al momento dell’acquisto: l’emittente anticipa la somma entro il plafond e la recupera successivamente secondo il contratto. Devi quindi avere la disponibilità necessaria quando arriva l’addebito o rispettare il piano di rimborso previsto.
Si può noleggiare un’auto con carta di debito?
In alcuni casi sì, in altri no. Dipende dalla società di autonoleggio, dal Paese, dalla tariffa, dalla categoria del veicolo e dalle caratteristiche della carta. Va verificato prima della prenotazione.
La carta di credito è sempre più costosa?
No. I costi dipendono dal prodotto e dall’uso. Devi confrontare canone, conto collegato, prelievi, cambio valuta, servizi e — se presente — costo del credito rateale.
Carta di credito significa pagare a rate?
No. Una carta di credito può essere a saldo, con rimborso in un’unica soluzione successiva, oppure prevedere una modalità revolving o altra rateizzazione. Sono meccanismi diversi e il credito rateale può comportare interessi e costi.
Quale è più sicura, debito o credito?
Non esiste una risposta universale. Entrambe richiedono protezione delle credenziali, controllo dei movimenti e blocco rapido in caso di problemi. Cambia soprattutto dove incide temporaneamente un’operazione: sul saldo disponibile con la debito, sul plafond con la credito.
In sintesi
La differenza decisiva è semplice: debito = spendi il denaro disponibile; credito = utilizzi un anticipo dell’emittente e rimborsi dopo.
Per la vita quotidiana la carta di debito può essere sufficiente e rende immediato il controllo del budget. La carta di credito aggiunge un plafond e il differimento dell’addebito, utili in alcuni scenari ma da gestire senza confondere il credito disponibile con denaro proprio.
CTA OAC: prima di scegliere, apri il foglio informativo delle carte che stai valutando e confronta addebito, plafond o limiti, canone, prelievi, cambio valuta e modalità di rimborso. È lì che trovi le differenze che incidono davvero sul tuo portafoglio.
Fonti e approfondimenti
- Banca d’Italia — Carta di debito
- Banca d’Italia — Carta di credito
- Banca d’Italia — Credito revolving
Disclaimer
Il contenuto ha finalità informative ed educative e non costituisce una raccomandazione finanziaria personalizzata. Costi, limiti, modalità di rimborso e condizioni di utilizzo dipendono dal contratto e dall’emittente.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCarta di debito Verificata il 16/08/2026
- Banca d’ItaliaAutoritàCarta di credito Verificata il 16/08/2026
- Banca d’ItaliaAutoritàCredito revolving Verificata il 16/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di debito: semplice da usare, ma dove sono i limiti?
Paghi con fondi già disponibili, ma non tutti gli usi sono equivalenti. Scopri vantaggi, costi, prelievi, cauzioni e limiti della carta di debito.
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Carta PagoBANCOMAT: cos’è e come funziona
PagoBANCOMAT è legato alla carta di debito e ai fondi sul conto. Capisci come funziona il circuito, quando viene usato e perché non va confuso col credito.
Carta prepagata con IBAN gratis: costi e limiti
Gratis può riferirsi al canone, non a ogni operazione. Controlla bonifici, prelievi, ricariche, limiti e condizioni prima di scegliere una prepagata con IBAN.
Carta revolving: perché una rata piccola può costare molto
La rata bassa può allungare il rimborso e far crescere gli interessi. Capisci TAEG, durata e costo totale prima di valutare una carta revolving.
Carta di credito per noleggio auto: requisiti, plafond e carte da valutare
Per noleggiare un'auto conta la compatibilità con la policy dell'agenzia: confronta tre vere Mastercard Credit e verifica intestatario, carta fisica e plafond per la cauzione.
Carta di credito per hotel e cauzione: carte, blocchi e plafond
Hotel e cauzione: confronta tre carte da valutare per preautorizzazioni e depositi, con differenze tra vero credito e saldo disponibile.
Preautorizzazione benzina: perché la carta blocca 100 euro
Al self-service vedi un blocco superiore al rifornimento? Scopri cos'è la preautorizzazione benzina, cosa controllare e quando contattare assistenza.