 Occhio al Conto
Se non hai effettuato né autorizzato un addebito sulla carta di credito, verifica subito il movimento, metti in sicurezza la carta se temi altri utilizzi e segnala l’operazione all’emittente con la procedura di disconoscimento. Non aspettare il limite massimo: agire presto aiuta a proteggere lo strumento e a ricostruire meglio i fatti.
Bloccare la carta e contestare un movimento già registrato sono due azioni diverse. La prima può limitare nuovi utilizzi; il disconoscimento serve a dichiarare al prestatore di servizi di pagamento che quell’operazione non è stata autorizzata. Per la messa in sicurezza leggi anche come bloccare un pagamento con carta di credito.
Questa guida è informativa, verificata il 27 agosto 2026 su fonti della Banca d’Italia e dell’ABF. Per un ripasso su plafond, estratto conto e funzionamento dello strumento, consulta la guida generale alla carta di credito. App, numeri di emergenza, moduli e documenti richiesti cambiano in base all’emittente: usa sempre i suoi canali ufficiali.
Prima domanda: è davvero un addebito non autorizzato?
Un pagamento non autorizzato è un’operazione che non hai effettuato né autorizzato. Non ogni movimento sgradito o sospetto rientra però in questa definizione: capire il caso evita di seguire una procedura sbagliata e di perdere tempo quando la carta è ancora a rischio.
| Situazione | Primo interlocutore | Perché è diversa |
|---|---|---|
| Non hai dato il consenso al pagamento | Emittente o banca che gestisce la carta | Puoi avviare il disconoscimento dell’operazione |
| Hai confermato tu un pagamento dopo essere stato ingannato | Emittente, con una ricostruzione precisa dei fatti | Il pagamento eseguito personalmente non è automaticamente classificato come non autorizzato |
| Hai autorizzato l’acquisto, ma il bene o servizio ha un problema | Venditore o fornitore; vedi la guida al chargeback | Il problema riguarda il contratto di acquisto, non solo l’esecuzione del pagamento |
| È un addebito da abbonamento o da mandato sul conto | Creditore; poi emittente o banca secondo il caso | Carta ricorrente e addebito diretto SEPA non sono lo stesso strumento |
Prima di segnalare, controlla che la descrizione non corrisponda a un nome commerciale diverso, a un acquisto in valuta, a un wallet o a un familiare autorizzato. Consulta l’estratto conto della carta di credito e confronta data, importo e causale con ricevute, email e abbonamenti attivi.
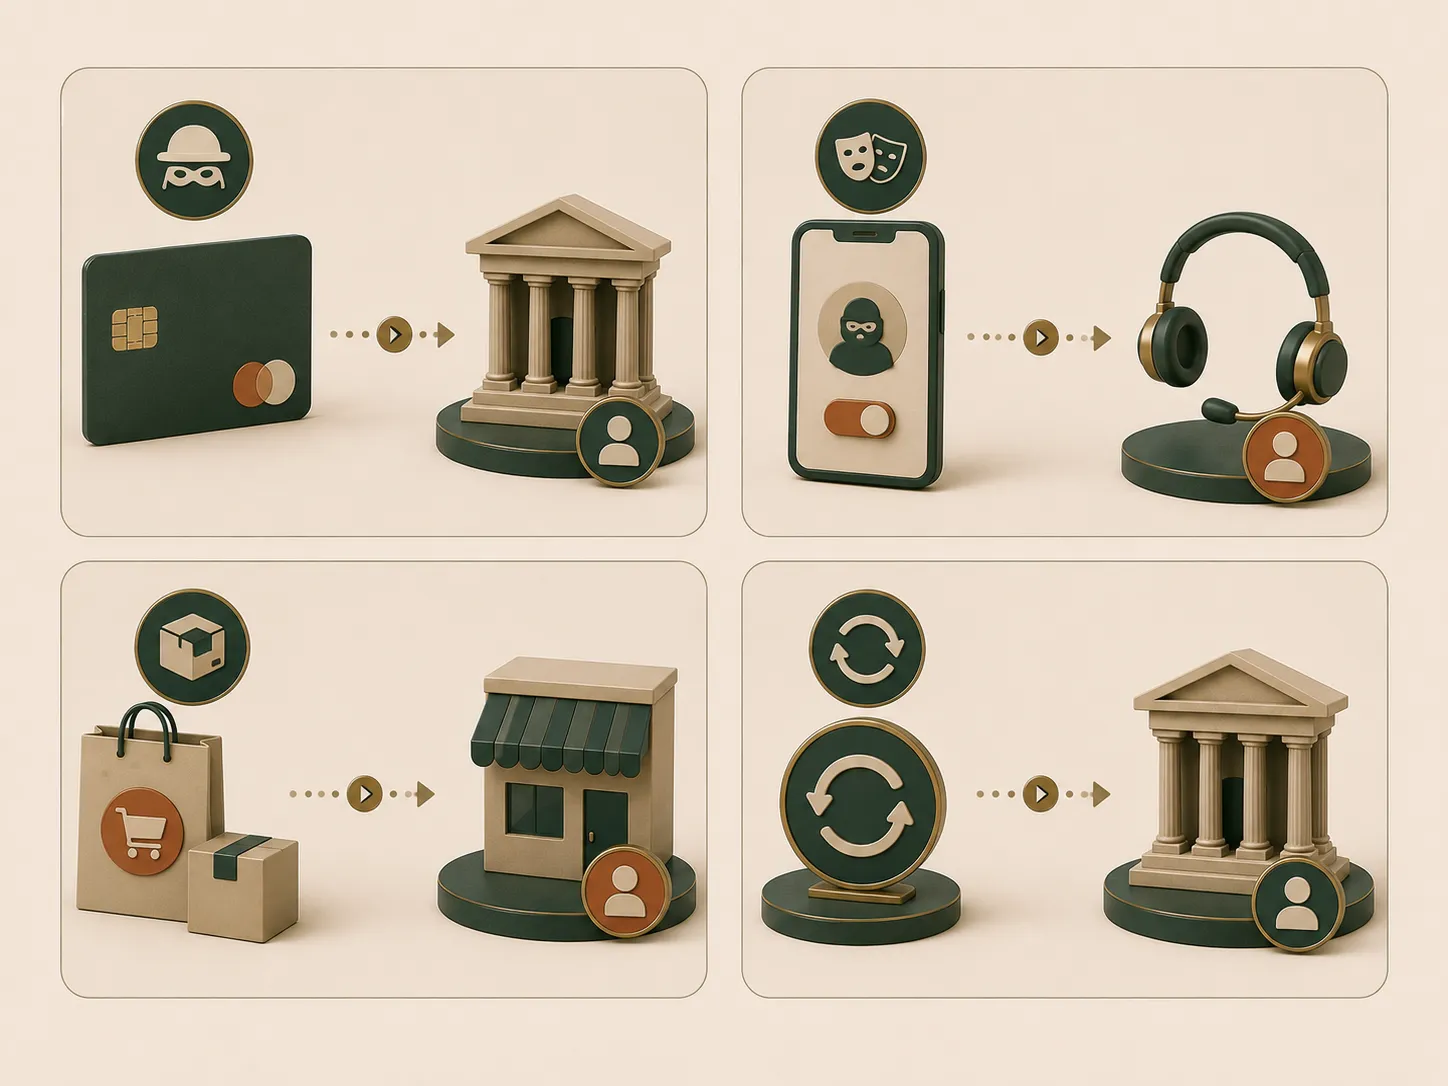
Un movimento non riconosciuto, un acquisto problematico, un raggiro e un mandato sul conto non sono lo stesso caso.
Se il movimento resta estraneo, non rispondere a telefonate, SMS o email che chiedono password, PIN o codici temporanei. Apri tu l’app, il sito o il numero riportato dalla banca o dall’emittente: una truffa può continuare anche dopo il primo contatto.
Cosa fare subito se temi altri utilizzi
Quando carta, telefono o dati potrebbero essere stati compromessi, metti in sicurezza lo strumento senza attendere la conclusione della pratica. Alcuni emittenti consentono il blocco o la sospensione dall’app, altri prevedono un numero dedicato o l’assistenza: non esiste un passaggio tecnico uguale per tutte le carte.
Annota data, ora e riferimento del contatto. Il blocco non annulla automaticamente gli addebiti già presenti e una sostituzione della carta non equivale alla disdetta di abbonamenti legittimi; controlla quindi anche wallet e pagamenti ricorrenti che potresti dover aggiornare.
Per una carta Postepay puoi approfondire il caso specifico in truffa Postepay: cosa fare. Le istruzioni effettive di blocco e contestazione restano comunque quelle di Poste Italiane o dell’emittente dello strumento che usi.
Come funziona il disconoscimento dell’addebito
Con il disconoscimento comunichi al tuo prestatore di servizi di pagamento, spesso la banca o l’emittente della carta, che non hai autorizzato una determinata operazione. Segui la procedura indicata dall’operatore e indica con precisione quale movimento contesti: data, importo, esercente se visibile e riferimento dell’operazione.
La Banca d’Italia indica di contestare l’operazione appena possibile e comunque entro 13 mesi dall’addebito. I tredici mesi sono il termine massimo previsto dalla disciplina dei pagamenti, non un tempo da attendere né una garanzia sull’esito della richiesta.
Conserva screenshot del movimento e delle notifiche, email o ricevute utili, la cronologia dei contatti e il numero della pratica. Non inviare credenziali, codici monouso o il numero completo della carta a soggetti non verificati; se l’emittente chiede documenti, caricali soltanto nel suo ambiente ufficiale.
Serve una denuncia?
Una denuncia o una segnalazione alle autorità può essere opportuna quando ritieni di essere vittima di una truffa o di un reato. Non è però un requisito legale specifico per iniziare il disconoscimento presso il PSP: la Banca d’Italia precisa che l’intermediario non può pretendere la prova della denuncia per avviare la pratica.
Non rinviare quindi il contatto con l’emittente in attesa di questo passaggio. Segui eventuali indicazioni successive della banca e valuta il contatto con le autorità in base ai fatti, senza trattare questa guida come assistenza legale sul tuo singolo caso.
Rimborso, autenticazione forte e responsabilità: cosa sapere
Per le operazioni non autorizzate, la disciplina dei pagamenti prevede, nei casi applicabili, il rimborso immediato e al più tardi entro la fine della giornata operativa successiva a quella in cui il PSP viene a conoscenza dell’operazione. La regola non autorizza però a promettere un rimborso automatico: l’emittente può svolgere verifiche sulle circostanze e sulle responsabilità.
Potresti sentir parlare di autenticazione forte del cliente o SCA, cioè controlli che combinano elementi diversi per confermare un pagamento. La sola prova che sia stata usata l’autenticazione forte non basta, da sola, a dimostrare che hai agito con dolo o colpa grave.
Restano importanti i doveri del titolare: usare la carta secondo il contratto, custodire strumenti e credenziali di sicurezza e comunicare senza ritardo perdita, furto, uso non autorizzato o sospetto. In pratica, evita di condividere codici e password e usa canali verificati quando devi segnalare un problema.
Quando il disconoscimento non è la strada giusta
Se hai effettuato tu il pagamento, anche perché indotto con un raggiro, l’operazione non è automaticamente una transazione non autorizzata. L’ABF ha chiarito, in un caso concreto, che un pagamento eseguito personalmente dal titolare non diventa per questo solo fatto non autorizzato ai sensi della disciplina dei servizi di pagamento.
Questo non significa che non esistano altri rimedi o che tutti i casi siano uguali. Descrivi all’emittente cosa è accaduto, conserva messaggi e prove, e verifica le azioni possibili per il tuo prodotto e per il tipo di frode. Non presentare come disconoscimento un acquisto che riconosci solo perché oggi ritieni di aver subito una truffa.
Quando hai autorizzato l’acquisto ma il bene non arriva, è difettoso o diverso da quanto promesso, rivolgiti prima al venditore. Il PSP è responsabile della corretta esecuzione del pagamento autorizzato, non della qualità o consegna del bene o del servizio.
In questi casi puoi chiedere all’emittente se esiste una procedura di chargeback prevista dal contratto della carta. È una tutela contrattuale, non il rimborso disciplinato per l’operazione non autorizzata: requisiti e termini possono cambiare per emittente, circuito e fattispecie.
Se invece il problema riguarda un mandato sul conto, consulta addebito diretto SEPA (SDD): come funziona. Un SDD non è un pagamento ricorrente effettuato con carta e segue regole e canali distinti.
Se l’emittente respinge la richiesta o non risponde
Se ritieni che la risposta della banca o dell’emittente non sia corretta, presenta prima un reclamo con i suoi canali ufficiali e conserva la ricevuta. Per i servizi di pagamento la risposta al reclamo deve arrivare entro 15 giorni lavorativi, salvo le situazioni eccezionali previste dalla disciplina.
Se non ricevi risposta entro quel termine o non sei soddisfatto, puoi valutare il ricorso all’Arbitro Bancario Finanziario (ABF), quando applicabile. L’ABF esamina controversie con intermediari bancari e finanziari, ma non sostituisce un controllo automatico di ogni caso.
Un esposto alla Banca d’Italia può segnalare il comportamento dell’intermediario e favorire il dialogo, ma non decide la singola controversia né impone da solo il rimborso. È quindi diverso sia dal reclamo sia dal ricorso all’ABF.
| Se succede questo | Passo successivo | Cosa aspettarsi realisticamente |
|---|---|---|
| Non hai ancora segnalato il movimento | Disconoscimento al PSP attraverso canali ufficiali | Apertura della pratica e istruzioni dell’emittente |
| La risposta al reclamo tarda | Verifica il termine e conserva la ricevuta | Per i pagamenti, risposta entro 15 giorni lavorativi salvo eccezioni |
| Non condividi l’esito | Valuta ABF, se applicabile | Un esame della controversia, non un rimborso promesso |
| Vuoi segnalare il comportamento dell’intermediario | Esposto alla Banca d’Italia | Interlocuzione, non decisione del rapporto contrattuale |
Checklist: informazioni e prove utili
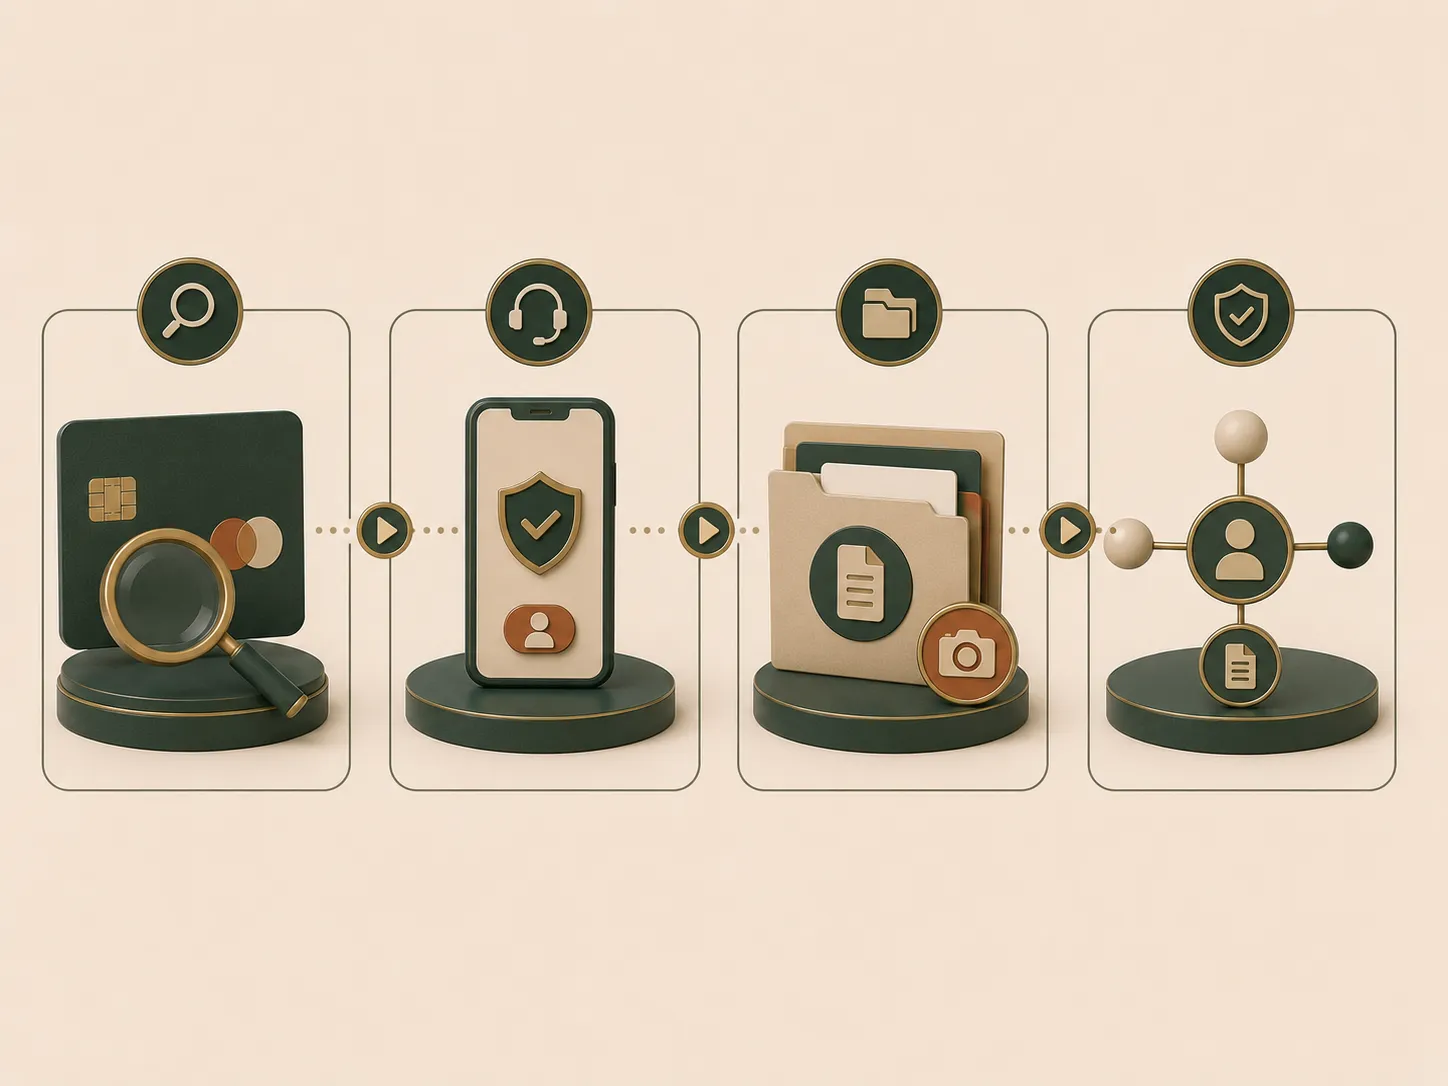
Le prove servono a descrivere con precisione il caso; non anticipano l’esito della pratica.
Prima di aprire una pratica, raccogli solo ciò che serve e proteggi i dati sensibili.
- Movimento: data, importo, valuta, descrizione e riferimento visibile.
- Perché non lo riconosci: ricevute, email, notifiche o altri elementi utili.
- Stato della carta: persa, rubata, ancora in tuo possesso o sospetta compromissione dei dati.
- Cronologia: quando hai scoperto il movimento e quando hai contattato l’emittente.
- Riferimento della pratica o del blocco, se già esistente.
- Copie delle risposte dell’emittente e dell’eventuale reclamo.
Non allegare mai PIN, password, codici temporanei o immagini con tutti i dati della carta a email o messaggi non verificati. Segui invece il canale protetto e le istruzioni dell’emittente.
Domande frequenti
Entro quando posso disconoscere un addebito sulla carta di credito?
Segnalalo appena possibile. La Banca d’Italia indica un limite massimo di 13 mesi dall’addebito per contestare un’operazione non autorizzata, ma intervenire subito è più prudente se temi altri utilizzi della carta.
Devo fare denuncia per chiedere il rimborso?
No, non è una condizione legale specifica per avviare il disconoscimento presso il PSP. In presenza di truffa o reato puoi comunque valutare la segnalazione alle autorità, senza aspettare per contattare banca o emittente.
Se ho confermato io il pagamento perché truffato, è non autorizzato?
Non automaticamente. Un pagamento eseguito personalmente, anche sotto inganno, può avere un inquadramento diverso. Racconta con precisione i fatti all’emittente e verifica le possibili tutele per il tuo caso.
L’autenticazione forte basta a negare il rimborso?
No. La Banca d’Italia chiarisce che la sola autenticazione forte non è sufficiente, da sola, a dimostrare dolo o colpa grave del titolare. L’esito dipende dalle circostanze della pratica.
Bloccare la carta basta per contestare gli addebiti già fatti?
No. Il blocco può prevenire ulteriori utilizzi, mentre il movimento già registrato richiede una segnalazione o un disconoscimento distinto presso l’emittente.
Posso usare il chargeback per un pagamento non autorizzato?
Il chargeback è una tutela contrattuale e non coincide con il disconoscimento. Per un pagamento non autorizzato segui prima la procedura del PSP; per un acquisto autorizzato ma problematico chiedi all’emittente se il contratto della carta prevede il chargeback.
Fonti e ultimo controllo
- Banca d’Italia — Operazioni di pagamento non autorizzate
- Banca d’Italia — FAQ sui pagamenti per acquisti online
- Banca d’Italia — Esposti
- ABF — Decisione n. 2006 del 15 febbraio 2024
Ultimo controllo editoriale: 27 agosto 2026. Il contenuto è informativo e non sostituisce la procedura dell’emittente, il contratto della carta o l’assistenza per il singolo caso.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàOperazioni di pagamento non autorizzate? Verificata il 27/08/2026
- Banca d'ItaliaAutoritàDomande e risposte sui pagamenti per gli acquisti online Verificata il 27/08/2026
- Banca d'ItaliaAutoritàEsposti Verificata il 27/08/2026
- Arbitro Bancario FinanziarioAutoritàDecisione n. 2006 del 15 febbraio 2024 Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Come bloccare un pagamento con carta di credito: casi e procedure
Carta a rischio, addebito non autorizzato o abbonamento? Scopri quando bloccare la carta, contestare il pagamento o contattare il venditore.
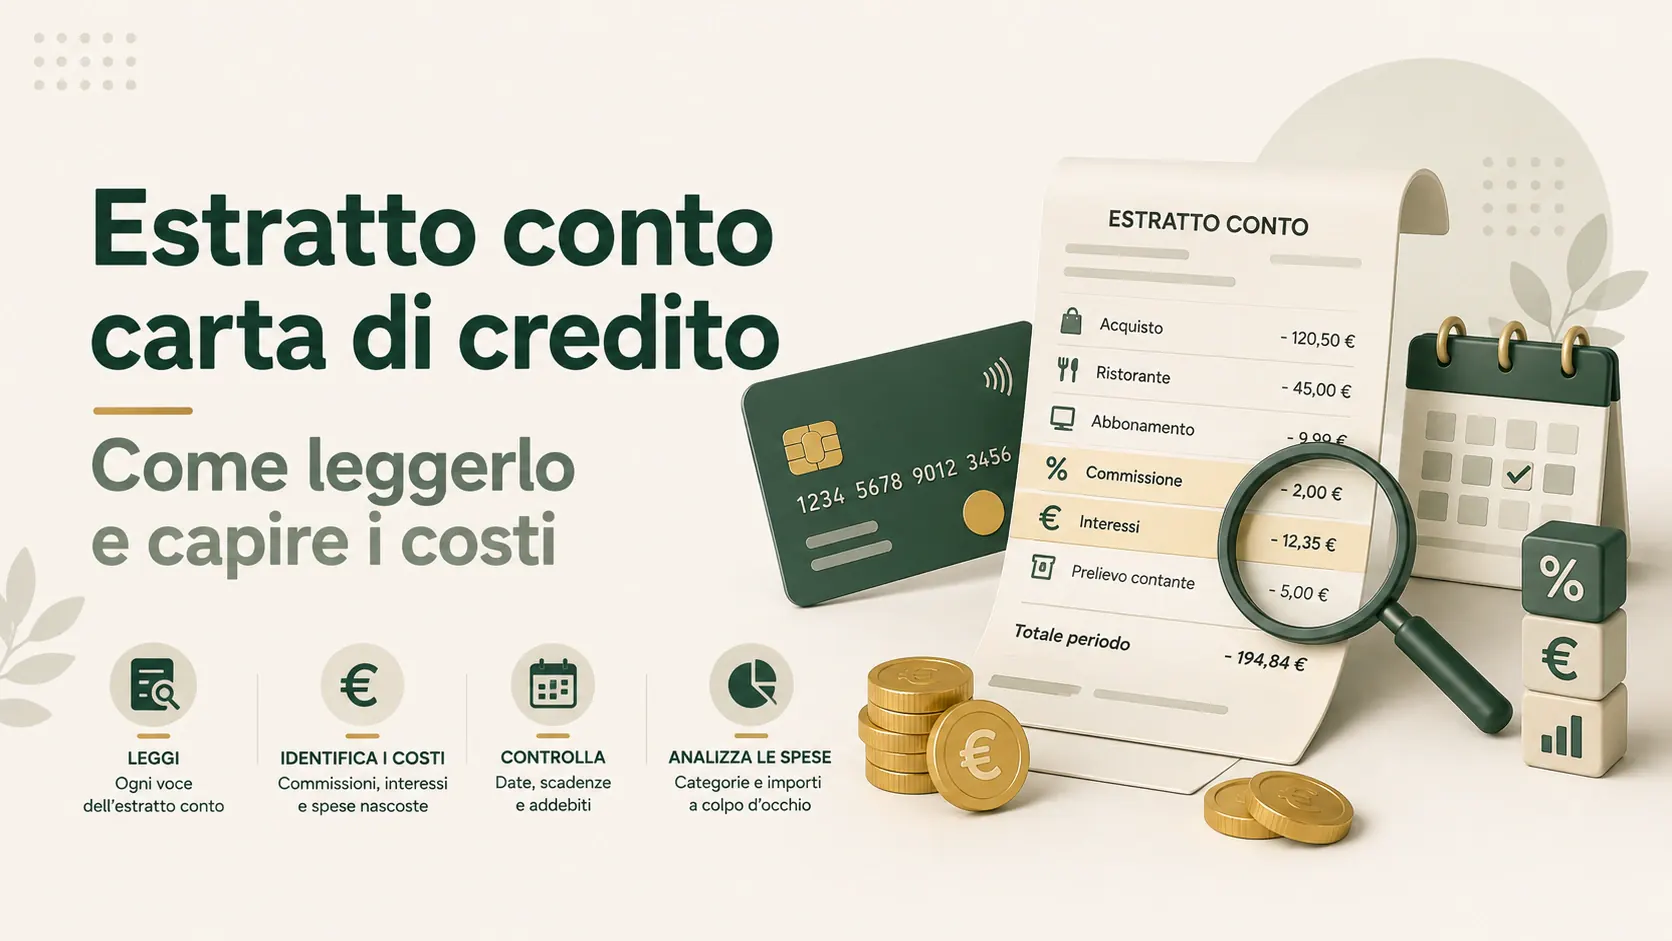
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Truffa Postepay: cosa fare subito per limitare i danni
Se sospetti una frode, contano ordine e tempestività. Vedi come bloccare lo strumento, controllare i movimenti, segnalare l’accaduto e conservare le prove.
Chargeback con carta: quando puoi contestare un acquisto
Hai pagato un acquisto ma il venditore non risolve? Scopri cos'è il chargeback, quando può essere valutato e quali documenti conservare.