 Occhio al Conto
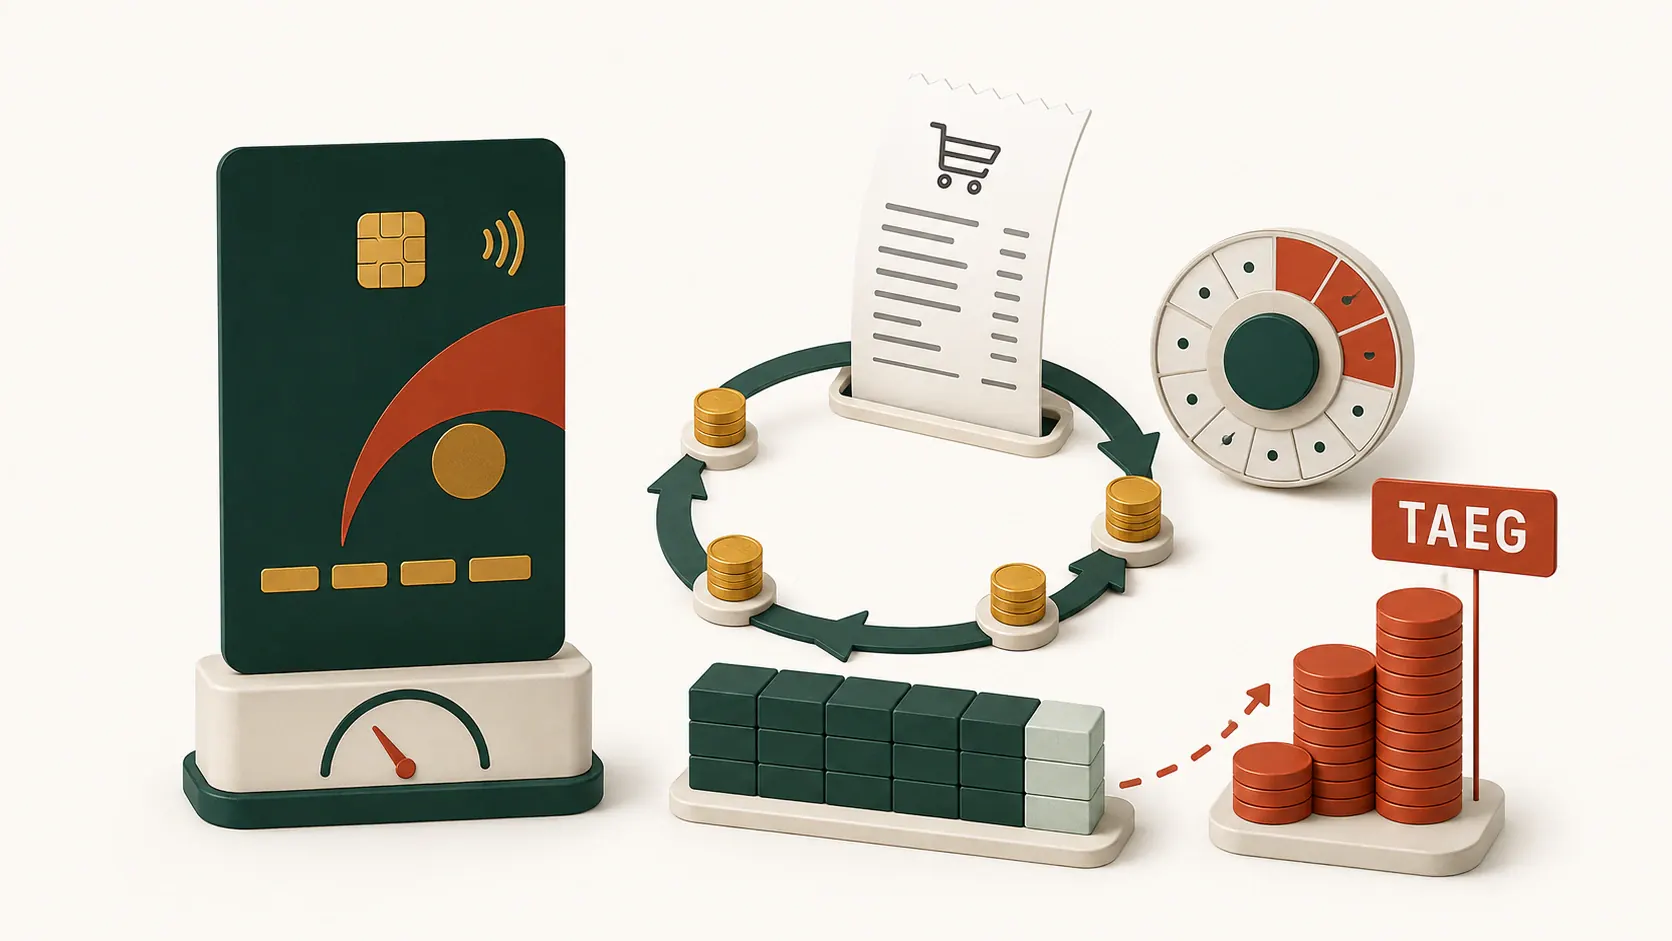
Una carta revolving si presenta come una comodità: spendi e ripaghi con rate mensili contenute. Proprio una rata molto bassa può però allungare il debito e aumentare il costo complessivo.
Risposta numerica indicativa: 1.000 euro rimborsati con 30 euro al mese e un TAEG ipotetico del 22%, senza nuove spese né altri costi, richiedono circa 52 mesi. Il totale è vicino a 1.560 euro: circa 560 euro sono interessi.
Se vuoi capire quali prodotti usano questo meccanismo, consulta anche la guida alle carte di credito revolving online, verificando sempre TAN, TAEG e rata.
Per un esempio di linea di credito con carta, leggi la recensione della Carta di Credito Findomestic: tassi e condizioni effettivi restano quelli del documento personale ricevuto.
Se hai già una carta revolving attiva, puoi vedere subito i tuoi numeri reali con il calcolatore revolving: quanto pagherai in totale, quanti mesi ci vorranno, e quanto risparmi alzando la rata.
Per confrontare una revolving con altre forme di credito, guarda il TAEG e non soltanto il TAN: include anche molte delle spese che incidono sul costo complessivo.
Come funziona il meccanismo revolving
A differenza di una carta di credito a saldo (dove ripaghi l’intero importo speso il mese successivo, senza interessi), una carta revolving ti permette di ripagare solo una piccola quota del debito ogni mese, lasciando il resto a “ruotare” (da qui il nome) sul mese successivo, con l’aggiunta di interessi sul capitale residuo.
Il problema è che, pagando ogni mese una rata piccola, il capitale residuo si riduce molto lentamente, mentre gli interessi continuano ad accumularsi sull’importo ancora dovuto — spesso per anni, su acquisti che in origine erano di poche centinaia di euro.
Perché il TAEG è così alto
Il credito revolving può avere tassi più elevati rispetto ad altre forme di credito, come ricorda Banca d’Italia. Il confronto va fatto sul TAEG effettivo dell’offerta, non su intervalli medi generici.
Tra gli elementi da considerare:
- Assenza di garanzie: a differenza di un mutuo o di una cessione del quinto, non c’è alcuna garanzia reale o trattenuta alla fonte, quindi il rischio percepito dal finanziatore è più alto.
- Concessione rapida e minimi controlli: l’attivazione è spesso immediata, con verifiche creditizie meno approfondite rispetto a un prestito tradizionale — un costo del rischio che si traduce in un tasso più alto.
- Rata minima strutturalmente bassa: proprio perché la rata minima è bassa, il capitale scende lentamente e gli interessi si accumulano più a lungo.
Un esempio che mostra il problema
In una simulazione semplificata, 1.000 euro con TAEG ipotetico del 22% e rata da 30 euro richiedono circa 52 mesi e portano il totale vicino a 1.560 euro. È un calcolo indicativo basato su un tasso mensile costante: contratto, spese, arrotondamenti e nuovi utilizzi possono cambiare il risultato.
Il segnale d’allarme più comune
Se usi ripetutamente la carta revolving per nuovi acquisti mentre stai ancora ripagando il debito precedente, il capitale residuo non scende mai in modo significativo: è il meccanismo attraverso cui un debito revolving può restare aperto per anni, anche con pagamenti regolari ogni mese.
Come uscirne più in fretta
- Smetti di usarla per nuovi acquisti mentre stai ripagando il debito esistente: ogni nuovo utilizzo allunga il tempo di estinzione.
- Aumenta la rata mensile oltre il minimo, anche di poco: riduce sensibilmente sia il tempo che il totale degli interessi pagati.
- Valuta un prestito di consolidamento a TAEG più basso per estinguere il debito revolving in un’unica soluzione, se disponibile — con lo stesso criterio di attenzione spiegato nella guida su come uscire dai debiti: confronta sempre il TAEG completo, non solo la rata. Per impostare il confronto tra i due strumenti, consulta anche carta revolving o prestito personale.
Un esempio di carta revolving da confrontare
La recensione di Carta Compass Easy mostra quali dati leggere prima della firma: TAN, TAEG, rata, fido e costo totale. Le condizioni personali restano quelle del SECCI e del contratto, non dell’esempio editoriale.
Il punto
La carta revolving non è “cattiva” in sé: è uno strumento di credito con un costo strutturalmente alto, giustificato dalla facilità di accesso e dall’assenza di garanzie.
Usarla consapevolmente, ripagando più del minimo e senza alimentarla con nuovi acquisti, è la differenza tra un costo contenuto e un debito che si trascina per anni.
Fonti e approfondimenti
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCredito revolving Verificata il 12/08/2026
- Banca d’ItaliaAutoritàCredito ai consumatori Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carte revolving online: rata flessibile, costo da controllare
La comodità della richiesta online non cambia il costo del credito. Confronta TAEG, rata, durata e rischi prima di scegliere una revolving.
Come uscire dai debiti: da quale debito iniziare?
Quando le rate si accumulano serve un ordine, non scorciatoie. Impara a mappare i debiti, stabilire le priorità e valutare un piano sostenibile.