 Occhio al Conto
Non sempre puoi bloccare un pagamento con carta di credito già eseguito. Prima devi capire se la carta è a rischio, il movimento non è autorizzato, l’abbonamento va disdetto oppure il problema riguarda il venditore.
La procedura cambia molto da un caso all’altro. Bloccare la carta può evitare nuovi utilizzi; non annulla automaticamente un movimento già presente. Un pagamento non autorizzato va invece segnalato all’emittente o alla banca con la procedura di disconoscimento.
Questa guida è stata verificata il 27 agosto 2026 sulle fonti della Banca d’Italia. I canali pratici — app, telefono, blocco temporaneo o modulo — dipendono dalla carta e dall’emittente.
In breve: cosa fare in base al problema
| Cosa è successo | Primo passo | Chi contattare | Cosa non dare per scontato |
|---|---|---|---|
| Hai perso la carta o pensi che i dati siano compromessi | Metti subito in sicurezza la carta con i canali ufficiali | Emittente o banca | Il blocco non cancella da solo gli addebiti già registrati |
| Vedi un pagamento che non hai autorizzato | Controlla movimento e avvia il disconoscimento | Emittente o banca, cioè il PSP | Il rimborso non va promesso senza valutare il caso |
| Vuoi fermare un abbonamento | Invia la disdetta al creditore e conserva la conferma | Venditore/fornitore; poi emittente se necessario | Tutte le banche possano bloccare il singolo addebito ricorrente |
| Hai autorizzato l’acquisto, ma il bene o servizio non va bene | Contatta prima il venditore; approfondisci il chargeback | Venditore; eventualmente PSP secondo contratto | Un pagamento autorizzato diventi automaticamente “non autorizzato” |
La tabella serve a evitare l’errore più comune: usare la parola “blocco” per problemi diversi. Leggi anche la guida generale sulla carta di credito se vuoi rivedere come funzionano plafond, addebito e carta a saldo o revolving.
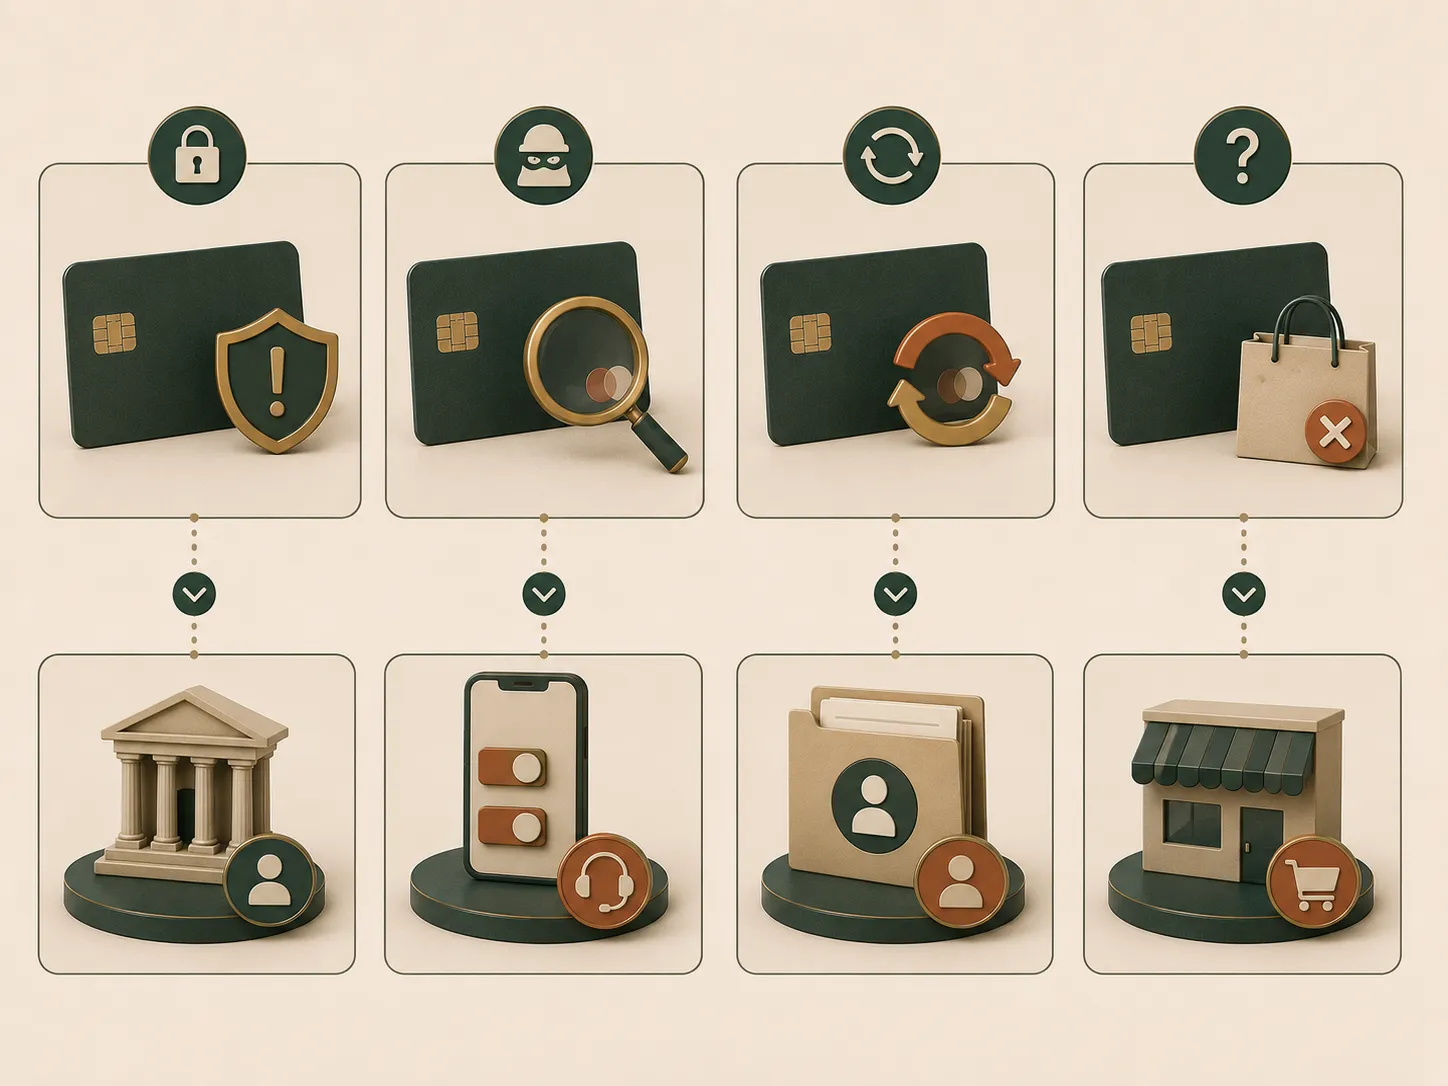
Problemi simili richiedono interlocutori diversi: emittente, PSP, creditore o venditore.
Prima di agire: riconosci il caso
Un movimento può sembrare sconosciuto perché compare con una denominazione commerciale diversa, include una conversione di valuta o è stato effettuato da un familiare autorizzato. Per prima cosa confronta descrizione, importo e data con ricevute, email e abbonamenti attivi.
La guida su come leggere l’estratto conto della carta di credito può aiutarti a fare questo controllo. Se hai ancora un dubbio, non condividere codici, password o dati della carta con chi ti contatta: usa soltanto i recapiti ufficiali dell’emittente.
Quando il rischio riguarda la carta stessa, agisci per impedirne altri utilizzi. Quando invece il problema è un singolo acquisto o un abbonamento, prima di bloccare lo strumento chiediti se perderesti anche pagamenti legittimi o servizi necessari.
Carta persa, rubata o dati compromessi: blocca lo strumento
Se hai perso la carta, te l’hanno rubata o sospetti che numero e codici siano stati sottratti, usa subito i canali ufficiali indicati dall’emittente. Alcuni operatori consentono una sospensione in app; altri richiedono il numero dedicato o l’assistenza. Non esiste un percorso unico valido per tutte le carte.
Conserva data, ora e riferimento della segnalazione. Se la carta viene sostituita, verifica anche quali abbonamenti, wallet e pagamenti ricorrenti dovranno essere aggiornati: la nuova carta non risolve automaticamente il rapporto con i fornitori.
Il blocco serve soprattutto a limitare nuovi utilizzi. Per un addebito già comparso, devi comunque verificare se va contestato e seguire la procedura dell’emittente.
Se lo strumento coinvolto è una Postepay, trovi anche il percorso specifico in truffa Postepay: cosa fare. Le istruzioni di blocco e contestazione restano comunque quelle ufficiali dell’emittente della carta.
Pagamento non autorizzato: quando fare il disconoscimento
Un pagamento è non autorizzato se non lo hai effettuato né autorizzato. In questo caso la Banca d’Italia indica di contestare l’operazione al prestatore di servizi di pagamento, cioè alla banca, a Poste Italiane, a un istituto di pagamento o di moneta elettronica che gestisce lo strumento.
La segnalazione va fatta senza aspettare. Il limite massimo indicato dalla disciplina sui pagamenti è di 13 mesi dall’addebito, ma questo non è un invito a rimandare: intervenire presto aiuta a mettere in sicurezza carta e dati, oltre a ricostruire meglio i fatti.
La Banca d’Italia ricorda che, nei casi previsti, il PSP deve rimborsare l’operazione disconosciuta immediatamente e comunque entro la fine della giornata operativa successiva a quella in cui ne viene a conoscenza. L’esito non può però essere dato per certo: l’emittente può verificare le circostanze e le responsabilità del caso.
Per documenti, termini, responsabilità e strumenti di tutela, consulta la guida sul disconoscimento di un addebito non autorizzato con carta di credito. Qui il punto pratico è non confondere il disconoscimento con l’annullamento di un acquisto fatto volontariamente.
Cosa conservare
- screenshot del movimento e delle eventuali notifiche;
- email, messaggi e ricevute che mostrano perché l’operazione non è tua;
- data e ora del contatto con l’emittente;
- numero della pratica, se viene aperta;
- comunicazioni successive della banca o dell’emittente.
Non inviare in chiaro PIN, password, codici temporanei o numero completo della carta a soggetti non verificati. L’emittente può chiedere documenti attraverso i propri canali, ma la procedura concreta cambia da operatore a operatore.
Abbonamento o addebito ricorrente: prima la disdetta al creditore
Se hai attivato tu un abbonamento, il primo passo è leggere le condizioni di disdetta e contattare il fornitore. Salva la richiesta e la conferma: possono essere utili se l’addebito prosegue oltre quanto previsto dal contratto.
Non assumere che la banca possa bloccare il singolo addebito ricorrente sulla carta. Per esempio, ING indica ai titolari della propria carta di rivolgersi direttamente al creditore per questa richiesta; altre carte possono avere funzioni o procedure diverse. Controlla quindi i canali ufficiali della tua emittente.
Bloccare o sostituire la carta può interrompere un metodo di pagamento, ma non equivale necessariamente alla disdetta del servizio. Potrebbe inoltre interferire con altri abbonamenti legittimi. Per gli addebiti regolati da mandato sul conto, invece, consulta la guida sull’addebito diretto SEPA: non è la stessa cosa di un pagamento ricorrente su carta.
Acquisto autorizzato, ma con un problema: parla prima con il venditore
Se hai autorizzato il pagamento ma il bene non arriva, è difettoso o non corrisponde a quanto concordato, la contestazione riguarda prima il venditore. Secondo la Banca d’Italia, il PSP è responsabile della corretta esecuzione del pagamento autorizzato, non della qualità o consegna del bene o servizio.
Conserva ordine, condizioni di vendita, ricevute, conversazioni e prove della richiesta di rimborso. Questo materiale ti aiuta a chiedere una soluzione al venditore e, se prevista dal contratto della carta, a valutare una richiesta di chargeback.
Il chargeback è una tutela aggiuntiva collegata di solito agli accordi tra emittente, venditore e circuito della carta. Non è la stessa cosa del disconoscimento e non ha termini o condizioni identici per tutte le carte. Chiedi all’emittente quali regole si applicano al tuo caso prima di fare affidamento su questa strada.
Se il PSP non risponde o respinge la contestazione
Se ritieni che la banca o l’emittente non abbia rispettato le regole sui pagamenti, presenta un reclamo attraverso i canali ufficiali. La Banca d’Italia segnala che, se non ricevi risposta entro 15 giorni lavorativi o non sei soddisfatto, puoi valutare il ricorso all’Arbitro Bancario Finanziario (ABF), quando applicabile.
Un esposto alla Banca d’Italia può segnalare il problema e agevolare l’interlocuzione, ma non decide la singola controversia. Per problemi relativi al comportamento commerciale del venditore, invece, i rimedi e le autorità competenti sono diversi.
Checklist prima di chiamare banca o emittente
Conserva le informazioni utili e utilizza solo canali ufficiali prima di aprire una segnalazione.
- Controlla descrizione, data e importo del movimento.
- Capisci se la carta è a rischio o se il problema riguarda solo un acquisto o un abbonamento.
- Usa esclusivamente app, sito o recapiti ufficiali dell’emittente.
- Conserva le prove senza trasmettere dati sensibili a contatti non verificati.
- Chiedi e annota il riferimento della segnalazione o della pratica.
- Se hai autorizzato l’acquisto, prova prima a risolvere con il venditore.
- Leggi tempi e condizioni della tua carta prima di invocare un chargeback.
Domande frequenti
Posso bloccare un pagamento con carta già eseguito?
Non contare su un annullamento automatico. Se il pagamento non è autorizzato, valuta il disconoscimento presso il PSP; se lo hai autorizzato ma hai un problema con l’acquisto, rivolgiti prima al venditore e verifica le tutele previste dal contratto della carta.
Se blocco la carta, il pagamento già addebitato viene annullato?
No. Il blocco serve a impedire o limitare utilizzi futuri dello strumento. Un movimento già presente richiede una verifica distinta.
Come fermo un abbonamento sulla carta di credito?
Disdici il servizio seguendo le condizioni del creditore e conserva la conferma. Verifica poi con l’emittente se esistono funzioni o procedure per gli addebiti ricorrenti: non sono uguali per tutte le carte.
Entro quando posso disconoscere un pagamento non autorizzato?
La Banca d’Italia indica che la contestazione va fatta immediatamente e al massimo entro 13 mesi dall’addebito. Agisci il prima possibile, senza aspettare il limite massimo.
Il chargeback è garantito?
No. È una tutela contrattuale le cui condizioni e tempistiche possono cambiare secondo emittente, circuito e caso. Non coincide con il rimborso previsto per un pagamento non autorizzato.
Devo fare denuncia per contestare ogni pagamento?
Non presentiamo la denuncia come requisito universale: segui le istruzioni del tuo emittente e, quando c’è una truffa o un reato, valuta il contatto con le autorità competenti. Non ritardare però il blocco o la segnalazione al PSP in attesa di altri passaggi.
Fonti e ultimo controllo
- Banca d’Italia — Operazioni di pagamento non autorizzate
- Banca d’Italia — FAQ sui pagamenti per acquisti online
- ING — bloccare un addebito ricorrente su carta di credito, come esempio di procedura dipendente dall’emittente.
Ultimo controllo editoriale: 27 agosto 2026. Il contenuto è informativo e non sostituisce le procedure dell’emittente, il contratto della carta o l’assistenza per il singolo caso.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàOperazioni di pagamento non autorizzate? Verificata il 27/08/2026
- Banca d'ItaliaAutoritàDomande e risposte sui pagamenti per gli acquisti on line di beni o servizi Verificata il 27/08/2026
- ING Bank N.V. Milan BranchOperatore / fonte ufficialeCome posso bloccare un addebito ricorrente sulla mia carta di credito? Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Truffa Postepay: cosa fare subito per limitare i danni
Se sospetti una frode, contano ordine e tempestività. Vedi come bloccare lo strumento, controllare i movimenti, segnalare l’accaduto e conservare le prove.
Chargeback con carta: quando puoi contestare un acquisto
Hai pagato un acquisto ma il venditore non risolve? Scopri cos'è il chargeback, quando può essere valutato e quali documenti conservare.
Chargeback con carta: quando puoi contestare un acquisto
Hai pagato un acquisto ma il venditore non risolve? Scopri cos'è il chargeback, quando può essere valutato e quali documenti conservare.