 Occhio al Conto
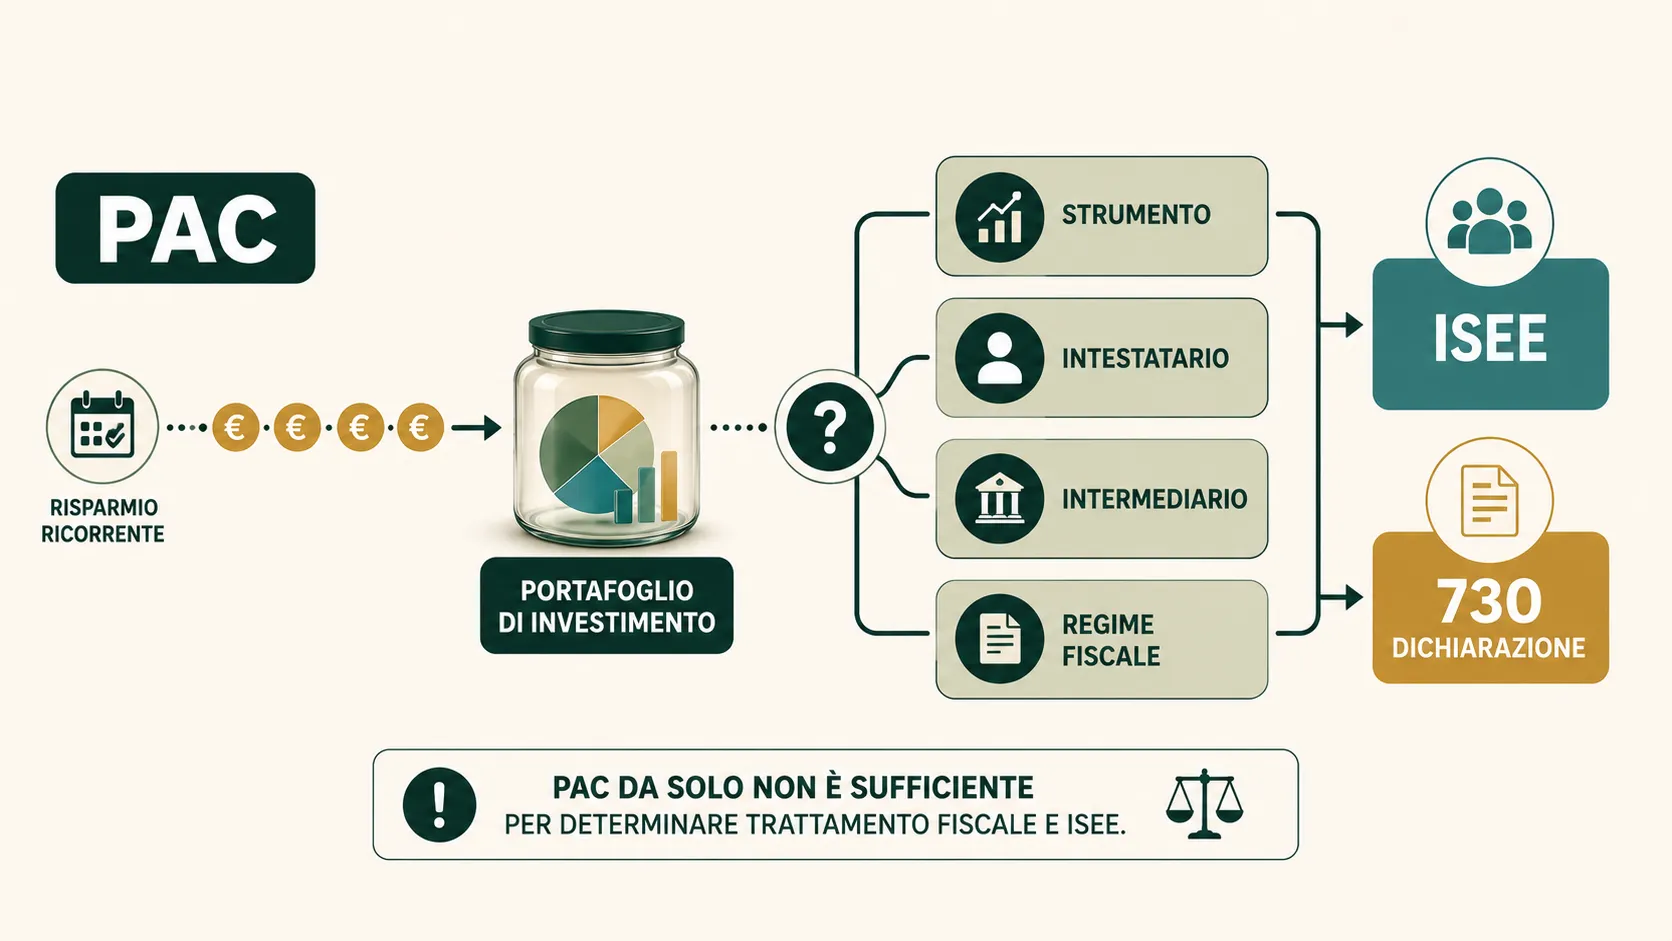
Dire “ho un PAC” non basta per sapere cosa va indicato nel 730 o nell’ISEE. Il piano di accumulo è una modalità con cui versi denaro periodicamente; gli obblighi dipendono invece da che cosa compri, dove è detenuto l’investimento e quale regime fiscale applica l’intermediario.
Un PAC in ETF presso un intermediario italiano in regime amministrato, un PAC su strumenti detenuti presso un broker estero e una polizza con versamenti periodici possono avere adempimenti diversi.
Risposta breve: per il 730 devi verificare soprattutto regime fiscale, residenza dell’intermediario, redditi realizzati e attività estere. Per l’ISEE conta il patrimonio mobiliare del nucleo alla data prevista dalla DSU; l’esclusione fino a 50.000 euro riguarda specificamente titoli di Stato, buoni fruttiferi postali e libretti di risparmio postale, non genericamente ogni PAC.
Non applicare automaticamente le stesse regole ad altri strumenti: i buoni fruttiferi postali nell’ISEE 2026 richiedono una verifica specifica.
Il primo errore: pensare che “PAC” sia una categoria fiscale
Il piano di accumulo descrive come investi nel tempo, non la natura fiscale del prodotto.
Puoi fare un PAC acquistando ETF, fondi comuni, altri strumenti finanziari o attraverso prodotti con una struttura giuridica differente. Di conseguenza non esiste una casella del 730 chiamata semplicemente “piano di accumulo”.
Prima di cercare dove dichiararlo, recupera almeno quattro informazioni:
- strumento acquistato;
- intermediario italiano o estero;
- regime fiscale applicato;
- eventi dell’anno: sola detenzione, vendita, distribuzioni o altri proventi.
Senza questi dati, una risposta “sì” o “no” è troppo generica.
PAC e 730: quando il regime amministrato semplifica gli adempimenti
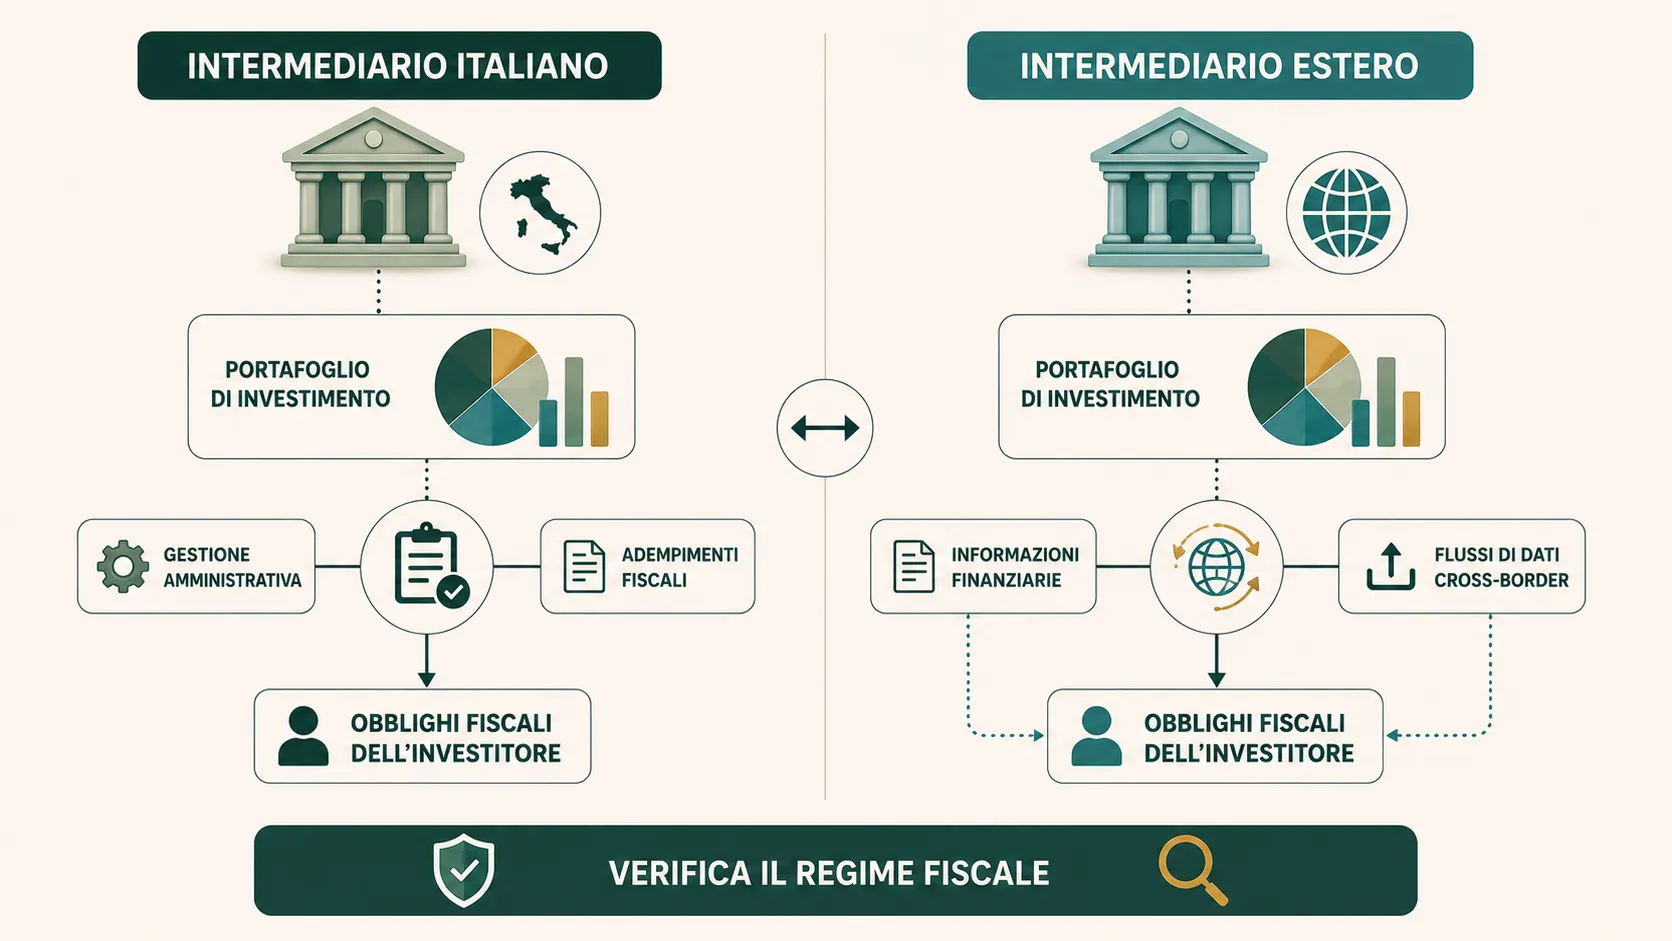
Con un intermediario italiano che opera in regime del risparmio amministrato, l’intermediario gestisce normalmente la tassazione delle plusvalenze e minusvalenze rientranti nel regime e versa l’imposta sostitutiva secondo le regole applicabili.
In questo scenario il contribuente non deve riportare automaticamente nel 730 ogni acquisto mensile del PAC soltanto perché esiste il piano.
Questo non significa però che “con una banca italiana non si dichiara mai nulla”. Possono esistere redditi, prodotti o situazioni che seguono regole diverse.
La domanda corretta è quindi:
il mio intermediario applica il regime amministrato e quali redditi/attività gestisce fiscalmente per mio conto?
Il dato si trova normalmente nel contratto, nella documentazione fiscale dell’intermediario o nella certificazione annuale.
PAC con broker estero: il Quadro W può diventare rilevante
Il Modello 730 contiene il Quadro W, dedicato anche agli obblighi di monitoraggio delle attività patrimoniali e finanziarie detenute all’estero e, quando dovuta, all’IVAFE.
Se il PAC utilizza un intermediario estero e le attività rientrano negli obblighi di monitoraggio fiscale, non è sufficiente dire “è un PAC automatico”. Conta il luogo in cui l’attività è detenuta e la disciplina applicabile.
Dal modello 730 è possibile assolvere questi adempimenti attraverso il Quadro W nei casi previsti, senza assumere che serva sempre un Modello Redditi separato.
Non tutti i broker con un marchio estero producono però necessariamente lo stesso scenario fiscale. Alcuni possono operare tramite strutture o servizi che cambiano gli adempimenti del cliente. Devi verificare la documentazione fiscale concreta dell’intermediario.
Vendere quote del PAC può cambiare la dichiarazione
Un PAC non genera soltanto acquisti. Prima o poi puoi vendere quote, ricevere distribuzioni o realizzare altri redditi finanziari.
Nel 730/2026 il Quadro T è utilizzato anche per determinate plusvalenze e altri redditi finanziari che devono essere dichiarati dal contribuente.
Se l’intermediario applica già il regime amministrato, la tassazione delle operazioni comprese nel regime viene normalmente gestita alla fonte. Se invece operi in dichiarativo o con attività estere, la responsabilità dichiarativa può ricadere maggiormente sul contribuente.
Per questo due persone con lo stesso ETF e la stessa rata mensile possono avere adempimenti differenti se usano intermediari o regimi diversi.
PAC e 730: una matrice pratica
| Situazione | Cosa verificare prima di compilare il 730 |
|---|---|
| PAC presso intermediario italiano in amministrato | Se l’intermediario ha già applicato la fiscalità alle operazioni comprese nel regime |
| PAC presso intermediario italiano in dichiarativo | Redditi/proventi da riportare personalmente e documentazione fiscale ricevuta |
| PAC tramite intermediario estero | Quadro W, monitoraggio, IVAFE se dovuta, redditi realizzati e relativa dichiarazione |
| PAC su prodotto diverso da ETF/fondo | Regole specifiche del prodotto, non quelle di un generico “PAC” |
| Nessuna vendita nell’anno | La sola assenza di vendite non esclude eventuali obblighi di monitoraggio per attività estere |
La tabella è una mappa di controllo, non una dichiarazione fiscale personalizzata.
Il PAC va dichiarato nell’ISEE?
L’ISEE considera il patrimonio mobiliare dei componenti del nucleo secondo le regole della Dichiarazione Sostitutiva Unica (DSU).
Un investimento finanziario detenuto da un componente del nucleo può quindi essere rilevante anche se è alimentato attraverso un PAC. Ancora una volta, ciò che conta è il patrimonio sottostante, non la periodicità dei versamenti.
Per la DSU ordinaria vengono presi in considerazione patrimoni riferiti alla data e all’anno previsti dalla disciplina ISEE; il Portale INPS specifica inoltre che diversi rapporti finanziari detenuti in Italia possono essere precompilati, mentre il patrimonio mobiliare detenuto all’estero richiede dichiarazione da parte dell’utente.
Quindi non bisogna confondere:
730 = dichiarazione dei redditi e specifici obblighi fiscali
ISEE/DSU = fotografia economico-patrimoniale del nucleo secondo regole proprie.
L’esclusione ISEE fino a 50.000 euro non vale per tutti gli investimenti
Le regole ISEE oggi prevedono l’esclusione dal patrimonio mobiliare, entro il limite complessivo di 50.000 euro per nucleo familiare, di specifici strumenti:
- titoli di Stato previsti dalla norma;
- buoni fruttiferi postali;
- libretti di risparmio postale.
Un PAC in ETF o in un normale fondo comune non diventa esente soltanto perché è un piano di accumulo.
Questa distinzione è importante perché la frase “gli investimenti fino a 50.000 euro non contano nell’ISEE” sarebbe sbagliata. L’esclusione riguarda categorie precise e va applicata secondo le istruzioni INPS.
E se il PAC contiene titoli di Stato?
Anche qui bisogna separare il contenitore dal patrimonio effettivamente posseduto.
Se acquisti direttamente strumenti che rientrano nell’esclusione prevista dalla disciplina ISEE, la loro qualificazione può essere rilevante ai fini dell’agevolazione.
Ma acquistare un fondo o un ETF che a sua volta investe in titoli di Stato non equivale automaticamente a possedere direttamente quei titoli ai fini della DSU.
Il valore da indicare e l’eventuale esclusione dipendono dalla natura giuridica dell’attività posseduta dal contribuente. Non dedurre quindi l’esenzione guardando semplicemente al portafoglio interno del fondo.
Quale valore del PAC entra nell’ISEE?
Non usare la somma di tutte le rate storicamente versate come se fosse automaticamente il valore ISEE.
La DSU richiede i valori patrimoniali secondo le proprie regole e date di riferimento. Per strumenti finanziari, il dato utile può essere il valore del rapporto o dell’attività alla data prevista, non semplicemente:
rata mensile × numero di mesi
Se l’intermediario è italiano, alcuni dati possono essere già presenti nella DSU precompilata attraverso le informazioni comunicate all’Anagrafe tributaria.
Se il rapporto è estero, la ricostruzione può richiedere la documentazione dell’intermediario e la conversione/valorizzazione prevista dalle istruzioni applicabili.
PAC intestato a un figlio: chi lo dichiara nell’ISEE?
La risposta dipende dal nucleo ISEE e dalla titolarità del patrimonio.
Se il capitale è realmente intestato al minore e il minore fa parte del nucleo, il patrimonio del minore può concorrere alla situazione patrimoniale del nucleo secondo le regole della DSU.
Questo è un altro motivo per cui l’intestazione non va scelta soltanto sulla base della comodità operativa. Nella guida sul piano di accumulo per figli distinguiamo proprio patrimonio intestato al genitore e patrimonio del minore.
Per casi di nucleo complesso, genitori non conviventi o altre situazioni particolari, è prudente verificare le istruzioni ISEE applicabili al caso concreto invece di usare una regola generica.
Regime amministrato, dichiarativo e gestito: perché devi conoscere il tuo
Per l’investitore italiano, la parola “regime” può sembrare un dettaglio tecnico. In realtà determina chi calcola e versa alcune imposte finanziarie e quali informazioni devi gestire in dichiarazione.
Nel regime amministrato l’intermediario svolge il ruolo di sostituto d’imposta per le operazioni comprese nel regime.
Nel regime dichiarativo il contribuente conserva maggiori responsabilità di calcolo e dichiarazione.
Nel risparmio gestito la fiscalità segue ancora una logica diversa legata al risultato della gestione.
Non scegliere un broker soltanto in base alle commissioni del PAC senza capire quale regime offre e quali documenti fiscali dovrai gestire.
Checklist: cosa recuperare prima di CAF o commercialista
Se hai dubbi su PAC, 730 o ISEE, porta con te almeno:
- nome esatto del prodotto o ETF/fondo;
- intestatario del rapporto;
- Paese e soggetto giuridico dell’intermediario;
- regime fiscale applicato;
- estratto conto/titoli con valore di fine periodo richiesto;
- certificazione fiscale annuale;
- eventuali vendite e plus/minusvalenze;
- proventi o distribuzioni ricevute;
- documentazione relativa a IVAFE o monitoraggio, se pertinente;
- attestazioni necessarie per la DSU.
Con questi documenti la domanda passa da “il PAC si dichiara?” a una situazione verificabile.
Errori frequenti
“Il PAC non va mai nel 730.” Troppo assoluto: dipende da intermediario, regime, attività estere e redditi realizzati.
“Se non vendo non devo dichiarare nulla.” Non è sempre vero, soprattutto quando esistono obblighi di monitoraggio su attività finanziarie estere.
“Il PAC è automaticamente escluso dall’ISEE fino a 50.000 euro.” Falso: l’esclusione riguarda specifici titoli di Stato, BFP e libretti postali.
“Per l’ISEE metto quanto ho versato.” Il patrimonio si valorizza secondo le regole DSU, non con la semplice somma delle rate.
“Broker italiano = regime amministrato per forza.” Va verificato nel contratto e nella documentazione del servizio.
Le cripto-attività seguono regole dichiarative specifiche e non vanno trattate come un normale PAC: per il periodo d’imposta 2025 consulta la guida su criptovalute nel 730/2026, Quadro W e Quadro T.
FAQ
Il piano di accumulo va dichiarato nel 730?
Non esiste una risposta unica. Se l’intermediario italiano applica il regime amministrato, molti adempimenti fiscali sulle operazioni comprese nel regime vengono gestiti dall’intermediario. Con regime dichiarativo o attività finanziarie estere possono invece essere necessari Quadri specifici del 730.
Un PAC con broker estero va nel Quadro W?
Le attività finanziarie detenute all’estero possono rientrare negli obblighi di monitoraggio del Quadro W e nell’IVAFE quando dovuta. Devi verificare struttura dell’intermediario, attività detenute ed eventuali esenzioni o regole specifiche.
Il PAC va dichiarato nell’ISEE?
Il patrimonio finanziario sottostante può rilevare nella DSU se appartiene a un componente del nucleo. Il fatto che l’investimento sia alimentato tramite PAC non crea un’esenzione autonoma.
I primi 50.000 euro di PAC sono esclusi dall’ISEE?
No. L’esclusione fino a 50.000 euro complessivi per nucleo riguarda specificamente titoli di Stato, buoni fruttiferi postali e libretti di risparmio postale previsti dalla normativa, non tutti gli investimenti.
Un ETF obbligazionario con BTP dentro è escluso dall’ISEE?
Non automaticamente. Il contribuente possiede quote dell’ETF, non direttamente i singoli titoli detenuti dal fondo. Non applicare l’esclusione senza verificare la natura dell’attività posseduta e le istruzioni DSU.
Se il PAC è intestato a mio figlio conta nel mio ISEE?
Se il minore appartiene al nucleo ISEE, il suo patrimonio può concorrere alla DSU secondo le regole applicabili. La titolarità del rapporto e la composizione del nucleo devono essere verificate concretamente.
In conclusione
“PAC” non è una risposta fiscale. È soltanto il modo con cui versi il denaro. Per capire 730 e ISEE devi guardare sotto il cofano: prodotto, intestatario, intermediario, regime fiscale, Paese di detenzione e operazioni effettuate.
Per il 730, particolare attenzione va prestata alle attività estere e ai redditi che non sono già tassati dall’intermediario. Per l’ISEE, considera il patrimonio mobiliare secondo le regole DSU e non estendere l’esclusione dei 50.000 euro a strumenti che la norma non comprende.
Verifica editoriale: 21 agosto 2026. Contenuto informativo generale e non assistenza fiscale personalizzata. Per la compilazione della dichiarazione o della DSU verifica le istruzioni dell’anno di riferimento e, se necessario, rivolgiti a CAF o professionista abilitato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle EntrateAutoritàModello 730/2026 - Quadro W Verificata il 21/08/2026
- Agenzia delle EntrateAutoritàModello 730/2026 - Quadro T Verificata il 21/08/2026
- INPSAutoritàPortale ISEE - patrimonio mobiliare nella DSU Verificata il 21/08/2026
- INPSAutoritàNuovi criteri ISEE ed esclusione di titoli di Stato, BFP e libretti Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
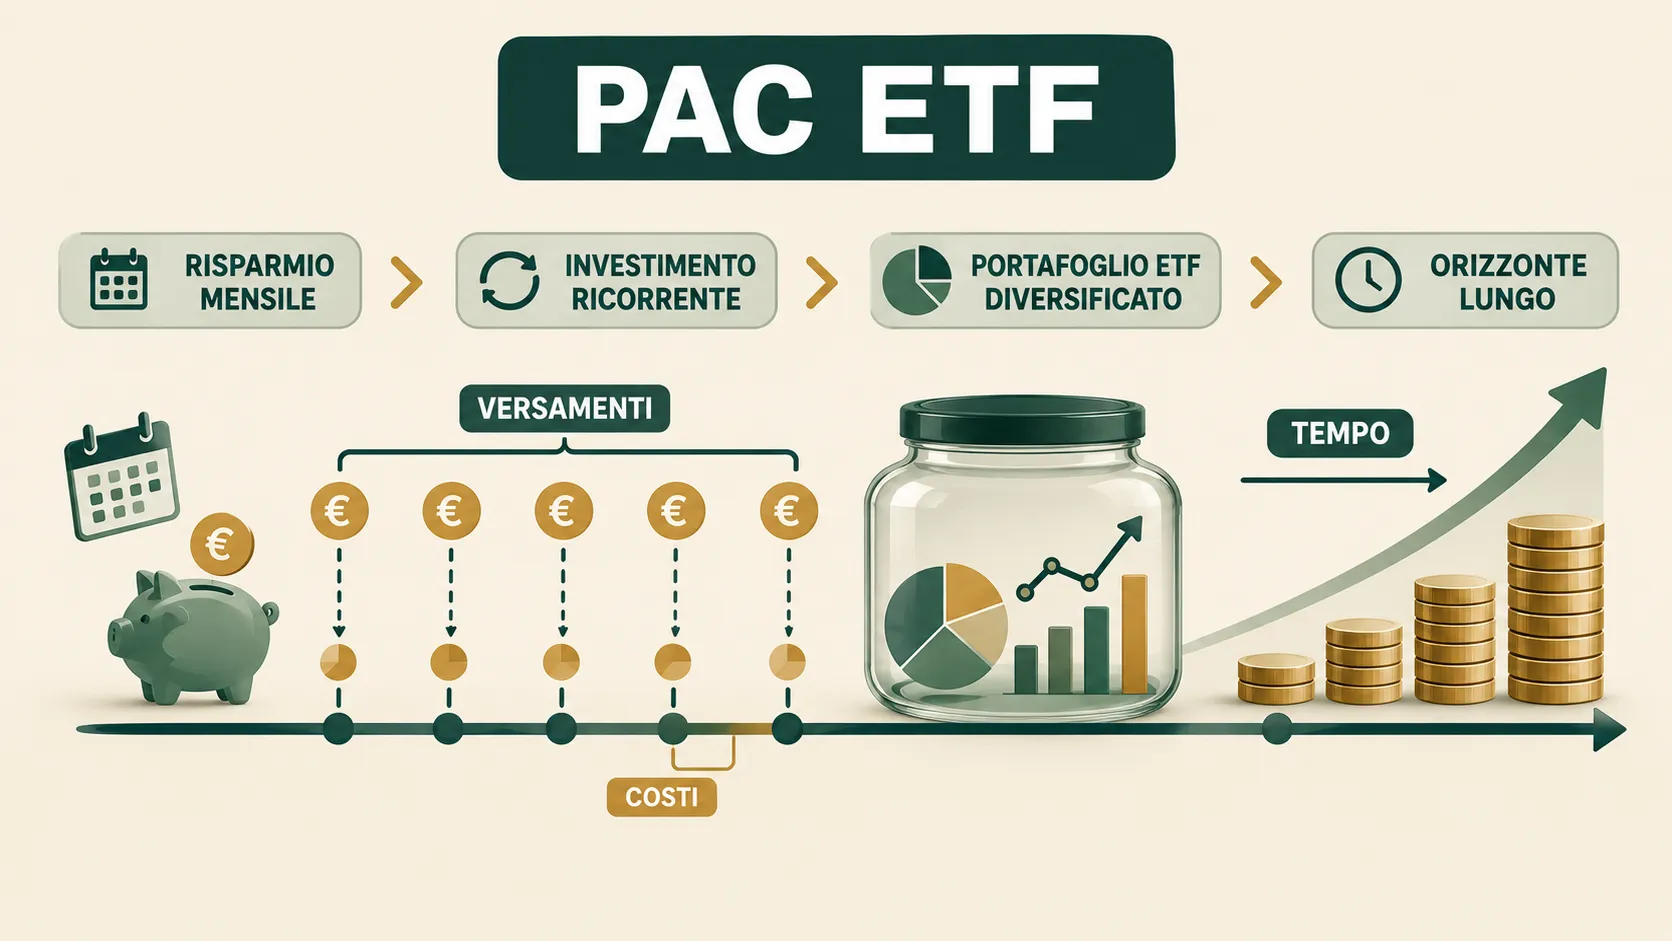
PAC ETF: costi, frequenza e come evitare rate inefficienti
Come impostare un PAC ETF: commissioni, TER, frequenza, quote frazionarie, rata minima, costi reali e controlli prima di automatizzare.
Come investire con pochi soldi: bastano 50 o 100 euro?
Puoi iniziare anche con cifre contenute, ma conta più il metodo del capitale iniziale. Vedi cosa valutare con 50 o 100 euro al mese e quali errori evitare.