 Occhio al Conto
Nel 730/2026 le cripto-attività possono coinvolgere sia il Quadro W sia il Quadro T, ma i due quadri servono a cose diverse. Il Quadro W riguarda monitoraggio e imposte collegate al possesso; il Quadro T riguarda, tra l’altro, plusvalenze e altri proventi da cripto-attività.
Il punto da non confondere è l’anno: il 730/2026 dichiara i redditi e gli eventi fiscalmente rilevanti del 2025. Per le plusvalenze crypto realizzate dal 1° gennaio 2025, le istruzioni ufficiali del 730/2026 indicano che non si applica più la precedente soglia di 2.000 euro.
Verifica OAC: 25 settembre 2026.
Criptovalute nel 730/2026: risposta in breve
| Situazione | Quadro da verificare | Perché |
|---|---|---|
| Possesso di cripto-attività rilevante ai fini del monitoraggio/imposta | Quadro W | Monitoraggio e imposta sulle cripto-attività |
| Plusvalenze o altri proventi realizzati nel 2025 | Quadro T | Tassazione dei redditi diversi da cripto-attività |
| Nessuna vendita ma cripto detenute | Quadro W può comunque essere rilevante | Il monitoraggio non dipende solo dalla vendita |
| Vendite con plusvalenze nel 2025 | Quadro T | Le istruzioni 2026 prevedono la sezione dedicata alle cripto-attività |
Non usare questa tabella come compilazione personalizzata. Serve a capire quale domanda fiscale devi approfondire.
Quadro W e Quadro T: qual è la differenza?
Il Quadro W del 730/2026 è dedicato agli investimenti e alle attività finanziarie o patrimoniali rilevanti per monitoraggio e imposte collegate. Le istruzioni includono espressamente le cripto-attività detenute tramite portafogli, conti digitali o altri sistemi di archiviazione o conservazione.
Il Quadro T serve invece a dichiarare plusvalenze e altri redditi di natura finanziaria. La Sezione V è dedicata alle plusvalenze derivanti da cripto-attività.
In parole semplici:
- W = cosa detieni e monitoraggio/imposta patrimoniale;
- T = cosa hai realizzato come reddito/provento.
I due quadri possono essere entrambi rilevanti nello stesso anno.
Il 730/2026 riguarda le operazioni crypto del 2025
Questa distinzione temporale è essenziale.
Quando compili il 730 nel 2026, la parte relativa alle plusvalenze crypto riguarda gli eventi fiscalmente rilevanti del 2025 secondo le istruzioni del modello.
Per le cessioni effettuate dal 1° gennaio 2025, Agenzia delle Entrate indica che le plusvalenze concorrono senza la precedente soglia di 2.000 euro.
Questo significa che non è corretto prendere una regola letta per il 2024 e applicarla automaticamente al 730/2026.
Quando il Quadro W può essere rilevante
Agenzia delle Entrate specifica che il Quadro W deve essere utilizzato anche per le cripto-attività detenute attraverso portafogli, conti digitali o altri sistemi di conservazione, nei casi previsti dalla disciplina.
Il quadro serve inoltre a determinare l’imposta sostitutiva sul valore delle cripto-attività quando dovuta.
La sola assenza di vendite non basta quindi per concludere che non esista alcun adempimento.
Se durante il 2025 hai semplicemente detenuto crypto, la domanda da fare non è solo “ho guadagnato?”, ma anche “esiste un obbligo di monitoraggio o imposta sul possesso nel mio caso?”.
Quando il Quadro T può essere rilevante
Il Quadro T del 730/2026 contiene una sezione dedicata alle plusvalenze da cripto-attività.
Le istruzioni ufficiali indicano che la Sezione V va utilizzata per dichiarare plusvalenze e altri proventi per i quali è dovuta l’imposta sostitutiva del 26%, con riferimento agli eventi previsti dal modello.
Per le plusvalenze realizzate dal 1° gennaio 2025, il limite dei 2.000 euro non opera più secondo le istruzioni 2026.
Non significa che ogni movimento tra wallet sia automaticamente imponibile: per stabilire se esiste una cessione fiscalmente rilevante bisogna qualificare correttamente l’operazione.
Esempio semplice: possesso e vendita sono due problemi diversi
Immagina una persona che durante il 2025 abbia:
- detenuto Bitcoin su un wallet;
- venduto una parte delle crypto con un guadagno;
- mantenuto il resto a fine anno.
Dal punto di vista della dichiarazione, possono emergere due verifiche distinte:
- il possesso può rendere rilevante il Quadro W;
- il guadagno realizzato può rendere rilevante il Quadro T.
È proprio per questo che “ho crypto” e “ho venduto crypto” non sono domande equivalenti.
La soglia di 2.000 euro nel 2025
Le istruzioni del 730/2026 chiariscono una differenza importante:
- per plusvalenze realizzate fino al 31 dicembre 2024, operava la soglia prevista dalla disciplina precedente;
- per plusvalenze realizzate dal 1° gennaio 2025, le istruzioni indicano che non concorre più il limite di 2.000 euro.
Per una guida riferita al 730/2026 questo passaggio va evidenziato, perché molte pagine online possono ancora riportare la regola precedente senza distinguere l’anno.
Quali documenti conviene conservare
Per compilare correttamente la dichiarazione devi essere in grado di ricostruire le operazioni.
Conserva almeno:
- storico acquisti e vendite;
- data e valore delle operazioni;
- commissioni;
- movimenti tra exchange e wallet;
- documentazione sul costo di acquisto;
- eventuali report fiscali della piattaforma;
- estratti o esportazioni CSV, se disponibili;
- documenti relativi a staking, reward o altri proventi se pertinenti.
Agenzia delle Entrate ricorda che il costo o valore di acquisto deve essere documentato con elementi certi e precisi; in mancanza, la disciplina può portare a conseguenze sfavorevoli nel calcolo.
Exchange italiano o estero: cambia tutto?
Non è prudente usare una regola automatica basata solo sul marchio della piattaforma.
La fiscalità dipende da come il servizio è strutturato, da quali adempimenti svolge l’intermediario e da quali dati vengono messi a disposizione del contribuente.
Lo stesso problema si incontra negli investimenti tradizionali: per questo OAC ha una guida dedicata a broker italiano o estero e una sul regime amministrato o dichiarativo.
Se non ho venduto crypto, devo compilare qualcosa?
L’assenza di vendite può eliminare il tema delle plusvalenze, ma non elimina automaticamente il tema del Quadro W.
Il monitoraggio fiscale e l’imposta sul valore delle cripto-attività seguono una logica distinta rispetto alle plusvalenze.
Quindi “non ho venduto” non equivale a “non devo dichiarare nulla”.
Se ho solo comprato crypto nel 2025
Se hai soltanto acquistato e detenuto cripto-attività, il Quadro T può non essere il tema principale perché non hai necessariamente realizzato plusvalenze.
Resta però da verificare il Quadro W per detenzione, monitoraggio e imposta sul valore delle cripto-attività secondo la tua situazione.
Se ho ricevuto staking, reward o altri proventi
I proventi legati alla detenzione o all’utilizzo di cripto-attività possono avere un trattamento fiscale proprio.
Le istruzioni dell’Agenzia prevedono che i proventi da cripto-attività rilevanti siano considerati secondo le regole fiscali applicabili. Non classificare automaticamente tutto come “plusvalenza da vendita”.
Se il tuo storico contiene staking, lending, reward, airdrop o operazioni complesse, è particolarmente importante ricostruire la natura di ciascun movimento.
Posso compilare il 730 senza Modello Redditi?
Agenzia delle Entrate conferma che il modello 730 può essere utilizzato anche per gli obblighi relativi al monitoraggio delle attività estere e delle cripto-attività tramite Quadro W e per determinate plusvalenze tramite Quadro T.
Questo non significa che il 730 sia sempre sufficiente in qualunque situazione fiscale complessa.
Se hai operazioni non gestibili correttamente nel tuo caso con il 730, devi verificare le istruzioni applicabili o farti assistere da un professionista.
Cripto e PAC non seguono la stessa logica
Un piano di accumulo in ETF e un acquisto periodico di crypto possono sembrare simili perché prevedono versamenti ricorrenti, ma fiscalmente non vanno trattati come lo stesso prodotto.
Per gli investimenti tradizionali contano strumento, intermediario e regime. Per le cripto entrano in gioco anche monitoraggio, imposta sul valore delle cripto-attività e regole specifiche sulle plusvalenze.
Se stai confrontando i due casi, parti dalla guida PAC, ISEE e 730, ma non applicarne le conclusioni automaticamente alle crypto. Per il patrimonio familiare trovi invece l’approfondimento su criptovalute e ISEE 2026.
Errori frequenti
“Se non vendo, non dichiaro nulla.” Il Quadro W può restare rilevante.
“Sotto 2.000 euro non pago mai.” Per le plusvalenze realizzate dal 1° gennaio 2025 la soglia non opera più secondo le istruzioni del 730/2026.
“Quadro W e T sono la stessa cosa.” No: hanno funzioni diverse.
“Il report dell’exchange è automaticamente la dichiarazione fiscale.” È un documento di supporto, non sostituisce la verifica degli obblighi.
“730/2026 significa operazioni fatte nel 2026.” La dichiarazione riguarda il periodo d’imposta precedente per i redditi dichiarati.
FAQ
Le criptovalute vanno nel 730/2026?
Possono rilevare nel 730/2026. Il Quadro W riguarda monitoraggio e imposta sul valore delle cripto-attività; il Quadro T riguarda, tra l’altro, plusvalenze e altri proventi realizzati nel 2025.
Se non ho venduto crypto devo compilare il Quadro T?
Non necessariamente. Senza plusvalenze o proventi realizzati, il Quadro T può non essere rilevante, ma il Quadro W può esserlo per il possesso.
Nel 2025 vale ancora la soglia di 2.000 euro?
Le istruzioni del 730/2026 indicano che per le plusvalenze realizzate dal 1° gennaio 2025 non si applica più il limite di 2.000 euro previsto per il periodo precedente.
Qual è l’aliquota sulle plusvalenze crypto dichiarate nel Quadro T 2026?
La Sezione V del Quadro T 730/2026 riguarda plusvalenze e altri proventi da cripto-attività assoggettati, nei casi previsti, a imposta sostitutiva del 26%.
Il Quadro W serve anche se le crypto sono in un wallet?
Le istruzioni del 730/2026 includono le cripto-attività detenute tramite portafogli, conti digitali o altri sistemi di archiviazione o conservazione.
In sintesi
Nel 730/2026 le cripto richiedono di separare due domande: cosa hai detenuto e cosa hai realizzato come reddito o plusvalenza.
Il Quadro W risponde soprattutto alla prima; il Quadro T alla seconda. Prima di compilare, ricostruisci lo storico 2025 e verifica le istruzioni ufficiali dell’Agenzia delle Entrate.
Ultima verifica OAC: 25 settembre 2026. Questa guida è informativa e non sostituisce assistenza fiscale personalizzata. In presenza di operazioni complesse, wallet multipli o documentazione incompleta, valuta il supporto di CAF o professionista abilitato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle EntrateAutorità730/2026 - Quadro W, investimenti e attività estere/cripto-attività Verificata il 25/09/2026
- Agenzia delle EntrateAutorità730/2026 - Quadro T, plusvalenze di natura finanziaria Verificata il 25/09/2026
- Agenzia delle EntrateAutoritàDichiarazione precompilata 2026 - a chi interessa Verificata il 25/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
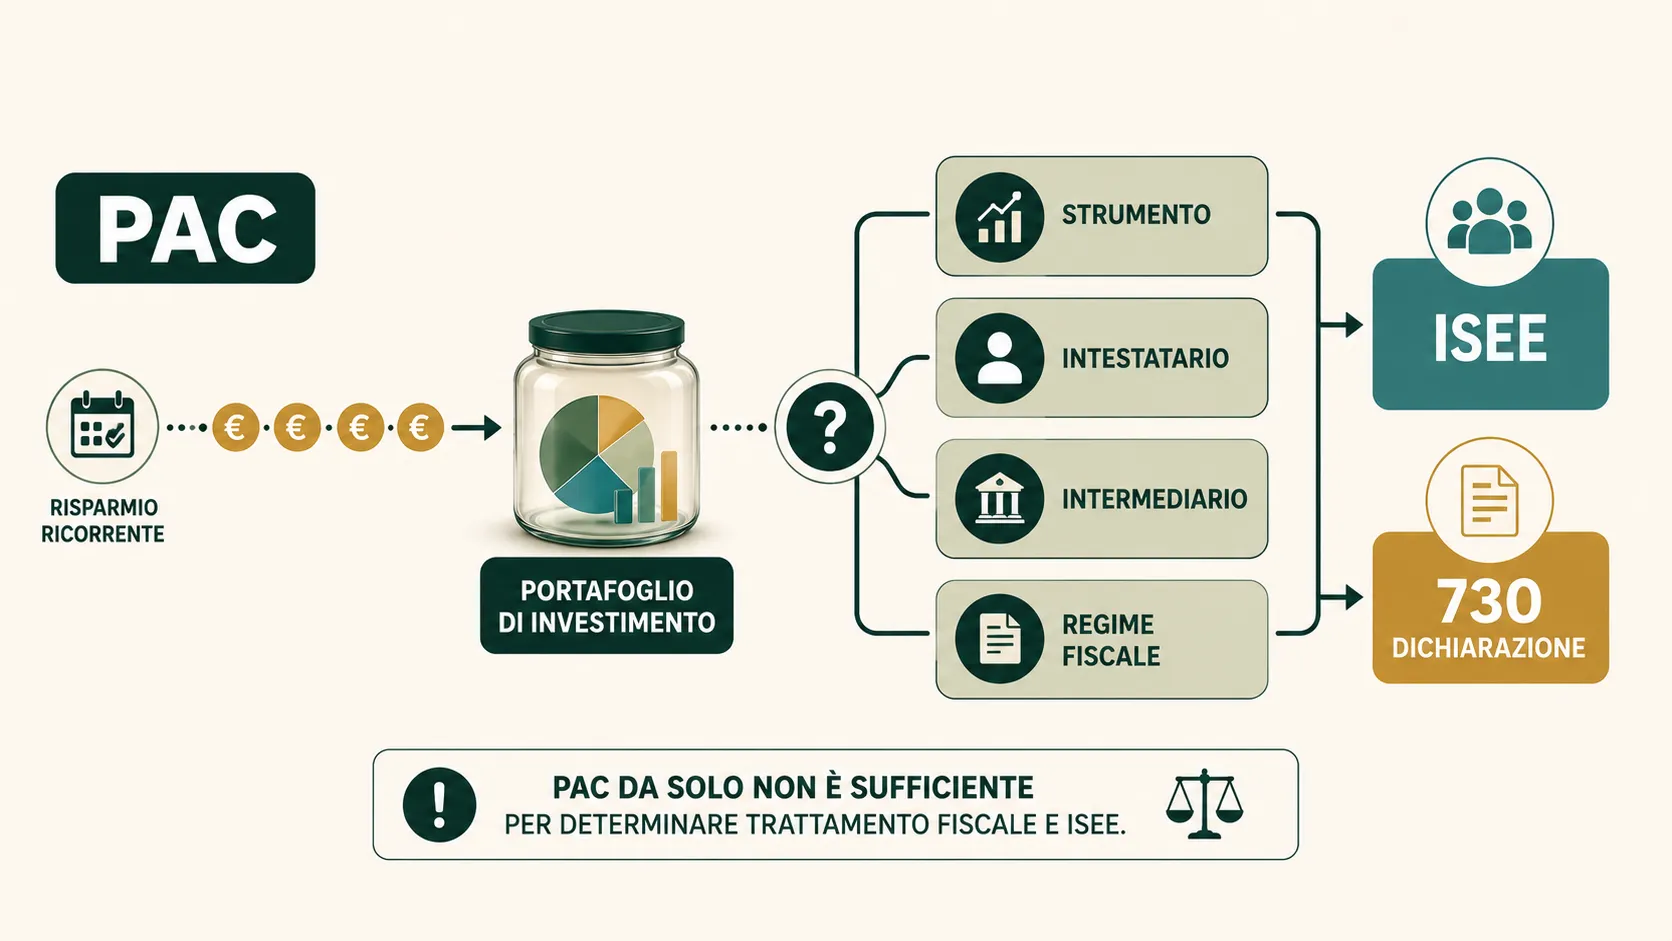
PAC, ISEE e 730: il piano di accumulo va dichiarato?
Il piano di accumulo va dichiarato nel 730 o nell’ISEE? Dipende da strumento, intermediario e regime fiscale; nell’ISEE conta il patrimonio mobiliare.
Regime amministrato o dichiarativo: cosa cambia quando scegli un broker
Chi calcola e versa le imposte, come cambiano dichiarazione, minusvalenze e controlli quando scegli un broker amministrato o dichiarativo.
Broker italiano o estero: differenze, tutele e fiscalità
Come confrontare un broker italiano e uno estero: autorizzazione, vigilanza, custodia, fiscalità, documenti, costi e assistenza senza fermarsi al marchio.
Conto corrente estero: puoi averlo, ma cosa devi dichiarare?
Aprire un conto fuori dall’Italia non è di per sé vietato, ma possono nascere obblighi fiscali e di monitoraggio. Vedi quali aspetti controllare.