 Occhio al Conto
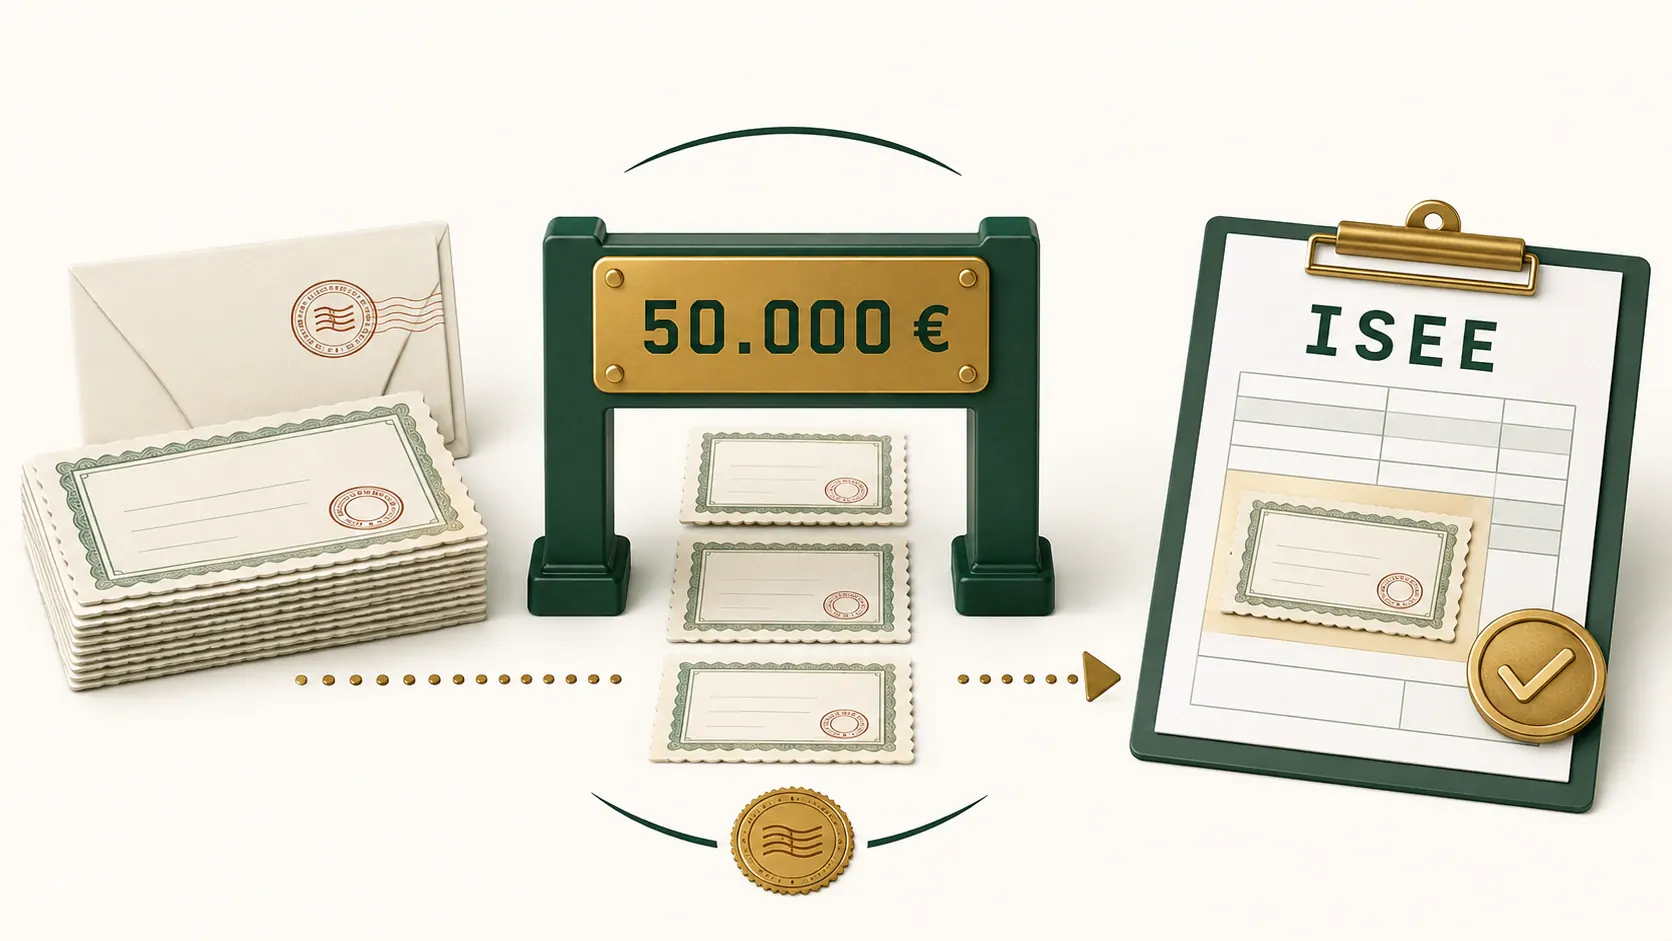
Per l’ISEE 2026, titoli di Stato previsti dalla norma, buoni fruttiferi postali e libretti di risparmio postale sono esclusi dal patrimonio mobiliare fino a 50.000 euro complessivi per nucleo familiare. Nella DSU precompilata l’INPS applica automaticamente la riduzione sui dati acquisiti; nella DSU autodichiarata l’esclusione deve essere applicata correttamente dal dichiarante.
Risposta numerica: con 40.000 euro complessivi in strumenti agevolabili, la quota esclusa può arrivare a 40.000 euro. Con 70.000 euro, l’esclusione massima resta 50.000 euro e 20.000 euro restano nella base patrimoniale prima delle altre regole ISEE.
Nel 2026 resta confermata l’esclusione dal patrimonio mobiliare ISEE di:
- titoli di Stato individuati dalla normativa;
- buoni fruttiferi postali, compresi quelli trasferiti allo Stato;
- libretti di risparmio postale.
Il limite complessivo è 50.000 euro per nucleo familiare, non per singolo componente e non per ciascun prodotto.
Per gli investimenti periodici, il trattamento dichiarativo può essere diverso: vedi quando un PAC rileva per ISEE e 730.
Buoni fruttiferi postali e ISEE 2026: come si applica il limite
Esempio:
- 20.000 euro in titoli di Stato agevolabili;
- 15.000 euro in buoni fruttiferi postali;
- 10.000 euro su libretto postale.
Totale agevolabile: 45.000 euro. L’intero importo rientra nel limite di 50.000 euro.
Con 70.000 euro complessivi negli strumenti agevolati, l’esclusione massima resta 50.000 euro; la parte eccedente continua a concorrere al patrimonio mobiliare secondo le regole ISEE.
DSU precompilata e DSU autodichiarata
Per la DSU precompilata, l’INPS applica automaticamente la riduzione sui dati del patrimonio mobiliare acquisiti. Il contribuente deve comunque controllare i dati precompilati prima di accettarli.
Per la DSU autodichiarata, il dichiarante deve applicare correttamente l’esclusione durante la compilazione. Per i libretti postali, le istruzioni INPS precisano che la riduzione riguarda sia il saldo al 31 dicembre sia la giacenza media nel quadro pertinente.
Quale patrimonio conta
L’ISEE ordinario considera normalmente il patrimonio posseduto al 31 dicembre del secondo anno precedente alla presentazione della DSU. Per una DSU presentata nel 2026, salvo regole particolari, il riferimento patrimoniale è quindi il 31 dicembre 2024.
L’esclusione modifica il valore rilevante per l’ISEE entro il limite previsto. Non significa che gli strumenti diventino fiscalmente “invisibili” né sostituisce gli altri obblighi informativi eventualmente applicabili.
Errori da evitare
- Applicare 50.000 euro a ogni persona del nucleo.
- Applicare 50.000 euro separatamente a titoli di Stato, buoni e libretti.
- Sottrarre di nuovo la stessa quota se la DSU precompilata l’ha già esclusa.
- Confondere il saldo attuale con il patrimonio dell’anno di riferimento.
- Dimenticare la parte eccedente il limite.
Fonti ufficiali
- INPS — Nuovi criteri ISEE 2026
- INPS — ISEE: esclusione fino a 50.000 euro
- INPS — DSU precompilata e riduzione automatica
Verifica effettuata il 6 settembre 2026. Per casi con patrimoni cointestati, DSU corrente o nuclei modificati, verifica le istruzioni INPS applicabili al caso o rivolgiti a CAF/professionista.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- INPSAutoritàNuovi criteri ISEE 2026 Verificata il 06/09/2026
- INPSAutoritàISEE: esclusione dei titoli di Stato fino a 50.000 euro Verificata il 06/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Conto cointestato e morte: il superstite può ancora operare?
Firma, quota delle somme e successione sono piani diversi. Capisci cosa può succedere al conto dopo il decesso di uno dei cointestatari.