 Occhio al Conto
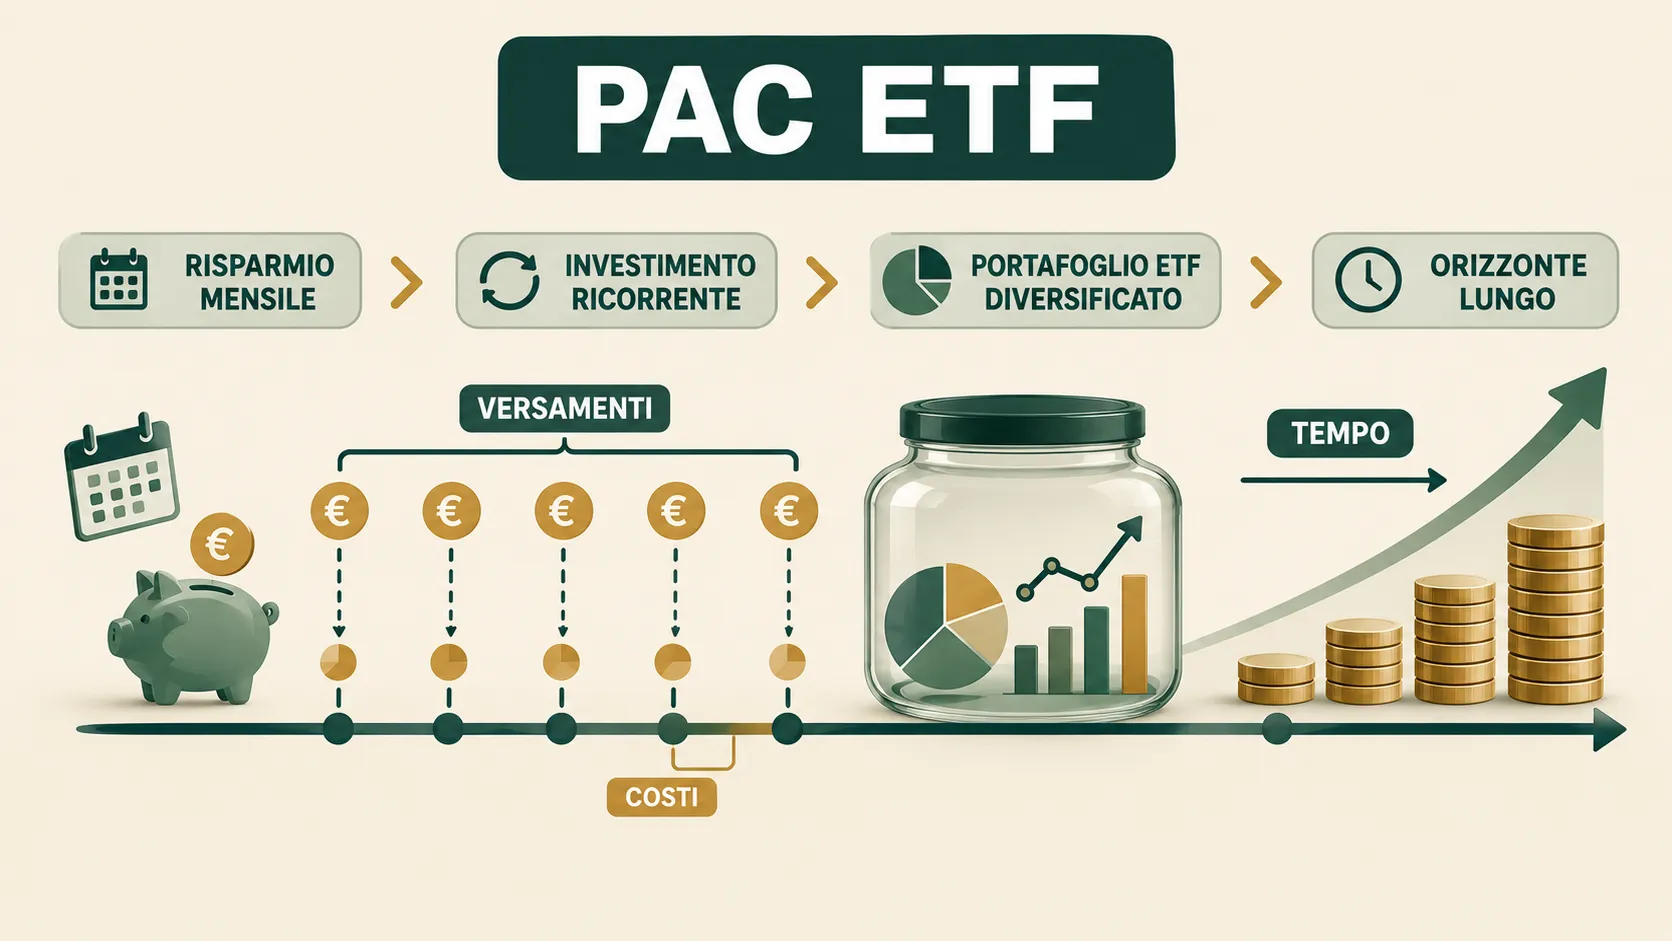
Un PAC ETF è un piano di accumulo in cui acquisti periodicamente uno o più ETF. Questa pagina è dedicata all’implementazione con ETF: commissioni per ordine, TER, spread, frequenza, quote frazionarie e rata efficiente. Per la definizione generale, i rischi e il simulatore parti dalla guida al piano di accumulo (PAC).
La parte difficile non è impostare l’ordine automatico: è evitare che rata, commissioni e struttura del piano rendano inefficiente un investimento che sulla carta sembra economico.
Un ETF con TER basso può infatti diventare costoso se paghi una commissione fissa elevata ogni mese. Al contrario, “PAC a zero commissioni” non significa investimento a costo zero: restano i costi interni dell’ETF, eventuali spread, canoni e altre condizioni dell’intermediario.
Risposta breve: per valutare un PAC ETF guarda insieme costo per rata, TER, spread, eventuale canone, disponibilità di quote frazionarie e flessibilità del piano. La rata minima sensata non è uguale per tutti: dipende soprattutto da quanto incidono i costi fissi sull’importo investito.
PAC ETF: differenza tra metodo e strumento
Il piano di accumulo è una modalità d’investimento periodica. L’ETF è invece lo strumento che acquisti.
Mettere insieme i due concetti significa programmare acquisti ricorrenti di ETF, per esempio ogni mese o ogni trimestre.
Il PAC non rende automaticamente l’ETF meno rischioso. Distribuisce gli ingressi nel tempo, ma il risultato finale continua a dipendere da mercato, asset allocation, durata e costi.
Prima dello strumento operativo viene quindi la domanda: in quale portafoglio stai accumulando?
I costi di un PAC ETF: sono almeno quattro
Quando si parla di “PAC gratuito” spesso si guarda soltanto alla commissione di acquisto.
In realtà conviene distinguere:
- commissione per rata, fissa o percentuale;
- costi correnti dell’ETF, normalmente espressi come TER o altra misura equivalente prevista dalla documentazione;
- spread denaro-lettera, cioè la differenza tra prezzo di acquisto e vendita sul mercato;
- eventuali costi dell’intermediario, come canoni, servizi o costi valutari quando pertinenti.
ESMA ricorda che il costo totale per un investitore retail dipende sia dal prodotto sia dal canale distributivo e che i costi fissi pesano proporzionalmente di più sugli importi piccoli.
Quindi TER basso e PAC economico non sono sinonimi.
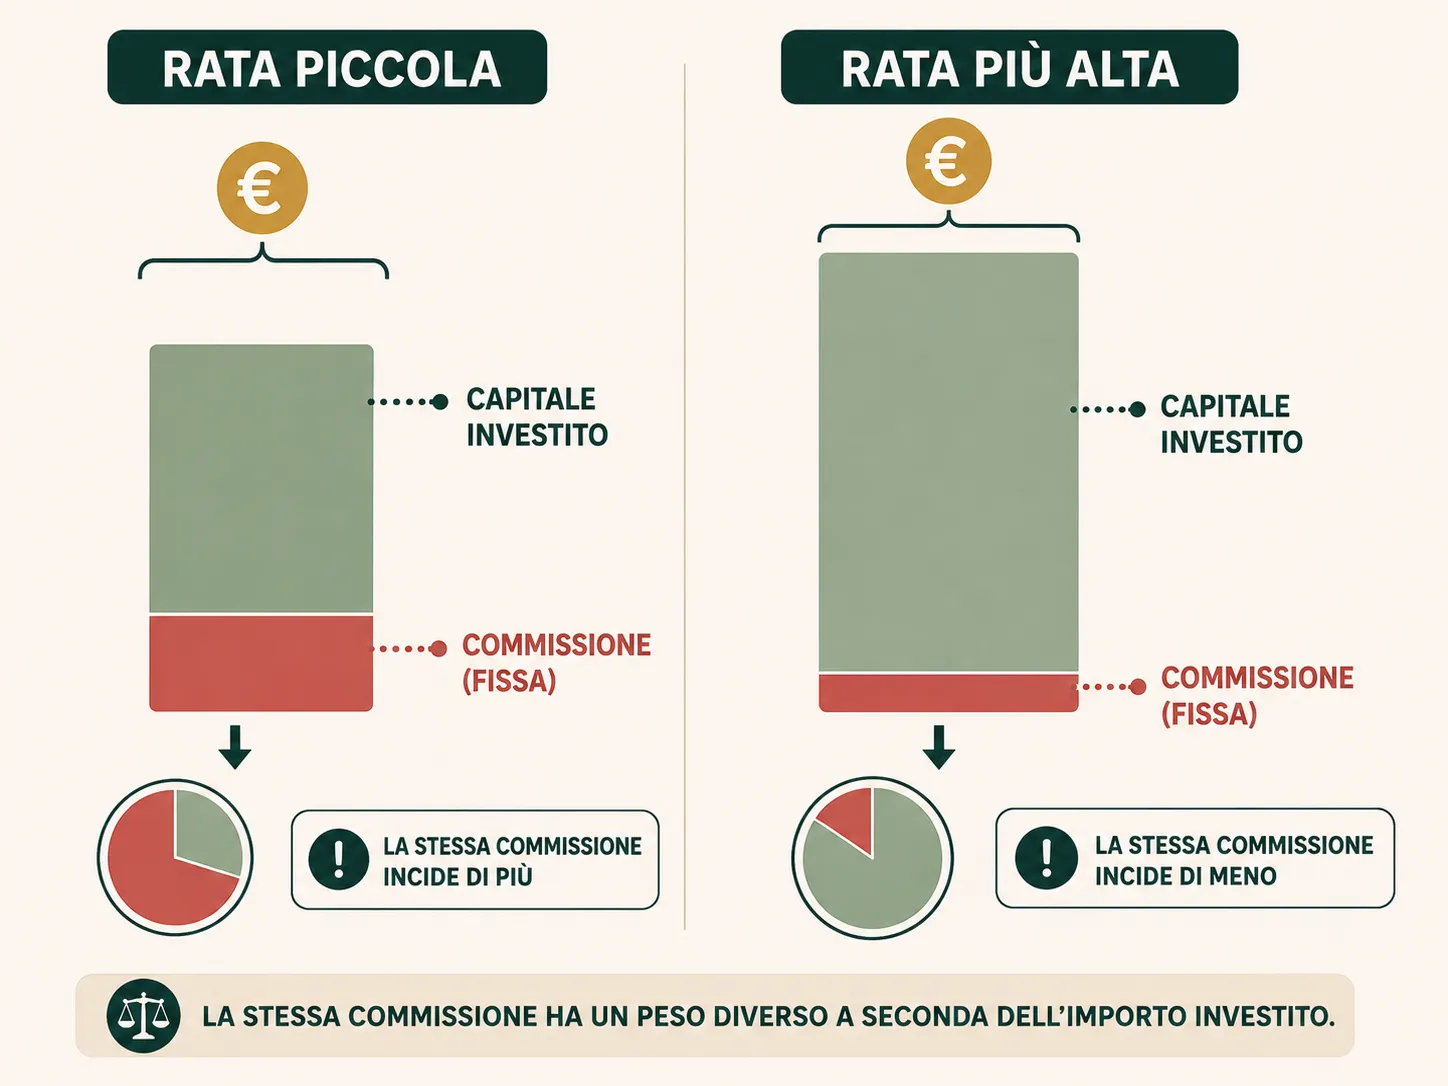
La commissione fissa può distruggere una rata piccola
Prendiamo una commissione puramente illustrativa di 2 euro per acquisto.
| Rata | Commissione | Incidenza sulla rata |
|---|---|---|
| 50 € | 2 € | 4,00% |
| 100 € | 2 € | 2,00% |
| 200 € | 2 € | 1,00% |
| 500 € | 2 € | 0,40% |
La commissione è identica, ma il peso cambia enormemente.
Questo non significa che una rata da 50 euro sia sempre sbagliata. Significa che, con una commissione fissa, devi confrontare il costo dell’acquisto con la dimensione della rata.
Banca d’Italia segnala proprio che i costi fissi delle rate possono incidere molto quando gli importi del PAC sono contenuti.
Meglio mensile o trimestrale?
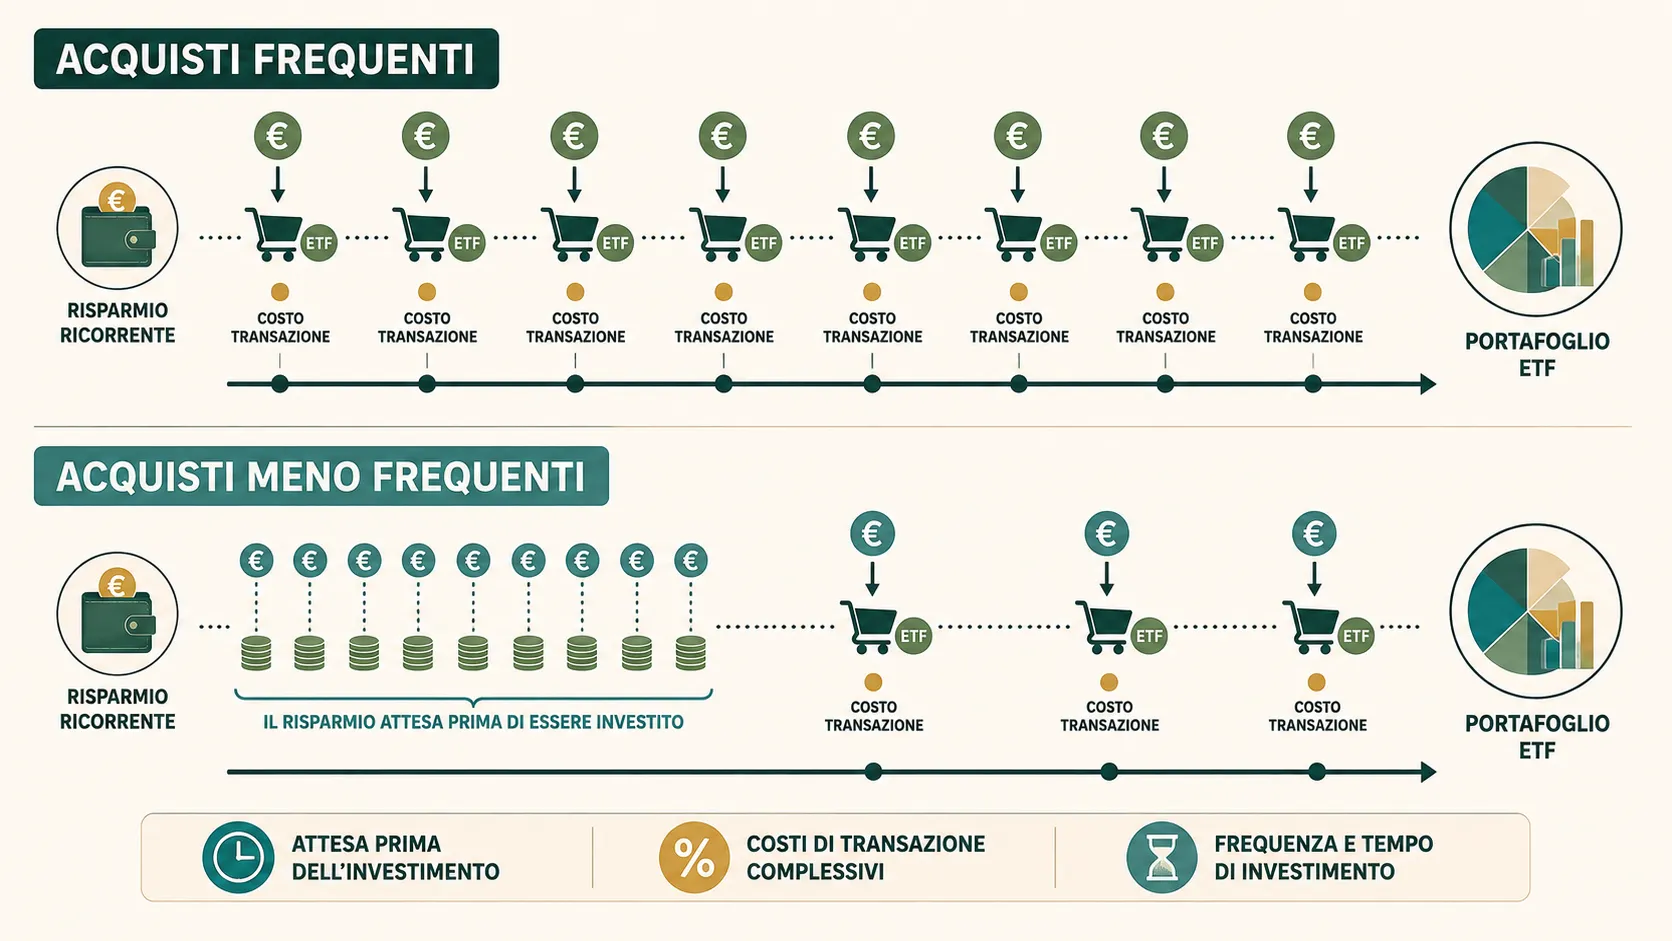
Una frequenza più alta investe prima il denaro che risparmi mese per mese. Ma se ogni ordine ha un costo fisso, aumentano anche le commissioni.
Immagina di poter investire 100 euro al mese e di pagare 2 euro per ordine.
Mensile: 12 ordini × 2 € = 24 € annui di commissioni.
Trimestrale: accumuli 300 euro e fai 4 ordini × 2 € = 8 € annui.
Il secondo approccio riduce le commissioni, ma lascia una parte del denaro in attesa più a lungo.
Non esiste quindi una frequenza universalmente migliore. Devi confrontare tempo fuori dal mercato e costo delle operazioni.
Formula utile: quanto pesa davvero la commissione?
Per una commissione fissa puoi usare:
incidenza commissione (%) = commissione per rata / importo rata × 100
Esempio:
2 € / 100 € × 100 = 2%
Questa percentuale non è il costo annuo complessivo del PAC. Serve soltanto a capire quanto perdi immediatamente sull’importo di ogni rata per effetto della commissione di esecuzione.
PAC ETF a zero commissioni: cosa controllare
“Zero commissioni sul PAC” può essere molto utile, soprattutto per rate piccole. Ma devi leggere le condizioni.
Controlla:
- quali ETF rientrano nell’offerta;
- se la gratuità è permanente o promozionale;
- se esiste un costo del piano o del conto;
- se la vendita ha condizioni diverse;
- se l’ETF è eseguito su una sede specifica;
- se ci sono costi valutari;
- cosa succede quando modifichi o sospendi il piano.
Una promozione può rendere conveniente l’esecuzione oggi senza garantire che il costo resterà identico per dieci o vent’anni.
OAC non considera quindi “zero commissioni” sufficiente per definire un PAC migliore.
TER: importante, ma non basta
Il TER sintetizza alcuni costi correnti dell’ETF e viene sottratto nel tempo dal patrimonio del fondo.
Due ETF simili con TER differenti possono quindi produrre costi diversi nel lungo periodo. Ma il TER non include automaticamente ogni costo sostenuto dall’investitore.
Per un PAC devi leggere insieme:
costo del prodotto + costo dell’intermediario + costo degli ordini.
ESMA sottolinea che, per gli investitori retail, i costi di distribuzione e servizio possono rappresentare una quota significativa del costo totale dell’investimento.
Quote frazionarie: perché contano con rate piccole
Supponiamo che l’ETF scelto quoti 130 euro e tu voglia investire 100 euro al mese.
Se l’intermediario consente quote frazionarie nell’ambito del PAC, può essere possibile investire quasi tutto l’importo programmato.
Se puoi comprare soltanto quote intere, con 100 euro non acquisti quella quota e devi attendere di avere più liquidità o scegliere una frequenza diversa.
Questo può creare cash drag, cioè denaro che rimane temporaneamente non investito.
Le quote frazionarie sono però una caratteristica del servizio dell’intermediario, non dell’ETF in sé. Va verificata nelle condizioni operative.
Prezzo della quota: non confonderlo con “ETF economico”
Un ETF che quota 20 euro non è necessariamente più conveniente di uno che quota 200 euro.
Il prezzo unitario dice quanto costa una quota. Non dice se l’ETF ha un TER più basso, è meglio diversificato o ha un valore maggiore.
Il prezzo della quota diventa operativo soprattutto quando il broker non offre frazioni e la rata è piccola.
Quindi:
prezzo basso della quota = maggiore facilità operativa in alcuni PAC, non maggiore convenienza finanziaria.
Un ETF o più ETF nel PAC?
Aggiungere ETF aumenta la complessità e può aumentare anche il numero di ordini.
Con una rata da 150 euro, suddividerla su quattro ETF può creare importi molto piccoli per singolo acquisto. Se esistono costi fissi, l’effetto può diventare inefficiente.
Prima di costruire un PAC multi-ETF chiediti se la complessità aggiunta migliora davvero l’asset allocation oppure sta soltanto moltiplicando operazioni.
Un portafoglio più complesso non è automaticamente più diversificato: due ETF possono anche sovrapporsi molto.
PAC ETF e ribilanciamento
Se il PAC contiene più ETF, i versamenti periodici possono essere usati anche per avvicinare il portafoglio ai pesi desiderati.
Invece di comprare ogni mese gli stessi importi, potresti destinare più nuova liquidità alla componente che è rimasta sotto il peso target.
È un modo per ridurre la necessità di vendere soltanto per ribilanciare.
Ma attenzione: se il tuo piano modifica continuamente le rate in base a previsioni sui mercati, non stai più facendo semplice ribilanciamento. Stai introducendo market timing.
PAC ETF e distribuzione: accumulazione o distribuzione?
La scelta tra ETF ad accumulazione e distribuzione non dipende dal fatto che tu stia facendo un PAC.
Un ETF ad accumulazione reinveste internamente i proventi secondo la struttura del fondo. Un ETF a distribuzione li paga agli investitori secondo il calendario previsto.
Per un obiettivo di crescita del capitale, l’accumulazione può ridurre l’operatività manuale legata al reinvestimento. Ma fiscalità, caratteristiche dell’indice e obiettivo vengono prima della comodità.
Non scegliere la classe solo perché “il PAC deve essere ad accumulazione”.
Quanto investire in un PAC ETF?
La rata non dovrebbe nascere da una percentuale fissa dello stipendio.
Prima calcola il margine realmente investibile:
entrate nette
- spese essenziali
- debiti/rate
- fondo per imprevisti
- spese previste
= margine potenzialmente investibile
Poi confronta quel margine con la struttura commissionale.
Se puoi investire soltanto 60 euro al mese e il costo dell’ordine è elevato, il problema da risolvere potrebbe essere la frequenza, non aumentare artificialmente la rata.
Per il budget di partenza vedi come investire con pochi soldi.
Esempio: 100 euro al mese per 20 anni
Con 100 euro mensili per 20 anni versi:
100 × 12 × 20 = 24.000 €
Questo è il solo dato certo del piano, se effettui tutte le rate.
Il valore finale non può essere conosciuto oggi perché dipenderà dai rendimenti futuri e dai costi.
Per fare scenari ipotetici puoi usare il calcolatore PAC, modificando rendimento e costo annuo invece di assumere una cifra finale come promessa.
Come scegliere l’intermediario senza trasformare tutto in una classifica
Per un PAC ETF controllerei questi campi:
| Campo | Perché conta |
|---|---|
| Commissione PAC | Impatta ogni rata |
| ETF disponibili | Determina se puoi usare lo strumento scelto |
| Quote frazionarie | Importanti con rate piccole |
| Frequenze disponibili | Mensile, trimestrale, ecc. |
| Modifica/sospensione | Serve se cambia il budget |
| Costi del conto | Possono annullare il vantaggio di ordini gratuiti |
| Regime fiscale | Cambia gli adempimenti operativi in Italia |
| Documentazione costi | Necessaria per confrontare condizioni reali |
Non pubblichiamo qui “il broker migliore” perché le condizioni commerciali cambiano e una classifica richiede un dataset separato, aggiornato e verificato.
Errori frequenti
Guardare soltanto il TER. Il costo per rata può pesare di più, soprattutto all’inizio.
Credere che zero commissioni significhi zero costi. Restano prodotto, spread e altre condizioni.
Scegliere un ETF per il prezzo basso della quota. Il prezzo non misura la qualità dell’investimento.
Comprare troppi ETF con una rata piccola. Può aumentare costi e complessità senza vera diversificazione.
Ignorare cosa succede dopo la promo. Un PAC è di lungo periodo; una promozione può durare molto meno.
Confondere automazione e strategia. L’ordine automatico non sostituisce la scelta dell’asset allocation.
Checklist PAC ETF
Prima di attivarlo, verifica:
- ETF e indice sottostante;
- TER e documentazione del prodotto;
- commissione per rata;
- spread e sede di esecuzione;
- eventuale canone;
- importo minimo;
- disponibilità di quote frazionarie;
- frequenze possibili;
- costi dopo eventuali promozioni;
- possibilità di sospendere o modificare il piano;
- regime fiscale e documenti forniti dall’intermediario;
- coerenza con il tuo orizzonte e rischio.
FAQ
Quanto deve essere la rata minima di un PAC ETF?
Non esiste una rata minima universale. Dipende dall’intermediario e dall’incidenza dei costi. Una rata molto piccola può essere inefficiente se ogni acquisto ha una commissione fissa elevata.
Meglio PAC ETF mensile o trimestrale?
Dipende dai costi e dal flusso di risparmio. Con commissioni fisse elevate, meno ordini possono ridurre il costo; con ordini gratuiti, investire il risparmio appena disponibile evita di lasciarlo fermo più a lungo.
Un PAC ETF a zero commissioni è gratis?
No. Zero commissioni può riferirsi alla sola esecuzione delle rate. L’ETF continua ad avere costi interni e possono esistere spread, canoni o altre condizioni.
Servono quote frazionarie?
Non sempre, ma sono utili quando il prezzo di una quota supera l’importo che vuoi investire periodicamente. Senza frazioni potresti accumulare liquidità tra un acquisto e il successivo.
Quanti ETF mettere in un PAC?
Non esiste un numero ottimale. Conta la diversificazione effettiva del portafoglio e la sostenibilità operativa. Più ETF possono significare più ordini e più complessità.
In conclusione
Il PAC ETF efficiente non è quello con l’ETF dal TER più basso: è quello in cui strumento, rata, frequenza e costi dell’intermediario funzionano insieme.
Prima scegli il portafoglio e il rischio. Poi verifica quanto costa davvero eseguire quel piano ogni mese e cosa succede se le condizioni commerciali cambiano.
Verifica editoriale: 21 agosto 2026. Contenuto educativo; non costituisce raccomandazione su ETF o intermediari specifici.
Approfondisci gli ETF
Capire cosa c’è dentro prima di automatizzare gli acquisti
Un PAC definisce il ritmo degli acquisti, non risolve da solo concentrazione, overlap o scelta dell’universo investibile.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàPIC e PAC. Parliamo di investimenti Verificata il 21/08/2026
- ESMAAutoritàTotal fund costs - Key elements you need to know before investing Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
Come investire con pochi soldi: bastano 50 o 100 euro?
Puoi iniziare anche con cifre contenute, ma conta più il metodo del capitale iniziale. Vedi cosa valutare con 50 o 100 euro al mese e quali errori evitare.