 Occhio al Conto
PAC o fondo pensione? Non sono due versioni dello stesso prodotto. Un piano di accumulo (PAC) è un modo per investire periodicamente in uno strumento finanziario; un fondo pensione è invece una forma di previdenza complementare con regole fiscali, vincoli e finalità specifiche.
Se il tuo obiettivo è avere capitale utilizzabile anche prima della pensione, la flessibilità del PAC pesa molto. Se l’obiettivo è integrare la pensione, il fondo pensione ha caratteristiche che un normale PAC non replica, tra cui il regime fiscale dedicato e, quando previsto dal contratto di lavoro, il contributo del datore di lavoro.
La domanda utile quindi non è “quale rende di più?”, ma “a cosa devono servire questi soldi e quando potrei averne bisogno?”.
In breve: il PAC è più flessibile ma il risultato dipende interamente dallo strumento scelto e dai suoi costi. Il fondo pensione è costruito per la previdenza, offre vantaggi fiscali specifici e può ricevere TFR e contribuzione datoriale, ma il capitale è soggetto a regole di accesso più restrittive.
Se hai già una stima INPS, puoi affiancarla ai contributi, al TFR e ai costi ipotizzati nel simulatore OAC di pensione pubblica e fondo pensione.
PAC e fondo pensione a confronto
| Aspetto | PAC | Fondo pensione |
|---|---|---|
| Che cos’è | Modalità di investimento periodico | Forma di previdenza complementare |
| Obiettivo | Qualsiasi obiettivo coerente con lo strumento | Integrare la pensione pubblica |
| Liquidità | In genere puoi disinvestire secondo le regole dello strumento | Accesso regolato da anticipazioni, riscatti e prestazioni |
| Fiscalità dei versamenti | Non esiste una deduzione “del PAC” in quanto tale | Contributi deducibili nei limiti previsti dalla legge |
| TFR | Non confluisce in un normale PAC | Può essere destinato alla previdenza complementare nei casi previsti |
| Contributo datore | No, salvo accordi estranei al PAC stesso | Può essere previsto da contratto collettivo/aziendale |
| Rischio | Dipende dall’investimento sottostante | Dipende dal comparto/linea scelta |
| Costi | Dipendono da ETF, fondi, broker o intermediario | Dipendono dalla forma pensionistica e dal comparto |
| Orizzonte | Dipende dall’obiettivo | Naturalmente previdenziale e di lungo periodo |
La tabella fa emergere il punto centrale: PAC e fondo pensione possono anche coesistere, perché svolgono lavori diversi. Non è necessario trasformare la scelta in un aut-aut.
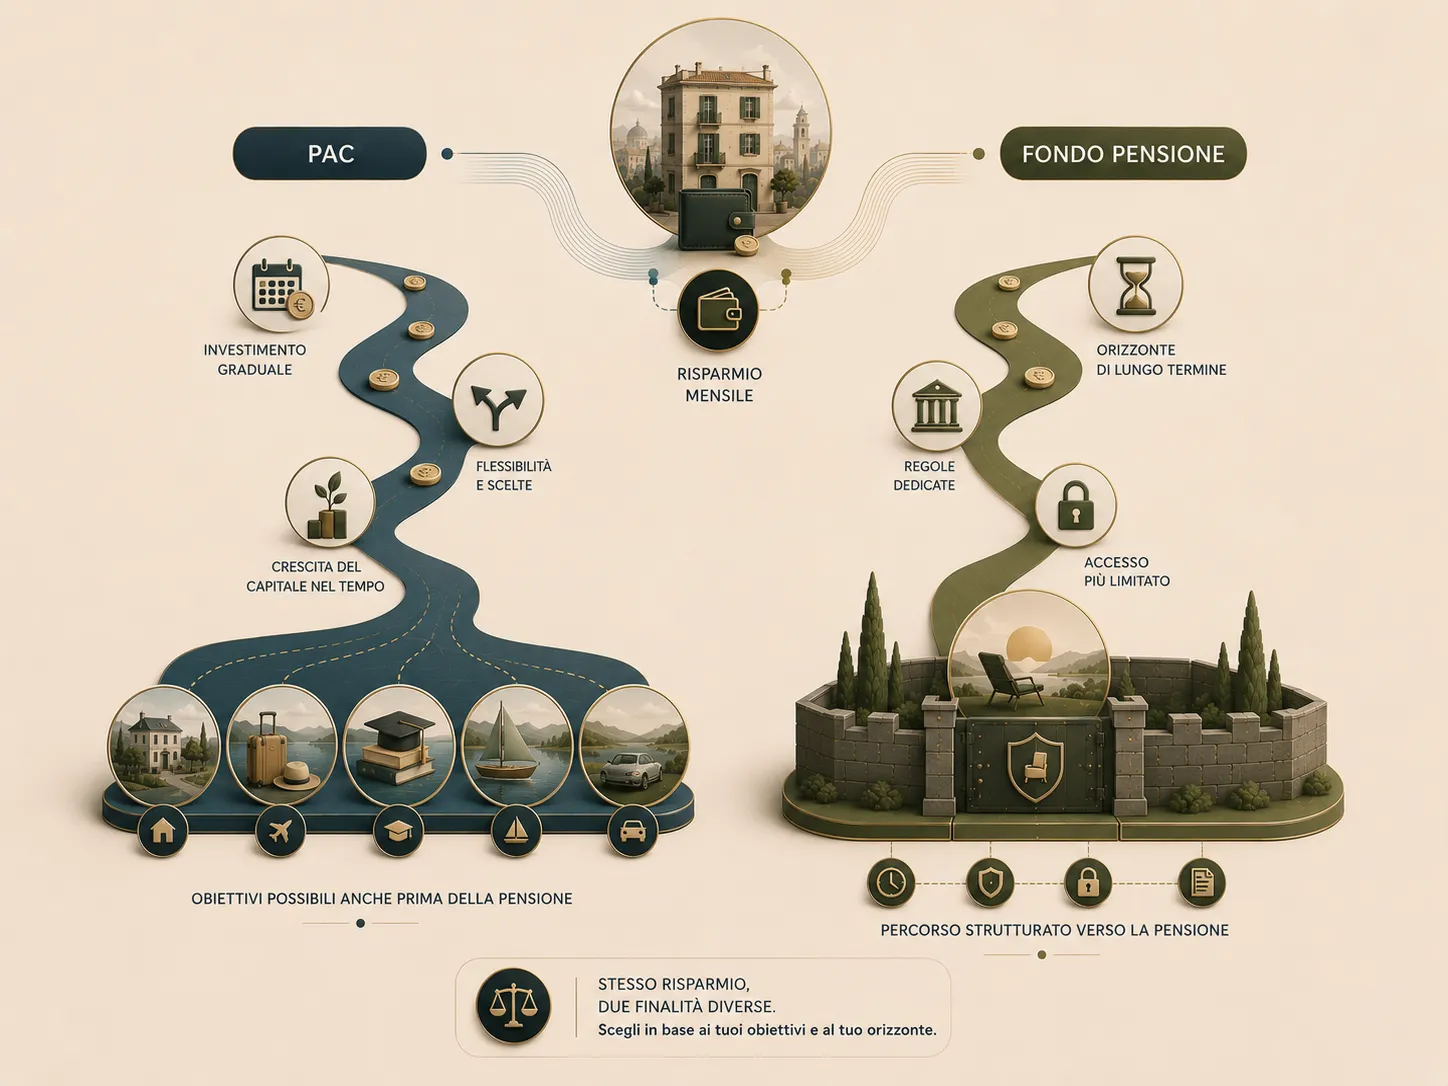
Prima differenza: il PAC è un metodo, il fondo pensione è una forma previdenziale
Nel piano di accumulo versi denaro a intervalli regolari e lo investi nello strumento scelto. Può essere un ETF, un fondo comune o un altro prodotto che consenta acquisti periodici.
Il PAC non ha quindi un rischio, un costo o una tassazione universali. Dipende da ciò che compri. Un PAC azionario globale e un PAC su uno strumento obbligazionario hanno caratteristiche molto diverse.
Il fondo pensione ha invece una finalità definita dalla normativa: costruire una prestazione complementare alla pensione pubblica. Le somme vengono investite secondo il comparto scelto, ma l’adesione, la fiscalità e l’accesso al capitale seguono regole previdenziali specifiche.
Questa distinzione evita un errore frequente: confrontare “PAC” e “fondo pensione” soltanto sulla base di un rendimento ipotetico.
La fiscalità: il vantaggio specifico del fondo pensione
Dal periodo d’imposta 2026 il limite ordinario di deducibilità dei contributi alla previdenza complementare è 5.300 euro annui. Nel limite rientrano i contributi del lavoratore e, quando presente, quelli del datore di lavoro; il TFR segue invece una disciplina distinta.
“Deducibile” non significa che lo Stato restituisce 5.300 euro. Significa che i contributi deducibili riducono il reddito sul quale viene calcolata l’IRPEF. Il vantaggio effettivo dipende quindi dalla situazione fiscale personale.
Un normale PAC non crea, per il solo fatto di essere un PAC, questa deduzione previdenziale. La fiscalità dipende invece dal prodotto sottostante e dal regime applicabile.
Anche i rendimenti e le prestazioni dei fondi pensione hanno una disciplina fiscale dedicata. Non confronterei però un PAC e un fondo pensione applicando una singola aliquota “netta” a entrambi: sarebbe fuorviante, perché basi imponibili e momenti della tassazione sono differenti.
Il contributo del datore di lavoro può cambiare molto il confronto
Per un lavoratore dipendente, una delle verifiche più importanti è il CCNL o accordo aziendale applicabile.
Nei fondi negoziali e in alcune adesioni collettive può essere previsto un contributo del datore di lavoro quando il lavoratore versa almeno la quota richiesta dalle regole del fondo. Non è un bonus universale e non è identico per tutti: percentuale, condizioni e fondo destinatario dipendono dagli accordi applicabili.
Un PAC personale non offre automaticamente un contributo equivalente. Per questo confrontare soltanto “costo dell’ETF contro costo del fondo pensione” può lasciare fuori una voce economicamente rilevante.
Controllo pratico: prima di scegliere, verifica se il tuo contratto prevede un fondo di riferimento, quale contributo minimo è richiesto al lavoratore e quale contributo aggiunge il datore.
TFR: un’altra differenza che il PAC non replica
Il Trattamento di Fine Rapporto può essere destinato alla previdenza complementare secondo le regole previste per il lavoratore e la forma pensionistica.
Dal 1° luglio 2026 sono inoltre cambiate le regole per alcune nuove assunzioni nel settore privato, con un meccanismo di adesione automatica in assenza di scelta entro i termini previsti. Se sei stato assunto in questo periodo, la data di assunzione e la tua situazione lavorativa contano.
Un normale PAC non è la destinazione previdenziale del TFR. Se il confronto nasce proprio dalla domanda “cosa faccio del TFR?”, devi quindi analizzare la previdenza complementare separatamente dall’eventuale investimento periodico di altro risparmio. La guida TFR in azienda o fondo pensione confronta rivalutazione, costi, contributo datoriale, liquidità e reversibilità della scelta.
Liquidità: il PAC è normalmente più libero, il fondo pensione non è però una cassaforte sigillata
Con un PAC in strumenti negoziabili puoi normalmente interrompere i nuovi versamenti e disinvestire secondo le condizioni dell’investimento e dell’intermediario. Questo non significa che sia sempre conveniente vendere: se il mercato è in perdita, potresti recuperare meno di quanto versato.
Nel fondo pensione l’accesso al capitale prima della pensione è più regolato. La normativa consente comunque anticipazioni in casi specifici.
COVIP indica, tra gli altri, questi limiti:
- fino al 75% della posizione per determinate gravi spese sanitarie, anche senza attendere otto anni;
- fino al 75% dopo otto anni per acquisto o ristrutturazione della prima casa per sé o per i figli;
- fino al 30% dopo otto anni per ulteriori esigenze.
Esistono inoltre regole specifiche per riscatti e altre prestazioni. Quindi dire semplicemente “nel fondo pensione i soldi sono bloccati fino alla pensione” è troppo assoluto; allo stesso tempo, non hai la stessa libertà di un investimento ordinario liquidabile sul mercato.
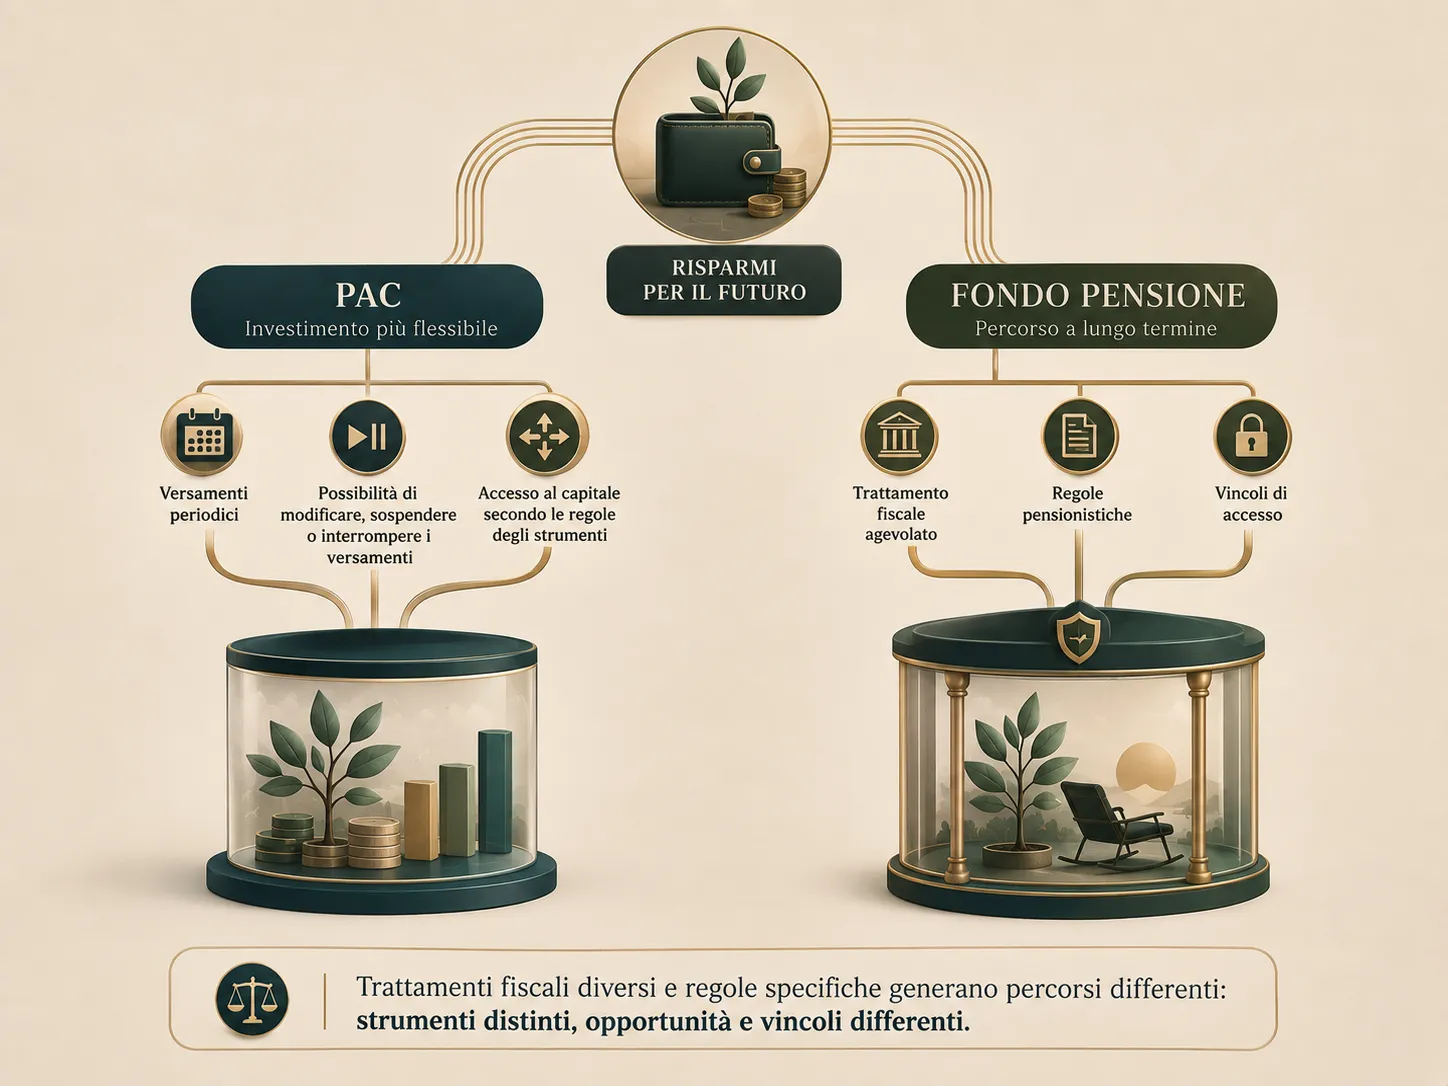
Dal 2026 il fondo pensione è un po’ più flessibile anche all’uscita
La Legge di Bilancio 2026 ha modificato alcune modalità di prestazione della previdenza complementare. Dal 1° luglio 2026, tra le novità, la quota massima ordinariamente erogabile in capitale al pensionamento è salita dal 50% al 60% del montante, ferme le condizioni previste dalla normativa.
Sono state introdotte anche ulteriori modalità di erogazione. Questo non trasforma il fondo pensione in un PAC, ma rende meno corretto basare il confronto su vecchie guide che descrivono ancora soltanto le regole precedenti.
Costi: non basta confrontare TER e ISC
Il costo di un PAC può comprendere commissioni di acquisto, costi dell’intermediario e costi correnti dello strumento. Una commissione fissa pesa particolarmente sulle rate piccole.
Un fondo pensione può avere costi di adesione, amministrativi e di gestione. Per confrontare forme pensionistiche è utile consultare l’Indicatore sintetico dei costi (ISC) pubblicato nella documentazione ufficiale e nei comparatori COVIP.
Il confronto corretto non è quindi:
“ETF costa 0,20%, fondo pensione costa X: vince il primo.”
Bisogna considerare insieme costi, fiscalità, eventuale contributo datoriale, TFR, vincoli di liquidità e finalità. Un costo più basso non rende due strumenti con obiettivi diversi perfettamente sostituibili.
Rischio: il fondo pensione non rende l’investimento sicuro
Anche la previdenza complementare investe sui mercati finanziari. La posizione può quindi oscillare e il rischio dipende dal comparto scelto.
Lo stesso vale per un PAC: distribuire gli acquisti nel tempo riduce la concentrazione dell’ingresso, ma non elimina il rischio del prodotto sottostante.
Per entrambi, prima del contenitore viene l’asset allocation: quanto rischio è coerente con l’orizzonte e con l’obiettivo?
Un fondo pensione azionario e un PAC obbligazionario non possono essere confrontati correttamente attribuendo la differenza di rendimento al fatto che uno sia “fondo pensione” e l’altro “PAC”. Stai confrontando anche due portafogli differenti.
PAC o fondo pensione per un lavoratore dipendente?
Per un dipendente, partirei da quattro domande concrete.
1. Il tuo contratto prevede un contributo del datore di lavoro? Se sì, verifica esattamente requisiti e importi nella documentazione del fondo e del CCNL.
2. I soldi servono esclusivamente per la pensione? Se l’obiettivo è previdenziale, il fondo pensione è progettato proprio per quello. Se hai anche obiettivi prima della pensione, la maggiore flessibilità di un investimento ordinario diventa rilevante.
3. Hai già liquidità per gli imprevisti? Né PAC né fondo pensione dovrebbero sostituire automaticamente una riserva per spese impreviste.
4. Quanto pesa il vantaggio fiscale nella tua situazione? La deduzione riduce il reddito imponibile, ma il beneficio concreto dipende dal tuo profilo fiscale.
Queste domande sono più utili di una classifica “PAC 1 - fondo pensione 0”.
PAC o fondo pensione per un autonomo?
Per un autonomo il confronto cambia perché normalmente manca il meccanismo tipico del contributo del datore collegato a un CCNL da lavoratore dipendente.
Restano però la finalità previdenziale e il regime fiscale del fondo pensione. Sul lato PAC resta la libertà di scegliere strumento, intermediario, importo e momento del disinvestimento.
Per chi ha redditi molto variabili, è inoltre importante distinguere capacità di versamento e obiettivo previdenziale. Un anno con reddito più basso può rendere meno sostenibili versamenti regolari, indipendentemente dal contenitore scelto.
Esempio: 300 euro al mese non sono necessariamente “PAC oppure fondo pensione”
Immagina di avere un margine di 300 euro al mese dopo spese, debiti, fondo per gli imprevisti e obiettivi ravvicinati.
Non esiste una regola che imponga di versare tutti i 300 euro in uno dei due strumenti. Potresti avere contemporaneamente un obiettivo previdenziale e un obiettivo a 10 anni.
In questo caso il punto è attribuire un lavoro a ogni euro:
- quota previdenziale → valutazione del fondo pensione e delle sue condizioni;
- quota per obiettivi prima della pensione → investimento coerente con orizzonte e rischio, eventualmente tramite PAC.
È un esempio di organizzazione degli obiettivi, non una ripartizione consigliata.
Quando il PAC può essere più coerente
Il PAC può essere più coerente con il problema da risolvere quando il capitale deve restare relativamente disponibile, l’obiettivo non coincide con la pensione oppure vuoi poter cambiare liberamente intermediario e strategia d’investimento.
Resta però necessario valutare lo strumento sottostante. “PAC” non significa automaticamente ETF globale, costi bassi o rischio adeguato.
Se l’importo disponibile ogni mese è ridotto, considera inoltre l’incidenza delle commissioni. La guida su come investire con pochi soldi approfondisce proprio questo problema.
Quando il fondo pensione merita una verifica prioritaria
Il fondo pensione merita particolare attenzione quando l’obiettivo è davvero previdenziale e puoi beneficiare di caratteristiche che un PAC ordinario non offre.
In particolare controlla:
- eventuale contributo del datore di lavoro;
- possibilità e conseguenze del conferimento del TFR;
- vantaggio fiscale effettivo dei contributi deducibili;
- ISC e altri costi della forma pensionistica;
- comparto d’investimento e livello di rischio;
- regole per anticipazioni, riscatti e prestazione finale.
Il risultato non è automaticamente “fondo pensione migliore”. È una verifica per capire quanto valore staresti rinunciando a lasciare fuori dal confronto.
Possono convivere? Sì, ed è spesso la domanda più sensata
PAC e fondo pensione non devono necessariamente competere per lo stesso obiettivo.
Il fondo pensione può coprire la componente specificamente previdenziale. Un PAC può invece essere usato per altri obiettivi di lungo periodo per i quali vuoi mantenere maggiore libertà di utilizzo del capitale.
La coesistenza ha senso solo se il budget lo permette. Prima vengono spese essenziali, debiti da gestire, riserva di emergenza e obiettivi ravvicinati; poi puoi decidere quanto margine destinare al lungo periodo.
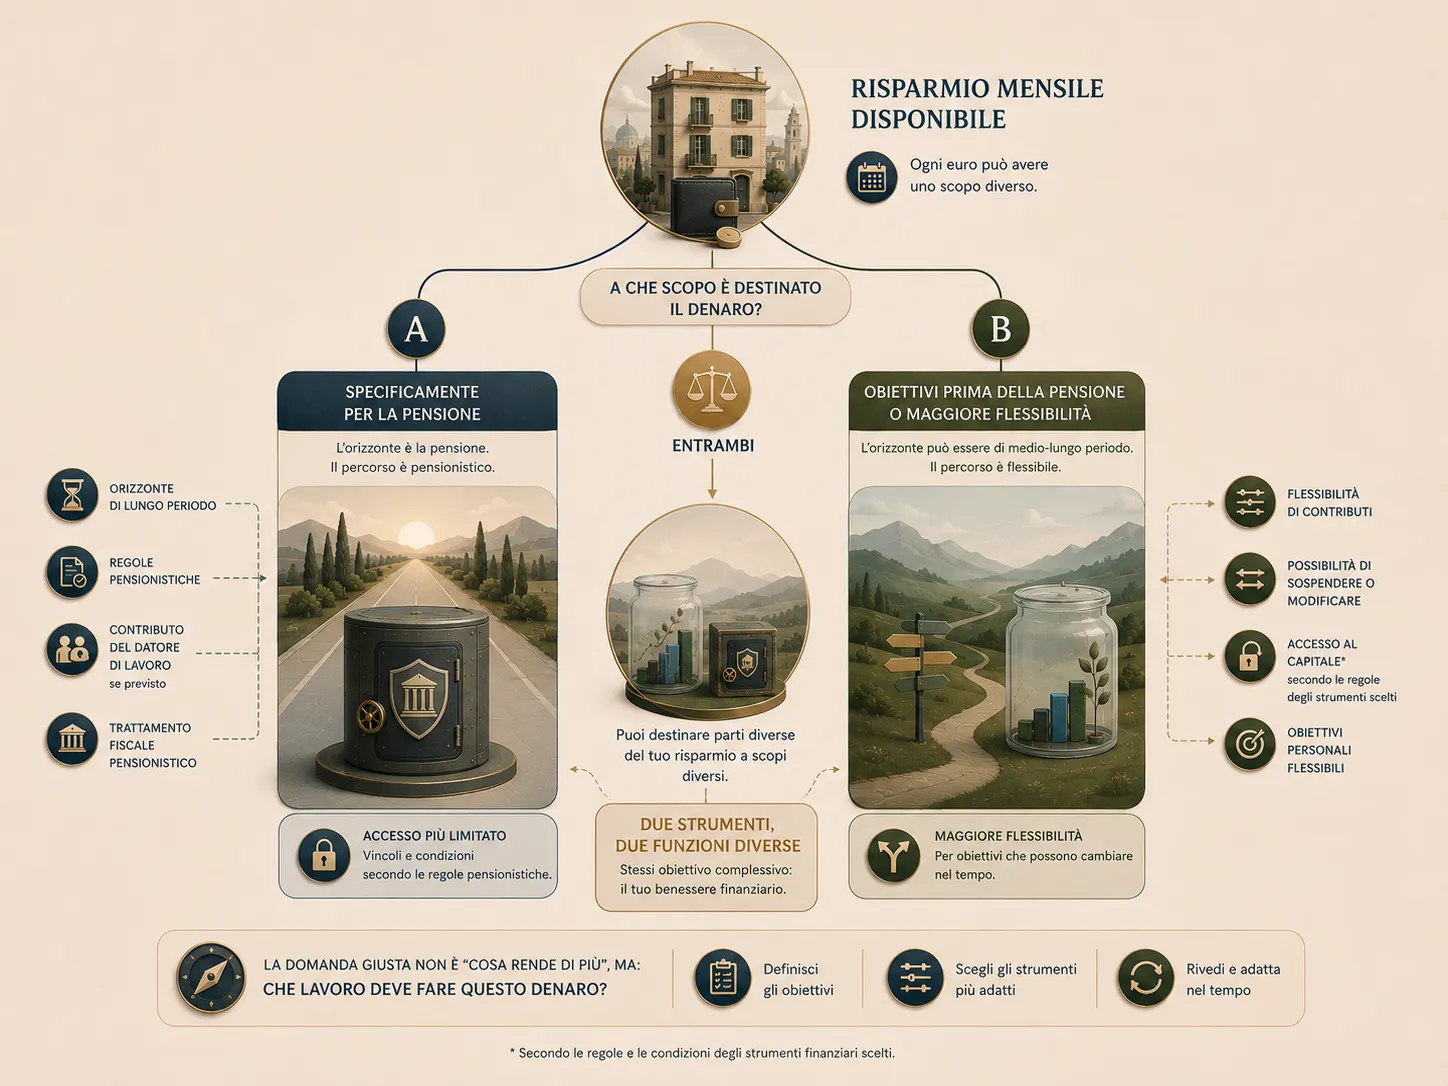
Checklist prima di decidere
Prima di scegliere tra piano di accumulo e fondo pensione, recupera questi dati:
- obiettivo e data indicativa in cui serviranno i soldi;
- fondo pensione previsto dal tuo CCNL, se sei dipendente;
- contributo minimo tuo e contributo del datore;
- destinazione del TFR;
- ISC e documentazione dei costi del fondo;
- strumento che useresti nel PAC e suoi costi complessivi;
- possibilità di sospendere i versamenti;
- regole di disinvestimento/anticipazione;
- trattamento fiscale applicabile alla tua situazione.
Con questi elementi il confronto smette di essere teorico.
FAQ
Il fondo pensione è sempre più conveniente del PAC per le tasse?
Ha un regime fiscale previdenziale specifico e i contributi possono essere dedotti entro i limiti di legge. Il vantaggio concreto dipende però dal reddito, dai contributi versati, dai costi e dalle modalità future di prestazione. Non basta guardare una sola aliquota.
Posso avere sia PAC sia fondo pensione?
Sì. Sono strumenti con finalità diverse e possono coesistere. Devi però verificare che i versamenti complessivi siano sostenibili e coerenti con i tuoi obiettivi.
Posso ritirare i soldi dal fondo pensione prima della pensione?
In alcuni casi sì, tramite anticipazioni e riscatti previsti dalla normativa. Tempi, percentuali e condizioni dipendono dal motivo della richiesta e dalla disciplina applicabile.
Nel PAC posso prendere i soldi quando voglio?
Dipende dallo strumento e dall’intermediario, ma un normale investimento finanziario è generalmente più liquidabile di una posizione previdenziale. Vendere resta però soggetto al prezzo di mercato e può cristallizzare una perdita.
Se il datore versa un contributo, lo ricevo con qualsiasi fondo pensione?
Non necessariamente. Il diritto e la destinazione del contributo dipendono dal CCNL, dagli accordi applicabili e dalla forma pensionistica. Va verificata la documentazione del tuo caso.
Quanto posso dedurre nel 2026 per il fondo pensione?
Il limite ordinario dei contributi deducibili è stato innalzato a 5.300 euro annui per il periodo d’imposta 2026, con regole specifiche per alcune situazioni. Il TFR non rientra nel limite ordinario dei contributi deducibili.
In conclusione
Se vuoi costruire capitale disponibile per obiettivi diversi dalla pensione, il PAC offre una flessibilità che il fondo pensione non nasce per offrire. Se invece il tuo obiettivo è previdenziale, ignorare fiscalità, TFR e possibile contributo del datore può rendere il confronto incompleto.
La scelta migliore non si ottiene prevedendo quale strumento “renderà di più”, ma assegnando prima un obiettivo ai soldi e confrontando poi costi, rischi, fiscalità e vincoli con documenti aggiornati.
Verifica editoriale: 21 agosto 2026. Contenuto informativo e non consulenza finanziaria, fiscale o previdenziale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Ministero del Lavoro e delle Politiche SocialiAutoritàPortale sulla Previdenza Complementare - Come funziona e quanto costa Verificata il 21/08/2026
- Ministero del Lavoro e delle Politiche SocialiAutoritàPrevidenza complementare: novità della Legge di Bilancio 2026 Verificata il 21/08/2026
- COVIPAutoritàInformazioni sulle anticipazioni della previdenza complementare Verificata il 21/08/2026
- Banca d’ItaliaAutoritàPIC e PAC. Parliamo di investimenti Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Asset allocation: come dividere i risparmi per obiettivi e tempo
Asset allocation: cos’è, differenza tra strategica e tattica e come ragionare su liquidità, emergenze, obiettivi e lungo periodo senza ricette universali.
Come investire con pochi soldi: bastano 50 o 100 euro?
Puoi iniziare anche con cifre contenute, ma conta più il metodo del capitale iniziale. Vedi cosa valutare con 50 o 100 euro al mese e quali errori evitare.
TFR in azienda o fondo pensione: differenze e come scegliere
TFR in azienda o fondo pensione? Confronta rivalutazione, rendimenti, costi, contributo datoriale, anticipazioni, fiscalità e reversibilità.